こんにちは、やんともです🐈🏠
ここのところ、金利が上がるニュースが続いていますね。日銀は2026年9月18日に、政策金利を1.25%に引き上げました。6月以来、3か月ぶりの利上げです。我が家は変動金利で住宅ローンを借りているので、他人事ではありません。
妻とも「今後どこまで金利が上がっていくのか新たな不安要素だから、繰上げ返済していかないとね」と話しています。私自身も、金利が上昇しているフェーズに入っているので、繰上げ返済は重要だと思っています。これから、していこうと考えています。
ただ、本音を言うと、今の状況は正直難しいです。「繰り上げて返さない」というより、「返せない」というのが本音です。
そしてもうひとつ。2017年に家を購入してから受けてきた住宅ローン控除(控除率1%・10年)が、今年で終わります。
答えを先に書くと、「繰上げ返済とNISAのどっちが先か」は、ほぼ金利で決まります。ただし、「住宅ローン控除」と「団信」の2つで答えが変わります📊
この記事で分かること✨
- 繰上げ返済とNISAの「性格の違い」
- 住宅ローン控除の期間中に繰上げ返済すると損をする金利の目安
- 控除の最後の年に、繰上げ返済をするタイミング
- 団信があると、もしものときに家族に残るお金がどう変わるか
政策金利が上がると住宅ローンの金利がどう動くのか、詳しくはこちら👇
🏠 政策金利が上がると変動と固定、どっちの住宅ローンが上がる?
🧮 繰上げ返済は「金利と同じ利回りの、元本保証の運用」
まず言葉の確認から。「繰上げ返済」とは、毎月の返済とは別に、ローンの元本(借りているお金そのもの)の一部を前倒しで返すことです。
繰上げ返済したお金には、その先ずっと金利がかかりません。たとえば金利1%なら、100万円を返すと、1年でざっくり1万円の利息が減ります。
つまり繰上げ返済は、「年1%の利回りで、元本保証で運用する」のとほぼ同じなんです。減る利息は、金利が同じなら最初から決まっています(控除を受けている間は、次の章の「金利−控除率」で考えます)。
一方のNISAは、たとえば年3%で増えれば、100万円で1年約3万円の利益になります。
しかもNISAなら、その利益に税金がかかりません。ただしこれはあくまで例です。保証はなく、下がる年もありますし、元本割れすることもあります。
それでもオルカンのような長期インデックス投資に増えることを期待できるのは、
①世界経済が長期で成長してきたこと
②利益が利益を生む複利効果
③市場全体に分散していること
④長く続けること
で短期の値動きをならせる時間分散、の4つがあるからです。
ただし、これはあくまで一般的な傾向であり、将来の投資成果を保証するものではありません。
投資には元本割れのリスクが常に伴います。
比べているのは、「決まっている◯%」と「期待はできるけれどブレる◯%」。どちらが正しいではなく、性格が違うんですね。
もうひとつの違いが、お金を戻せるかどうか。NISAは売ればお金が戻ってきます(オルカンなら、売ってから約1週間で使えます)。繰上げ返済したお金は、戻ってきません。
オルカンを売ったときのお金の届き方は、詳しくはこちら👇
💰投資信託を売ったらお金はいつ届く?オルカンは約1週間後です
🧾 住宅ローン控除を受けている間は、繰上げ返済で損をすることも
「住宅ローン控除(住宅ローン減税)」は、ローンを組んで家を買った人の税金が軽くなるしくみです。控除額は「年末のローン残高×控除率」。年末=12月31日時点の残高で決まります。
- 2021年12月31日までに住み始めた人:控除率1%(2017年に家を購入した私は、控除期間10年)
- 2022年以降に住み始めた人:控除率0.7%(控除期間は住宅の種類と入居年で変わり、新築の省エネ基準適合住宅などは13年)
ここがポイントで、繰上げ返済で残高が減ると、その後の年末残高も減るので、控除額も減ります。100万円を繰上げ返済すると、利息は「100万円×金利」減りますが、控除も「100万円×控除率」減ってしまうんです。
なので控除中の1年あたりの損得は、ざっくり「100万円×(金利−控除率)」。控除が終わったあとは、「100万円×金利」がまるごと得になります。
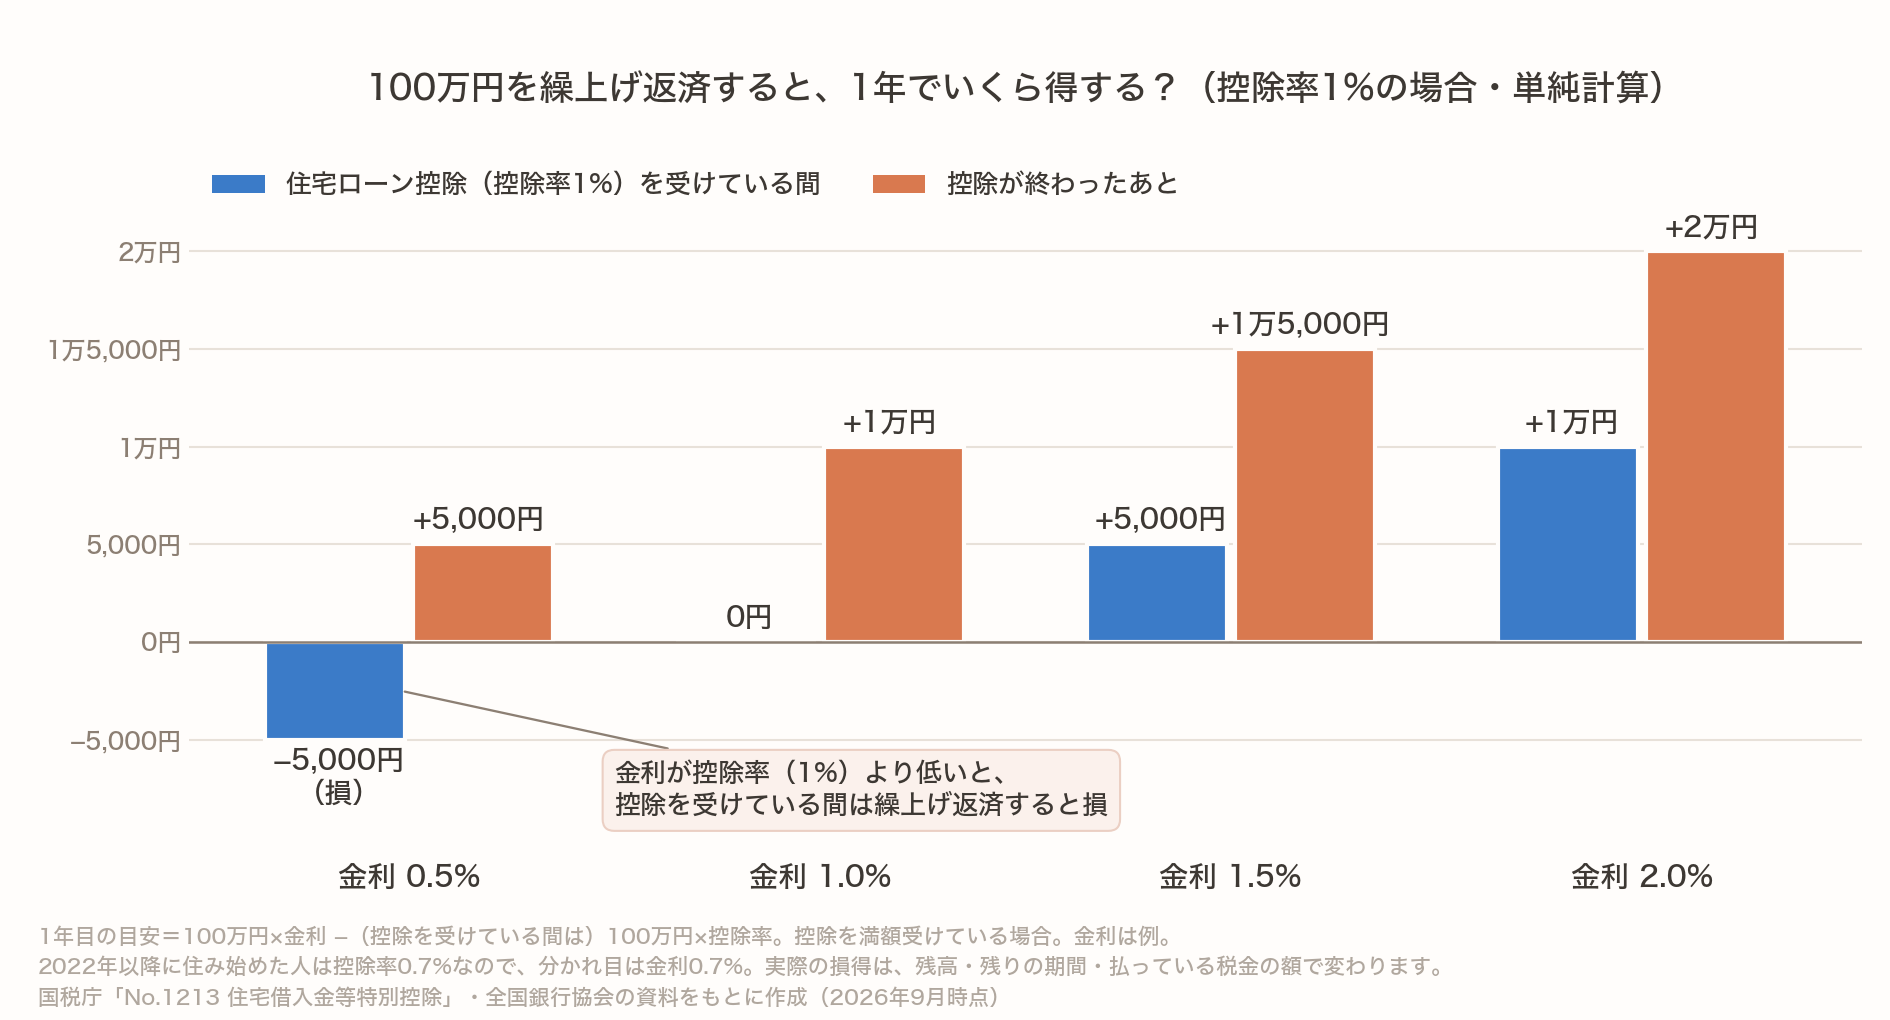
グラフは、控除率1%の人が100万円を繰上げ返済した場合の単純計算(1年目の目安)です。控除を満額受けている場合・金利がずっと同じと仮定しています。金利が控除率より低いうちは、繰上げ返済すると損。たとえば金利0.5%なら、控除中は年5,000円の損になります。2022年以降に入居した人は控除率0.7%なので、分かれ目は金利0.7%です。
全国銀行協会も、「住宅ローン減税の期間中に繰上返済を行う方が効果的か否かは、ほぼ金利によって決まる」としています。また、手持ちのお金を全部繰上げ返済に回すのは避け、余裕資金の範囲で、とも書かれています。
なお、ローン残高が控除の上限を超えている人や、払っている税金が少なくて控除を使い切れていない人は、繰上げ返済しても控除が減らないことがあります。ご自分の源泉徴収票などで確認してみてくださいね。
📅 控除の最後の年は「年が明けてから」
私の控除は今年で終わります。前の記事で書いたとおり、我が家の金利は1%を切っているので、控除率1%の私は、控除中に繰上げ返済すると単純計算では損をする側です。
そして気をつけたいのが、控除の最後の年。控除は12月31日の残高で決まるので、最後の年の途中で繰上げ返済すると、最後の年の控除が減ってしまいます。
例:控除率1%・金利1%未満の人が、最後の年の12月に100万円を繰上げ返済すると、控除が約1万円減ります(控除を満額受けている場合)。
一方、12月の1か月で減る利息は、金利1%でも約830円(100万円×1%÷12)です。
つまり最後の年の繰上げ返済は、翌年1月以降にしたほうが単純計算では得。年が明けてからなら、減る利息がまるごと得になります。私の場合、繰上げ返済を始めるなら来年1月以降、ということになります📅
もうひとつ、控除が終わると、控除で減っていた税金(年末調整で戻ってきていた分など)がもとに戻ります。家計にとっては、手取りが減るのと同じこと。来年からの家計は、この分も見込んでおく必要がありますね💰
🛡️ 団信があるから「手元のお金」が先
「団信(団体信用生命保険)」は、ローンを借りている人が亡くなったり、所定の高度障害状態になったりしたときに、生命保険会社が残りのローンを金融機関に払ってくれるしくみです。我が家も、団信は住宅ローンに含まれています。
住宅金融普及協会の説明では、「保険金額は債務残高となりますので、債務残高が減れば保険金額も減っていきます」。つまり繰上げ返済すると、団信で消える借金も小さくなります。
例:ローン残高2,000万円、余裕資金300万円の人で考えてみます。
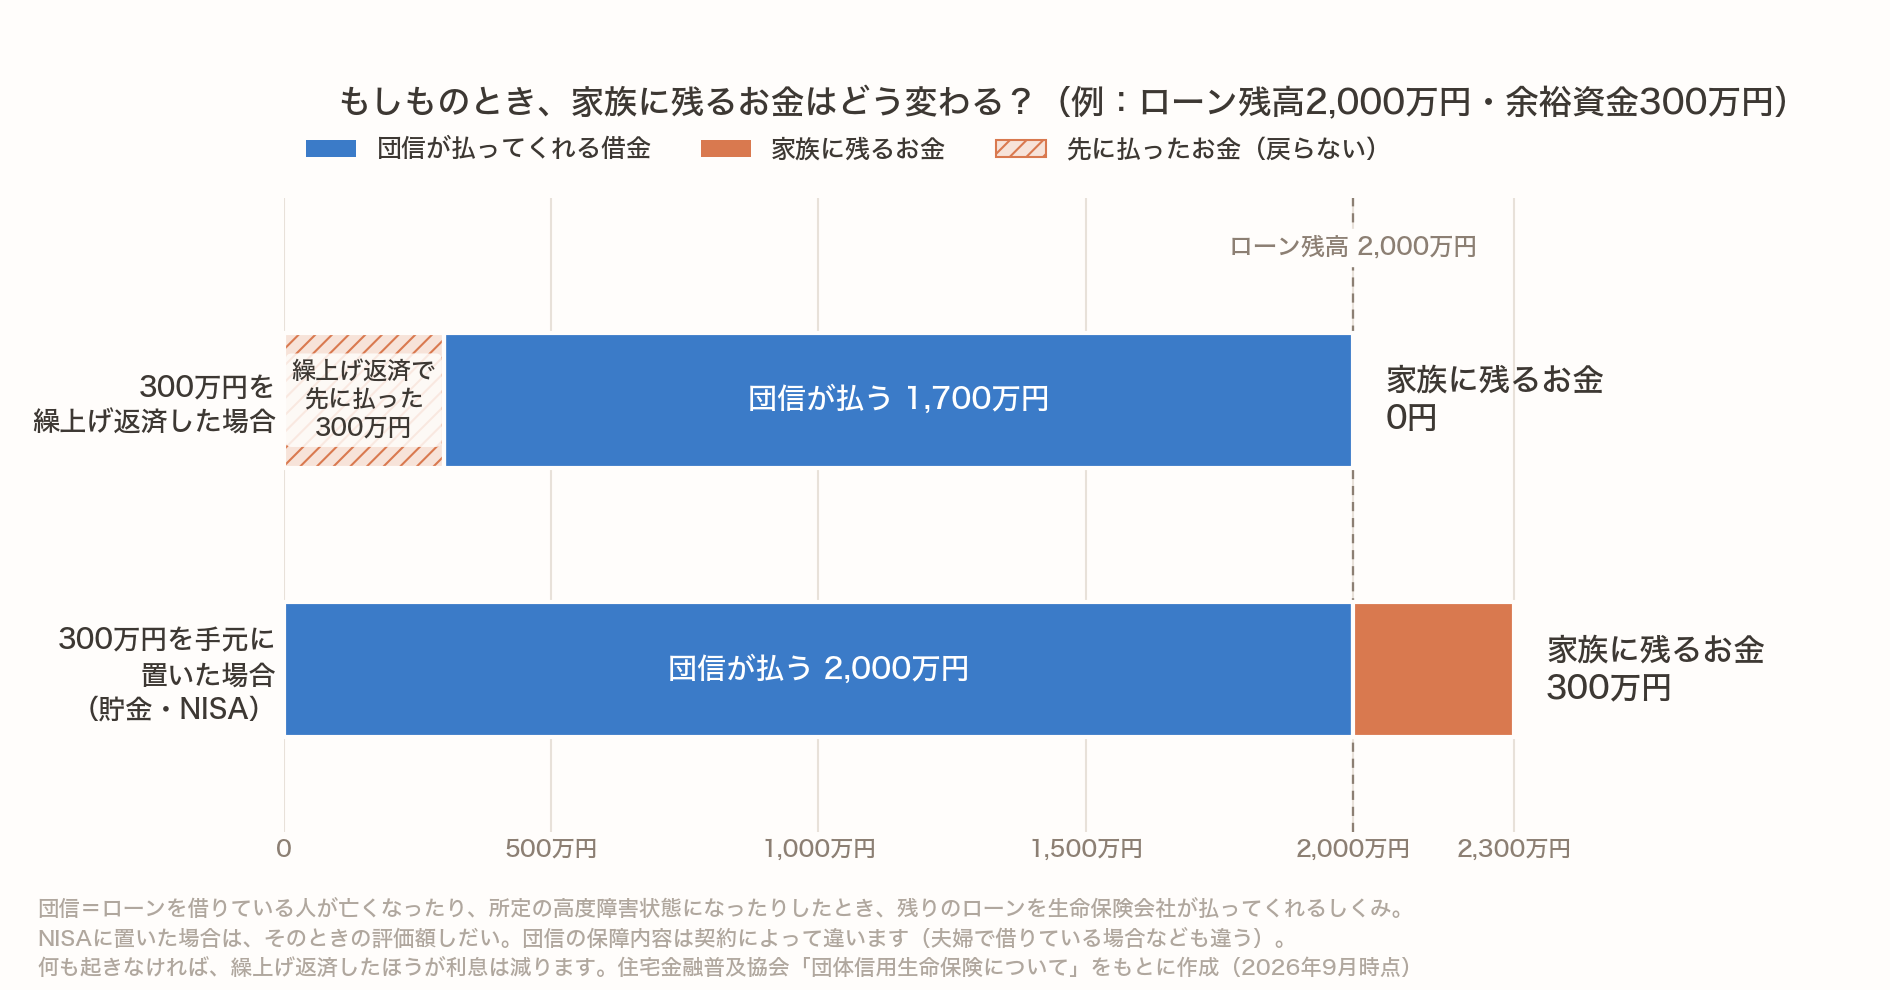
300万円を繰上げ返済した場合、もしものときは団信で残り1,700万円が消えますが、300万円は銀行に払ったので戻らず、家族に残るお金は0円。手元(貯金やNISA)に置いた場合は、団信で2,000万円が消えて、300万円が家族に残ります(NISAなら、そのときの評価額しだい)。差の300万円は、「もしものときは団信が肩代わりしてくれたはずのお金」なんです。
ただし、何も起きなければ、繰上げ返済したほうが利息は減ります。どちらにも良さがあるんですね。なお、団信の保障内容は契約によって違いますし、夫婦で借りている場合なども変わります。保険料も「金利に含まれるもの」「金利に上乗せするもの」「別に払うもの」があります。
我が家は掛け捨ての死亡保険に最低限だけ入っていますが、必要額を考えるときも「団信で住宅ローンがなくなる」ことは大きな要素です。保険の必要額について、詳しくはこちら👇
🛡️ 掛け捨て保険はいくら必要?計算すれば意外と少なくて済みます
🧭 私が決めた順番
ここまでをふまえて、我が家の順番はこうなりました。
- ① NISAの積立は、今の金額のまま続ける(SBI証券でオルカン。よっぽどでない限り積立額は変えません)
- ② 生活防衛資金・特別費・車の購入費を、もう少し貯める
- ③ そのあとで、繰上げ返済を始める(始めるのは、控除が終わる来年以降)
繰上げ返済は今からでも考えていきたいのですが、生活防衛資金と特別費、車の購入費をもう少し貯めたいので、そのあとかな、というのが今の考えです。
我が家の生活防衛資金は、「病気・ケガで働けない」「退職・倒産」で収入が止まったとき専用のお金。家電や冠婚葬祭などの急な出費は、「特別費」として別に貯めています。
生活防衛資金について、詳しくはこちら👇
🛡️ 生活防衛資金っていくら必要?投資より先に貯める「お守りのお金」のはなし
特別費の分け方について、詳しくはこちら👇
🏖️夏休みの出費が怖くない!我が家の「特別費の財布」のつくり方
正直に書くと、今は「返さない」のではなく「返せない」。でも、住宅ローンは早く返したいと思っています。だからこそ、副業などで新たな収入の柱を増やすことが大事だと考えています✨
この記事を書いている横では、もなかが丸くなって気持ちよさそうに眠っていて、ココアも小さく丸まってうとうとしています🐈🐇 この子たちとの、のんびりした暮らしを続けるためにも、まずは手元のお金を整えるところから進めていきます。
これは、あくまで我が家の順番です。金利、控除が残っている年数、手元にあるお金は、家庭ごとに違います。ご自分の金利・控除・手元のお金で、順番を決めればいいと私は思っています。
我が家はこれからも、NISAの積立はSBI証券で淡々と続けていく予定です📊
※PR(アフィリエイト広告を含みます)
▶ 私が新NISAの積立に使っているのは SBI証券 です。NISA口座の紹介ページはこちらから確認できます。
🔁 金利が上がり続けたら「借り換え」という3つ目の道
繰上げ返済とNISAのほかに、もうひとつの道が「借り換え」です。今より金利の低いローンに乗り換える方法ですね。
三菱UFJ銀行は2026年9月18日、短期プライムレートを11月2日から年2.375%→2.625%に引き上げると発表しました。
変動金利の住宅ローンは、多くがこの数字をもとに見直されます。
大手銀行の変動金利(いちばん優遇された金利)は、2026年4月の時点ですでに1%前後(みずほ銀行1.025%、りそな銀行0.95%など・日本経済新聞)。
変動金利は、多くの銀行で年2回(4月と10月)見直されます。
ただ、借り換えには手数料や登記費用などの諸費用がかかります。金利が下がっても、諸費用で得が消えてしまうことも。自分の数字で損益分岐を計算することが大事です。
変動金利の今後と、私が借り換えについてどう考えているか、詳しくはこちら👇
🏠 住宅ローンの変動金利、上がることはもう決まっています|それでも私が借り換えない理由
住宅ローンを比べられるサービスとしては、株式会社MFSが運営する「モゲチェック」があります。
複数の銀行の住宅ローンを無料で比べられるサービスです。
ただし、
①提携していない地方銀行・信用金庫などは出てこない
②表示される金利や審査の通りやすさは「推定」
③審査をするのは銀行で、モゲチェックが貸すわけではない
という点は知っておきたいところです。
※PR(アフィリエイト広告を含みます)
▶ いまの住宅ローンと、ほかの銀行の条件を比べてみたい方へ(モゲチェック・無料・運営は株式会社MFS)

❓ 繰上げ返済とNISAのよくある質問
Q. 住宅ローン控除の期間中に繰上げ返済すると損ですか?
金利が控除率より低いと、単純計算では損になります。控除中の損得は「繰上げ返済額×(金利−控除率)」が目安です(控除を満額受けている場合)。上のグラフも参考にしてみてください。
Q. 住宅ローン控除の最後の年、繰上げ返済はいつすればいいですか?
控除は12月31日の残高で決まるので、最後の年の途中で返すと、その年の控除が減ります。単純計算では、翌年1月以降にしたほうが得です。
Q. 金利が何%になったら繰上げ返済を考えたほうがいいですか?
控除中は控除率(1%または0.7%)が分かれ目で、控除が終わったら金利がそのまま利回りになります。
何%を超えたら繰上げ返済、という決まった線はありません。
まずは生活防衛資金など手元のお金を先に確保するのがおすすめです。
Q. 期間短縮型と返済額軽減型、どちらがいいですか?
期間短縮型は毎月の返済額はそのままで期間が短くなり、返済額軽減型は期間はそのままで毎月の返済が減ります。
例:残高2,000万円・残り20年・金利1.0%がずっと続くと仮定して100万円を返すと、期間短縮型は利息が約21.5万円減って期間が約1年1か月短く、返済額軽減型は利息が約10.4万円減って毎月の返済が約4,600円減ります。
利息を多く減らしたいなら期間短縮型、毎月の負担を軽くしたいなら返済額軽減型です。
Q. 繰上げ返済に手数料はかかりますか?
銀行によって違います。
ネットで手続きすれば無料の銀行も多く、たとえばドコモSMTBネット銀行は一部繰上返済の手数料が無料です。
窓口だと手数料がかかる銀行もあるので、ご自分の銀行で確認してみてください。
📝 まとめ
- 繰上げ返済は「金利と同じ利回りの、元本保証の運用」。NISAは増えることを期待できるけれど、保証はなく下がる年もある
- 住宅ローン控除の期間中は「金利−控除率」で考える。金利が控除率より低いと、単純計算では損
- 控除の最後の年は、繰上げ返済を年が明けてからにすると単純計算では得
- 団信があるので、繰上げ返済に使ったお金は、もしものとき家族に残らない。だから「手元のお金」が先
- 我が家は「NISAの積立は続けたまま、生活防衛資金・特別費・車の購入費を貯める → 控除が終わる来年以降に繰上げ返済」。ご自分の金利・控除・手元のお金で順番を決めればOKです🏠
📚 参考にした資料
- 国税庁 No.1213 住宅を新築又は新築住宅を取得した場合(住宅借入金等特別控除)
- 国税庁 No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)
- 全国銀行協会 住宅ローン減税と繰上返済
- 住宅金融普及協会 団体信用生命保険
- 三菱UFJ銀行 ニュースリリース(2026年9月18日)
- ドコモSMTBネット銀行 住宅ローンの手数料
※控除率・控除期間・手数料などは2026年時点の情報をもとにしています。最新の仕様は公式サイトでご確認ください。
📖 あわせて読みたい
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。住宅ローン控除の額や繰上げ返済の条件は、入居した年・住宅の種類・借りている銀行によって異なります。最新の内容は国税庁や借入先の銀行でご確認ください。

コメント