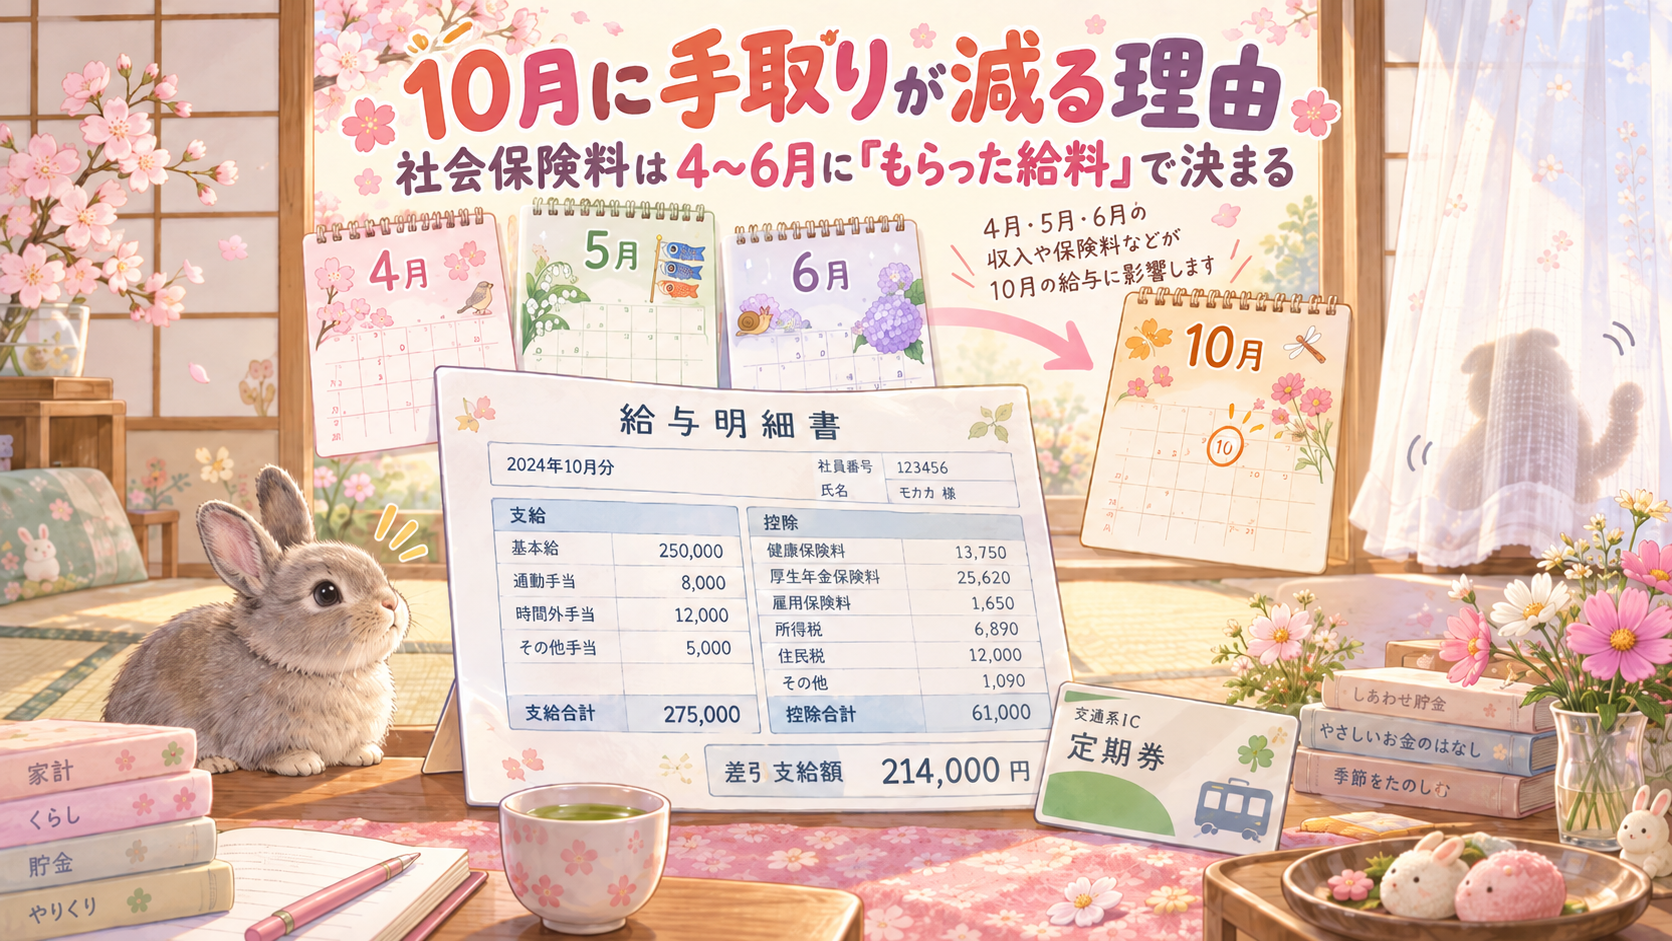
10月の給与明細を見て、「あれ、手取りが減ってる?」と思った方はいませんか?💴
正直に書くと、私は給与明細で社会保険料が変わって手取りが変わったことに、一度も気づいたことがありません😅
ただ、「4〜6月に残業すると社会保険料が上がる」という話は知っていました。そして、ずっと疑問だったことがあるんです。
それは、「4〜6月にもらう給料で決まるのか、4〜6月に働いた分(つまり5〜7月にもらう給料)で決まるのか、どっち?」ということ。
もし前者だったら3〜5月に残業を抑えておいたほうがいいし、後者だったら4〜6月に抑えたほうがいいし……どっち?と、ずっと疑問に思っていました🤔
今回、日本年金機構の説明をきちんと読んで調べてみたので、答えを先に書きますね。
答えは「4〜6月にもらった(支給された)給料」で決まる、でした✨
この記事では、10月に手取りが変わる仕組み、自分の給与明細での確かめ方、意外と知られていない通勤手当の話、例で計算した「いくら増えるのか」まで、専門用語ゼロからまとめていきます📝
🗓 10月に手取りが変わる仕組みは「定時決定」
4・5・6月の給料で、1年分の保険料が決まる
会社員の健康保険料や厚生年金保険料は、毎月の給料にそのまま料率をかけているわけではありません。1年に1回、「この人の給料はだいたいこれくらい」という基準の金額を決めて、それをもとに1年分の保険料を決めています。
この1年に1回の決め直しを「定時決定」と呼びます。日本年金機構のサイトでは、こう説明されています。
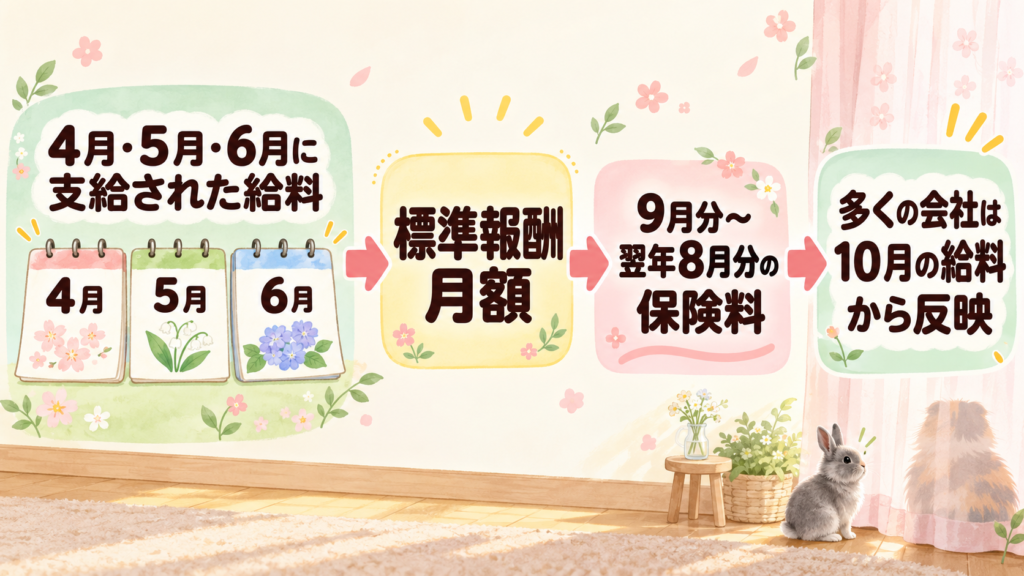
- 「その年の4月、5月、6月に支給した報酬を『算定基礎届』で届出します」
- 「その年の9月から翌年の8月までの保険料や保険給付の額の基礎となる標準報酬月額を決めるためのものです」
ここで出てくる「標準報酬月額」は、4・5・6月の給料の平均を、区切りのいい金額に当てはめたものです。例えば平均が30万8千円でも、保険料の計算では「30万円」のようなキリのいい数字として扱われます。
なお、対象になるのは、給料の計算の対象になった日数(「支払基礎日数」といいます)が17日以上ある月です。休職などで日数が少ない月は、平均の計算から外れることがあります。
なぜ9月ではなく「10月の給料」から変わるの?
新しい標準報酬月額が使われるのは「9月分」の保険料からです。それなのに手取りが変わるのが10月なのは、保険料の引き方にルールがあるからです。
日本年金機構によると、保険料は当月に払う給料から「前月分」の保険料を差し引くのが原則。つまり、9月分の保険料は10月の給料から引かれます。だから、多くの会社では10月の給料から手取りが変わるというわけです。
ただし、会社によっては当月分をその月の給料から引いているところもあります。その場合は9月の給料から変わるので、「うちは9月だった」という方もいると思います。
❓ 私の疑問「働いた分?もらった給料?」への答え
基準は「給料が支払われた月」
さて、私がずっと疑問だったポイントです。答えのカギは、先ほどの日本年金機構の言葉の中にありました。
基準は「4月、5月、6月に支給した報酬」。つまり、給料が支払われた月で見ます。「その月に働いた分」ではないんですね。
月末締め・翌月払いなら「3〜5月に働いた分」
ここが一番大事なところです👇
月末締め・翌月払いの会社なら、4月に払われる給料は3月に働いた分です。同じように、5月の給料は4月分、6月の給料は5月分。
ということは、定時決定の対象になるのは3〜5月に働いた分になります。私がずっと疑問に思っていた二択は、「前者」が正解でした💡
ただ、会社によっては基本給は当月払い、残業代だけ翌月払いというところもあります。締め日や支払日は本当に会社ごとにバラバラです。
自分の給与明細での確かめ方
いちばん間違いないのは、「4・5・6月の給与明細に載っている金額」を見ることです。
- ①4月・5月・6月に支給された給与明細を用意する
- ②それぞれの「総支給額」(税金や保険料が引かれる前の金額)を見る
- ③残業代が何月の勤務分なのか、明細の「対象期間」などの欄で確認する
- ④10月の明細で、健康保険料と厚生年金保険料の欄が9月と比べて変わったか見る
🚃 残業代だけじゃない。通勤手当も入ります
今回調べていて、もうひとつ知らなかったことがあります。
日本年金機構では、ここでいう給料を「基本給のほか残業手当や通勤手当などを含めた税引き前の給与」と説明しています。家族手当や住宅手当なども含まれます。
そう、通勤手当(交通費)も入るんです🚃
所得税では通勤手当は一定額まで非課税なので、「交通費は給料とは別もの」と感じる人も多いと思います。でも社会保険料の計算では、しっかり含まれます。
正直、「そこも計算に入るのはなんか納得いかないな…。複雑です」というのが私の本音です😓 遠くから通っている人ほど保険料の基準が上がりやすい、ということになりますからね。
📊 いくら増える? 例で計算してみました
標準報酬月額は「区切り」で決まる
標準報酬月額は、給料の平均がどの範囲に入るかで決まります。今回の例で使う2つの区切りだけ載せておきますね。
| 4〜6月の給料の平均(報酬月額) | 標準報酬月額 |
|---|---|
| 29万円以上31万円未満 | 30万円 |
| 31万円以上33万円未満 | 32万円 |
例:4〜6月だけ残業で月1.5万円多かった人
ここからは例です。普段の月給が30万円の人が、4〜6月に支給された給料だけ残業で月1.5万円多かったとします(平均31.5万円)。
すると、標準報酬月額は30万円から32万円へ、2万円上がります。40歳未満・協会けんぽの平均料率9.9%で、毎月の保険料(本人負担)がどう変わるかを比べてみました👇
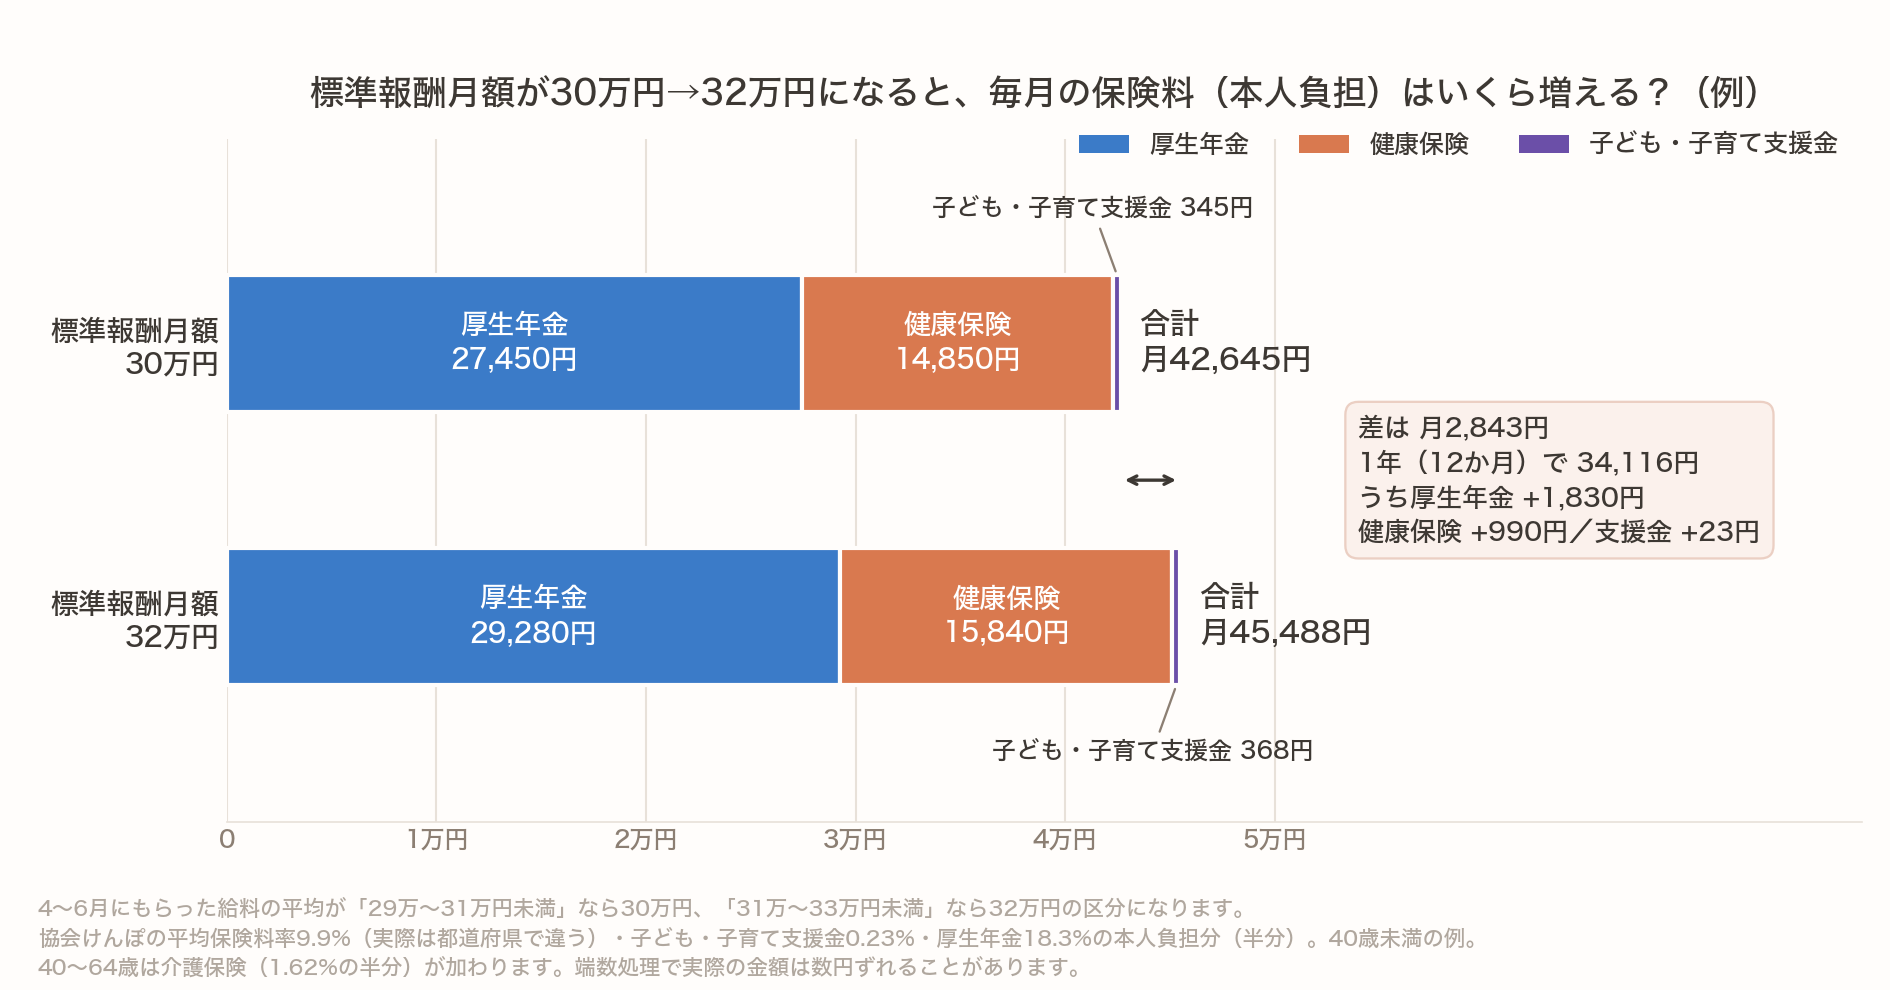
差は月2,843円。これが10月〜翌年9月の12か月続くので、1年で34,116円になります。一方、4〜6月に増えた給料は3か月で4.5万円。差し引きすると、手元に残るのは約1.1万円(税金は考えていません)という計算になります。40〜64歳の人は介護保険も加わるので、その分もう少し増えます。
イメージとしては、「4〜6月の残業代は、1年かけて保険料で戻っていく」という感じです。
※端数処理の関係で、実際の保険料は数円ずれることがあります。
🤔 正直「取りすぎ」と思うけど、全部が損ではない
この計算を見て、私の本音はこうです。
「正直、保険料取りすぎだからさ、少しでも抑えたいよね」
ただ、調べてみると、増えた保険料が全部消えてしまうわけではないことも分かりました。
厚生年金は将来の年金に反映される
厚生年金保険料が増えると、将来受け取る老齢厚生年金(報酬比例部分)も増えます。2003年4月以降の期間は、ざっくり言うと「平均標準報酬額×5.481/1000×加入月数」で計算されます。
先ほどの例の1年分なら、将来の年金が年に約1,300円増える計算です。65歳から受け取る間ずっと続く金額です(実際の額は制度の見直しなどで変わります)。
傷病手当金にも関係する
病気やケガで仕事を休んだときにもらえる「傷病手当金」も、標準報酬月額をもとに計算されます。1日あたりの金額は「標準報酬月額の平均÷30×2/3」です。
もちろん、だから得だとは言い切れません。払った分に見合うかどうかは、人によって感じ方が違うと思います。それでも「全部が消えるわけではない」と知っておくと、明細を見たときの受け止め方は少し変わりますね。
将来の年金の受け取り方について、詳しくはこちら👇
👴 年金の繰上げ・繰下げどっちがいい?逆に覚えていた私が数字で比較
🛟 4〜6月が毎年忙しい人は「1年の平均」で決め直せる
年間平均で決め直す仕組み
決算期などで、仕事の都合上どうしても毎年4〜6月だけ忙しい、という人もいますよね。そういう人のための仕組みもあります。
日本年金機構によると、4〜6月の平均で決めた標準報酬月額と、前年7月〜当年6月の1年間の平均で決めた標準報酬月額に2等級以上の差があり、それが仕事の性質上、毎年起きる場合は、1年間の平均で決め直してもらえます。
手続きは会社が申し立てて、本人が同意する形です。当てはまりそうな方は、勤め先の担当部署に聞いてみるのもひとつです。
昇給したときは「随時改定」
もうひとつ、定時決定を待たずに保険料が変わるケースがあります。それが「随時改定」です。
昇給などで固定的な給料(基本給や手当など)が変わり、その後3か月の平均で2等級以上の差が出たときは、4か月目から保険料が変わります。例えば4月に払われる給料が変わったら、7月から、という流れです。
「10月じゃないのに保険料が変わった」という場合は、こちらの可能性があります。
💡 今年の料率はどうなった?
令和8年度の料率も確認しておきましょう。
- 協会けんぽの健康保険料率:平均9.9%(前年度の10.0%から0.1ポイント引き下げ)。34年ぶりの引き下げです。都道府県ごとに違い、最高は佐賀県10.55%、最低は新潟県9.21%。3月分(4月納付分)から
- 子ども・子育て支援金:0.23%。令和8年4月分(5月納付分)から、全国一律で上乗せ
- 介護保険料率:1.62%(40〜64歳の人だけ上乗せ)
- 厚生年金:18.3%(固定)
どれも会社と本人で半分ずつ負担(労使折半)です。平均は34年ぶりに下がった一方で、5月納付分からは子ども・子育て支援金が新しく加わった、という年になりました📊
なお、会社の健康保険組合に入っている人は、健康保険の料率が協会けんぽとは違います。自分がどちらに入っているかは、給与明細や勤め先の案内で確認できます。
🏠 手取りが減っても、積立は変えない(よっぽどでなければ)
では、10月に手取りが減ったとき、私はどうしているか。
「減る額にもよるけど、よっぽどでない限り積立額は変えない。その時の給料次第かな」というのが私のスタンスです。
私はSBI証券で新NISAの積立をしていますが、よっぽど大きく減らない限り、積立額はそのままにしています。
この記事を書いている間も、もなか🐈はカーテンの裏に潜り込んで、シルエットだけがもぞもぞ動いていました。ケージの中のココア🐰は、耳をぴんと立てて音のするほうを見ていました。そんなのんびりした時間を守るためにも、お金のことは淡々と続けられる形にしておきたいなと思います。
積立額やペースに正解はありません。みんながどれくらい積み立てているのか、詳しくはこちら👇
📊 NISAの枠、フル活用できなくて大丈夫!データで見る「みんなの本当の積立ペース」
もし手取りの減り方が大きくて家計が苦しいと感じたら、積立額を削る前に、まずは固定費を見直すのがおすすめです。我が家もスマホの乗り換えや不要なサブスクの整理で、毎月の支出を軽くしてきました。そして、投資はあくまで生活防衛資金を確保したうえでの余剰資金で、という順番は崩さないようにしています。
手取りが減ったときの家計の見直し方について、詳しくはこちら👇
💰 投資の前に家計管理!固定費を見直してお金を貯める第一歩
仕組みを知ったうえで、無理のない範囲でNISAの積立を続けていけたらいいですね🌸
※PR(アフィリエイト広告を含みます)
▶ 私が新NISAの積立に使っているのは SBI証券 です。NISA口座の紹介ページはこちらから確認できます。
📝 まとめ
- 10月に手取りが変わるのは「定時決定」で、9月分の保険料から新しい金額になるため(多くの会社では10月の給料から反映)
- 基準は「4〜6月に支給された給料」。月末締め・翌月払いなら3〜5月に働いた分が対象
- 残業代だけでなく、通勤手当や家族手当・住宅手当なども含まれる
- 増えた保険料は1年続くが、厚生年金は将来の年金に反映され、全部が消えるわけではない
- 4〜6月が毎年忙しい人は1年平均で決め直せる場合がある。締め日・支払日・料率は会社ごとに違うので、自分の給与明細で確認を
「残業を減らしたほうがいい」と言いたいわけではありません。働き方は人それぞれですし、保険料の増加が将来の年金や保障につながる面もあります。大事なのは、仕組みを知って、自分で納得して判断できること。10月の給与明細を見るとき、この記事がちょっとした手がかりになればうれしいです😊
※保険料率・標準報酬月額の区切り・手続きの内容は、令和8年度(2026年度)時点の情報をもとにしています。最新の仕様は公式サイトでご確認ください。
- 日本年金機構|定時決定(算定基礎届)
- 日本年金機構|年間平均による保険者算定
- 全国健康保険協会(協会けんぽ)|令和8年度 都道府県単位保険料率
- 日本年金機構|厚生年金保険の保険料(報酬に含まれるもの)
- 日本年金機構|随時改定(月額変更届)
📖 あわせて読みたい
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。保険料の計算や手続きは、勤め先や加入している健康保険によって異なります。詳しくは勤め先の担当部署や年金事務所でご確認ください。

コメント