まず初めに、正直に書くと、私は「繰下げ=早くもらうこと」だと思っていました。
逆です😅
「下げる」と聞くと、なんとなく年齢を下げる、つまり早くもらうイメージがありませんか? 言葉の感覚と意味が逆なので、同じ勘違いをしている方はきっと多いと思います。
先にお伝えしておくと、私はまだ現役世代で、年金を受け取った経験はありません。この記事は、日本年金機構や厚生労働省などの情報を調べてまとめたものです。そのうえで、最後に「私ならこう考える」という結論を書きました🏠
📝 まずは言葉の整理|繰上げ=早く、繰下げ=遅く
いちばん大事なところなので、最初にはっきりさせておきます。
| 受け取り方 | 受け取り開始 | 年金額 |
|---|---|---|
| 繰上げ(くりあげ) | 早くもらう(60〜64歳) | 減る |
| 通常 | 65歳からもらう | そのまま |
| 繰下げ(くりさげ) | 遅くもらう(66〜75歳) | 増える |
覚え方は「受け取る時期を前に”繰り上げる”」=繰上げ。予定を「繰り上げる」と言うと早めることなので、それと同じだと思えば間違えにくいです✨
📊 数字で比べる|どれくらい減る?増える?
繰上げ:1か月早めるごとに0.4%減
繰上げは、60歳から65歳になるまでの間に請求できます。
- 1か月早めるごとに0.4%減額(昭和37年4月2日以降生まれ)
- 60歳から受け取ると最大24%減
- 昭和37年4月1日以前生まれの方は、月0.5%・最大30%減
繰下げ:1か月遅らせるごとに0.7%増
繰下げは、66歳から75歳までの間で選べます(昭和27年4月1日以前生まれの方は70歳まで)。
- 1か月遅らせるごとに0.7%増額
- 70歳なら42%増、75歳なら最大84%増
減るペース(0.4%)より増えるペース(0.7%)のほうが大きいんですね。84%増と聞くと、かなりインパクトがあります💰
📈 いつ逆転する?損益分岐点の年齢
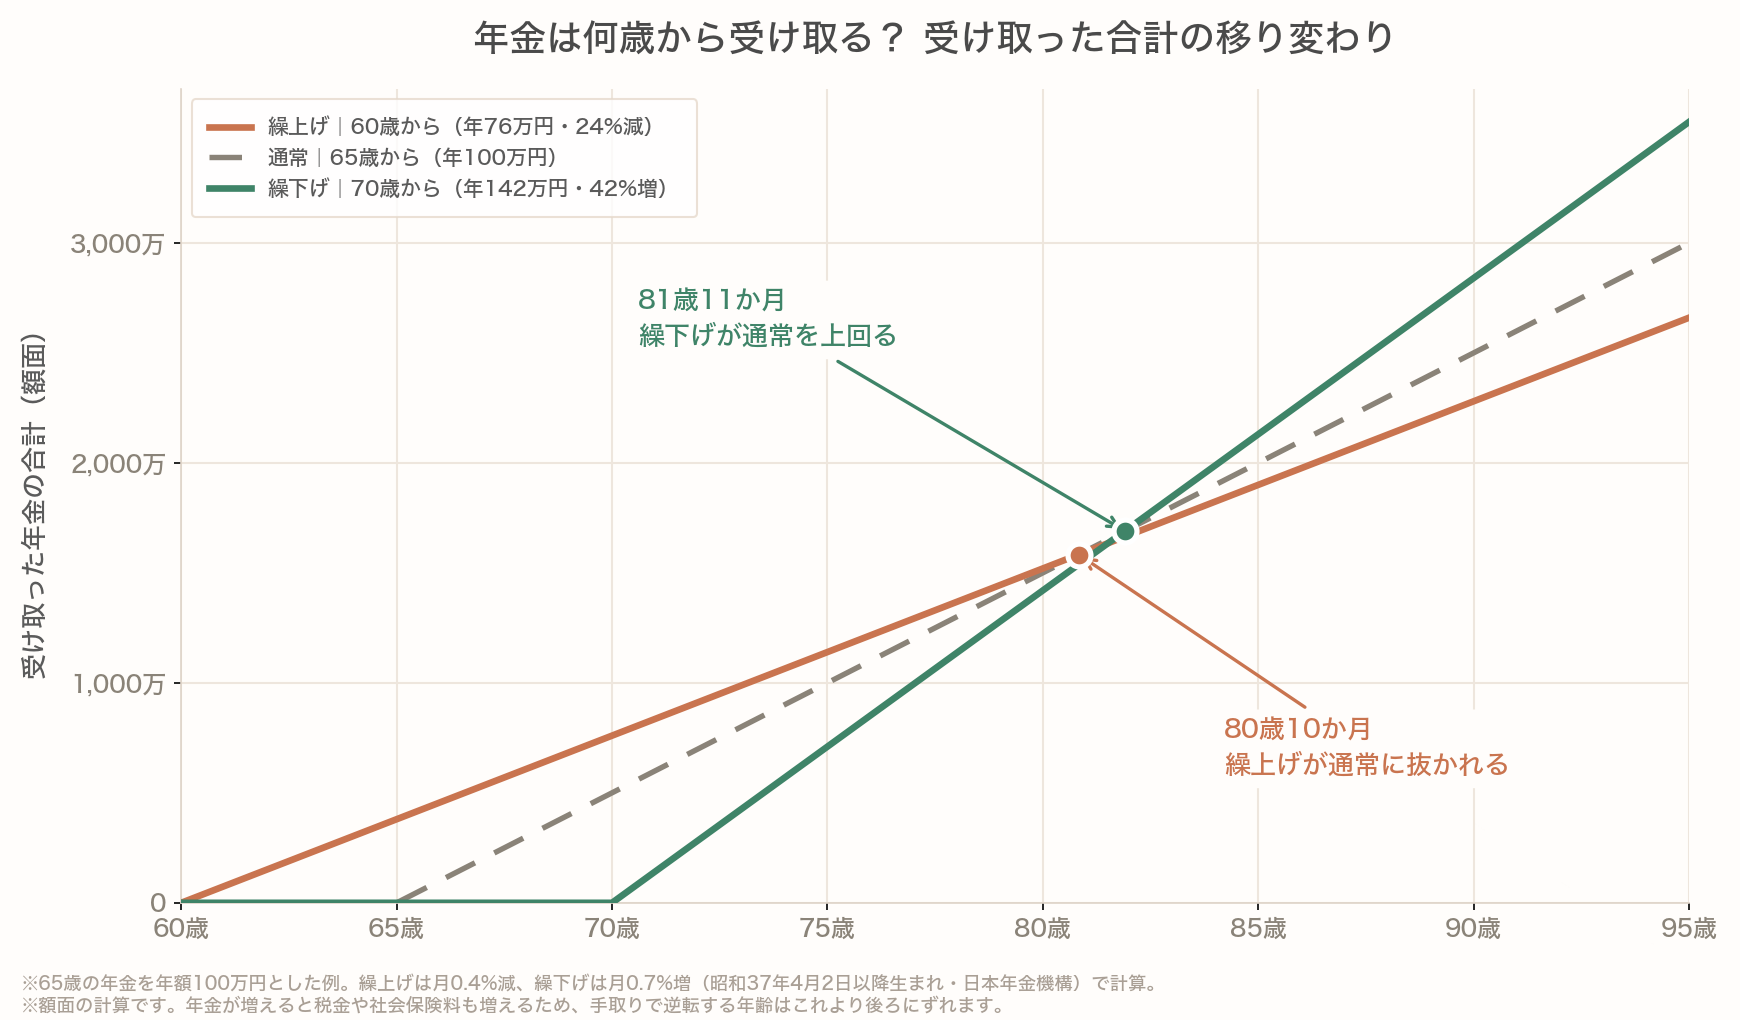
「じゃあ何歳まで生きれば得なの?」という疑問が出てきますよね。額面で計算すると、こうなります。
繰下げは「受け取り始めてから11年11か月」
繰下げは、何か月遅らせても、受け取り始めてから11年11か月で通常(65歳から)の累計を上回ります。
- 70歳から受け取る → 81歳11か月で通常を上回る
- 75歳から受け取る → 86歳11か月で通常を上回る
繰上げは「80歳10か月」で通常に抜かれる
60歳から繰上げて受け取ると、80歳10か月(繰上げ開始から20年10か月)で通常の累計に抜かれます。
⚠️ これは「額面」の話です
ここがとても大事なポイントです。年金額が増えると、そのぶん税金や社会保険料も増えます。そのため、手取りで見た逆転の年齢は、上の数字よりもっと後ろにずれます。
手取りでの逆転年齢は、収入や住んでいる地域などで人によって違います。なので、この記事では具体的な数字は出しません。「繰下げ=額面ほどは手取りが増えない」と覚えておくと安心です。
🚨 知らないと損する①|繰上げの落とし穴
早くもらえる繰上げには、見落としやすい注意点があります。
- 減額は一生続く(65歳になっても元には戻らない)
- 繰上げ請求後は取り消しできない
- 事後重症などによる障害基礎(厚生)年金を請求できなくなる
- 国民年金の寡婦年金が支給されなくなる
- 国民年金の任意加入や保険料の追納ができなくなる
とくに障害年金の話は、私も調べるまで知りませんでした。病気やケガで後から障害の状態になったときの支えを手放すことになるので、「早くもらえてラッキー」だけでは決められないですね。
👨👩👧 知らないと損する②|加給年金ってなに?
正直に言うと、私は加給年金がよくわかりませんでした。調べてみて、繰下げを考えるなら絶対に知っておきたい制度だとわかったので、丁寧に説明しますね。
ひとことで言うと「年金の家族手当」
加給年金は、たとえるなら「年下の配偶者がいる人に上乗せされる、年金の家族手当」です。
- 条件:厚生年金に20年以上加入していて、65歳になった時点で生計を維持している65歳未満の配偶者(または18歳になった年度末までの子)がいること
- 金額:配偶者の場合、2026年度で年額約42万円(配偶者特別加算を含む)
- もらえる期間:配偶者が65歳になるまで
繰下げると、まるごと受け取れないことも
注意したいのは、繰下げ待機期間中は加給年金を受け取れないこと。しかも加給年金は、繰下げても増額の対象になりません。
たとえば、夫65歳・妻60歳のときに、夫が70歳まで年金を繰下げると、妻が65歳になるまでの5年間の加給年金(約42万円×5年=約210万円)をまるごと受け取れないことになります。これは大きいですよね😢
✅ 回避策:基礎年金だけ繰下げる
ここで知っておきたいのが、老齢基礎年金と老齢厚生年金は別々に繰下げできるという点です。
加給年金は厚生年金に上乗せされるものなので、厚生年金は65歳から受け取り、基礎年金だけ繰下げるという形にすれば、加給年金を失わずに済みます。「全部まとめて繰下げ」だけが選択肢ではない、というのは覚えておきたいポイントです✨
💼 「長く働く」なら在職老齢年金もチェック
繰下げを選ぶ人は、そのぶん長く働くケースが多いと思います。そこで関わってくるのが在職老齢年金です。
これは、働きながら老齢厚生年金を受け取ると、給料と年金の合計が基準を超えた分の一部がカットされる仕組みです。
その基準が、2026年4月から51万円(令和7年度)→65万円(令和8年度)に引き上げられました。多くの人は、働きながら年金を受け取っても減らされにくくなった、ということです📊
🔮 私たちが受け取るころ、年齢は上がっているかもしれない
ここからは私の考えです。私が受け取るころには、通常もらえる年齢が今より上がっている可能性もあると思っています。
だからこそ、老後資金が少ない人は、今でいう「通常より遅くもらえる年齢」くらいまでは、最悪働くことを選ばざるを得ないのかな、とも感じています。制度はこれからも変わりうるので、今のルールを前提にしすぎないようにしたいですね。
そもそも老後資金はいくらあれば「余裕がある」と言えるのか。その目安の考え方は、詳しくはこちら👇
👴 老後2000万円問題の正体って?怖がらなくていい理由をやさしく解説
🌸 結論|私ならこう考える
自分が何歳から受け取るかは、正直その時にならないとわからないので、まだ決めていません。ただ、資金が十分あれば、通常より早くもらおうとは考えています。
■ 老後資金に余裕がある人 → 繰上げ(早くもらう)もアリ
理由は、旅行や趣味です。老後といえど、まだ若いうちのほうが体力もあるし、いろんなところに行けます。お金の「額」だけでなく「使える時間と体力」も大事だと私は思っています。
ただし、減額は一生続き、取り消せないこと、事後重症の障害年金がもらえなくなることは必ず理解したうえで、ですね。
■ 老後資金があまりない人 → 通常か繰下げ+長く働く
年金は一生もらえるお金です。繰下げで年金額を増やせば、長生きしても尽きないお金が増えることになります。そのぶん長く働く、という考え方です。
- ⚠️ 年下の配偶者がいる人は、繰下げると加給年金を失うことがある
- ✅ 基礎年金だけ繰下げ、厚生年金は65歳から受け取れば、加給年金はもらえる
- ✅ 在職老齢年金の基準が65万円に上がったので、働きながら受け取っても年金は減りにくい
もちろん、どちらかが「正解」というわけではありません。健康状態や働き方、家族構成で答えは変わります。
我が家では、足元にちょこちょこ寄ってきて「撫でて」とアピールするココア🐇と、猫じゃらしに前足でパンチしているもなか🐈を眺めながら、この記事をまとめました。こういうのんびりした時間を老後も続けられるように、今のうちから準備していきたいです。
✨ まとめ|迷ったら年金事務所で試算を
- 繰上げ=早くもらう(60〜64歳)→ 最大24%減
- 繰下げ=遅くもらう(66〜75歳)→ 最大84%増
- 繰下げは受け取り開始から11年11か月、繰上げ(60歳)は80歳10か月で逆転。ただし額面の話で、手取りの逆転はもっと後ろ
- 繰上げは一生減額・取り消し不可・障害年金や寡婦年金に影響
- 加給年金がある人は「基礎年金だけ繰下げ」という選択肢も
自分の年金額や加入期間は、「ねんきん定期便」で確認できます。どう受け取るか迷ったら、年金事務所で試算してもらうのがいちばん確実です😊
※本記事の制度内容は2026年度時点の情報をもとにしています。最新の仕様は公式サイトでご確認ください。
📖 あわせて読みたい
- 👴 老後2000万円問題の正体って?怖がらなくていい理由をやさしく解説
- 💰 投資の出口戦略と4%ルール入門|貯めたお金はどう取り崩す?
- 🐋 あなたの年金は世界中に投資されてる!GPIFってなに?
- 🛡️ 生活防衛資金っていくら必要?投資より先に貯める「お守りのお金」のはなし
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。

コメント