こんにちは、やんともです🏠
9月21日、台風25号が大型で強い勢力のまま、伊豆諸島や関東甲信地方に接近しました。関東甲信地方では、21日の24時間降水量が「観測史上1位」や「9月の1位」を更新しました。19日から21日までの総雨量は、伊豆諸島で800ミリ、静岡県で500ミリ、千葉県で450ミリを超えるなど、記録的な大雨になった所がありました。千葉県の管理する河川では、浸水や堤防の決壊も発生しています(国土交通省「令和8年台風第25号による被害状況等について(第8報)」9月24日時点)。
亡くなられた方のご冥福をお祈りするとともに、被災されたみなさまに心よりお見舞い申し上げます。一日も早く、落ち着いた暮らしが戻りますように。
我が家でも、家族で「今年は多いね」と話しています。大雨による水害が、近年にも増して多いと感じるからです。
ニュースを見て、「うちの火災保険、水災って付いてたっけ?」と気になった方もいるのではないでしょうか。
先に正直に書いておきます。我が家は、火災保険の「水災」を付けていません。一軒家で高台にあり、土砂崩れも起きる場所ではないからです。
ただ、この記事は「水災はいらない」という話ではありません。「付けるべき」という話でもありません。答えは「場所しだい」です。この記事では、自分の家に水災が必要かどうかを「確かめる方法」をお伝えします🔍
📌 先に:被災された方へ
今まさに困っている方に向けて、公的な情報を先にまとめます。
- 金融機関の特別な対応:金融庁(関東財務局)は9月24日、災害救助法が適用された千葉県内・東京都内の被災者について、金融機関に次のような対応を求めました。
- 通帳や届出の印鑑をなくしても、本人確認の方法を工夫して預金の払い戻しに応じる
- 定期預金の期限前の払い戻しに応じる
- 保険金の支払いは、できる限り迅速に行う
- 保険料の払い込みの猶予期間を延ばすなどの措置をとる
- どこの保険に入っていたか分からなくなったら:日本損害保険協会の「自然災害等損保契約照会センター」で調べられます。災害救助法が適用された地域が対象で、本人または親族が照会できます。電話は0120-501331(月〜金曜 9時15分〜17時、祝日等を除く)です。
- 「保険金を使って自己負担なく修理できます」という勧誘には、すぐに契約しないでください(詳しくは後の章で書きます)。困ったら、消費者ホットライン「188」に相談できます。
🌪 台風の被害は「風災」と「水災」に分かれる
まずは用語から説明します。火災保険は、火事だけでなく、自然災害による家の損害も補償する保険です。台風の被害は、大きく「風災」と「水災」の2つに分かれます。
風災=「風」による損害
風災は、台風や暴風などの風による損害です。屋根や外壁、窓などが台風で壊れ、そこから雨が吹き込んだ損害も、「風災」として補償の対象になるのが一般的です。
ただし、屋根が古くなって(経年劣化で)雨漏りした場合は、対象外です。「台風のあとに雨漏りした=保険が出る」とは限らないので、注意してください。
水災=「水」による損害
損害保険料率算出機構の説明では、水災リスクは次の3つに分けられます。
- 川があふれる「外水氾濫(がいすいはんらん)」
- 集中豪雨などで下水道の処理が追いつかず、水があふれる「内水氾濫(ないすいはんらん)」
- 集中豪雨などによる「土砂災害」
| 被害の例 | どの補償? |
|---|---|
| 台風で屋根が飛んだ・窓ガラスが割れた | 風災 |
| 台風で壊れた屋根から雨が入った | 風災 |
| 古くなった屋根からの雨漏り | 対象外(経年劣化) |
| 川があふれて家が浸水した | 水災 |
| 下水があふれて家が浸水した | 水災 |
| 土砂崩れで家が壊れた | 水災 |
| 駐車場の車が水没した | 火災保険ではなく自動車保険(車両保険) |
車が水没した場合は、火災保険ではなく自動車保険(車両保険)の出番です。これは後の章で書きます🚗
⚠️ 水災は「床下浸水」では出ないことが多い
ここが、この記事でいちばん知ってほしいポイントです。
多くの火災保険では、水災の保険金が支払われるのは、次のどれかに当てはまるときです。
- 「床上浸水」
- 「地面(地盤面)から45cmを超える浸水」
- 「損害が、建物の価値(保険価額)の30%以上」
つまり、床下浸水だけだと条件に当てはまらず、保険金が出ないことが多いのです。「水災を付けているから、浸水しても安心」と思っていた方は、ここで驚くかもしれません💦
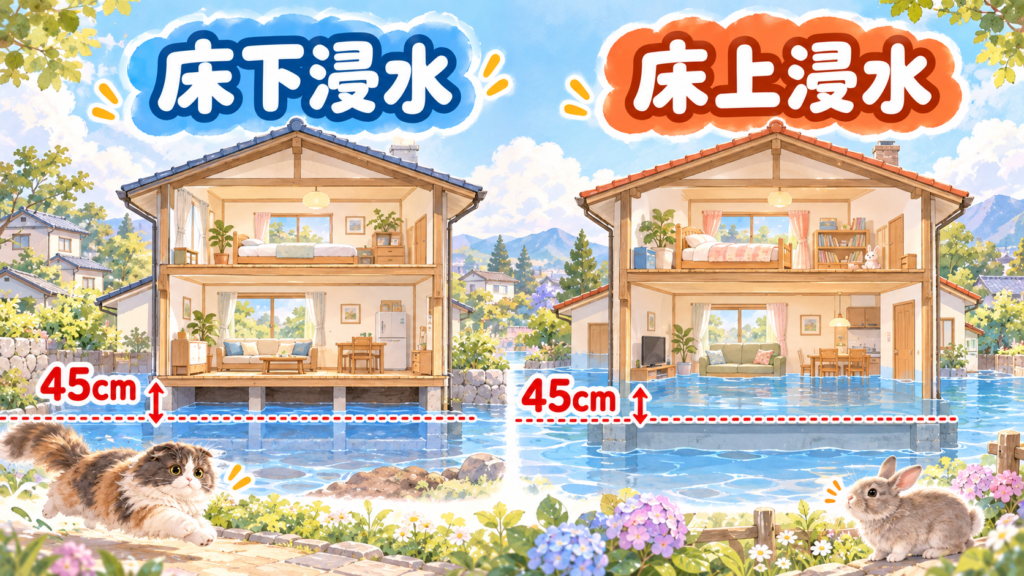
なお、支払いの条件は保険会社や契約によって違います。ご自身の保険証券(補償内容のページ)で確かめてみてください。
📊 実は約4割の契約に、水災が付いていない
損害保険料率算出機構は、「火災保険 水災補償付帯率」というデータを公表しています。これは、各年度末に有効な住宅の火災保険契約のうち、水災を補償している契約の割合(件数ベース)です。
全国の付帯率は、2013年度の76.9%から、2024年度には61.8%まで毎年下がり続けています。11年で15.1ポイントの低下です📉
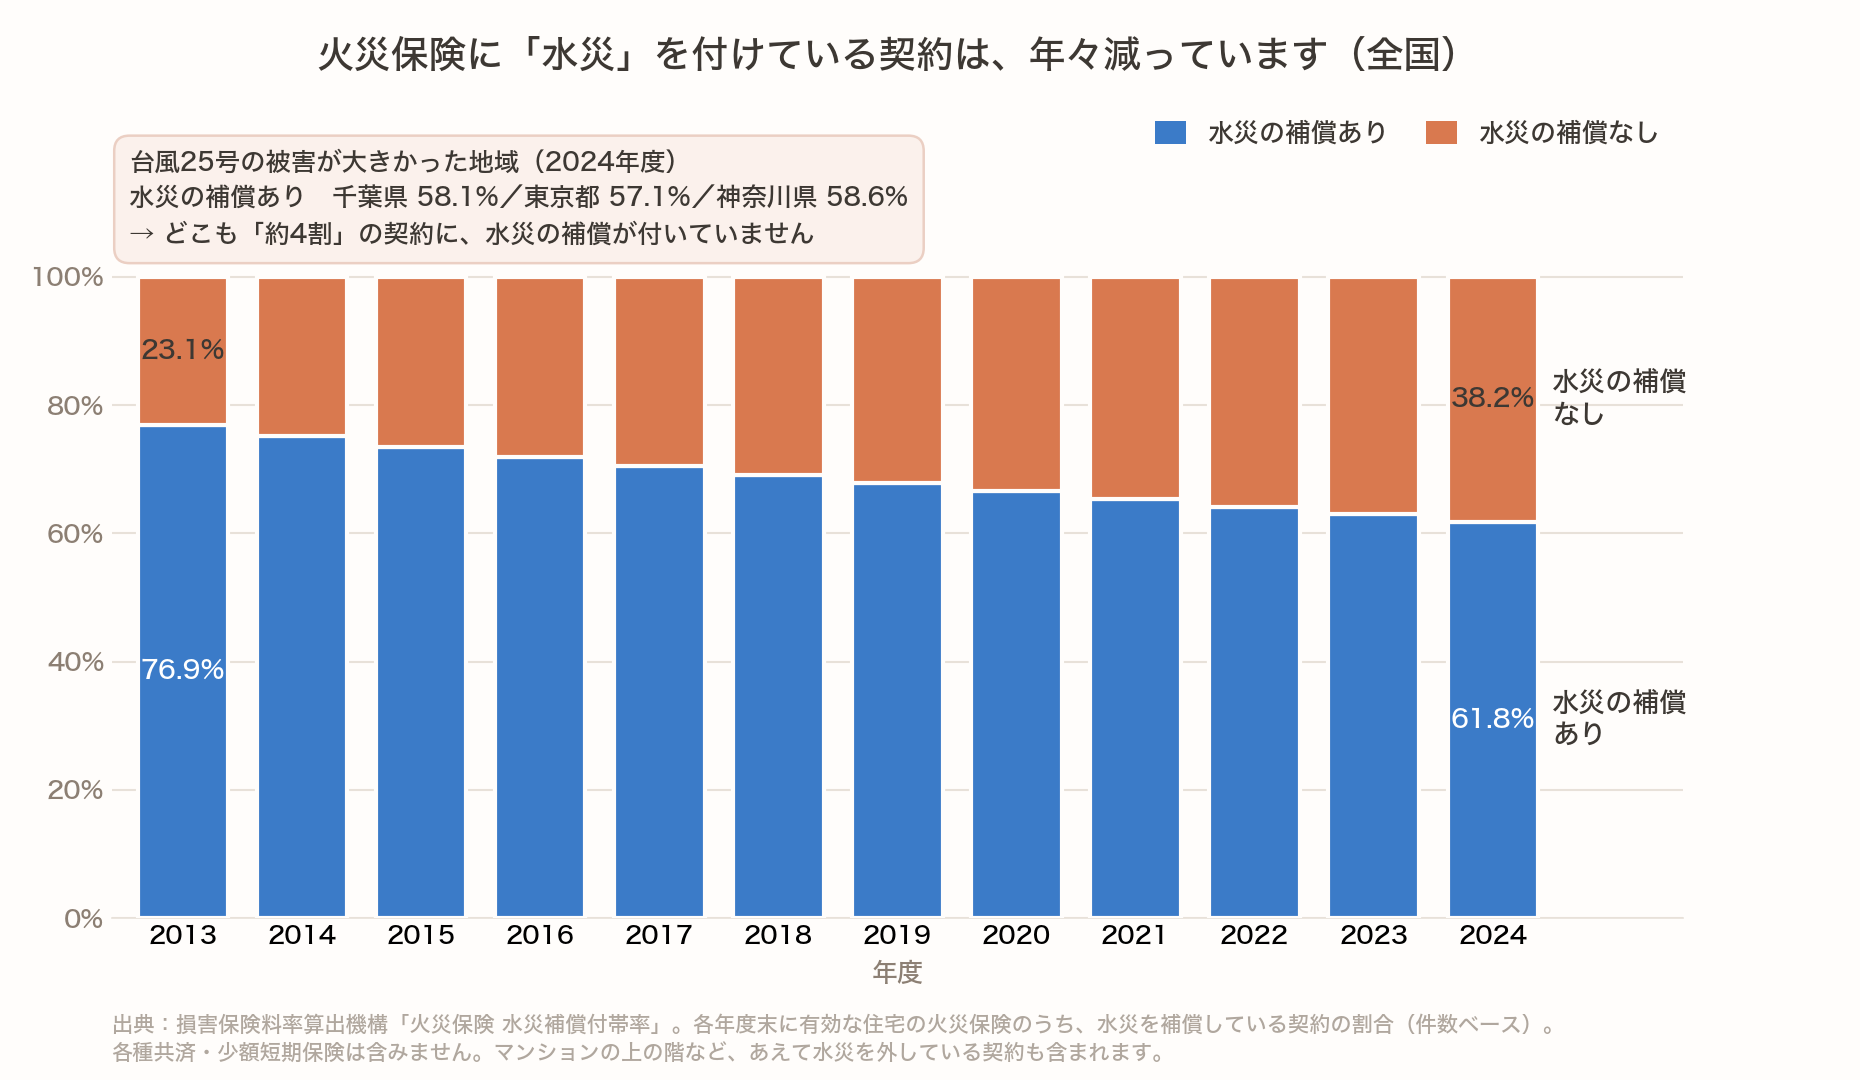
台風25号の被害が大きかった地域の2024年度の数字は、千葉県58.1%、東京都57.1%、神奈川県58.6%です。どこも、約4割の契約に水災の補償が付いていません。
付帯率が下がっている理由について、損害保険料率算出機構は「自分のリスクは低いと判断した人が、保険料節減の目的で自分の火災保険から水災の補償を外す傾向にある」と説明しています。
ただし、注意点があります。この数字には、マンションの上の階など、水災を外すのが合理的な人も含まれています。そのため、「付けていない人が多い=水災はいらない」とは言えません。また、各種共済や少額短期保険の契約は、この数字に含まれていません。
🗾 2024年10月から、水災の保険料は「住んでいる場所」で5段階に
損害保険料率算出機構は、2023年6月に参考純率を改定しました。参考純率とは、保険会社が保険料を決めるときの目安になる率のことです。この改定で、それまで全国一律だった水災の料率が、市区町村ごとに「1等地」から「5等地」までの5段階に分けられました。多くの保険会社で、2024年10月からの契約に反映されています。
- 保険料がいちばん高い地域といちばん安い地域の差は、約1.2倍です。これは火災・風災・水災などの補償を合計した数字です。また参考純率での数字なので、実際の保険料の差とは異なります。
- 細分化しなかった場合と比べて、1等地は平均で約6%低い水準、5等地は平均で約9%高い水準になりました。
自分の市区町村が何等地かは、損害保険料率算出機構のサイト「水災等地検索」で調べられます。
大事な注意点もあります。損害保険料率算出機構によると、等地が低いのは「他と比べて相対的にリスクが低い」という意味です。どの等地でも、水害は起きています。また、等地は内水氾濫や土砂災害も含めて判断されているため、洪水ハザードマップとは一致しないこともあります。
🏠 我が家が水災を付けていない理由
ここで改めて、我が家の話をします。我が家は一軒家で高台にあり、土砂崩れも起きる場所ではありません。そのため、水災は付けていません。
これは何となく決めたわけではありません。家を買うときにハザードマップを確認しており、そのうえでの判断です。
さきほど紹介した「自分のリスクは低いと判断した人」というのは、まさに我が家のような家庭のことだと思います。
見積もりで「水災の有無」による保険料の違いを見た
2年ほど前、火災保険を一括見積もりで選びました。そのとき、水災を付けるか外すかで、保険料がいくらか変わりました。正直、金額までは覚えていません。それでも、水災を付けるかどうかで保険料が変わることは、見積もりで実際に見て知りました。
保険は「貯金でカバーしきれない損害」に備えるもの
私は、保険を「自分の貯金ではカバーしきれない損害に備えるもの」と考えています💰
床上浸水や土砂災害で家が大きく壊れたら、修理や家財の買い替えで大きな出費になりやすいですよね。これは、まさに保険で備えるべき種類の損害です。
だからこそ、水害が「起きうる場所」に住んでいるなら、水災は大事な補償です。我が家は、水害が「起きる可能性が低い場所」だと確かめたので外しました。理由はそれだけです。
保険を必要な分だけにする考え方について、詳しくはこちら👇
🛡️ 掛け捨て保険はいくら必要?計算すれば意外と少なくて済みます
🔍 それでも「いらない」とは言い切れない理由
「うちは川から遠いから大丈夫」と思った方もいるかもしれません。でも、川から遠くても、水災と無関係とは限りません。
国土交通省の水害統計(2011〜2020年の合計)では、水害の被害額のうち「川の氾濫(外水氾濫)」によるものは56.2%でした。残りの43.8%は、内水氾濫や土砂災害など、それ以外によるものです(損害保険料率算出機構の資料より)。
損害保険料率算出機構によると、マンションなど一定の高さがある建物でも、大雨による排水管の逆流などの被害が実際に起きています。川から離れた地域でも、土砂災害などの被害が起きています。
確かめたい3つのこと
- ① ハザードマップ:国土交通省の「ハザードマップポータルサイト」では、洪水・内水・土砂災害・高潮を地図に重ねて見られます。洪水だけでなく、内水と土砂災害も見るのがポイントです。
国土交通省 ハザードマップポータルサイト - ② 水災等地:自分の市区町村が何等地かを確認します。
損害保険料率算出機構 水災等地検索 - ③ 家の場所と形:高台にあるか、低い土地にあるかを確認します。あわせて、川や崖の近くか、地下や半地下があるかも確認してください。
💡 迷ったら「水災あり」と「水災なし」の両方で見積もる
確かめても迷うときは、私のように「水災あり」と「水災なし」の両方で見積もってみるのがおすすめです。
両方の保険料を並べると、「水災の分の値段」が見えてきます。そのうえで、確かめた自宅のリスクと見比べて決めましょう。そうすれば、何となくではなく、納得して選べます✨
一括見積もりで補償の中身を比べた話について、詳しくはこちら👇
🔥 火災保険の「破損・汚損」っている?いらない?免責金額で決まります
見積もりを取るなら、複数社の条件を一度に並べられる一括見積もりが手軽です。


🚗 家は大丈夫でも、「出先の車」は別の話
冒頭の家族の会話には、続きがありました。
「うちはそういった被害は大丈夫だけど、出先だったりすると被害に遭うかもしれない。特に車とか水没すると大変。気をつけないとね」
車の水没は、火災保険では補償されません。出番になるのは、自動車保険の「車両保険」です。
- 台風・洪水・高潮による車の水没は、車両保険に入っていれば、一般型でもエコノミー型(補償の範囲をしぼったタイプ)でも補償されることが多いです。
- 地震・噴火・津波による損害は、車両保険でも対象外です(特約が必要)。
- 車両保険に入っていなければ、水没した車の修理や買い替えは自己負担になります。
補償の範囲は保険会社や契約によって違うので、保険証券で確かめてくださいね。
ちなみに、私は車両保険に入っていません。対人・対物は無制限にしていますが、車の損害は自分で負担する、という選び方をしています。そのため、もし車が水没したら、修理も買い替えも自腹になります。
大雨の日の基本は、冠水した道には入らないことです。車両保険を付けるかどうかは、貯金や車の価値によって人それぞれなので、押しつけるつもりはありません。
私は自動車保険を、毎年一括見積もりで比べて選んでいます。車両保険のことも含めて、詳しくはこちら👇
🚗 自動車保険を毎年乗り換えて4〜5年|継続すると高くなる理由と車両保険のこと
車両保険のありとなしで比べてみたい方は、一括見積もりで並べてみると違いがわかりやすいですよ。


⚠️ 台風のあとに来る「保険金で修理できます」に注意
国民生活センターは2020年10月、「保険金を使って自己負担なく住宅修理ができる」と電話や訪問で勧誘する業者とのトラブルについて、注意を呼びかけました。相談件数は2019年度に2,684件で、2010年度(111件)の約24倍に増えています。こうした勧誘や契約は、10月前後の秋の台風シーズンに増える傾向があるそうです。
トラブルの例
- 工事をしないと言ったら、「保険金の5割」を違約金として求められた
- 壊れていない瓦を外す細工をされ、黙っているよう言われた
- 保険で直せると言われたのに、保険金が下りなかった
国民生活センターのアドバイス
- すぐに契約しない
- まず、自分の入っている保険会社に相談する
- うその理由で保険金を請求するのは絶対にやめる
- 困ったら消費者ホットライン「188」に相談する
うまい話で家族の大事なお金を狙う手口は、保険に限りません。詳しくはこちら👇
🚨 投資詐欺の見分け方|SNSのLINE誘導と高額商材から家族を守る方法
🐈 私の結論:水災は「場所しだい」
この記事を書いている間も、もなかが急に走り出して部屋を駆け抜けていきました(猫の運動会です🐈)。ココアは鼻をひくひくさせて、何やらにおいを確かめています🐇 こんな何気ない毎日を守るための保険なんだよなあ、と改めて思いました。
水災についての私の結論は、こうです。
「その場所次第じゃないかな?一概にもつけた方がいいとはいえないし、ちゃんと自分の住んでる環境を確認してから水災をつけるべきか検証した方がいいよね」
我が家は、確かめたうえで水災を外しました。みなさんも、まずは住んでいる場所を確かめてから決めてみてください。「確かめないまま決めない」ことが、いちばん大事だと思います。
場所を確かめたら、次は「水災あり」と「水災なし」の保険料を並べてみるところから始めてみてください。
※PR(アフィリエイト広告を含みます)
▶ 見積もりを取ると、水災だけでなく、自転車事故の賠償などに使える「個人賠償責任」の特約が付いているかも、一緒に確かめられます。

📝 まとめ
- 台風の被害は「風災」と「水災」に分かれます。経年劣化による雨漏りは対象外で、車の水没は自動車保険(車両保険)の出番です。
- 水災は、床上浸水・地面から45cmを超える浸水・保険価額の30%以上の損害などが条件になっていることが多く、「床下浸水だけでは出ないことが多い」です。
- 全国の水災補償付帯率は61.8%(2024年度)です。ただし「付けていない人が多い=いらない」ではありません。
- 2024年10月から、水災の保険料は市区町村ごとに5段階になりました。ハザードマップ・水災等地・家の場所と形の3つを確かめましょう。
- 水災が「いる」か「いらない」かは、住んでいる場所しだいです。迷ったら「水災あり」と「水災なし」の両方で見積もって比べましょう。
※本記事の数字や制度の内容は、各出典の公表時点のものです。最新の仕様は公式サイトでご確認ください。
- 国土交通省「令和8年台風第25号による被害状況等について」
- 関東財務局「令和8年台風第25号に伴う災害等に対する金融上の措置について」
- 日本損害保険協会「自然災害等損保契約照会センター」
- 損害保険料率算出機構「火災保険 水災補償付帯率」
- 損害保険料率算出機構「水災等地検索」
- 国土交通省「ハザードマップポータルサイト」
- 国民生活センター「「保険金を使って自己負担なく住宅修理ができる」と勧誘されてもすぐに契約しないようにしましょう!」
📖 あわせて読みたい
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。補償されるかどうかは契約内容によって異なり、最終的には保険会社の判断になります。ご自身の保険証券と保険会社でご確認ください。

コメント