こんにちは、やんともです🐈
金融庁が「投資信託を持っている人のうち、何割がプラスになっているか」を金融機関ごとに公表しました。
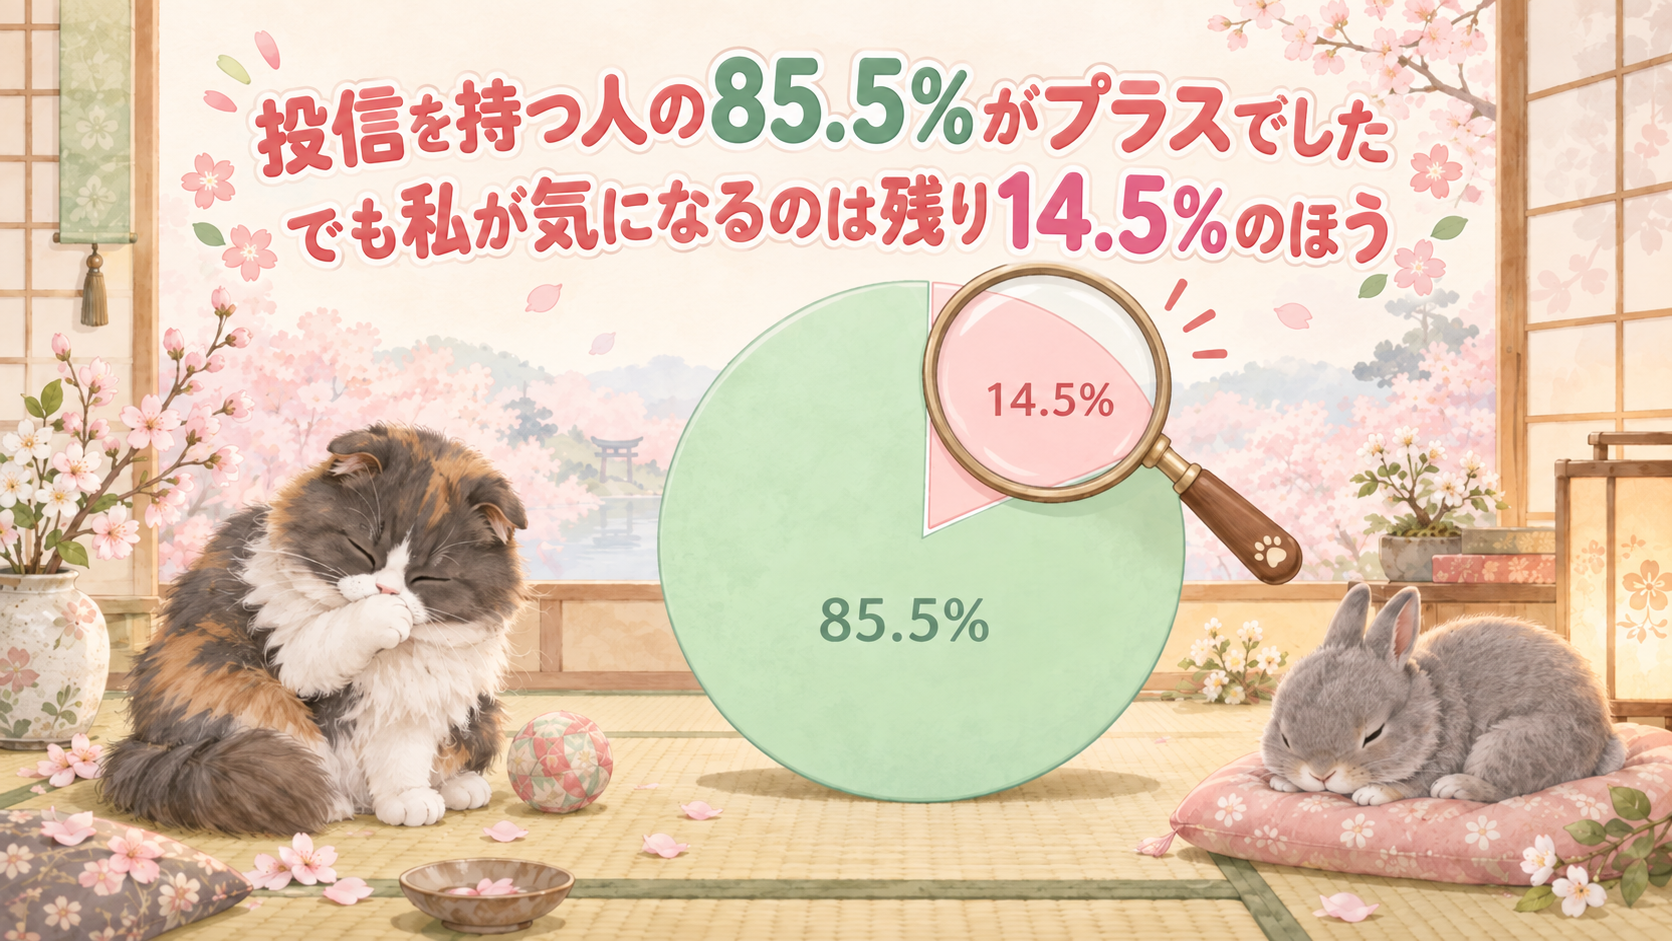
で、結論の数字から言うと——全事業者(244者)の平均で、投信を持っている人の85.5%がプラス。かなり高い数字です。
ただ、この記事で書きたいのは「すごいですね」という話ではありません。私が気になったのは、残りの14.5%のほうでした。
🏛 そもそも「共通KPI」って何?
今回の数字は、金融庁が2026年9月18日に公表した「投資信託の共通KPIに関する分析」というものです(2026年3月末基準)。金融事業者リストと同時に公表されました。
共通KPIというのは、各金融事業者が「共通の定義」で公表する指標のことです。定義がバラバラだと比べようがないので、同じものさしで出してもらって、国民が比較検討できるようにしましょう——というのが金融庁の狙いです。
その中のひとつが「運用損益別顧客比率」。基準日にその金融機関で投信を持っている顧客について、購入時以降のリターンを計算して、全顧客を100%としたときにどう分布しているかを示したものです。
つまり「プラスの人が何%、マイナスの人が何%」が丸見えになる、ということですね。そんなものが公開されていたとは、正直びっくりしました。
🏦 業態別の数字を並べてみます
まずは業態ごとの「運用損益がプラス(0%以上)の顧客割合」です。かっこ内は1年前(2025年3月末)の数字です。
| 業態 | 2026年3月末 | (2025年3月末) |
|---|---|---|
| 投資運用業者(7者) | 89.9% | (81.2%) |
| 協同組織金融機関等(47者) | 87.8% | (67.4%) |
| その他(14者) | 87.3% | (74.1%) |
| 主要行等(15者) | 87.0% | (78.3%) |
| 地域銀行(90者) | 86.3% | (72.5%) |
| 証券会社(71者) | 82.0% | (70.1%) |
| 全事業者(244者) | 85.5% | (243者で71.5%) |
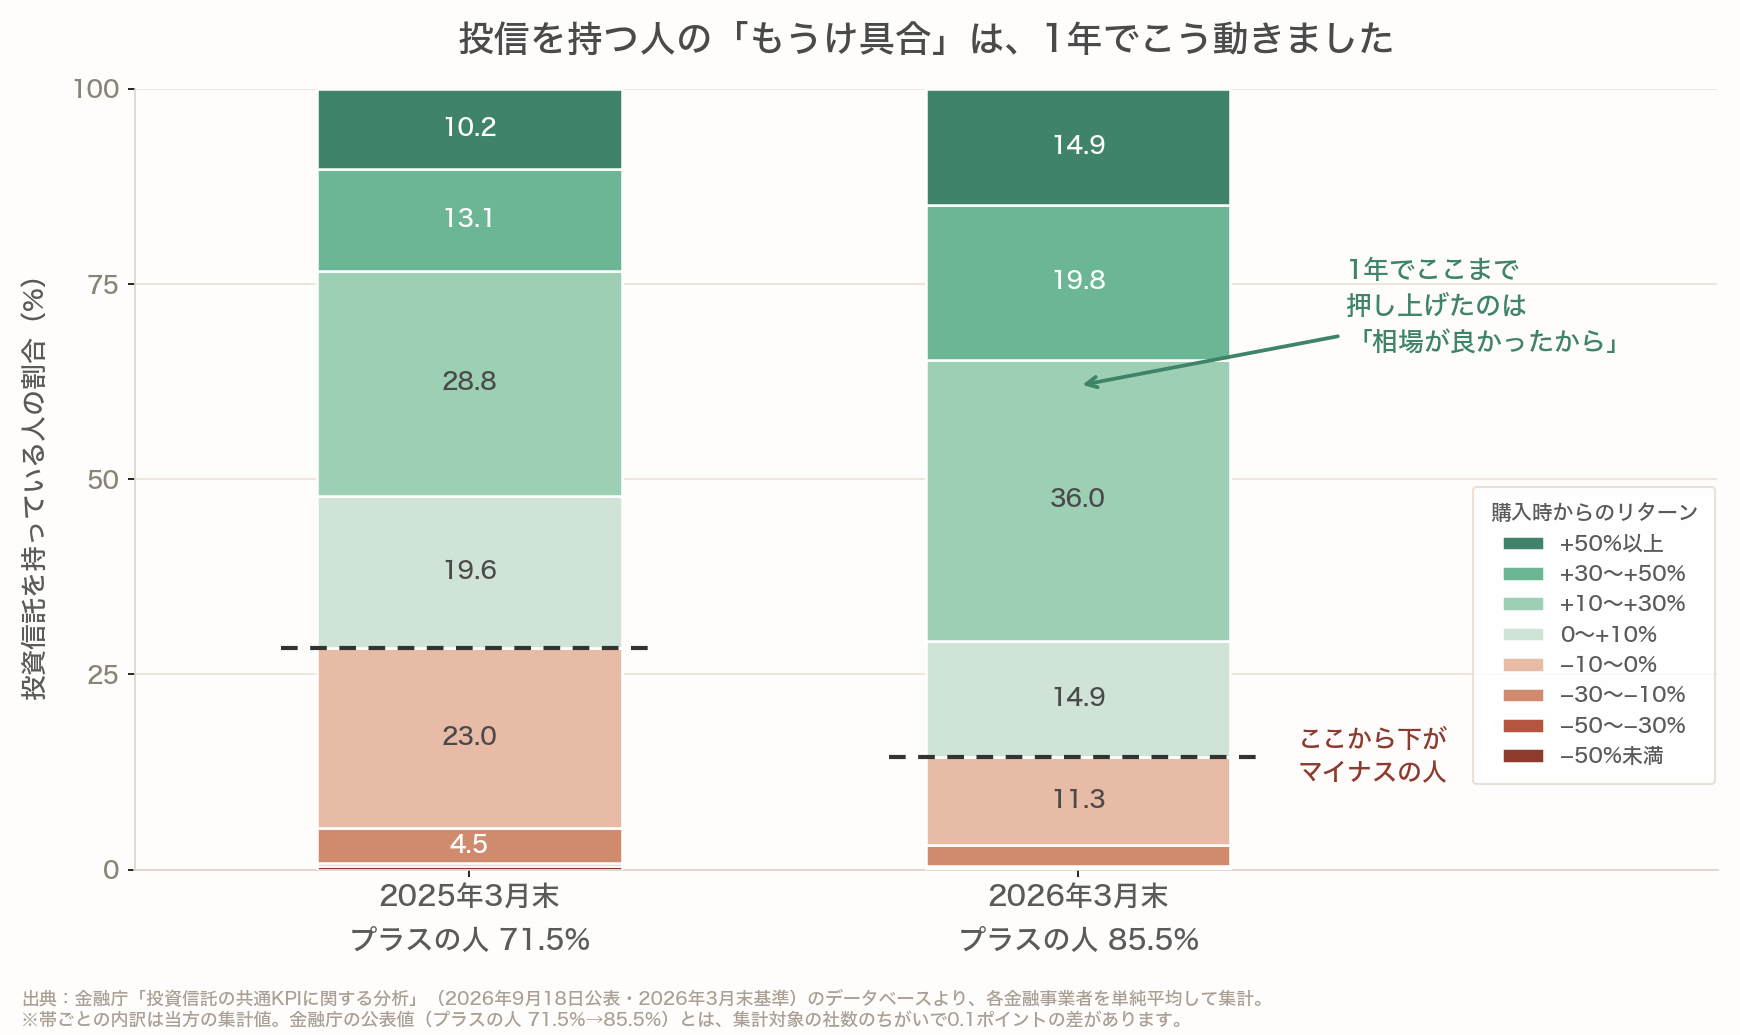
全体で71.5% → 85.5%。1年で14ポイントも上がっています。しかも全業態で上昇していて、業態ごとの差も縮まりました。
証券会社が最下位ですが……
表を見ると、証券会社(71者)の82.0%が業態の中では一番低い数字です。
ただ、私の感想はシンプルで、「最下位かもしれないけど、数%なら誤差みたいなもんじゃない?」です。上から下まで89.9%〜82.0%の間に収まっていて、どこも8割以上がプラス。ここに優劣をつけて語るほどの差には、私には見えませんでした。
そしてなぜ証券会社が一番低いのか、その理由は私には分かりません。この統計から読み取れることではないので、推測でそれっぽい話を書くのはやめておきます。分からないものは分からない、で正直にいきます。
🔍 会社名まで公表されています
個人的に一番驚いたのがここです。業態別だけでなく、会社名ごとの数字も公表されているんですね。PDFのほか、金融庁のExcelデータベースでも確認できます。
たとえばこんな形です(すべて2026年3月末基準・プラスの顧客割合)。
- SBI証券 86.6%
- 楽天証券 84.4%
- 松井証券 90.9%
- マネックス証券 80.9%
- ゆうちょ銀行 89.2%
- 三菱UFJ銀行 86.0%
- みずほ信託銀行 95.9%
誤解のないように先に書いておきますが、これは「こういう形で公表されていますよ」という例として並べただけです。どこが優秀でどこがダメ、という話をするつもりは一切ありません。
私はSBI証券を使っていますが、SBI証券86.6%と楽天証券84.4%の差を見ても、素直な感想は「誤差でしょ」です。2ポイントの違いで乗り換えを考えるようなものではないと思っています。
それに、金融庁自身がちゃんと注記しています。この比率は、各社の投信の取扱開始時期・顧客数・顧客が持っている銘柄などによって変わりうるものであり、取扱開始から間もない場合や顧客数が極端に少ない場合は大きく変動することがある、と。数字の背景がそれぞれ違うので、単純な横並び比較には向かないということですね。
使い方としては、「自分が口座を持っている金融機関の数字を見てみる」くらいがちょうどいいのかなと思っています。
※PR(アフィリエイト広告を含みます)
▶ SBI証券 のNISA紹介ページはこちらから確認できます。私が使っているのはここで、今回の数字は86.6%でした。ご自身の金融機関の数字は、上の金融庁のページで探せます。
📈 でもこれ、偉いわけじゃありません
ここからが本題です。
85.5%がプラス、と聞くと「金融機関ががんばったんだな」と思いたくなりますが、私はそうは思いませんでした。ここ数年、世界的に株価の調子がすごく良かったから、当然の結果なのかなと思うんです。
日本株だけ見てもこうです。
- 2025年の日経平均は年間+26.18%(10,444円の上昇)。大納会の終値50,339円48銭は、年末値として史上初の5万円台でした
- 2026年9月18日の終値は65,018.95円。2025年末からの上昇率は約+29%(計算=(65,018.95 − 50,339.48) ÷ 50,339.48 = +29.2%)
2年続けてこの上がり方です。例年にない強さと言っていいと思います。
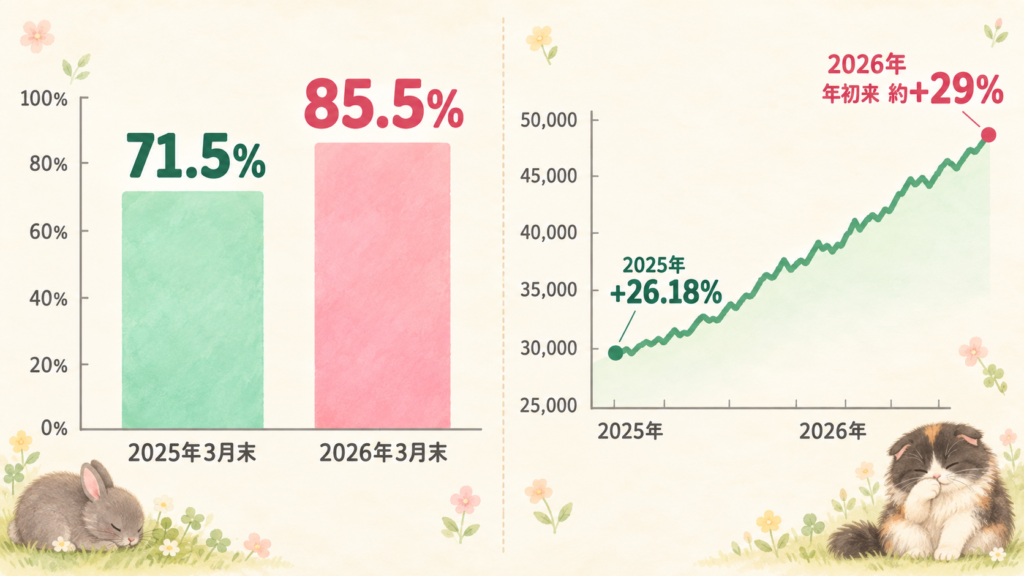
この相場環境で投信を持っていれば、多くの人がプラスになるのは、ある意味自然なことです。だから85.5%という数字は、金融機関の実力というより、相場の顔色がそのまま出た数字だと私は受け止めています。
1年前が71.5%だったことも、それを裏づけている気がします。中身の努力が1年で14ポイント分も変わったというより、相場が変わった、と考えるほうが素直です。
🤔 私が気になるのは、残りの14.5%のほうです
全体が85.5%ということは、14.5%の人は、この強い相場でもマイナスということになります。
正直に言うと、こんなに強い相場なのに、マイナスの人がいるのはちょっと分からないというのが私の率直な気持ちです。買って、持っていただけなら、多くの場合プラスになっていたはずの期間だからです。
ただ、なぜマイナスなのかは、この統計からは分かりません。ここから先はあくまで私の想像として、考えられそうなことを並べるだけにしておきます。
- 売買を繰り返している……高いところで買って、下がって、不安になって売って、また買い直している
- 手数料の高い商品を持っている……買付時にコストがかかると、スタート地点がマイナスから始まります
- 買ったのがごく最近……始めたばかりで、まだ時間が経っていないだけ、というケース
これは私の想像であって、事実ではありません。そして何より、マイナスの人が悪い、という話ではまったくないです。私自身、株を始めたてのころは値動きが怖くて狼狽売りをしてしまった経験があります。あのときの「下がったら怖い」という気持ちは、今でもよく分かります。
ただ、コストの話だけは自分でコントロールできる部分なので、気にする価値はあると思っています。銀行の窓口で投信を買うと手数料が高くなりやすい件について、詳しくはこちら👇
🏦 銀行の窓口で投資信託を買ってはいけない理由|手数料のからくり
🌧 相場が良い年にプラスなのは当たり前です
この記事で一番書きたかったのはここです。
相場が良い年にプラスなのは、当たり前。大事なのは、相場が悪い年に何をするかだと思っています。
85.5%という数字は、次に大きな下落が来たら、あっさり下がるはずです。1年前が71.5%だったのですから。そのとき、自分がどう行動するか。ここで差がつくのだと思います。
私がやっていることは、地味なものばかりです。
- 新NISAではeMAXIS Slim 全世界株式(オルカン)を、相場を見ずに淡々と積み立てる
- 日本株の個別は長期で成長してきた企業を自分で調べて、暴落したときにだけ買う(今は85社ほど保有しています)
- コストの高い商品は持たない。貯蓄型保険はやめて、保険は掛け捨てだけにする
- 投資の前に、家計管理 → 生活防衛資金 → 余剰資金、の順番を崩さない
ちなみに「じゃあ、その日本株はどうやって選んでいるの?」とよく聞かれます。私は高配当の投資信託ではなく、1社ずつ自分で調べて85社まで増やしてきました。ここは私がいちばん時間をかけてきたところです。
買う前に必ず見ている数字は、note にまとめました。詳しくはこちら👇
利回りだけで選んで大失敗。85社の高配当株に投資する私が、買う前に必ず見る12の数字
さらに、私の「合格ライン」の具体的な数字と、実際に保有している7銘柄の中身まで踏み込んだ記事も書いています👇
【全手順公開】高配当株85社をどう選んだか|12の数字の「合格ライン」と、私が今持っている7銘柄の中身(note・有料記事)
ただし念のために書いておくと、これは私の記録であって、始めたばかりの方に真似をおすすめするものではありません。この記事で書いてきたとおり、今プラスになっているのは相場のおかげです。我が家の主役はあくまでオルカンで、日本株はその横に置いているものだと思っています。
長期のインデックス投資が負けにくいと言われるのは、
①世界経済が長期では成長してきたこと
②複利が効くこと
③市場全体に分散されること
④時間分散で高値づかみのリスクが和らぐこと
この4つが重なるからだと理解しています。ただし、これはあくまで一般的な傾向であり、将来の投資成果を保証するものではありません。投資には元本割れのリスクが常に伴います。
🐈 まとめ|私の損益も、相場のおかげです
最後に自分の話を少しだけ。私自身の運用損益は、今のところプラス30%台のゾーンにいます。
でもこれ、私が上手だったからではありません。ここ数年の相場が強かったからです。そこを勘違いしないように、自分に言い聞かせています。数字が良いときほど、自分の実力だと思い込みやすいので。
今回の記事のポイントをまとめます。
- 金融庁が「投資信託の共通KPIに関する分析」で、運用損益別顧客比率を公表している(2026年9月18日公表・2026年3月末基準)
- 全事業者244者の平均で、プラスの顧客は85.5%(1年前は243者で71.5%)
- 会社名ごとの数字も公表されていて、自分の金融機関を確認できる。ただし取扱開始時期・顧客数・保有銘柄などで変わりうると金融庁が注記している
- 85.5%は相場が良かった結果。日経平均は2025年が+26.18%、2026年も年初来で約+29%
- それでも14.5%の人はマイナス。理由はこの統計からは分からない
- 相場が良い年にプラスなのは当たり前。悪い年にどうするかを決めておきたい
この記事を書いている横で、ケージの中のココアが小さく丸まってウトウトしていました。相場が上がろうが下がろうが、この子たちの1日は変わりません。私もそれくらいの温度で、淡々と続けていければいいなと思っています🐰✨
数字や制度の内容は公表時点のものです。最新の仕様は公式サイトでご確認ください。
金融庁:https://www.fsa.go.jp/
📖 あわせて読みたい
- 🏦 銀行の窓口で投資信託を買ってはいけない理由|手数料のからくり
- 💰 オルカンの実質コストはいくら?信託報酬0.05775%だけじゃなかった話
- 🐙 毎月分配型投資信託の闇|タコ足配当と複利が効かない理由をやさしく解説
- 📉 ブラックマンデー再来?暴落が怖い日に初心者がやってはいけない3つのこと
- 📊 NISAの枠、フル活用できなくて大丈夫!データで見る「みんなの本当の積立ペース」
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。

コメント