こんにちは、やんともです🐈
我が家が家を買ったとき、私は住宅ローンを「金利の低さだけ」で選びました。変動金利と固定金利を比べて、単純に数字が小さいほうを選んだのです。今思えば、もっとちゃんと考えるべきでした。
ずーっと低金利が続いていた時代だったので、金利が上がるなんて当時は考えもしなかったんですよね。浅はかだね・・・と、今になって自分に言いたくなります😅
とはいえ、同じように選んだ方はきっと多いはずです。責めたいわけではまったくなくて、「あのときの自分に説明するつもりで、一度ちゃんと整理しよう」と思って書くのがこの記事です。
テーマはこれです。政策金利が上がると、変動金利は上がるのか?固定金利はどうなるのか? 結論を先に言うと、変動は上がる(ただし遅れて)/固定は政策金利では決まらない(だから日銀が動く前に先回りして動く)、です。順番に見ていきましょう📊
🗺️ まず地図から:4つの金利のつながり
ニュースで出てくる金利の名前がバラバラで混乱しますよね。私も混乱していました。まずは関係を1枚の地図にします。
| 順番 | 金利の名前 | だれが決める/どう決まる |
|---|---|---|
| ① | 無担保コールレート(オーバーナイト物) | 日本銀行。銀行同士が1日だけお金を貸し借りするときの金利。2026年9月時点で1.25%程度 |
| ② | 短期プライムレート | 銀行が「信用の高い企業に1年以内で貸すときの基準」として決める金利。2026年8月3日に2.125%→2.375%へ |
| ③ | 基準金利(店頭金利) | 短期プライムレートに一定の幅を乗せたもの。年2回(4月1日・10月1日)見直すのが一般的 |
| ④ | 適用金利 | 基準金利から自分の優遇幅を引いたもの。=毎月払っている変動金利 |
ここで面白いのが、実は「政策金利」という名前の金利は存在しないということ。日銀が実際に動かしているのは①の無担保コールレート(オーバーナイト物)で、それを報道が分かりやすく「政策金利」と呼んでいるだけなんです。私はこれを知ったとき、ちょっとスッキリしました✨
2026年9月18日、日本銀行はこの無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促すことを決定しました(賛成7・反対2)。反対したのは浅田委員と佐藤委員で、理由はそれぞれ「コアCPIが2%を下回るなかで据え置きが望ましい」「このタイミングでの利上げは適切でない」というものでした。
さらっと出てきたコアCPIは、「生鮮食品を除いた消費者物価指数」のことです。野菜や魚は天候でどうしても値段が跳ねるので、それを外して「物価の本当の流れ」を見るための数字ですね。ちなみにこの「コア」、日本とアメリカで中身がちがいます。日本は生鮮食品だけを除きますが、アメリカは食品もエネルギーも除くんです。
コアCPIの読み方と、日米の「コア」のちがいは、詳しくはこちら👇
🇯🇵 今週金曜は「日本のCPI」発表。米CPIと何がちがう?やさしく先回り解説
新しい方針の適用は翌営業日の9月24日から。あわせて補完当座預金制度の適用利率は1.25%、基準貸付利率は1.5%とされています。
⏳ 変動金利は、日銀が動いた「あと」についてくる
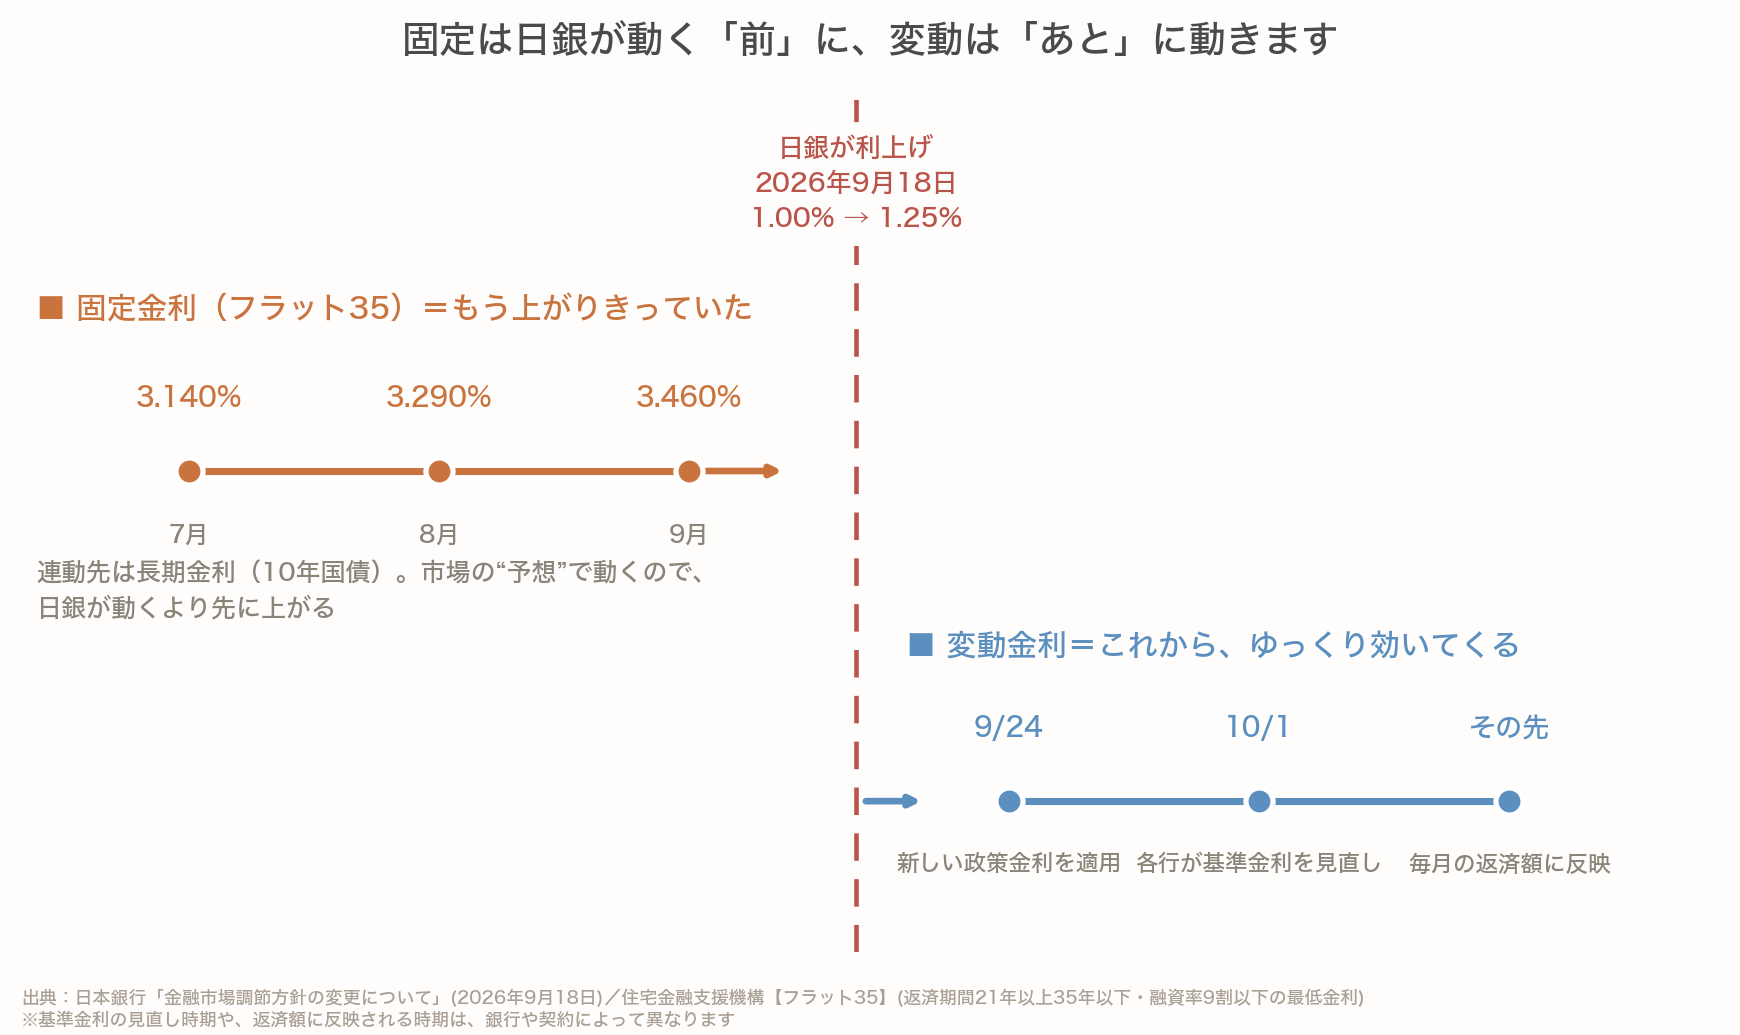
さて、①が上がったからといって、翌月から返済額が上がるわけではありません。地図の①→②→③→④を、金利は順番に下っていくからです。
- 9月18日:日銀が決定 → 適用は9月24日から
- 銀行が短期プライムレートを見直す
- 各行の基準金利は4月1日・10月1日に見直すのが一般的
- そこから、実際の返済額に反映されるのはさらに先
つまり変動金利は、日銀が動いてから数か月〜1年ほど遅れてついてくるのが基本の形です。ちなみに2026年9月時点の変動金利の相場は、地銀1.23%/メガバンク1.25%/ネット銀行1.29%程度が目安と言われています(モゲチェック調べ)。ただしこれは商品や優遇幅で大きく変わるので、あくまで「そのあたり」という幅のある話として受け取ってください。
変動金利の返済額が実際にいつ上がるのかについて、詳しくはこちら👇
🏠 住宅ローンの変動金利、上がることはもう決まっています|それでも私が借り換えない理由


📈 固定金利は何で決まる?=長期金利
いっぽう固定金利は、上の地図には乗っていません。フラット35などの固定金利が見ているのは、長期金利=新発10年物国債の利回りです。
では長期金利は何で動くのか。ここが肝心で、「これから日銀はどうするか」「インフレはどうなるか」「国の財政はどうか」という市場の“予想”で動きます。誰かが決めるのではなく、国債を売り買いする人たちの見通しの集合体なんですね。
予想で動くということは、実際に日銀が動く前に、先回りして動くということ。ここが固定と変動の決定的な違いです。
長期金利そのものの水準については、詳しくはこちら👇
📈 長期金利が30年ぶりの高さに!住宅ローン・預金・オルカンはどうなる?
⚡ だから固定は「先に」動いていた:9月18日の実例
この「時間差」が、すごく分かりやすく出た日があります。日銀が利上げを決めた2026年9月18日です。
この日の長期金利は2.985%(17:58時点)、前日比−0.005%。利上げの当日なのに、ほとんど動いていません。市場がすでに織り込んでいたからです。
では固定金利はどうだったか。フラット35(返済期間21年以上35年以下・融資率9割以下)の最低金利の推移はこうです。
- 2026年7月:年3.140%
- 2026年8月:年3.290%
- 2026年9月:年3.460%(現行制度になった2017年10月以降で過去最高の水準)
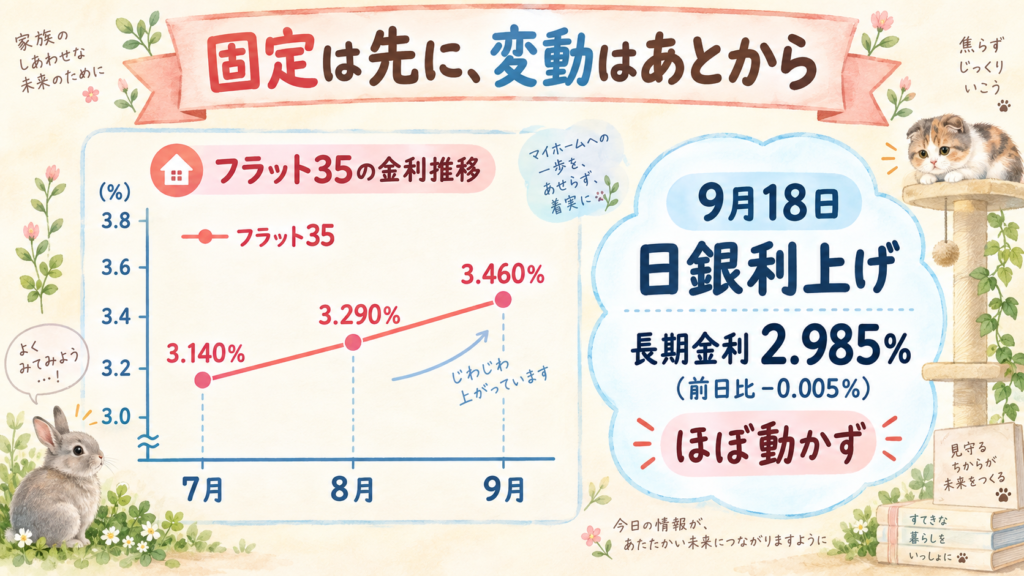
日銀が9月に動く前から、7月・8月とすでに上がり続けていたわけです。ちなみに同じ2026年9月で、フラット20(返済期間20年以下・融資率9割以下)は年3.140%、36年以上50年以下は年3.700%となっています。
「固定のほうが先に上がる」──これ自体は私も知ってはいたのですが、数字を並べてみると本当にきれいに出るものだなと思いました。
💭 【やんともの本音】上がるペースが、ちょっと早い
ここからは正直な気持ちを。
いつかは上がるとは思っていました。でも、上がるペースがちょっと早いなというのが本音です。
長い低迷のなかで、ようやく実質賃金がプラスに転じてきたところでもあります。2026年1月の毎月勤労統計で実質賃金は前年比+1.4%となり、2024年12月以来のプラス。2月+1.9%、3月+1.0%と3か月連続でプラスでした(厚生労働省の統計をもとにした第一生命経済研究所の分析)。
ただしこれは2026年1〜3月時点のデータで、「今もプラスが続いている」という話ではありません。秋以降は食品の値上げや電気・ガス代しだいで、再びマイナスに沈む恐れもあるという指摘もあります。
せっかく賃金が追いついてきたのに、金利も一緒に上がっていく。複雑な気持ちになります。円安を止めたい事情もあるのかもしれませんが、そこは私には分かりません。
そして何より、変動金利で「金利上昇のリスクを自分が背負う」と選んだのは私自身です。だからどうしようもない、というのが結論。文句を言う相手はいないんですよね😌
周りでも住宅ローンの話はよくします。変動で借りている人が多いので、「固定にしとけばよかったなあ」という声はちらほら聞こえてきます。みんな同じところで考えているんだなと思います。
そんな話をリビングでしていると、キャットタワーのてっぺんから、もなかが「何を難しい顔してるの」という感じで家族を見下ろしていました🐈 その横でココアは、遠くの物音に気づいて耳をぴんと立て、じっと音のするほうを見ています。彼らには金利も国債も関係なくて、その呑気さに毎回救われます✨
⚖️ 結論:リスクを銀行が背負うか、自分が背負うか
これから家を買う人に「変動と固定、どっちがいい?」と聞かれることがあります。私の答えは「わからない」です。
意地悪で言っているのではありません。その質問は、実質的に「これから金利がどうなりますか?」と聞いているのと同じだからです。それが分かる人はいません。
ただ、ひとつだけ言えることがあります。
固定か変動かは、金利上昇のリスクを銀行が負担するのか、借りる側が負担するのかの違いです。
- 固定:金利が上がるリスクを銀行が引き受けてくれる。そのかわり、最初から金利は高い
- 変動:金利が上がるリスクを自分が引き受ける。そのかわり、今の金利は低い
どちらが得か・損か、ではなく等価交換なんですよね。安心を買うか、今の負担の軽さを取るか。銀行も慈善事業ではないので、リスクを引き受ける分はきちんと金利に乗っています。
だからこそ、「金利が低いから」だけで決めないでほしい。かつての私への手紙のつもりで書いています。よく考えて、納得して選ぶ。それだけで十分だと思います。
📝 まとめ
- 「政策金利」という名前の金利は存在せず、日銀が動かしているのは無担保コールレート(オーバーナイト物)。2026年9月時点で1.25%程度
- 変動金利は無担保コールレート → 短期プライムレート → 基準金利 → 適用金利の順に伝わる。だから日銀が動いた「あと」に遅れてついてくる
- 固定金利は長期金利(新発10年物国債の利回り)で決まり、市場の「予想」で動くので日銀より先に動く
- 実例:2026年9月18日の利上げ当日、長期金利は2.985%で前日比−0.005%とほぼ動かず。一方フラット35は7月3.140%→8月3.290%→9月3.460%とすでに上がっていた
- 固定と変動は金利上昇リスクを銀行が背負うか、自分が背負うかの違い。どちらが得かは誰にも分からない
住宅ローンは、家計の固定費のなかでもいちばん大きな項目です。我が家も固定費の見直しは地道に続けていますが、ローンだけは「見直す」より「仕組みを理解して納得しておく」ことが先だと感じています。
なお、本記事の数字は執筆時点で確認できた公表資料をもとにしています。金利や制度の最新の仕様は、必ず公式サイトでご確認ください。
- 日本銀行:https://www.boj.or.jp/
- 住宅金融支援機構【フラット35】:https://www.flat35.com/
- 厚生労働省 毎月勤労統計調査:https://www.mhlw.go.jp/toukei/list/30-1.html
📖 あわせて読みたい
- 🏠 住宅ローンの変動金利、上がることはもう決まっています|それでも私が借り換えない理由
- 📈 長期金利が30年ぶりの高さに!住宅ローン・預金・オルカンはどうなる?
- 📉 金利が上がると債券は下がります|「安全資産」が5年間マイナスだった話
- 🏦「利息がいい銀行」を探すのはやめました|定期預金は国債に勝てません
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。

コメント