こんにちは、やんともです🐈
毎月はじめに書いている「月次まとめ」、今回は2026年9月分です📊
9月は昔から「株が下がりやすい月」と言われます。8月末には、日経平均の63年分のデータを使って、この言い伝えを調べてみました。
9月の言い伝えについて、詳しくはこちら👇
📉「9月は株が下がりやすい」は本当?日経平均63年分のデータで調べました
では、2026年の9月はどうだったのか。答えを先に書きます。
日経平均は+0.67%、オルカンは−2.86%でした。日経平均が大きく下げてオルカンは小さな下げだった7月と、ちょうど逆の動きです。主な理由は「円高」でした💱
そして先に言ってしまうと、9月の我が家は投資まわりで「何もしてない」です。
この記事で分かること✨
- 2026年9月の日経平均・オルカン・ドル円の動き
- 日経が上がってオルカンが下がった主な理由
- 「9月は下がりやすい」の答え合わせ
- 9月の金利の話と、国の景気の数字がどうなっているか
[[ILLUSTRATION:2|lifestyle]]
📊 2026年9月の相場(3つだけ)
まずは毎月見ている3つの数字です。
| 項目 | 8月末 | 9月末 | 変化 |
|---|---|---|---|
| 日経平均株価 | 66,311.93円 | 66,753.72円 | +441.79円(+0.67%) |
| オルカン基準価額 | 38,905円 | 37,791円 | −1,114円(−2.86%) |
| ドル円(TTM) | 160.02円 | 157.35円 | 2.67円の円高 |
オルカンは「eMAXIS Slim 全世界株式(オール・カントリー)」のことです。ドル円のTTMは三菱UFJリサーチ&コンサルティングが公表しているレートで、朝に決まるため、市場の実勢とは差が出ます。9月の月中平均のTTMは156.42円でした。
もうひとつ見ておきたいのが、オルカンの「純資産総額」(ファンド全体の大きさ)です。8月末は13兆8,964億円、9月末は13兆8,795億円で、ほぼ横ばいでした。
基準価額が2.86%下がったのに、純資産はほとんど減っていません。値下がり分だけなら約13兆4,985億円になる計算なので、単純計算で約3,800億円が新しく入ったことになります(あくまで目安の計算です)。下がった月にも、新しいお金が入り続けていたということですね。
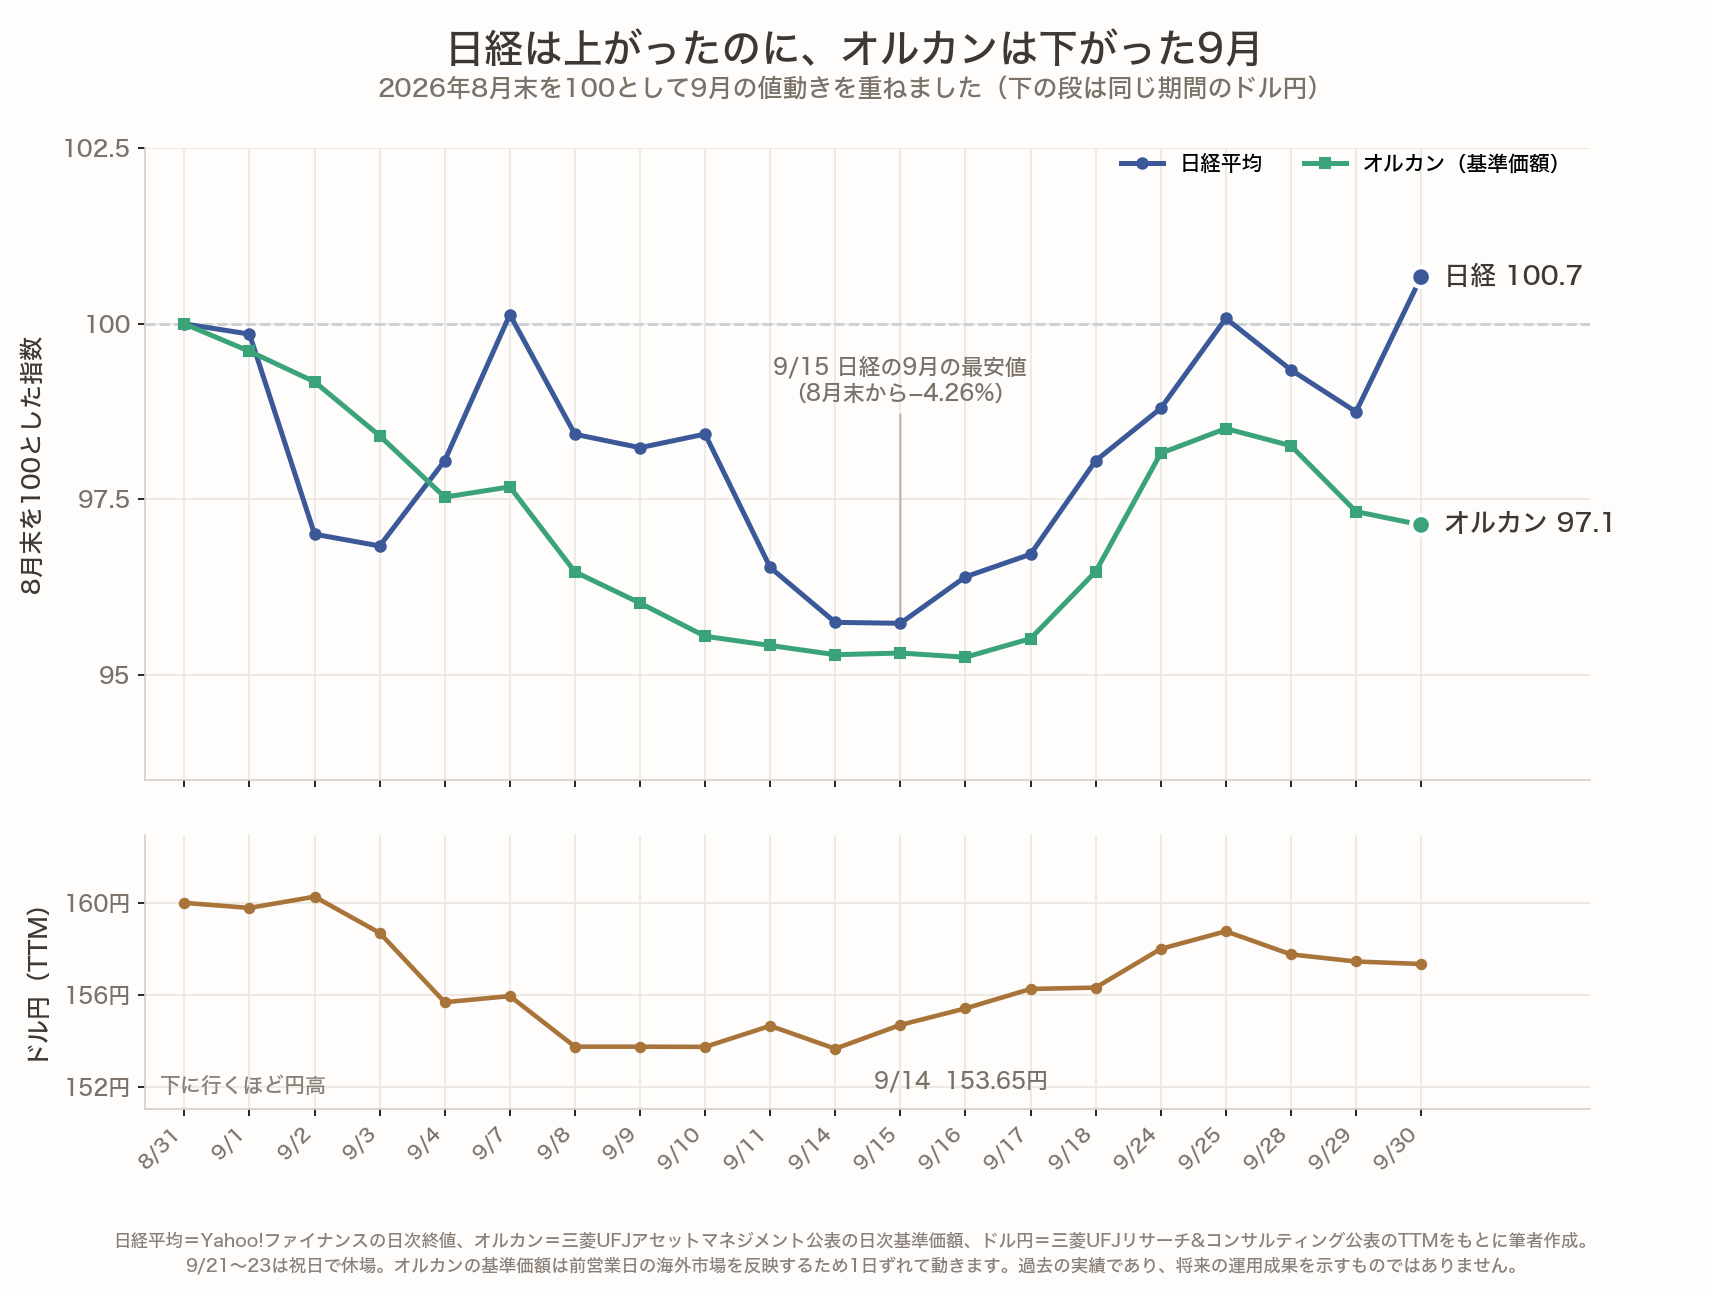
グラフを見ると、日経平均は9月15日に8月末から−4.26%まで下げたあと、月末に戻しています。一方のオルカンは、月末まで戻りきりませんでした。下の段のドル円は、9月半ばに153円台まで円高になっています。
なぜ逆になった? 主な理由は円高
オルカンの中身は、アメリカが約63%、日本は約5%(国別で2位)です。残りのほとんども海外の株です。
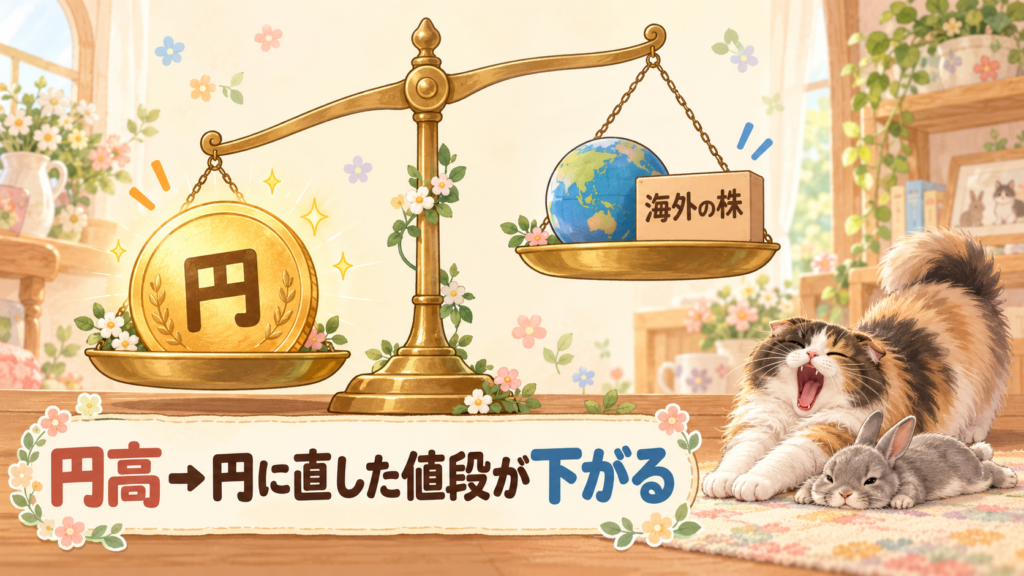
海外の株は、円高になると「円に直したときの値段」が下がります。株そのものの値段が変わらなくても、円の価値が上がれば、円で見た金額は小さくなるからです。
9月のドル円は、8月末の160.02円から、9月14日には153.65円まで円高になりました(TTM)。月末は157.35円です。さらにアメリカの株も、月末にかけて長期金利の上昇が重しになって軟調でした。
日経平均は日本の株なので、円高の影響を直接は受けません。なお、オルカンの基準価額は前の営業日の海外市場を反映するので、日経平均とは1日ずれて動きます。
円高・円安でオルカンがどうなるか、詳しくはこちら👇
💱 オルカンの「為替ヘッジなし」って大丈夫?円安・円高でどうなるかを解説
3か月並べると
| 月 | 日経平均 | オルカン |
|---|---|---|
| 7月 | −8.14% | −1.30% |
| 8月 | +3.03% | +3.69% |
| 9月 | +0.67% | −2.86% |
6月末から9月末の3か月では、日経平均が−4.72%、オルカンが−0.59%でした。日経平均の3か月の下げについては、日本経済新聞も「日経平均7〜9月に5%安、6四半期ぶり下落」と報じています。
ただ、ここはハッキリ書いておきます。たった3か月の話です。「オルカンは下げに強い」といった法則を作るつもりはありません。月によって、勝ったり負けたりします。
日経が上がってオルカンが下がったことについての私の感想は、「そりゃそういう時もあるよね。」です。
先月の動きについて、詳しくはこちら👇
📊【2026年8月まとめ】夏枯れと言われた8月、日経+3.0%にオルカンは+3.7%でした
✅「9月は下がりやすい」の答え合わせ
8月末の記事では、日経平均の1959〜2021年の63年分のデータで、「9月は月間平均がいちばん弱い月」と紹介しました。
2026年9月の結果はこうなりました。
- 日経平均:+0.67%で、下がらなかった
- オルカン:−2.86%で、下がった
つまり、「何を持っているかで答えが変わった」わけです。
とはいえ、1年分の結果で「言い伝えは当たる」とも「外れる」とも言えません。63年分の平均でも、年ごとに見ればバラバラです。だから私は、季節で売り買いはしません。ハロウィン効果を調べた記事と同じ結論です🎃
季節で売り買いしない理由について、詳しくはこちら👇
🎃「ハロウィン効果」って本当?|直近10年は、ずっと持った人のほうが2倍以上増えていました
🗓 9月に何が起きたか
- 9/1〜2:日本の長期金利(新発10年国債の利回り)が3%台に。1996年以来、約30年ぶりの水準
- 9/2:日経平均が1,889円70銭(2.85%)下げて64,325円64銭。世界的に金利が上がることへの警戒から
- 9/3:1日で約4円の円高になり、ドル円は一時155円30銭。アメリカの財務長官が「円は大幅に過小評価されている」という立場を示していたことや、日銀の追加利上げが近いという見方が背景(三井住友DSアセットマネジメントのレポートより)
- 9/4:S&P500の定期入れ替えを発表(9/21に実施)
- 9/8:4〜6月期のGDP(2次速報)は年率+1.4%に上方修正、3四半期連続のプラス
- 9/8:7月の実質賃金は+2.4%(現金給与総額は436,401円で+4.7%)
- 9/11:日経平均が1,259円61銭下げて64,011円34銭。原油が1バレル104ドル台まで上がったことと金利の上昇が重し
- 9/15:日経平均の9月の最安値(63,484円10銭)
- 9/16(アメリカ時間):FRBが0.25%の利上げを決定(政策金利3.75〜4.00%)。約3年ぶりの利上げで、全会一致
- 9/18:日銀が0.25%の利上げを決定し、政策金利は1.25%程度に。6月以来3か月ぶりで、9人のうち2人が反対。植田総裁は会見で、連続での利上げや大幅な利上げの可能性も「排除しない」と述べた
- 9/18:8月の消費者物価(全国)は総合+1.9%、生鮮食品を除く総合(コア)+1.7%
- 9/24:アメリカの10年国債の利回りが5.2%台に上がり、約19年ぶりの高さ
- 9/29:9月末の配当の権利落ちなどもあり、日経平均は続落
- 9/30:日経平均が1,272円45銭上げて66,753円72銭で月末。9月の月間では上昇。同じ日に「オルカン高配当」が運用開始
🏦 9月は「金利の月」でした
9月でいちばん印象に残ったのは、「金利の話」でした。振り返ると、日本もアメリカも金利が大きく動いた月です。
- 日本:長期金利が約30年ぶりに3%台/日銀が政策金利を1.25%程度に利上げ(前回の6月から3か月)
- アメリカ:FRBが約3年ぶりに利上げ/10年国債の利回りが約19年ぶりの5.2%台
金利が上がると、身近なところで3つのことが起きやすくなります。
① 株には重しになりやすい
企業がお金を借りるコストが上がって利益を圧迫しやすく、預金や債券と比べたときの株の魅力も相対的に下がりやすいためです。
金利と株の関係について、詳しくはこちら👇
📈 利上げでなぜ株が下がる?小学生にもわかるやさしい解説
② 債券の値段は下がる
すでに出回っている債券は、あとから出る金利の高い債券に比べて見劣りするので、値段が下がります。「安全資産」と呼ばれる債券でも、値下がりはあります。
金利と債券の関係について、詳しくはこちら👇
📉 金利が上がると債券は下がります|「安全資産」が5年間マイナスだった話
③ 変動金利の住宅ローンは返済額に響く
政策金利が上がると、変動金利の住宅ローンの金利も上がりやすくなります。我が家の住宅ローンも変動金利なので、まさに当事者です🏠
政策金利と住宅ローンの関係について、詳しくはこちら👇
🏠 政策金利が上がると変動と固定、どっちの住宅ローンが上がる?
我が家は今のところ借り換えはしていませんが、利上げで返済額が気になる方は、ほかの銀行の条件と比べてみるのもひとつの方法です。住宅ローンを比べられるサービスとしては、株式会社MFSが運営する「モゲチェック」があります。
ただし、
①提携していない地方銀行・信用金庫などは出てこない
②表示される金利や審査の通りやすさは「推定」
③審査をするのは銀行で、モゲチェックが貸すわけではない
という点は知っておきたいところです。
※PR(アフィリエイト広告を含みます)
▶ いまの住宅ローンと、ほかの銀行の条件を比べてみたい方へ(モゲチェック・無料・運営は株式会社MFS)

日銀の利上げについての私の気持ちは、正直に言うと「いやだよ。でもどうしようも無い」です。
🇯🇵 景気はどうなっている?
今月から、月次まとめに「景気がどうなっているか」の章を入れることにしました。今後も毎月続けます。
使うのは、内閣府が毎月出している「景気動向指数」です。生産・雇用・販売など、景気に合わせて動くいくつもの統計をまとめた指数で、いわば国の「景気の体温計」です🌡️ ここでは、今の景気の動きを示す「CI一致指数」を見ていきます。
また、内閣府は指数の動きから、決まった基準にそって毎月「基調判断」というコメントをつけています。
2026年7月分(9月29日公表の改訂値)のCI一致指数は120.6(2020年=100)で、2018年10月以来の高さでした。前の月から1.7ポイント上がっています。
基調判断(速報時)は、2025年6月〜2026年2月が「下げ止まり」、2026年3〜4月が「上方への局面変化」、そして5〜7月は「改善を示している」となっています。
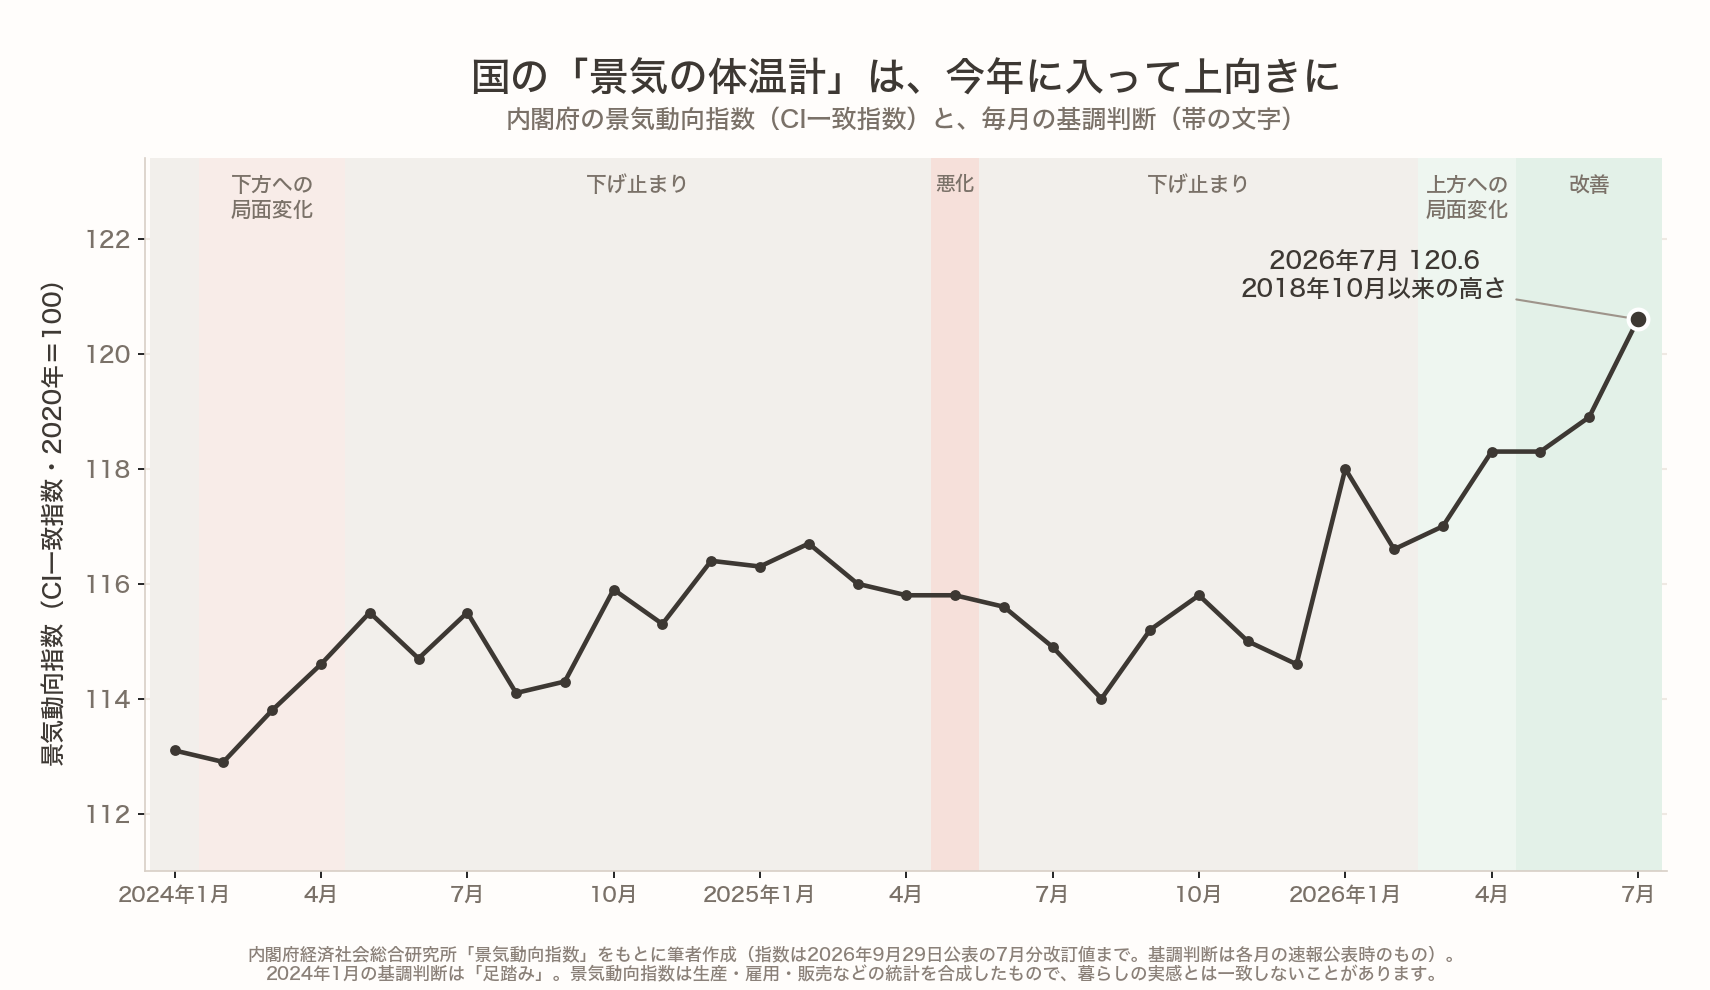
グラフで見ると、去年までは116前後を行ったり来たりしていたのが、今年に入って上向きになっています。判断も「下げ止まり」から「改善」へ、段階を踏んで変わってきました📈
GDP(4〜6月期・2次速報)も年率+1.4%で、3四半期連続のプラスでした。ただし中身を見ると、個人消費は伸び悩み、設備投資は2四半期連続の減少です(大和総研のレポートより)。数字は良くても、中身には強いところと弱いところがあります。
また、景気動向指数はいろいろな統計を合成したものなので、暮らしの実感と一致するとは限りません。
ちなみに我が家はというと、9月の家計は、特に変わったことはありませんでした。
次の材料は、10月1日の日銀短観(企業に景気を聞くアンケート)と、10月7日に出る予定の8月分の景気動向指数です。来月のまとめで見ます。
🛒 暮らしの数字(物価・賃金・値上げ)
- 物価(8月分・総務省 9/18公表):総合+1.9%/コア+1.7%
- 実質賃金(7月分・厚生労働省 9/8公表):+2.4%。現金給与総額は436,401円(+4.7%)
- 食品の値上げ:10月は3,153品目で、2か月連続で3,000品目超え。2026年の値上げは判明分で2万187品目になり、2年連続で2万品目を超えました(帝国データバンク 9/30公表)
それから10月は、社会保険料が変わって手取りが減る人がいる時期でもあります💴
10月の手取りについて、詳しくはこちら👇
💴 10月に手取りが減る理由|社会保険料は4〜6月に「もらった給料」で決まる
🐈 我が家はどうしたか
① 9月にやったこと=何もしていません
9月、投資まわりでやったことは「何もしてない」です。
SBI証券でのオルカンの積立が、いつも通り続いているだけ。積立はこの5年間、ずっとこの形で続けています💰
※PR(アフィリエイト広告を含みます)
▶ 私が新NISAの積立に使っているのは SBI証券 です。NISA口座の紹介ページはこちらから確認できます。
日本株の高配当株は、買い増しを「暴落が来たときだけ」と決めています。9月は日経平均が下がった場面もありましたが、買い増しはしていません。
高配当株をどう選んで、どんなときに買い増しているかは、noteにまとめています。詳しくはこちら👇
利回りだけで選んで大失敗。85社の高配当株に投資する私が、買う前に必ず見る12の数字
「合格ライン」の具体的な数字と、私が持っている銘柄の判定記録まで載せた完全版もあります👇
高配当株の選び方 完全版 ― 初心者でも「減配しにくい会社」を自分で見つける12のチェック項目(note・有料記事)
ただしこれは私の記録であって、始めたばかりの方に真似をおすすめするものではありません。我が家の主役はあくまでオルカンで、日本株はその横に置いているものです。
長く積み立てることは、データ上は負けにくい傾向があると言われます。ただし、これはあくまで一般的な傾向であり、将来の投資成果を保証するものではありません。投資には元本割れのリスクが常に伴います。
② 利上げは「いやだよ。でもどうしようも無い」
日銀の利上げは、変動金利で住宅ローンを借りている身としては「いやだよ。でもどうしようも無い」。これが正直なところです。政策金利を決めるのは日銀で、自分で変えられることではありません。
③ 日経とオルカンが逆に動いても
日経平均が上がって、オルカンが下がった9月。これについても「そりゃそういう時もあるよね。」という感想です。7月はちょうど逆でしたし、1か月だけ見れば、こういう月もあります。
この記事をまとめている横では、もなかが大きく背伸びをして、大あくびをしていました🐈 ココアは前足と後ろ足をぐーんと伸ばして、お腹をぺたっと床につけて休んでいます🐰
④ 9月でいちばん印象に残ったこと=金利の話
9月でいちばん印象に残ったのは、やっぱり金利の話です。日本とアメリカで、同じ月に利上げが重なりました。中身は上の「金利の月」の章にまとめたとおりです。
📖 9月に書いた記事
- 📢 金融庁が税制改正を要望|NISAの枠が売った年に戻る案など家計に関わる4つ
- 🔄 S&P500の中身が入れ替わりました|入れ替え銘柄を見て思うこと
- 🏠 住宅ローンの変動金利、上がることはもう決まっています|それでも私が借り換えない理由
- 🌍 オルカンの中身って、いつ入れ替わるの?|年4回のスケジュールと次は11月11日
- 📊 投信を持つ人の85.5%がプラスでした|でも私が気になるのは残り14.5%のほう
- 🎃「ハロウィン効果」って本当?|直近10年は、ずっと持った人のほうが2倍以上増えていました
🗓 10月に出てくる材料
- 10/1:日銀短観(企業に景気を聞くアンケート)
- 10/7:景気動向指数(8月分)
- 10月の食品値上げは3,153品目
- 10月下旬から:企業の中間決算
予想はしません。来月のまとめで見ます。
✨ まとめ
- 2026年9月は、日経平均+0.67%、オルカン−2.86%。7月とちょうど逆の動きで、主な理由のひとつは円高
- 「9月は下がりやすい」は、日経平均では外れ、オルカンでは当たり。何を持っているかで答えが変わった。ただし1年分の結果で傾向は語れない
- 9月は「金利の月」。日本の長期金利が約30年ぶりに3%台、日銀とFRBがそろって利上げ
- 国の景気動向指数は今年に入って上向き。でも我が家の9月の家計は、特に変わったことはなし
- 我が家がやったことは、何もしていない。オルカンの積立がいつも通り続いているだけ
来月もまた、淡々とまとめます📊
📌 出典・ご確認のお願い
日経平均=Yahoo!ファイナンスの日次終値、オルカンの基準価額と純資産総額=三菱UFJアセットマネジメントの公表データ、ドル円=三菱UFJリサーチ&コンサルティングの公表レート(TTM)、景気動向指数=内閣府経済社会総合研究所、GDP=内閣府、物価=総務省、賃金=厚生労働省、値上げ品目=帝国データバンク、金融政策=日本銀行・FRBの公表、各日の相場の動き=日本経済新聞ほか報道をもとにしています。
数字や制度は変わることがあります。最新の仕様は公式サイトでご確認ください。
📖 あわせて読みたい
- 📊【2026年8月まとめ】夏枯れと言われた8月、日経+3.0%にオルカンは+3.7%でした
- 📉「9月は株が下がりやすい」は本当?日経平均63年分のデータで調べました
- 🏠 政策金利が上がると変動と固定、どっちの住宅ローンが上がる?
- 💱 オルカンの「為替ヘッジなし」って大丈夫?円安・円高でどうなるかを解説
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。
記事中の数字は過去の実績であり、将来の運用成果を示すものではありません。

コメント