100万円を証券口座に1年間置いたままにすると、利息はいくらつくと思いますか。
答えは0円です。1円もつきません🤔
正直に言うと、私はこれを考えたこともありませんでした。金利でどうこうしよう、という発想がそもそもなかったので。
というのも、新NISAのオルカンの積立はクレジットカード払いにしているので、そもそも証券口座にお金を入れる必要がないんです。カードから引き落とされて、毎月勝手に買われていく。ここは本当に手がかかりません。
でも、日本の高配当株を買うときは別です。こちらは自分でお金を用意するので、銀行から証券口座のほうへ動かすことになります。それに、受け取った配当金や、株を売った代金も、証券口座に入ってきます。
そうやって証券口座に入ったお金は、次に何かを買うまで、そのまま置かれることになります。そしてその置き場所には、「預り金」という名前がついています。
今回は、この「預り金」の話と、銀行との連携でどう変わるのかを、私自身の使い方を交えて書いてみます🏦
💤 証券口座の「預り金」には、利息がつきません
証券口座に入金したお金、そして株や投資信託を売った代金は、すべて「預り金」として証券口座の中に置かれます。マイページで見ると「買付余力」などと一緒に表示されている、あの数字です。
ここが今回の出発点なのですが、SBI証券は2011年6月にMRF(マネー・リザーブ・ファンド)の自動買付を終了しています。MRFというのは、かつて証券口座の待機資金を自動で入れておく仕組みだった超低リスクの投資信託のことです。これが無くなった今、預り金には利息も分配金もつきません。
楽天証券も同じくMRFの取扱いを終了しています(その後、別途「楽天・マネーファンド」として取扱いを再開しています)。
つまり、「証券口座に入れておけば少しは増える」は、いまは成り立たないということですね。昔の感覚のまま置きっぱなしにしていると、その分はまるまる0%のままです😅
ちなみに「売った代金がいつから使えるのか」で混乱した経験もあります。詳しくはこちら👇
💰 買付余力があるのに株が買えない?私がつまずいた差金決済の話
🔗 銀行と連携すると、同じお金に利息がつきます
ここで出てくるのが、証券会社と銀行の「連携サービス」です。
- SBIハイブリッド預金…SBI証券とドコモSMTBネット銀行(旧・住信SBIネット銀行)を連携させると使える円預金。残高がそのままSBI証券の買付余力に反映されます
- 楽天マネーブリッジ…楽天証券と楽天銀行の連携サービス
ポイントは、これらは「銀行の預金」だということ。証券口座の買付余力として使えるのに、置き場所は銀行側なので利息がつくんですね。
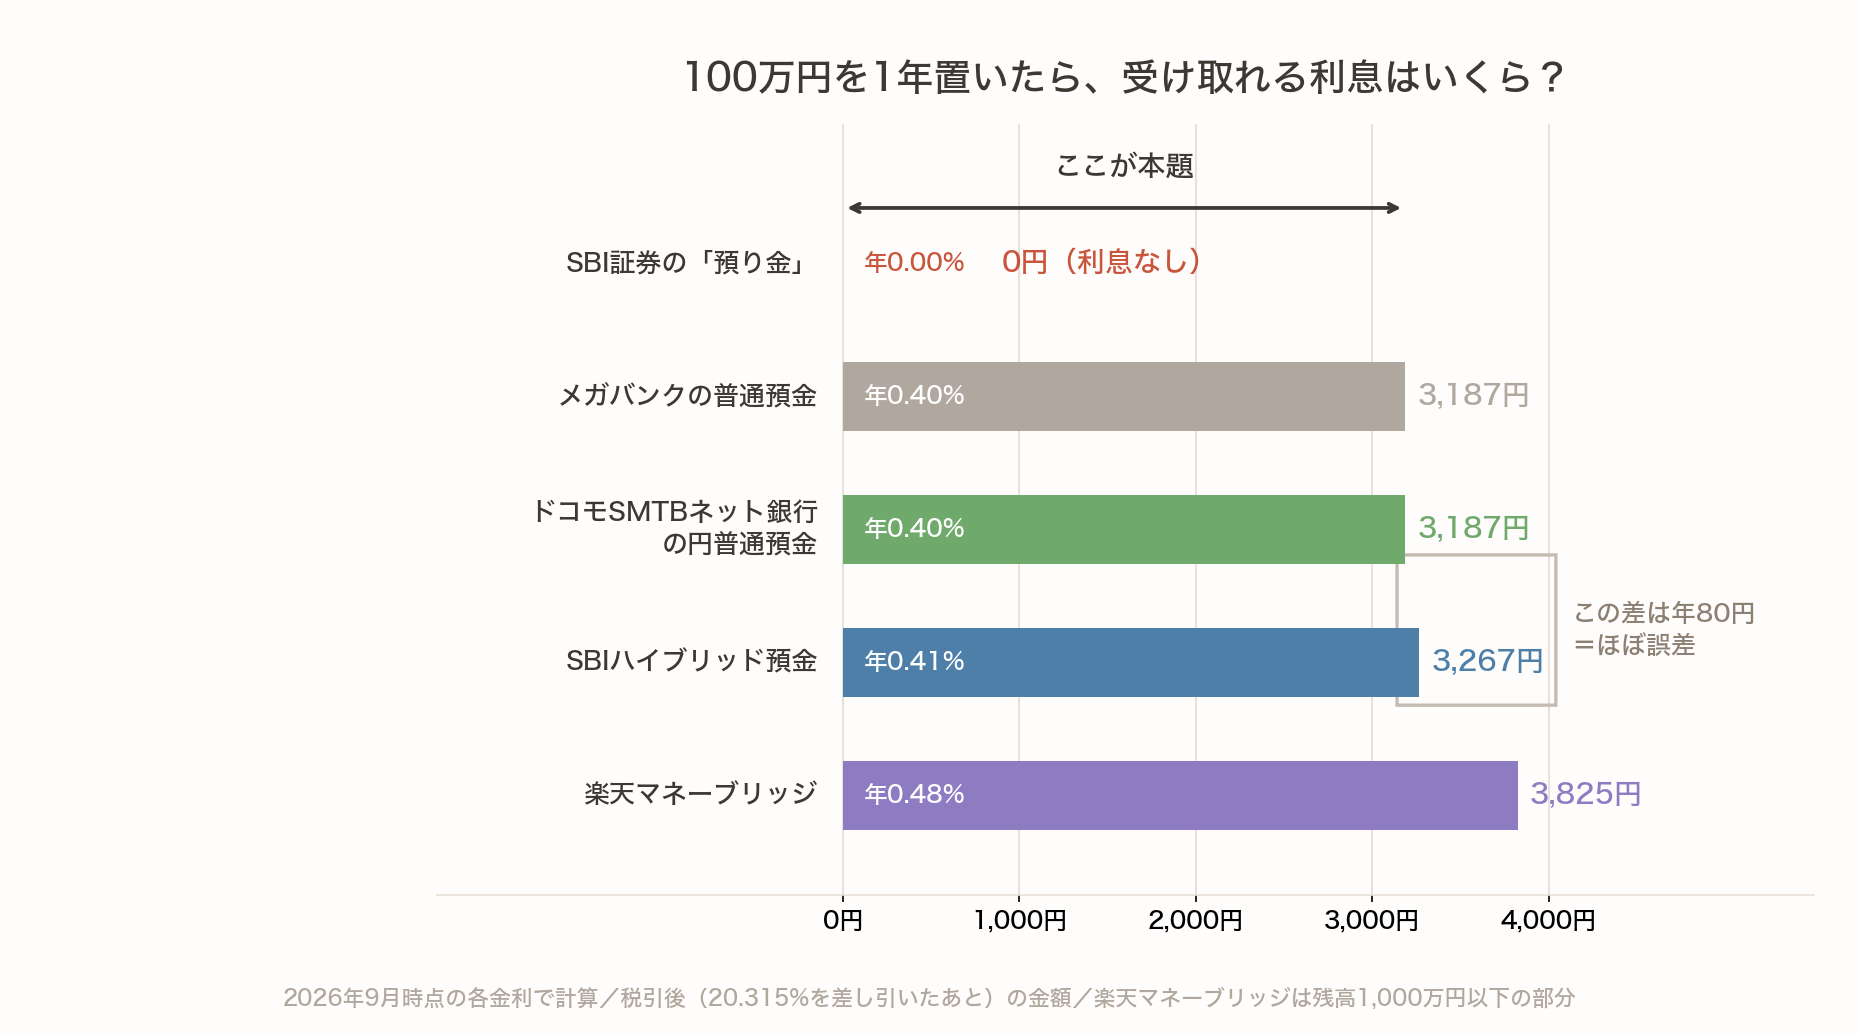
いちばん上の赤い行だけ、棒がありません。証券口座に置いたままだと、100万円を1年預けても利息は0円です。下の4つは、どれも3,000円台。差がついているのは「銀行に移したかどうか」であって、どの預金を選んだかではありません。
金利は2026年9月時点のもので、各社が随時見直します。同じ100万円なのに、置き場所を変えるだけで差が出る。ここが今回いちばん知ってほしいところです📊
⚖️ でも、ここで順位をつけるのは意味がありません
こういう表を出すと、つい「じゃあどこが一番お得?」と探したくなります。でも、私はそこはあまり大事ではないと思っています。
もう一度さっきの数字を見てください。
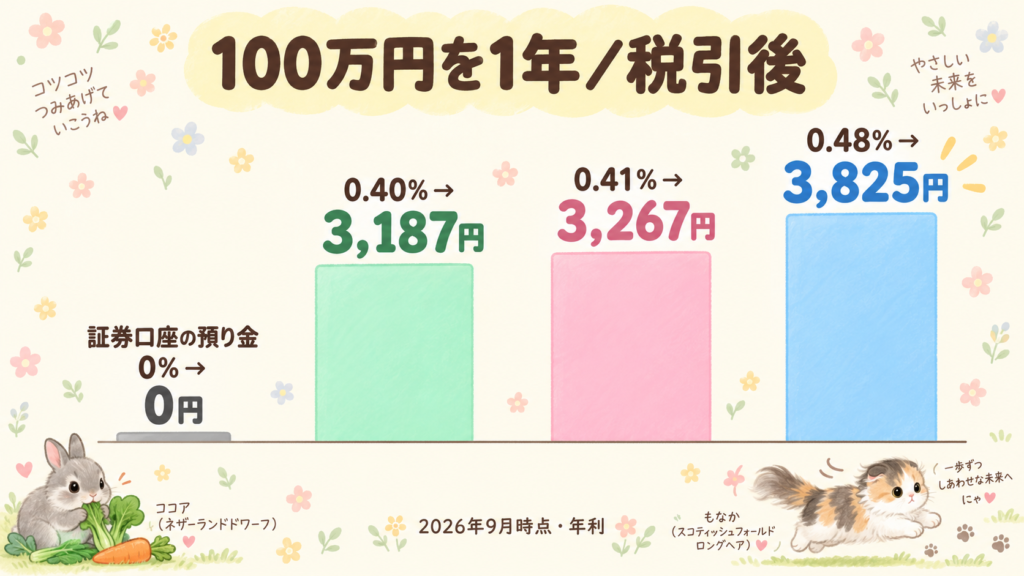
- 0円 → 3,187円(預り金から普通預金へ移した場合)
- 3,187円 → 3,267円(0.40%から0.41%へ乗り換えた場合)
後者の差は年80円です。缶ジュース1本にも届きません。本題は「0円と3,187円の差」であって、「3,187円と3,267円の差」は誤差だと私は考えています。
しかも金利は各社が随時見直すので、今日の順位が来月も同じとは限りません。順位を追いかけて口座を移していたら、手間ばかり増えてしまいます。
なので結論はシンプルで、どの預金商品を選ぶかで悩むより、証券口座に置きっぱなしにしないこと。それだけで十分だと思います。いま使っている証券会社と銀行に連携機能があるかどうか、一度のぞいてみるくらいの温度感でいいはずです😊
🏠 私の使い方は「ふだんは普通預金、買うときだけ移す」
参考までに、我が家の実際の運用です。
- 待機資金は基本的にドコモSMTBネット銀行の円普通預金に入れておく
- 株を買うときにハイブリッド預金へ移すと、SBI証券の買付余力に反映される
- 配当金は「使う」と決めているので、入ってきたら円普通預金に移す
この形にしている理由は、金利ではなく「とにかく出し入れが楽」だから。私は日本株を暴落したときにだけ買うスタイルなので、ふだんは動きがありません。でも急に「今日は買いたいな」と思った日に、数タップで買付余力に反映されるのは本当に助かります。
それと、配当金は「使う」と決めています。日本の高配当株から入ってくるお金は、再投資に回さず、生活のほうで使うつもりで受け取っている。だから証券口座に入ってきたら、そのまま円普通預金へ移しています。
いま振り返ると、これも結果的に「0%の場所に置きっぱなしにしない」を実践していたことになるんですよね。金利のことなんて一度も考えていなかったのに😅 使い道を先に決めていたから、自然とお金が動いていた、というだけの話です。
ちなみにこの連携は、SBI証券を作ったのと同時に一緒に作りました。あとから足したわけではないので、正直「連携するかどうか」で悩んだ記憶すらありません😅
作業をしていると、もなかが急にスイッチが入ったように走り出して、リビングから廊下まで全力で駆け抜けていきます。いわゆる猫の運動会ですね🐈 その横でココアは、野菜をもしゃもしゃと一心不乱に食べている。そんな平和な時間に、スマホで数タップして終わる作業です。
😅 正直に言うと、金利は全く気にしていませんでした
ここは正直に書きます。私はハイブリッド預金の金利を、これまで全く気にしていませんでした。
もともと私が銀行口座を選ぶ基準は、金利ではなく「使い勝手」と「手数料」です。そのスタンスは以前に記事にもしました。詳しくはこちら👇
🏦「利息がいい銀行」を探すのはやめました|定期預金は国債に勝てません
今回この記事を書くために数字を調べてみて、ちょっと笑ってしまいました。円普通預金が0.40%、ハイブリッド預金が0.41%。気にしていなかったのに、結果として損はしていなかったんですね。
要するに、便利だからという理由で選んだ置き場所が、結果的にそのまま正解だったというだけの話です。逆に言えば、利息のために資金をあちこち動かす必要はないということでもあります。0%の場所から出しておけば、あとの差はほとんど誤差ですから。
📛 銀行の名前が変わった件(手続きは不要でした)
2026年8月3日に、「住信SBIネット銀行」が「ドコモSMTBネット銀行」に商号変更しました。ニュースを見て「口座どうなるの?」と不安になった方もいると思います。
結論から言うと、金融機関コード・支店番号・口座番号は変わらず、SBIハイブリッド預金もそのまま使えています。私自身、手続きは何もしていません。ログインしたらアプリのロゴが変わっていたな、くらいの感覚でした。
ただ……名前は正直まだ慣れません😅 口に出すとちょっと長いんですよね。とはいえ機能面では、振込や目的別口座などもともといろいろな機能があって使いやすい銀行だと私は感じていて、そこは変わっていないので安心しています。あくまで私個人の感想ですが、気に入って使っています。
⚠️ ついでに見かける「定期預金1.25%」に飛びつかない
連携の話を調べていると、定期預金のキャンペーンが目に入ります。たとえばドコモSMTBネット銀行では、2026年8月3日〜11月1日に預け入れる円定期6ヶ月ものに年1.25%(税引後 年0.99%)の特別金利というキャンペーンが出ています。
数字だけ見ると魅力的です。ただ、ここで気をつけたいのは使う予定のあるお金を定期に入れないこと。定期は期間中お金が動かせなくなります。「暴落が来たら買いたい」と思っていた資金を固定してしまうと、肝心なときに動けません。
そもそも私は、金利を追いかけて預け先を探すのはやめた側の人間です。ここは深追いせず、待機資金は「出し入れしやすい場所」に置いておく。それで十分だと思っています。
📝 まとめ:大事なのは「置きっぱなしにしないこと」だけ
- 証券口座の「預り金」には利息がつかない(SBI証券は2011年6月にMRFの自動買付を終了)
- 銀行と連携すれば、同じお金が2026年9月時点で0.4%前後の利息のつく場所に置ける
- 100万円1年で、0円と約3,187円(税引後)の差。ここが本題
- 0.40%と0.41%の差は年80円。どの預金商品かで悩むより、0%の場所から出すことのほうがずっと大事
- 連携のいちばんの価値は金利ではなく、出し入れがラクになること
もしこの記事を読んで気になった方は、まず自分の証券口座を開いて、「預り金」がいくらあるかを見てみてください。ゼロならそのままでOKですし、まとまった額が眠っていたら、連携機能があるか確認してみるくらいでいいと思います。
私はSBI証券とドコモSMTBネット銀行を連携させています。連携の設定は、証券会社の口座のページからできます。金利のためというより、出し入れがラクになるので結果的に助かっている、という感じです。
※PR(アフィリエイト広告を含みます)
▶ SBI証券 のNISA紹介ページはこちらから確認できます。預り金の残高も、銀行との連携設定も、口座のページから確認できます。
私は投資の順番として、家計管理 → 生活防衛資金の確保 → 余剰資金で投資、というところは崩さないようにしています。待機資金の置き場所は、その「生活防衛資金をどこに置くか」の話ともつながってきますね🛡️
数字や制度は変わります。金利も、キャンペーンの条件も、各社が随時見直しています。最新の内容は公式サイトでご確認ください。
- SBI証券:https://www.sbisec.co.jp/
- ドコモSMTBネット銀行:https://www.netbk.co.jp/
- 楽天証券:https://www.rakuten-sec.co.jp/
📖 あわせて読みたい
- 🏦「利息がいい銀行」を探すのはやめました|定期預金は国債に勝てません
- 🛡️ 生活防衛資金っていくら必要?投資より先に貯める「お守りのお金」のはなし
- 📉 金利が上がると債券は下がります|「安全資産」が5年間マイナスだった話
- 🚀 新NISAの始め方|SBI証券でオルカン積立を最短で始める完全ガイド
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。金利は各社が随時見直します。記事中の数字は2026年9月時点のもので、最新の金利は必ず各社の公式サイトでご確認ください。

コメント