こんにちは、やんともです😊
火災保険の見積書や契約書を眺めていて、「破損・汚損」という項目で手が止まったことはありませんか?
「これ、いるの?」「外したら安くなるって言われたけど…」——そう迷っている方に向けて、今日は我が家の実体験をまじえて書いていきます。
先に結論を言ってしまうと、「破損・汚損はいらない?」の答えは、あなたの契約の免責金額しだいです。そしてその免責金額、実は自分で選べるものなんです。私はこの記事を書きながらそれを知って、正直けっこう驚きました😳
🧹 掃除機を階段から落として、10,000円が戻ってきた話
以前、掃除機で階段を掃除していたときのこと。手を滑らせて掃除機を落としてしまい、本体とゴミ収集部が派手に割れてしまいました。
そのときに使ったのが、火災保険の「破損・汚損」の補償です。
- 保険会社に電話する
- 割れた部分の写真を送る
- 後日「適用されます」と連絡がくる
- 修理の領収書を送る
- 指定口座に振込
結果は、修理費13,000円/免責金額3,000円/振込10,000円。自己負担3,000円で直せたことになります。
だから私は「破損・汚損はいる派」です。ただし、これには大きな前提があって——それが後半で書く「免責金額」の話になります。
実際の請求の流れについて、詳しくはこちら👇
🧹 家財の破損は火災保険を活用しよう!!
😳 この記事を書きながら、私が知って驚いたこと
掃除機のときの免責金額は3,000円でした。私はずっと、これは「最初からそう決まっているもの」だと思い込んでいたんです。保険会社が決めた数字で、契約者側が触れるところではない、と。
でも調べていて出てきたのが、免責金額は契約するときに契約者自身が設定するものという事実でした。
「え、選べるってどういうこと?免責金額を自分で設定できるってこと??」と、思わず声が出ました。
火災保険を実際に使って、保険金まで受け取った私が知らなかったんです。だからこの記事は、上から「こうしなさい」と教えるものではありません。私自身がつまずいたところを、同じ目線で共有する記事だと思って読んでいただけたらうれしいです☺️
ちなみに、そんな調べものをしている横で、もなか(三毛のスコティッシュフォールド)は丸くなって気持ちよさそうに眠っていました🐈 我が家の平和そのものです。
🤔 そもそも「破損・汚損」ってなに?
正式には「不測かつ突発的な事故」という名前で書かれていることが多い補償です。専門用語っぽいですが、中身はシンプルで、偶然の事故で、建物や家財を壊したり汚したりしたときに使える補償のことです。
ポイントは、これが火災保険の基本補償ではないということ。火事や落雷、風災などとは別枠で、付けるかどうかを自分で選ぶタイプの補償です。だから見積書に「破損・汚損」という行があって、迷うことになるわけですね。
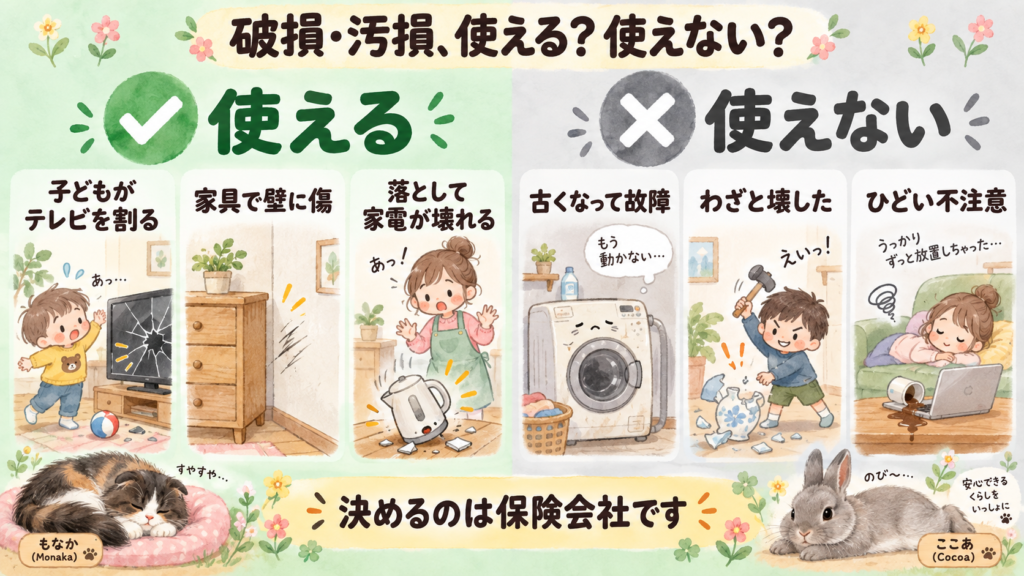
✅ 使える例
- 子どもがおもちゃでテレビの画面を壊してしまった
- 家具を移動している途中で壁を傷つけてしまった
- 物を落として家電を壊してしまった
「あー、やっちゃった…」という、日常のうっかりが対象になるイメージです。小さい子がいるご家庭だと、心当たりが多いのではないでしょうか。
❌ 使えない例
- 摩耗や経年劣化による故障(長く使って壊れたもの)
- 故意に壊したもの
- 重大な過失によるもの
ここはきちんと押さえておきたいところです。「古くなって動かなくなった家電」は、事故ではなく寿命なので対象外。あくまで偶然の事故に対する補償である、という線引きです。
そしてもうひとつ大事なこと。補償されるかどうかを決めるのは保険会社です。私の掃除機のときも、電話口での感触ではなく、写真を送ったあとの「適用されます」という正式な連絡ではじめて決まりました。ネットの情報や誰かの体験談で「これは出るはず」と決めつけず、自分の保険証券と保険会社に確認する——これが基本になります。
💡 「いる?いらない?」の答えは、免責金額で決まります
ここがこの記事の心臓部です。
免責金額=自己負担額のこと。受け取れる保険金は、ざっくり言うとこうなります。
受け取れる保険金 = 修理費 − 免責金額(支払限度額の範囲内)
つまり免責金額が大きいほど、自分で払う部分が増えて、保険から出る分が減るということですね。
私の掃除機のケース(修理費13,000円)で並べてみると、違いが一目でわかります。
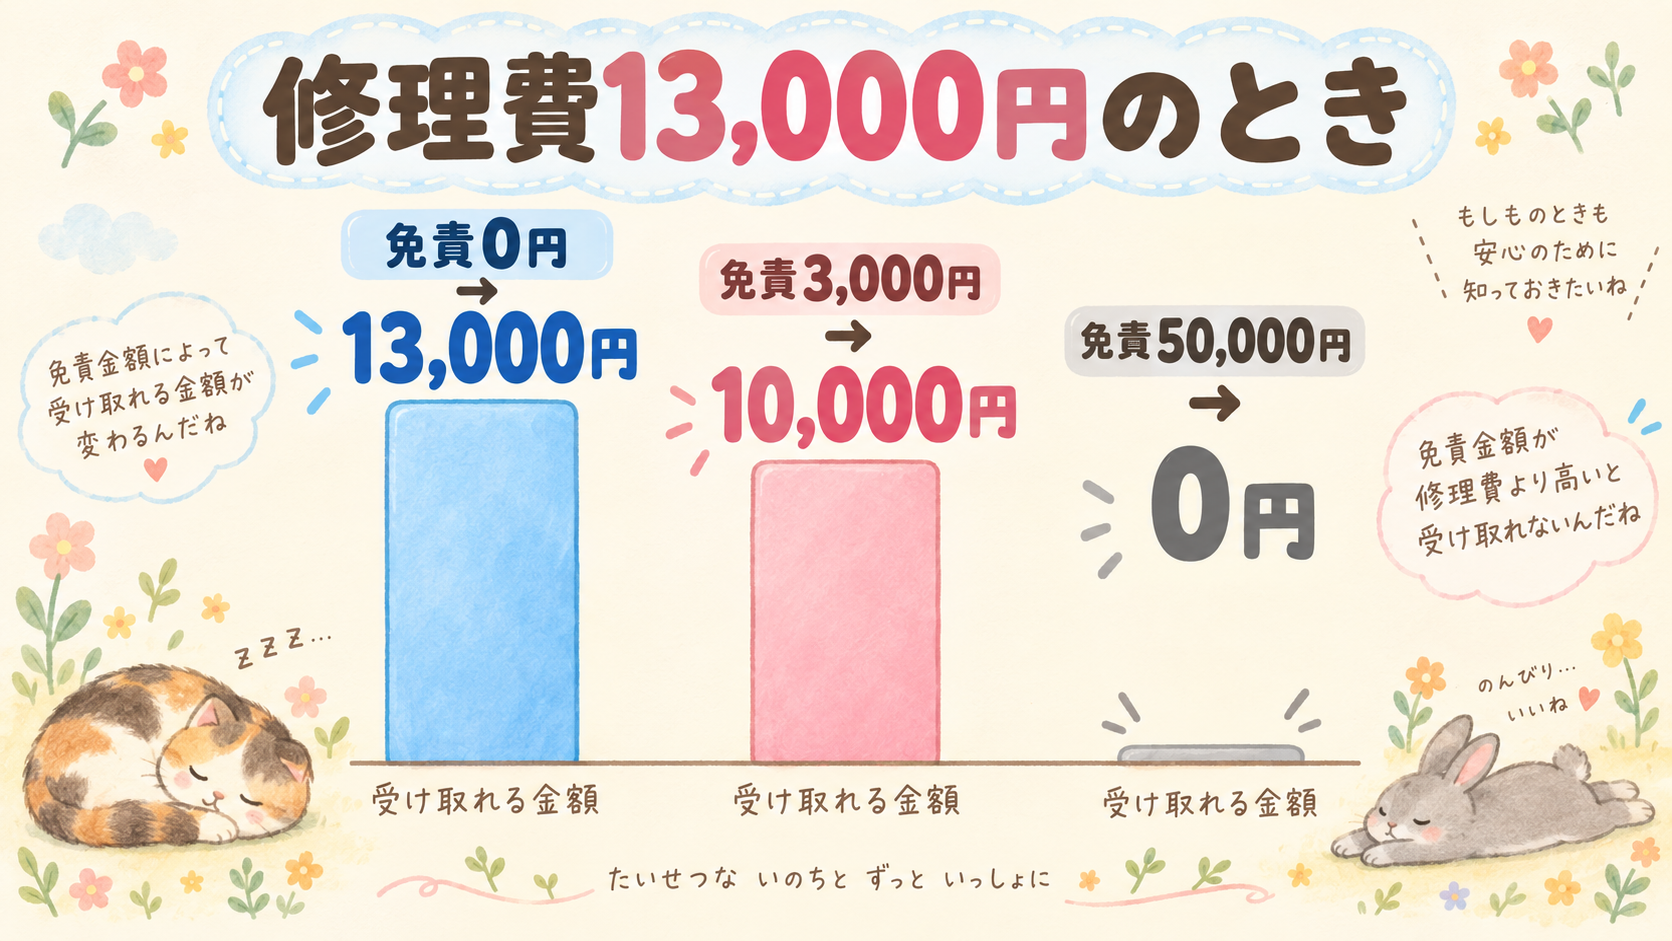
3つとも、同じ「破損・汚損あり」の契約です。違うのは免責金額だけ。私の13,000円の修理は、免責3,000円だったから10,000円が戻りました。免責5万円の契約なら0円です。
見てください。まったく同じ壊れ方、まったく同じ修理費なのに、免責が5万円の契約だと1円も戻ってきません。
免責5万円という契約でも、証券の補償欄には「破損・汚損 あり」と書かれています。読者の方がぱっと見て「うちは付いてるから安心」と思ってしまうのは、まさにここです。
同じ「破損・汚損あり」でも、免責が3,000円なのか5万円なのかで、その補償の価値はまるで違う——これが今日いちばんお伝えしたいことです。
日常のうっかりで壊れるものって、数千円〜数万円の修理で収まることが多いんですよね。免責が高いと、その「よくある帯」がまるごと自己負担になってしまう。逆に免責が低ければ、小さな事故でもきちんと機能してくれます。
🧾 免責金額は自分で選べる。そして保険料と反比例します
先ほど書いたとおり、免責金額は契約するときに契約者自身が設定します。0円・1万円・3万円・5万円…といった段階的な選択肢が用意されていることが多く、どの金額が選べるかは保険会社によって違います(損保各社の解説ページにも、同じ趣旨の説明が載っています)。
そしてもうひとつ、知っておきたい関係があります。
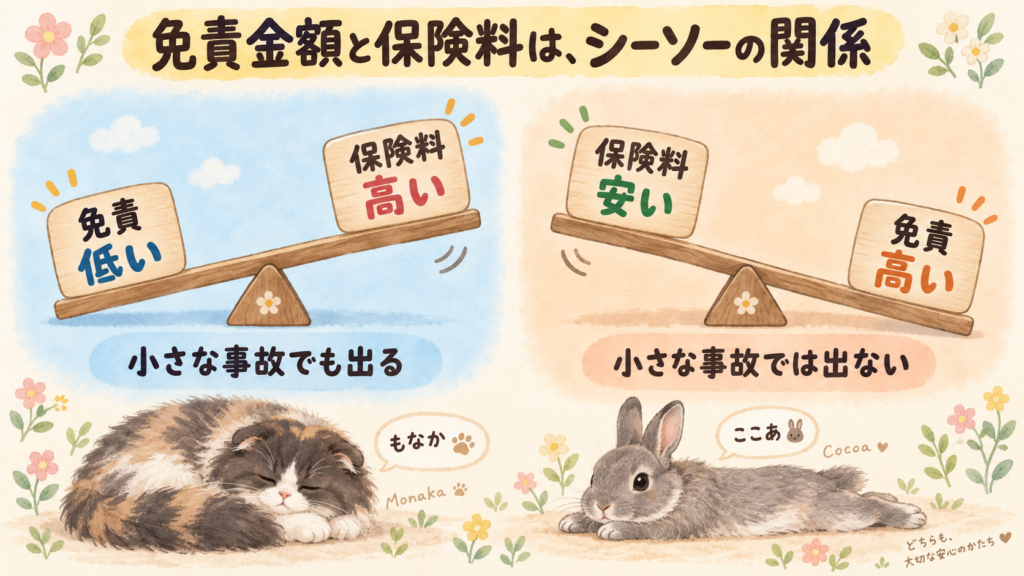
免責金額を高くすると、保険料は下がる。免責金額を低くすると、保険料は上がる。ざっくり反比例の関係です。
保険会社から見れば、少額の事故で支払う機会が減るぶん保険料を安くできる、という理屈ですね。ここは仕組みとして納得できます。
で、ここから大事な話。
「やたら安い見積もり」には、理由があるということです。補償の範囲が同じように見えても、免責金額を高く設定して保険料を下げているケースがあります。表面の金額だけを見比べていると、その差に気づけません。
我が家は固定費の見直しをけっこう本気でやってきた家です。スマホを日本通信SIMに替えたり、貯蓄型保険を解約してオルカンの積立に回したり。だから「安いほうがいい」は基本的に大賛成の立場なんですが、保険だけは「安い」の中身を見ないと判断できないと思っています。
固定費の見直しの考え方について、詳しくはこちら👇
💰 投資の前に家計管理!固定費を見直してお金を貯める第一歩
🔍 一括見積もりで、私が気づいたこと
2年くらい前、火災保険の更新のタイミングで一括見積もりのサービス(インズウェブ)を使ってみました。細かい手続きはもう覚えていないのですが、結果としては少し安くなりました。
でも、いちばん記憶に残っているのは金額のことではありません。
見積もりを並べてみると、めっちゃ安いプランもあったんです。ただ、そういうところは保証の中身がイマイチでした。たとえば、破損・汚損の免責金額が高く設定されていたり。
当時の私は「免責は選べる」とまで理解していなかったのですが、それでも並べて見比べたおかげで「安いのには理由があるんだな」と肌で分かりました。これ、1社だけの見積書を眺めていたら、たぶん一生気づかなかったと思います。
一括見積もりの良いところは、安いプランが見つかることそのものより、保証の中身まで横並びで比較できて、自分が納得いくところを選べる点にあると思っています。
もし今、見積書を前に迷っているなら、比べる軸を「保険料」から「保険料+免責金額+補償範囲」に変えてみてください。それだけで、見え方がかなり変わるはずです。
私が2年ほど前に使ったのも、こういう一括見積もりのサービスでした。入力は1回で、複数社の見積もりが横に並びます。金額だけでなく、免責金額や補償の中身まで比べられるのがいちばんの価値だと思います。


📊 実は、いちばん使われている補償のひとつ
火災保険というと「火事のための保険」というイメージが強いですよね。私もそうでした。
ところが実際の支払い件数を見ると、破損・汚損は使われる機会が多い補償のひとつだと言われています。たとえば三井住友海上の「GK すまいの保険」では、2018年度〜2020年度の同社の支払実績で、事故の種類別の支払い件数のうち破損・汚損が30.7%を占めたそうです。これは1社・1商品の数字で、業界全体の平均ではありません。それでも、火事よりずっと身近な出番があることは伝わると思います。
考えてみれば当然かもしれません。家が燃える経験は一生に一度あるかどうかですが、物を落とす・ぶつける・子どもが壊すは、暮らしていれば普通に起こることです。
🐈 私の結論:付けるのをおすすめ。ただし免責しだい
我が家は破損・汚損を付けています。そして私は、付けることをおすすめする立場です。これ、結構使えます。
実は掃除機のほかにも、テレビの破損でも使ったことがあります(金額はもう覚えていないので書きません)。つまり1回きりのまぐれではなく、我が家では2回使っているということです。
摩耗や劣化による故障には使えませんが、事故による破損・汚損は保険がおりるケースが多いと言われています。子どもがおもちゃでテレビの画面を壊してしまった、というような場面でも対象になり得ます。小さい子がいる家庭ほど、出番があるんじゃないかなと思います。
ただし、押しつけるつもりはまったくありません。免責金額が高い契約なら、破損・汚損の価値はかなり薄くなります。免責5万円なら、13,000円の修理では1円も戻りません。それなら保険料を抑えて、その分を貯蓄や積立に回すという判断も、じゅうぶん合理的だと思います。
大事なのは「付ける/外す」を雰囲気で決めないこと。自分の契約の免責金額がいくらなのかを確認してから決める——ここに尽きます。保険証券を引っぱり出して、破損・汚損の行の「免責」を見てみてください📄
保険そのものの考え方(掛け捨てか貯蓄型か)については、詳しくはこちら👇
🛡️ 掛け捨て保険 vs 貯蓄型保険|どっちがいいか徹底比較
🚲 ついでに:もう1つの「使える」特約
火災保険には、破損・汚損のほかにもう1つ、生活で出番のある特約があります。個人賠償責任保険(特約)です。
これは、自分や家族が、他人にケガをさせたり、他人のものを壊してしまったときの賠償を補償するもの。火災保険に特約として付けられることが多いです。
- 自転車事故の賠償にも使える(ここが大きい)
- 補償の対象は、本人・配偶者・同居の親族・別居の未婚の子まで
- 同居の家族に対する賠償は対象外(相手が家族だと出ません)
- 示談交渉サービスが付くかどうかは商品によって違うので、加入時に確認を
子どもが自転車で誰かにぶつかってしまった、といったケースは、想像するだけで怖いですよね。すでに火災保険に付いている場合もあるので、こちらも証券を確認してみる価値があると思います。
この記事では深追いしませんが、「火災保険には、破損・汚損のほかにもう1つ使える特約がある」——これだけ覚えて帰っていただければ十分です😊
個人賠償責任は、火災保険にセットで付けられることが多い特約です。いま付いているかどうかも、見積もりを取ると一覧で見えます。
※PR(アフィリエイト広告を含みます)

📝 まとめ
- 破損・汚損=偶然の事故で建物や家財を壊した・汚したときに使える、選べる補償
- 摩耗・経年劣化・故意・重大な過失は対象外。判断するのは保険会社
- いる/いらないの答えは免責金額しだい。13,000円の修理なら、免責3,000円で10,000円、免責5万円なら0円
- 免責金額は契約時に自分で設定できる。免責を上げると保険料は下がる
- だから安い見積もりには理由がある。金額だけ比べても意味がない
- 我が家は付けていて、掃除機とテレビで2回使いました
この記事を書きながら、うちのココア(灰色のネザーランドドワーフ)は、前足と後ろ足を伸ばしてお腹をぺたっとつけて休んでいました🐇 保険のことで悩んでいるのは人間だけだなぁ、とちょっと笑ってしまいました。
保険は、入るときにきちんと考えておくと、あとがラクになるものだと思っています。「なんとなく」で決めていた部分をひとつ確認するだけでも、家計のモヤモヤは減るはずです✨
実際に事故が起きたときの請求の流れは、こちらの記事に書いています。詳しくはこちら👇
🧹 家財の破損は火災保険を活用しよう!!
※補償の名称・免責金額の選択肢・特約の内容は保険会社や商品によって異なります。最新の仕様は公式サイトでご確認ください。損害保険の基礎的な情報は、一般社団法人 日本損害保険協会(https://www.sonpo.or.jp/)でも公開されています。
📖 あわせて読みたい
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。また、補償されるかどうかは契約内容によって異なり、最終的には保険会社の判断になります。ご自身の保険証券と保険会社でご確認ください。

コメント