こんにちは、やんともです🏠
2026年10月1日に、フラット35の10月の金利が発表されました。10月は3.83%で、9月から0.37%上がりました。共同通信によると、今の制度になった2017年10月以降で、過去最高を更新したそうです。
私が2017年に家を買ったときのことも、あわせて書きます。
先に、答えをまとめておきますね✨
- フラット35の金利は「申し込んだ月」ではなく、「お金を受け取る月」の金利で決まります
- 8月に申し込んで10月に受け取ると、3,000万円・35年で毎月約9,400円の差になります
- 同じフラット35でも、金融機関ごとに金利も手数料も違うので、セットで比べます
- 私は2017年に家を買ったとき、このことを知りませんでした
この記事で分かることは、次の4つです📊
- 2026年10月のフラット35の金利と、今年の動き
- 金利が決まるのは、いつの時点なのか
- 受け取る月がずれると、毎月の返済額がいくら変わるのか
- 金融機関や団信の種類で、金利がどう変わるのか
📈 フラット35は10月に3.83%、今年は上がり続けています
フラット35は、住宅金融支援機構(以下、機構)と民間の金融機関が一緒に扱っている、全期間固定金利の住宅ローンです。
2026年10月9日に、機構の「最新の金利情報」を確認しました。ページの見出しは「2026年10月資金受取分の…借入金利です」となっています。つまり、10月にお金を受け取る人の金利です。
借入期間21年以上35年以下・融資率9割以下・新機構団信付きの場合、取扱金融機関が出している金利の範囲は年3.830%〜年5.840%でした。いちばん多い金利は年3.830%です。
「融資率」とは、家の値段のうち、フラット35で借りる割合のことです。9割を超えると金利は少し高くなり、10月のいちばん多い金利は年3.940%でした。
金利は毎月見直されていて、機構のサイトは毎月第1営業日の正午ごろに更新されます🗓
今年は1月から1.75%上がりました
機構の「【フラット35】借入金利の推移」(2026年10月1日現在)で、今年の最低金利の動きをグラフにしました。1月は2.08%、10月は3.83%で、9か月で1.75%上がっています。
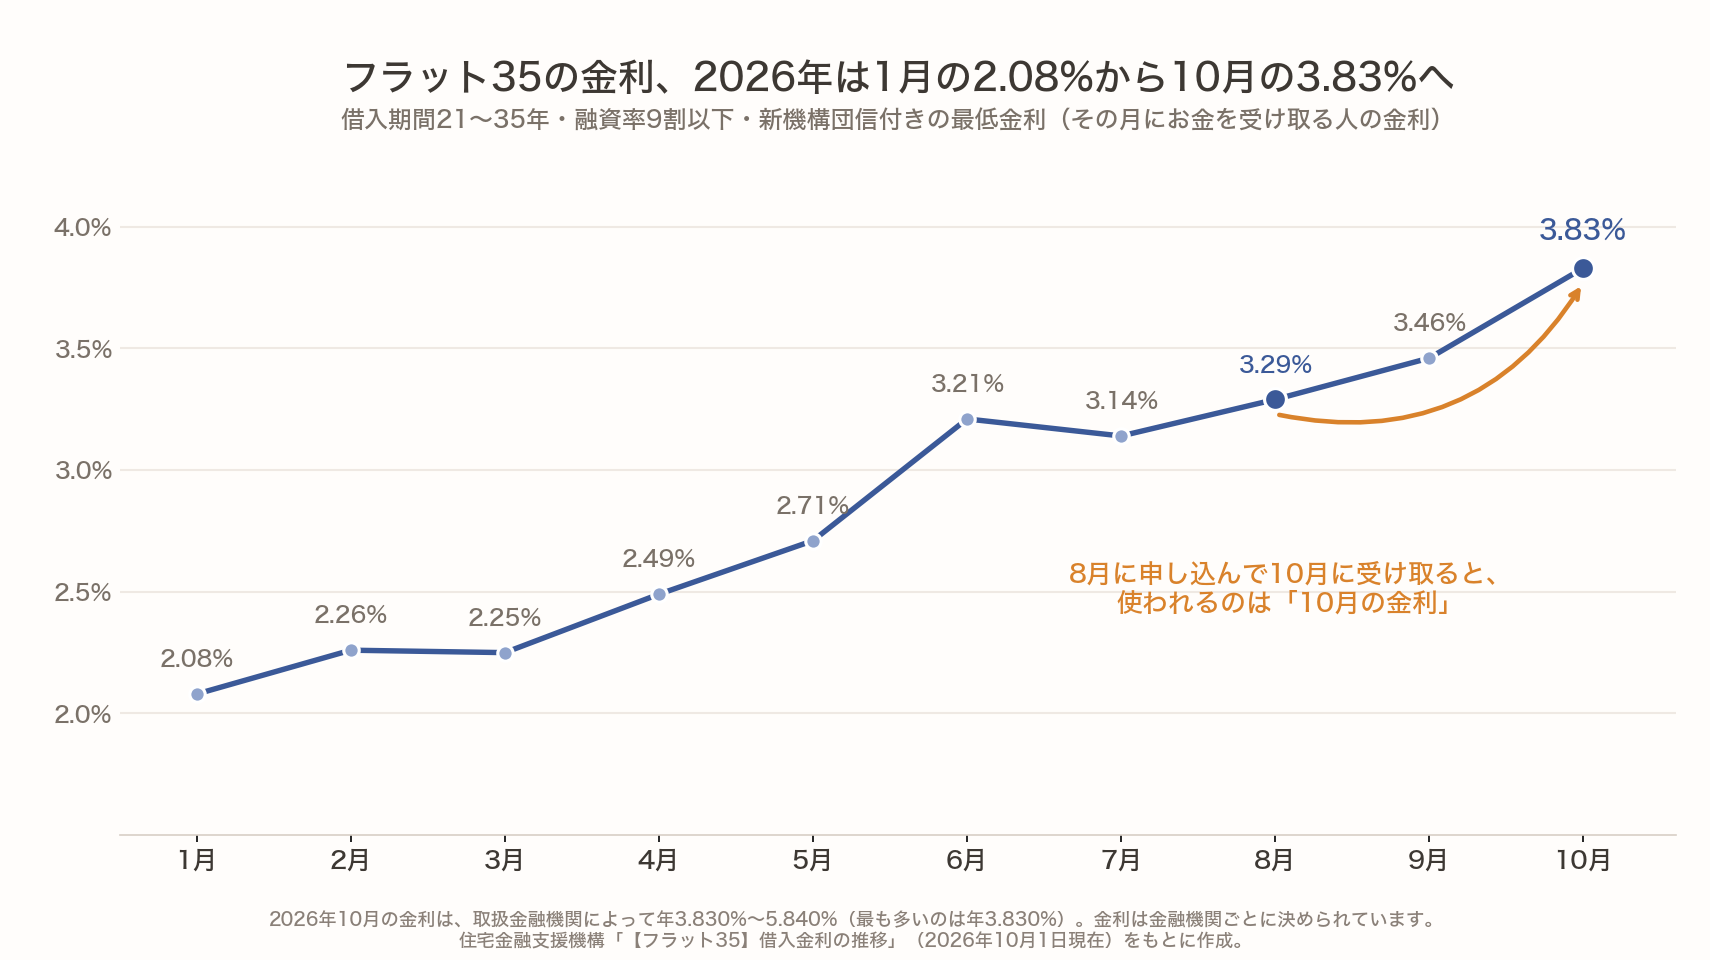
上がったり少し下がったりする月もありながら、全体としては上がってきました。
背景にあるのは「長期金利」です。フラット35のような固定金利は、長期金利(10年物の国債の利回り)につられて動きます。2026年10月6日の10年物国債の入札では、利率(表面利率)が年3.1%になり、約30年ぶりの高さだったと共同通信が報じています。
長期金利が上がると暮らしにどう関わるのか、詳しくはこちら👇
📈 長期金利が30年ぶりの高さに!住宅ローン・預金・オルカンはどうなる?
🗓 金利が決まるのは「お金を受け取る月」
ここが、この記事でいちばん伝えたいことです。
フラット35の金利は、申し込んだ月や審査の月の金利ではありません。使われるのは「お金を受け取る月」の金利です。金融機関がお金を貸し出すことを「融資実行」といい、その月の金利が使われます。
機構の金利表も「◯月資金受取分」と書かれていますし、取扱金融機関の説明にも「お申込時ではなく、お借入実行日の金利が適用されます」とあります。
家を買うとき、お金を受け取るのはふつう、家の代金を払う日(引き渡しの日など)です。そのため、申し込みから受け取りまでに1〜2か月以上あくことがあります。
その間に金利が上がれば、申し込んだときに見ていた金利より高い金利になります。逆に下がれば、低い金利になります。
しかもフラット35は「全期間固定金利」です。受け取った月の金利が、返し終わるまでずっと続きます。
民間の銀行の住宅ローンも、多くは借りる日(実行日)の金利が使われます。一部の信用金庫などには「申し込んだときと借りるときの、低いほうの金利を使える」商品もありますが、期間などの条件がつきます。申し込む前に「いつの金利が使われるか」を金融機関に確かめておきましょう。
私は、受け取る日に金利が決まるとは知りませんでした
私は2017年に家を買いました。使ったのは変動金利で、フラット35ではありません。
申し込みから引き渡しまでは、1、2か月くらいかかりました。でも、お金を受け取る日に金利が決まることは、もちろん知らなかったので、まったく意識していませんでした。知らないまま、1〜2か月を過ごしていたことになります。
実はフラット35も少し考えました。変動金利との差は、記憶があいまいですが1%くらいあったのかな、と思います。あの頃は、まさかこんなに金利が急上昇するとは思っていなかったので、安いほうを選びました。
変動と固定の金利の違いについて、詳しくはこちら👇
🏠 政策金利が上がると変動と固定、どっちの住宅ローンが上がる?
🧮 3,000万円なら、受け取る月がずれるといくら変わる?
では、受け取る月がずれると、毎月の返済はどのくらい変わるのでしょうか💰
次の前提で計算しました。
- 借りる金額は3,000万円、期間は35年
- 元利均等返済(毎月同じ額を返す方法)、ボーナス払いなし
- 融資手数料などの諸費用は含まない
- 各月の最低金利で計算した目安
たとえば、8月に申し込んで10月に受け取った場合です。8月の3.29%のつもりが、10月の3.83%になると、毎月の返済が約9,400円増え、35年で約396万円の差になります。
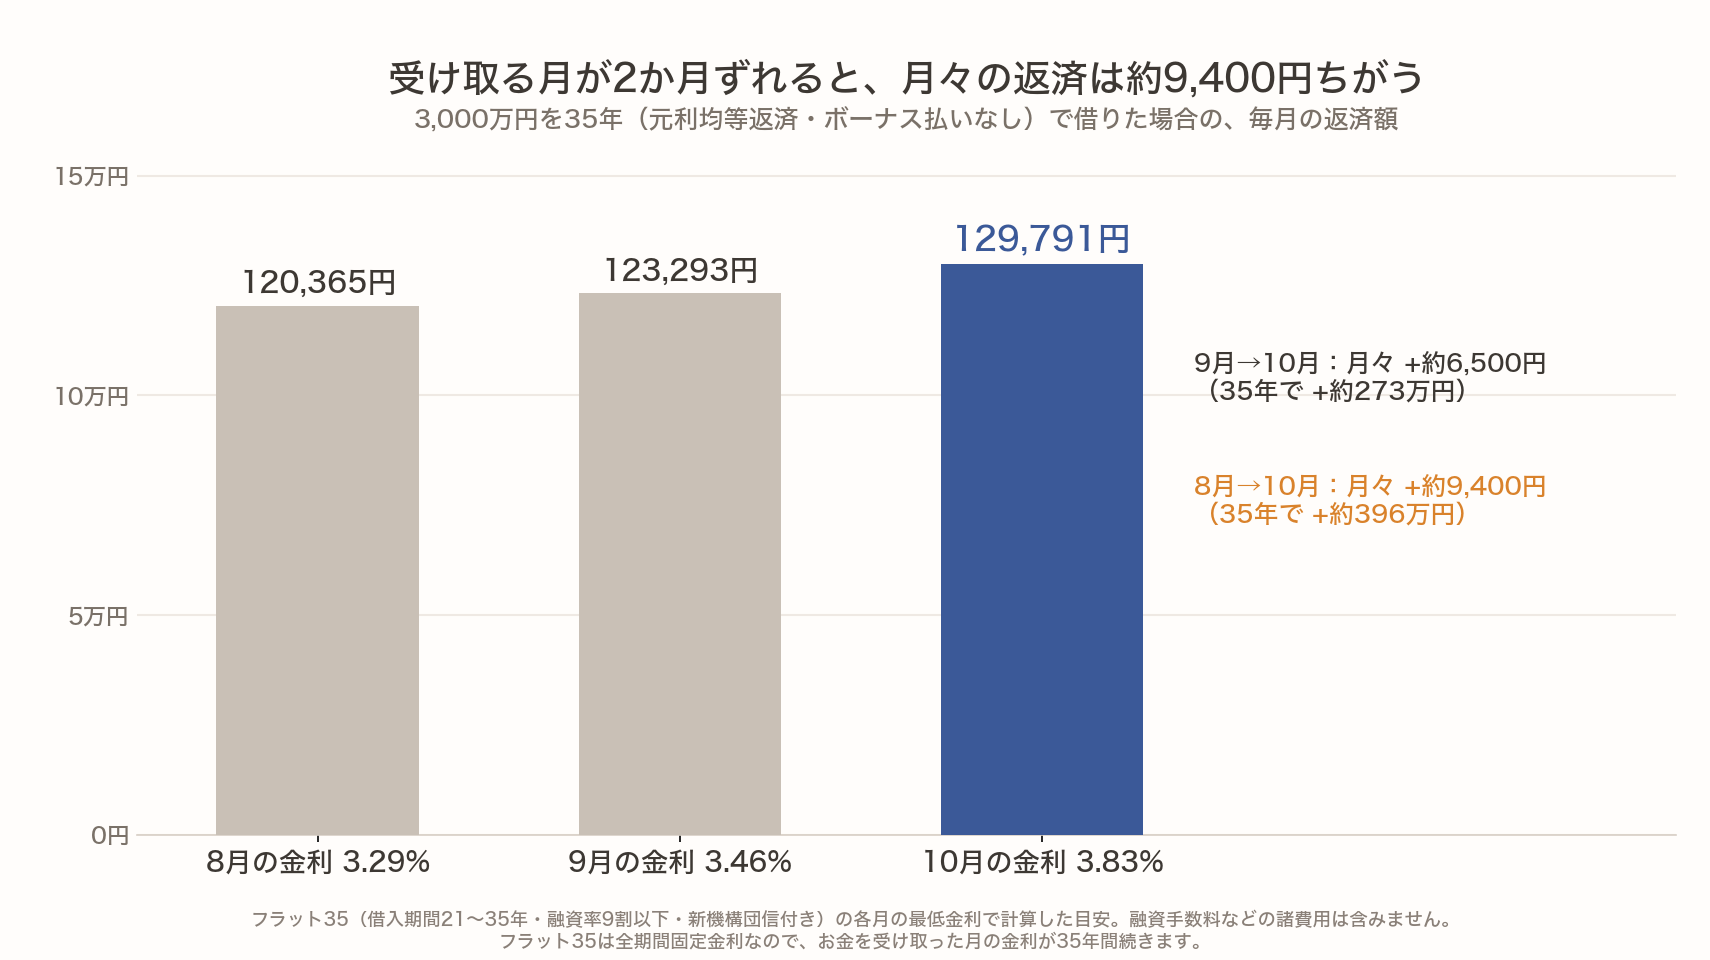
9月から10月の、たった1か月のずれでも、毎月約6,500円・35年で約273万円の差です。
申し込んだときの金利で返済計画を立てていると、受け取る月の金利しだいで計画がずれることがあります。計画には、受け取る月までの金利の変化も含めて考えておくと安心です。
🏦 同じフラット35でも、金利と手数料は金融機関ごとに違う
フラット35は機構と金融機関が一緒に扱う住宅ローンですが、借りる金融機関によって条件が違います。金利は、取扱金融機関がそれぞれ決めています(機構のサイトの注意書きより)。10月でも、年3.830%〜年5.840%と幅があります。
金利と手数料はセットで比べる
融資手数料も、金融機関ごとに違います。金利が低くても、手数料が高いことがあります。金利と手数料はセットで比べることが大切です。機構のサイトでは、金融機関ごとの金利を検索できます。
ここは、私自身の反省でもあります。当時の私は、購入時の手数料を少しでも安くすることに集中していました。ローンの金利は、不動産屋さんが持ってきた安い金利のほうを、あまり考えずに決めていました。
今思えば、もっと真剣にお金のことを考えるべきでした。
団信の種類でも金利が変わる
「団信」とは、団体信用生命保険のことです。ローンを借りた人に万一のことがあったとき、保険で残りのローンが返される仕組みです。
機構が表示している金利は「新機構団信付き」、つまり借りる本人1人が団信に入る場合の金利です。
- 夫婦2人で入るデュエット(ペア連生団信):表示の金利に年0.18%上乗せ
- 新3大疾病付機構団信:表示の金利に年0.24%上乗せ
表示の金利だけを見て計算すると、実際より低く見積もってしまうことがあります。
🔍 私はモゲチェックで、ほかの銀行の金利を確認しました
モゲチェック(株式会社MFS)は、複数の銀行の住宅ローンを比べられるサービスです。
2026年10月9日に公式サイトで確認したところ、利用は無料で、約30の主要銀行を比べられ、利用者は50万人を突破(2026年1月現在)とありました。
私はモゲチェックで、他社の金利を確認したことがあります。
幸い、今借りている金利と同じくらいか、むしろ今借りている金利のほうが安いくらいでした。手数料なども考えると、今の時点では借り換えのうまみがありません。
なので、借り換えはまだしないことにしています。
ただし、使うときには次の3つの限界があります。
- 提携していない地方銀行や信用金庫は出てこない
- 表示される金利や、審査に通る見込みは推定
- 審査をするのは銀行で、モゲチェックではない
表示された金利で借りられるとは限らず、最終的な条件は銀行の審査で決まります。
私が借り換えをしない理由は、詳しくはこちら👇
🏠 住宅ローンの変動金利、上がることはもう決まっています|それでも私が借り換えない理由
※PR(アフィリエイト広告を含みます)
▶ これから住宅ローンを選ぶ方へ。いくつかの銀行の条件を比べられます(モゲチェック・無料・運営は株式会社MFS)

🏠 もし今、私が家を買うとしたら
「もし今から家を買うなら?」と考えてみました。正直、この質問はすごく悩みます。
今は金利の上昇局面なので、固定のほうがいいのかもしれません。でも、どこまで上がるのかはまったくわかりません。もしかしたら、家を買うこと自体をためらうかもしれません。それか、資産を貯めることに集中するかもしれません。
今買うかと言われても、私にはわからない、というのが本音です。
ただ、家を買ったこと自体は後悔していません。買った頃はまだ子どもが生まれる前で、生まれてからの生活をいろいろ想像していました。
この記事を書いているあいだも、もなかが急に走り出して部屋を駆け抜けていき🐈、ココアは耳をぴんと立てて、その音のするほうを見ていました🐰
大きな買い物の前に貯めておきたいお金について、詳しくはこちら👇
🛡️ 生活防衛資金っていくら必要?投資より先に貯める「お守りのお金」のはなし
❓ フラット35の金利のよくある質問
Q. フラット35の金利は、いつの時点の金利で決まりますか?
お金を受け取る月(融資実行の月)の金利で決まります。機構の金利表も「◯月資金受取分」と書かれています。申し込んだ月や審査の月の金利ではありません。
Q. 申し込んだあとに金利が上がったら、どうなりますか?
お金を受け取る月の金利が使われます。フラット35は全期間固定金利なので、その金利が返し終わるまで続きます。逆に下がれば、低い金利になります。
Q. 申し込んだときの金利を使える住宅ローンはありますか?
一部の信用金庫などに、申し込んだときと借りるときの低いほうの金利を使える商品がありますが、期間などの条件がつきます。多くは借りる日の金利が使われます。申し込む前に金融機関に確認しておきましょう。
Q. 2026年10月のフラット35の金利はいくらですか?
借入期間21年以上35年以下・融資率9割以下・新機構団信付きで、年3.830%〜年5.840%です。いちばん多い金利は年3.830%でした(2026年10月9日確認)。
Q. 夫婦で団信に入ると、金利は変わりますか?
夫婦2人で入るデュエット(ペア連生団信)は、表示の金利に年0.18%上乗せされます。新3大疾病付機構団信は、年0.24%上乗せです。
📝 まとめ
- 2026年10月のフラット35は3.83%で、9月から0.37%上がり、2017年10月以降で過去最高
- 金利は「申し込んだ月」ではなく「お金を受け取る月」で決まる
- 8月に申し込んで10月に受け取ると、3,000万円・35年で毎月約9,400円の差
- 同じフラット35でも、金利と手数料は金融機関ごとに違うのでセットで比べる
- 団信の種類で金利が上乗せされる。いつの金利が使われるかも、申し込む前に確認する
私は2017年に家を買ったとき、この仕組みを知りませんでした。これから家を買う方や、引き渡しを待っている方の参考になればうれしいです🏠✨
金利や手数料、団信の上乗せ幅などは変わることがあります。最新の仕様は公式サイトでご確認ください。
住宅金融支援機構「最新の金利情報」
📚 参考にした資料
- 住宅金融支援機構「最新の金利情報」(2026年10月資金受取分)
- 住宅金融支援機構「【フラット35】借入金利の推移」
- 住信SBIネット銀行「フラット35 新規お借入れ」
- イオン銀行「フラット35の金利」
- 共同通信「フラット35の金利3・83% 過去最高更新、10月分」(2026年10月1日・熊本日日新聞)
- 共同通信「10年物国債、利率3・1% 金利上昇、30年ぶり高水準」(熊本日日新聞)
📖 あわせて読みたい
- 🏠 政策金利が上がると変動と固定、どっちの住宅ローンが上がる?
- 🏠 住宅ローンの変動金利、上がることはもう決まっています|それでも私が借り換えない理由
- 🏠 住宅ローンの繰上げ返済とNISA、どっちが先?|控除が今年で終わる私が決めた順番
- 📈 長期金利が30年ぶりの高さに!住宅ローン・預金・オルカンはどうなる?
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。住宅ローンの種類や、家を買うかどうかをすすめるものではありません。金利は毎月変わるので、申し込む前に金融機関の最新の情報を確認してください。

コメント