結論からお伝えします。日経平均は、2026年7月1日と10月6日でほぼ同じ水準(+0.3%)でした。
ところが同じ期間、「SBI 日本株4.3ブル」の基準価額は−11.4%でした。7月1日に100万円買っていたら、10月6日には約88.6万円になっていた計算です。
理由は、上がったり下がったりをくり返すと少しずつ減っていく「逓減(ていげん)」という仕組みです。
さらに4.3ブルはNISAの対象外で、信託期間は2027年9月7日まで。もともと長く持つための商品ではありません。
我が家はSBI証券でオルカン(eMAXIS Slim 全世界株式)を積み立てていますが、4.3ブルのような商品は買ったことがありません。
今回は、運用会社の資料と2026年の実際のデータをもとに「4.3ブルを長く持つと何が起きるのか」を確かめてみました📊
この記事で分かること👇
- SBI 日本株4.3ブルがどんな商品なのか
- 日経平均が戻っても、4.3ブルが戻らなかった2026年の実データ
- 長く持つと減る「逓減」のしくみ(計算式は最小限です)
- NISA・信託期間(いつまで)・コストなど、長く持つ前に知っておきたい公式の事実
📊 SBI 日本株4.3ブルってどんな商品?
「SBI 日本株4.3ブル」は、SBIアセットマネジメントが運用する投資信託です。2017年12月19日に設定されました。分類は「追加型投信/国内/株式/特殊型(ブル・ベア型)」です。
目指しているのは、「日々の」値動きが日本の株式市場全体の約4.3倍になること。運用会社の月次レポート(2026年8月31日基準)では、「日々の基準価額の値動きがわが国の株式市場全体の値動きの概ね4.3倍程度」となることを目指す、と書かれています。
ここで出てくる言葉を、ゼロから説明しますね✨
- 基準価額:投資信託の1口あたりの値段のことです。毎日1回決まります。
- 先物(さきもの):将来の売り買いの約束を取引するものです。少ないお金で大きな金額を動かせるのが特徴です。
4.3ブルが実際に使っているのは「日経225先物」です。
純資産に対する比率は433.0%で、集めたお金の4倍以上の金額を先物で動かしているイメージです。純資産総額は1,258.50億円(2026年8月31日時点)でした。
2026年9月には、SBI証券の投資信託の販売金額ランキングで上位(4〜5位)に入っていました。なお、楽天投信投資顧問の「楽天 日本株4.3倍ブル」も、同じく日々の値動きの4.3倍程度を目指すしくみです。
📉 日経平均は戻ったのに、4.3ブルは戻っていない(2026年の実データ)
では実際に、2026年の動きを見てみます。2026年7月1日と10月6日の日経平均の終値は、どちらも7万円台。10月6日は7月1日より+0.3%で、ほぼ元どおりでした。
ところが4.3ブルの基準価額は、同じ期間で−11.4%。途中の7月30日には、7月1日の約半分(52%)まで下がっていました。7月28日には、1日で18%下がった日もありました。
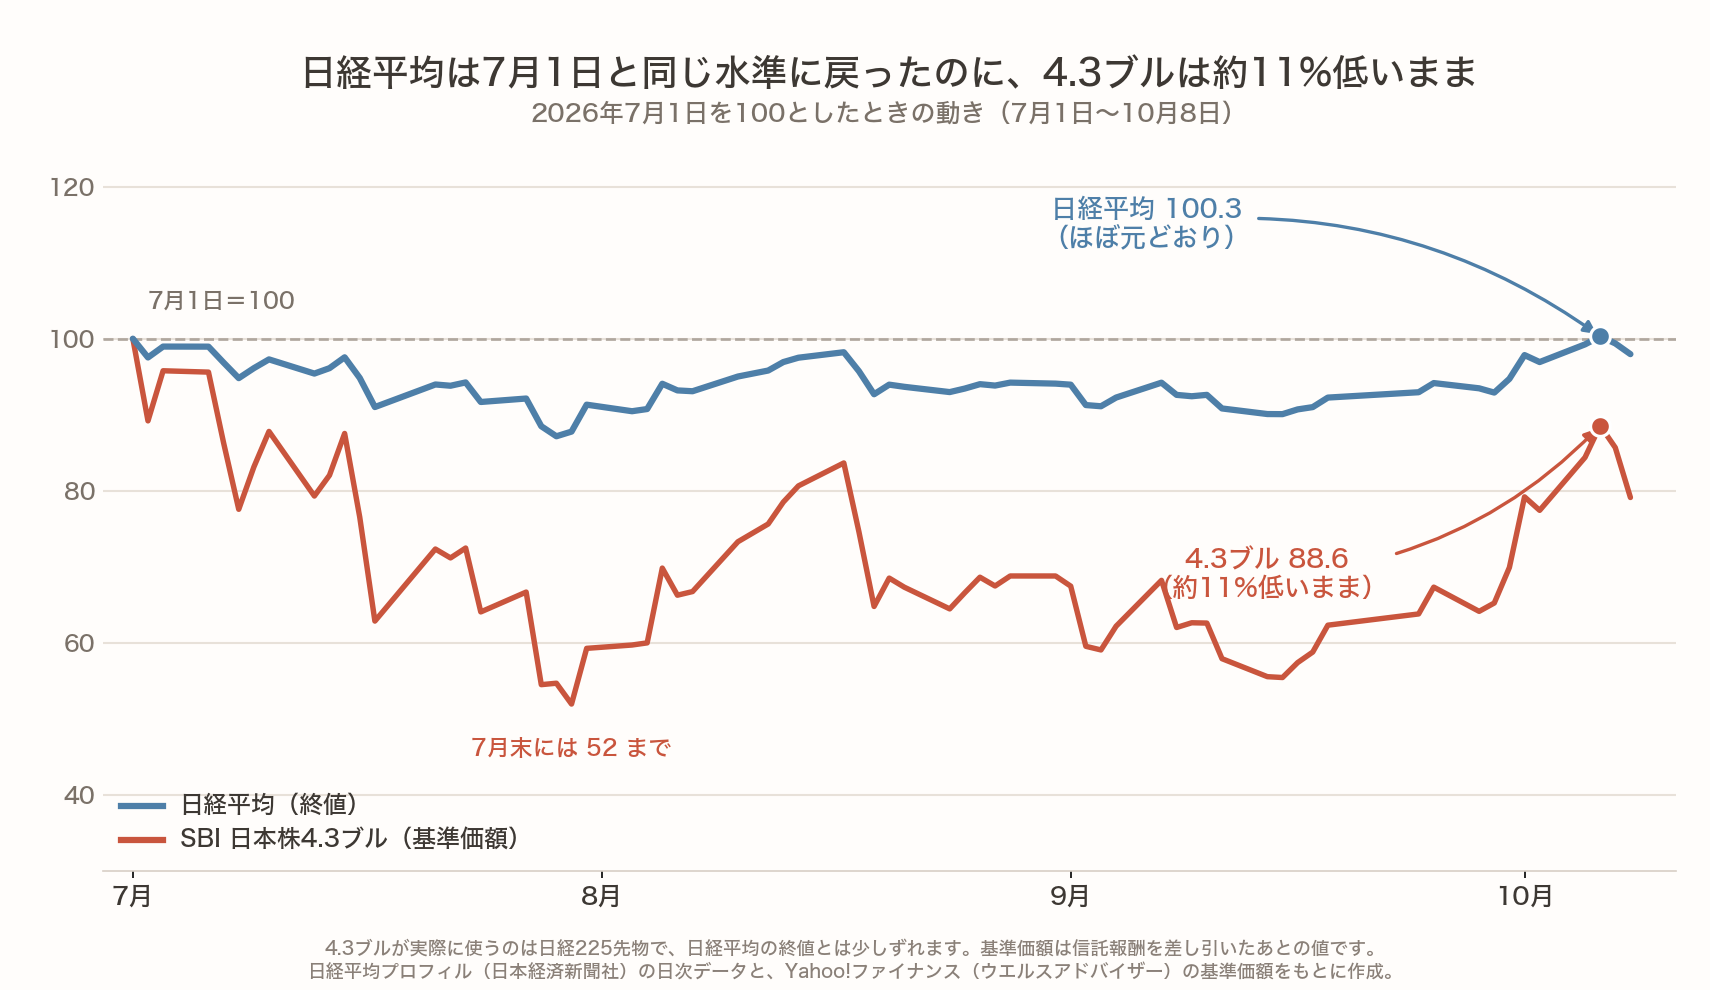
グラフを見ると、指数が行って戻ってくる間に、4.3ブルだけが下に取り残されているのが分かります。
「たまたまこの期間だけでは?」と思う方もいるかもしれません。
そこで、2025年10月1日〜2026年10月8日の1年間で、日経平均の終値が同じ水準(差0.3%以内)に戻った2つの日(1か月以上あいだがあるもの)を全部比べてみました。
結果は、282組のうち279組(約99%)で、4.3ブルは値下がりしていました(私がブログ用に計算したものです)。
ひとつ注意点があります。4.3ブルが実際に使うのは日経225先物なので、日経平均の終値とは少しずれます。そのため、日経平均の動きの「ちょうど4.3倍」にはならない日もあります。
🔁 4.3ブルを長く持つと減る理由=「逓減」
4.3倍になるのは「1日ごと」だけ
いちばん大事なポイントはここです。4.3倍を目指すのは「1日ごと」で、2日以上たつと4.3倍にはなりません。
運用会社の月次レポートにも、「保有期間が2日以上となった場合の投資成果は…『概ね4.3倍程度』とはなりません」とはっきり書かれています。
行って戻るだけで、4.3ブルは減っていく
かんたんな例で考えてみます🔢
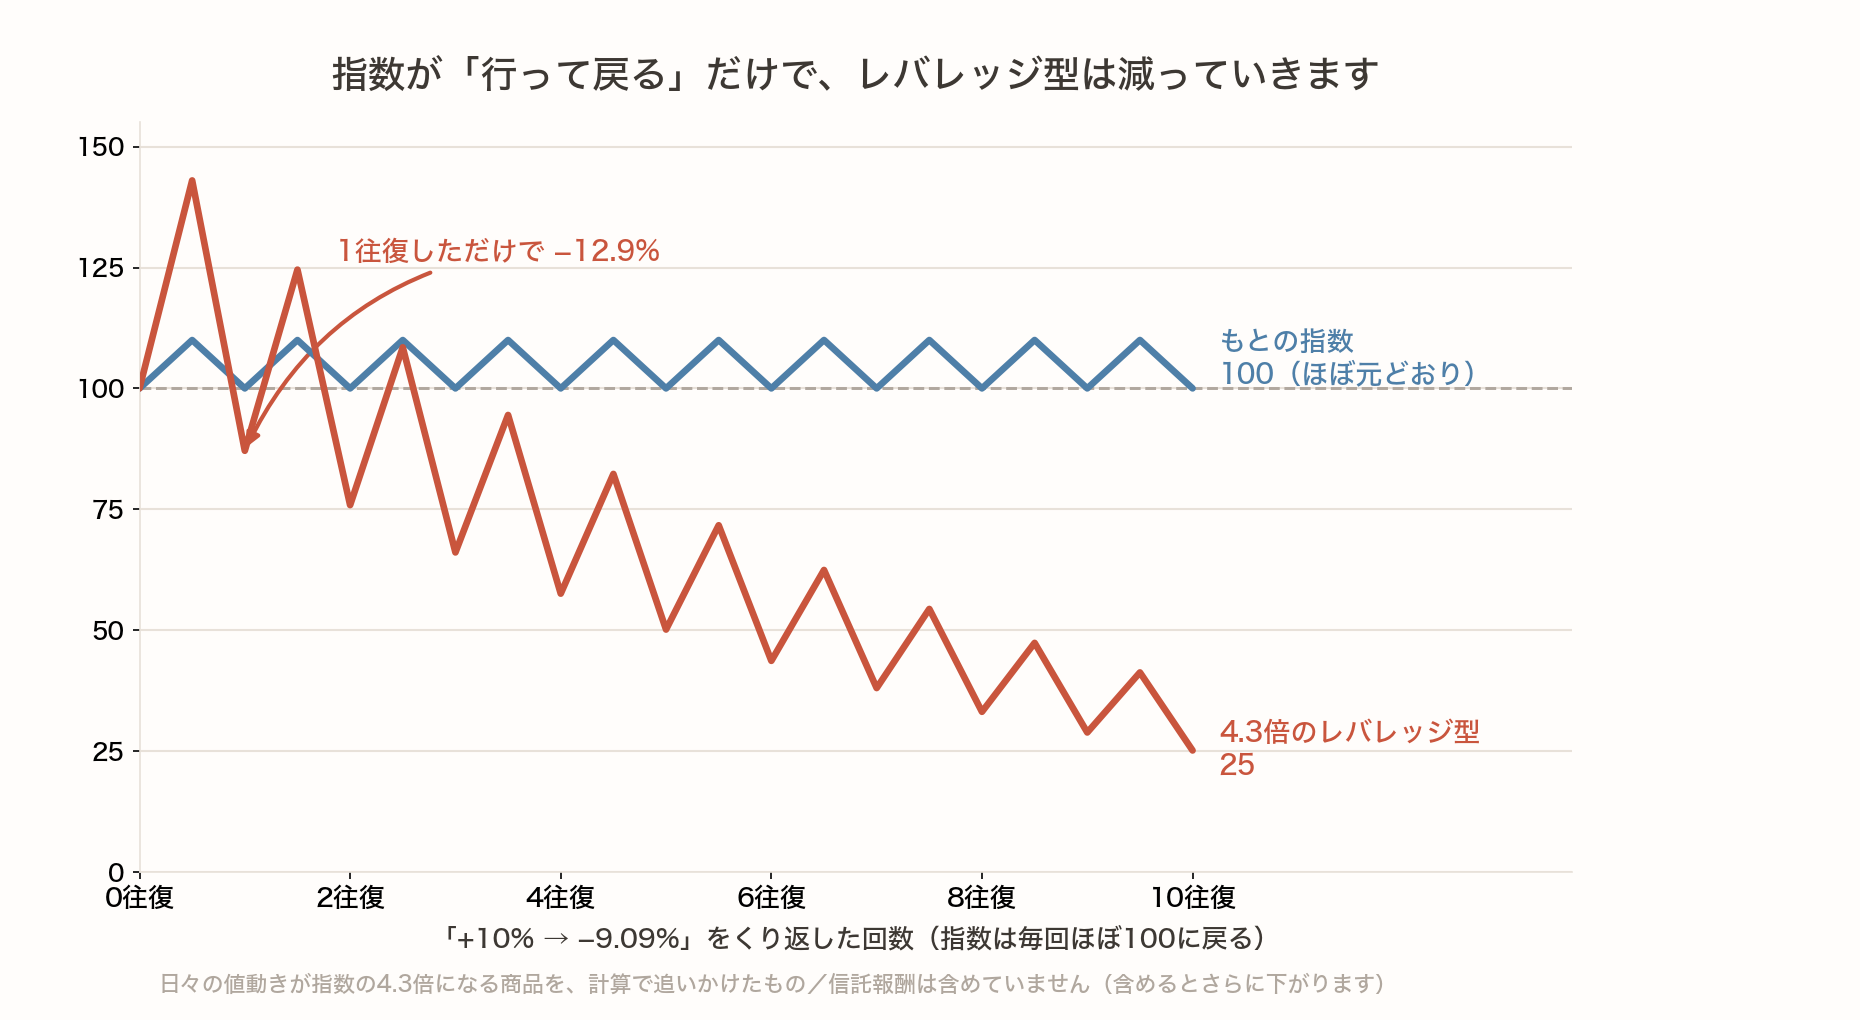
- 指数が1日目に10%上がり、2日目に約9.1%下がると、元の値段に戻ります。
- 4.3倍だと、1日目は+43%、2日目は約−39%になります。
100が143になり、そこから約39%減ると約87。指数は元どおりなのに、4.3倍のほうは約13%(12.9%)減るのです。
なぜかというと、増えたあとの大きな金額から、大きな割合で減るからです。上がり幅も下がり幅も4.3倍になると、「行って戻る」だけで目減りが大きくなります。これが「逓減(ていげん)」です。
これを10回くり返すと、指数は元のままでも、4.3倍のほうは100が25になります(信託報酬は含めない計算です)。
運用会社の資料にも、同じ説明があります。株式市場が上下10の幅で上昇と下落を20日間くり返して、基準日と同じ100に戻った例では、ファンドは69.9になるとされています。
資料の言葉では、「上昇と下落を繰返しながら動いた場合は、保有期間が長くなるほど基準価額が押し下げられる傾向」があります。商品が悪いのではなく、「日々の4.3倍」を目指すしくみそのものの性質です。
📈 一方で、上がり続けると4.3ブルは大きく増えます
公平にお伝えすると、逆の面もあります。一直線に上がる局面では、4.3ブルは大きく増えます。
2025年10月8日→2026年10月8日の1年で、日経平均は+44.6%でした。同じ期間、4.3ブルは+171.5%です。
運用会社の例でも、株式市場が4日間まっすぐ上がって110になると、ファンドは148.4になります。ただし、上下をくり返しながら110になった場合は134.6にとどまります。
つまり、「当たれば大きい」のは本当です。ただし、結果は「上がり方しだい」で、同じ到着点でも途中の道のりで大きく変わります。
⚠️ 4.3ブルを長く持つ前に知っておきたい3つのこと
① 4.3ブルはNISAの対象ではありません
SBIアセットマネジメントの月次レポートの「課税関係」には、「本ファンドは、NISAの対象ではありません」と書かれています。
楽天日本株4.3倍ブルの交付目論見書(2026年9月16日)にも、「当ファンドは、NISAの対象ではありません」とあります。
そのため、4.3ブルで出た利益には税金(20.315%)がかかります。
② いつまで持てる?信託期間は2027年9月7日まで
「信託期間」とは、その投資信託が運用される期間のことです。SBI 日本株4.3ブルの信託期間は2027年9月7日までです。延長される場合もあります。
また、受益権の口数が3億口を下回った場合などは、「繰上償還」で途中で終わる場合もあります。なお、楽天日本株4.3倍ブルの信託期間は2028年6月14日までです。
繰上償還について、詳しくはこちら👇
😲 投資信託が「なくなる」ことがある?繰上償還のしくみとNISAの落とし穴
③ コストはオルカンの約17倍
SBI 日本株4.3ブルの信託報酬は年0.968%(税込)です。運用報告書(2024年12月6日〜2025年12月5日)で実際にかかった費用は、信託報酬0.968%+売買委託手数料0.073%+その他0.003%=合計1.044%でした。
オルカン(eMAXIS Slim 全世界株式)の信託報酬0.05775%と比べると、信託報酬だけで約17倍です💰 楽天日本株4.3倍ブルの信託報酬は年1.243%(税込)です。
ちなみに、投資信託なので、損は基本的に投資したお金までです。信用取引のように借金が残るしくみではありません。
🎰 私が4.3ブルを買わない理由
ここからは、あくまで「私の場合」の考えです。持っている方を責めるつもりはありません。
9月に、4.3ブルが販売ランキングの上位にあると知ったとき、私は「レバレッジ商品はギャンブルと一緒じゃない?」と思いました。「ランキングの上位にあるのは意外」とも感じました。今も、その考えは変わっていません。
投資とギャンブルのちがいについて、詳しくはこちら👇
🎰 投資ってギャンブルなの?小学生にもわかる決定的な違い
信用取引も、証券会社にお金を借りて株を買う=レバレッジをかけるという点では、似ているのかもしれません。当たれば大きいかもしれないけど、外れたらその分マイナスも大きい。結局はギャンブル要素が強いね、というのが私の考えです。
ただし事実として、4.3ブルは投資信託なので借金にはなりません。ここは信用取引とちがう点です。
私が信用取引で失敗した話は、詳しくはこちら👇
👻【本当にあった怖い話】信用取引で、3日で30万円溶かした話
そして、私は4.3ブルのような商品を、買ったことも、買おうとしたこともありません。
日経平均が上がり続けた今年も、「レバレッジにしておけば」と思ったことはありません。あとからだったら、誰でもなんとでも言えます。でも、上がる前から上がると思って買えるわけがないんですよね。
私がやっているのは「当てに行かない投資」です。継続的に積み立てを続けて、安い時も高い時も買って、長期保有して、将来に向けて投資をする。
安い時も高い時も買う積み立てについて、詳しくはこちら👇
🍎 ドルコスト平均法ってなに?小学生でもわかる積立のコツ
我が家は、SBI証券の新NISAでオルカンをコツコツ積み立てています🏠
※PR(アフィリエイト広告を含みます)
▶ 私が新NISAの積立に使っているのは SBI証券 です。NISA口座の紹介ページはこちらから確認できます。
この記事を書いている横では、もなかが大きく背伸びをして大あくび🐈 ココアはラグを前足でせっせと掘っています🐇
💬 友だちに「4.3ブルをNISAで積み立てたい」と言われたら
もし友だちに「4.3ブルをNISAで長く積み立てたい」と言われたら、私はまず手数料の話をすると思います。長期運用で手数料が高いと、将来の利益が大きく変わってくるからです。
信託報酬について、詳しくはこちら👇
💰 信託報酬ってなに?オルカン・S&P500などの投資信託を選ぶ際に際に注目してほしいこと
あとは、ギャンブル要素が高いことも伝えると思います。それでもやりたいなら、止めはしません。
ただ、事実として、4.3ブルはそもそもNISAの対象ではありません。NISAで積み立てることはできず、利益には税金がかかります📝
❓ 4.3ブルのよくある質問
Q. 4.3ブルは長期保有に向いていますか?
運用会社は「日々の値動き」の4.3倍程度を目指す商品と説明しています。2日以上たつと4.3倍にはならず、上下をくり返すと減っていく「逓減」が起きます。2026年は、日経平均が7月1日とほぼ同じ水準に戻った10月6日に、4.3ブルは約11%低いままでした。
Q. 4.3ブルはNISAで買えますか?
買えません。SBI 日本株4.3ブルも楽天日本株4.3倍ブルも、運用会社の資料に「NISAの対象ではありません」と書かれています。
Q. SBI 日本株4.3ブルは、いつまで持てますか?
信託期間は2027年9月7日までです。延長される場合もあれば、繰上償還で途中で終わる場合もあります。
Q. 4.3ブルの信託報酬はいくらですか?
SBI 日本株4.3ブルは年0.968%(税込)です。実際にかかった費用は年1.044%でした(2024年12月〜2025年12月)。楽天日本株4.3倍ブルは年1.243%(税込)です。
Q. 4.3ブルで、投資したお金以上に損をすることはありますか?
投資信託なので、損は基本的に投資したお金までです。ただし、1日で18%下がった日もあり、値動きはとても大きい商品です。
📝 まとめ
- 日経平均が7月1日とほぼ同じ水準に戻った10月6日、4.3ブルは−11.4%(100万円なら約88.6万円)でした。
- 4.3倍になるのは「1日ごと」。上下をくり返すと、指数が戻っても減っていく「逓減」が起きます。
- 一直線に上がる局面では大きく増えます(1年で日経平均+44.6%に対して4.3ブル+171.5%)。
- NISAの対象外、信託期間は2027年9月7日まで、信託報酬はオルカンの約17倍です。
- 私の投資は「当てに行かない投資」。オルカンを積み立てて、長期保有を続けています。
最新の仕様は公式サイトでご確認ください。
SBIアセットマネジメント公式サイト
楽天投信投資顧問公式サイト
📚 参考にした資料
- SBIアセットマネジメント「SBI 日本株4.3ブル 月次レポート」(2026年8月31日基準)
- SBIアセットマネジメント「SBI 日本株4.3ブル 交付運用報告書」(第8期・2025年12月5日決算)
- 楽天投信投資顧問「楽天日本株4.3倍ブル 交付目論見書」(2026年9月16日)
- Yahoo!ファイナンス「SBI 日本株4.3ブル 時系列」
- 日経平均プロフィル(日本経済新聞社)
📖 あわせて読みたい
- 👻【本当にあった怖い話】信用取引で、3日で30万円溶かした話
- 🎰 投資ってギャンブルなの?小学生にもわかる決定的な違い
- 💰 信託報酬ってなに?オルカン・S&P500などの投資信託を選ぶ際に際に注目してほしいこと
- 😲 投資信託が「なくなる」ことがある?繰上償還のしくみとNISAの落とし穴
- 🌍 オルカンの「売り時」っていつ?相場ではなく「目的」決めます
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。特定の商品をすすめたり、やめるようすすめたりするものではありません。基準価額などの数字は2026年10月時点のもので、過去の結果は将来を約束しません。

コメント