2026年9月から、ソニー銀行で「米ドル定期 年6%」のキャンペーンが始まっています💵 円の定期預金では、まず見ない数字です。
では、実際に100万円を預けたら、半年後にいくらになるのでしょうか。ソニー銀行が公表している条件を使って、計算してみました🧮
答えを先に書きます。
- 為替が変わらなくても、増えるのは約2.2万円
- 1ドル158円で預けた場合、約3.4円の円高で利息は消える
- 過去20年の為替に当てはめると、約3回に1回は元本割れ
- 私は、外貨預金をしません
この記事で分かること✨
- 「年6%」と、半年で実際に受け取るお金のちがい
- TTS・TTB・為替コストってなに?(ゼロから説明します)
- 何円の円高で損になるのか(損益の分かれ目)
- 途中解約・預金保険・満期の受け取り方の注意点
先にお伝えしておくと、この記事はキャンペーンの良し悪しを決めるものではありません。条件は公表されているとおりです。確かめたいのは「表示の%」と「実際に受け取るお金」の違いです。
💵 キャンペーンの中身を確認
まずは条件を整理します。ソニー銀行の2026年9月1日のプレスリリース、キャンペーンページ、金利一覧をもとに、2026年10月8日に確認した内容です📊
| 項目 | 内容 |
|---|---|
| 対象 | 円から預ける米ドル定期(6か月) |
| 金利 | 年6.00%(税引後4.781%) |
| 期間 | 2026年11月30日まで |
| 新規口座の特典 | 50万円以上を満期まで預けると現金1万円 |
| 為替コスト | 1ドルあたり片道15銭(上限) |
| 預金保険 | 対象外 |
年6.00%の金利は、新しく口座を開いた人だけでなく全員が対象です。現金1万円の特典は、期間中に新しく口座を開いて、50万円以上を預けて満期まで持った人だけがもらえます。
キャンペーン期間は2026年9月1日〜11月30日 午後11時59分までです。ただし、ページには「金利は随時見直しを行います」「金利情勢などにより変更する場合があります」と書かれています。申し込む前に、その時点の最新の金利を確認しておきたいところです。
🧮 「年6%」なのに、半年で増えるのは約2.2万円
「年6%」は1年あたりの数字
ここがいちばん大事なポイントです。「年6%」は、1年あたりの金利です。今回の定期は6か月なので、もらえる利息はおよそその半分になります。
さらに、利息には20.315%の税金がかかります(ソニー銀行の金利一覧)。税引後の金利が4.781%と書かれているのは、このためです。
為替コストってなに?TTS・TTBをゼロから
外貨預金では、円をドルに替えるときと、ドルを円に戻すときに、銀行にお金を払います。これが「為替コスト」です。使われるレートは3つあります。
- TTM:真ん中の値段。基準になるレート
- TTS:銀行がドルを売るレート。円をドルに替えるときに使う(TTMより高い)
- TTB:銀行がドルを買うレート。ドルを円に戻すときに使う(TTMより安い)
このTTMとの差が為替コストです。ソニー銀行の米ドルは1ドルあたり片道15銭(上限)で、優遇プログラムで下がることもあります。行きと帰りの2回かかる点がポイントです。
重要事項にも「お預入時とお引出時の為替相場に変動がない場合にもお引出時の受取額がお預入額を下回ることがあります」と書かれています。
為替が動かなくても、為替コストの分だけ受取額は減るということです。
100万円で計算すると
1ドル158円で預けて、半年後に円に戻す前提で計算しました。利息は税引後4.781%の半分(約2.39%)で計算した目安です。実際は預けた日数で計算されます。
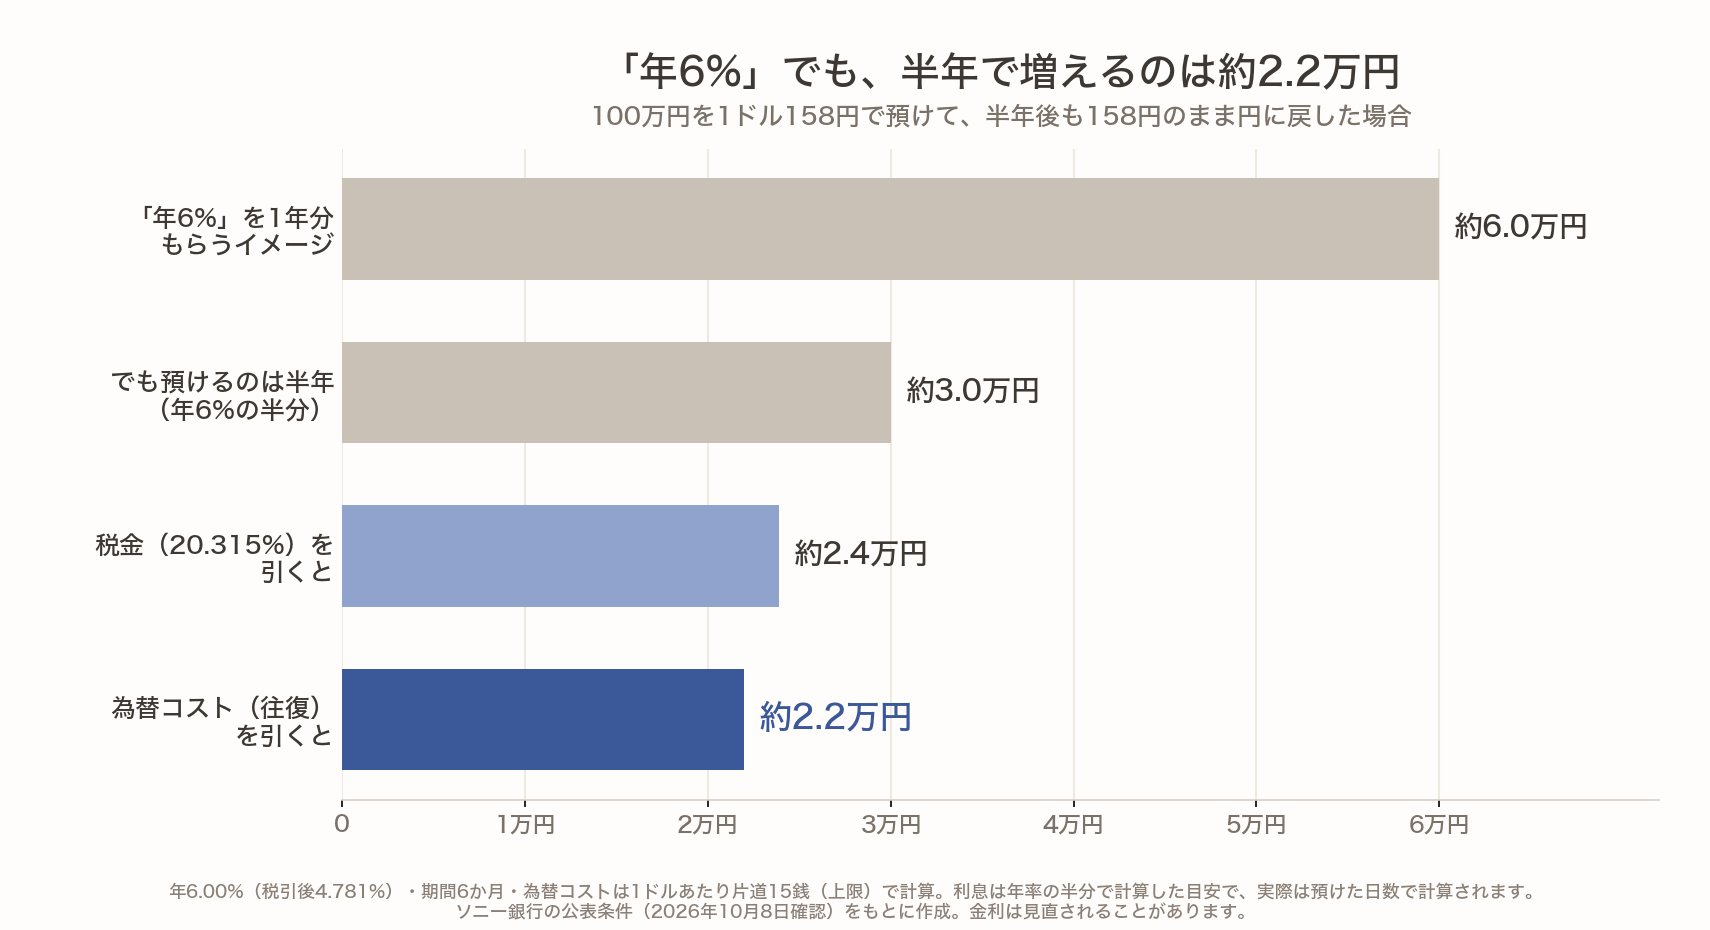
「年6%」を1年分もらうイメージだと6万円ですが、半年分にして、税金と為替コストを差し引くと、実際に増えるのは約2.2万円です。しかもこれは、為替が158円のまま動かなかった場合の数字です。
「年◯%」と実際に受け取る率のちがいについて、詳しくはこちら👇
💰「利回り」と「利率」って何がちがうの?違いと計算のしかたを解説
💱 円高になったら?分かれ目は約154.6円
次は、為替が動いた場合です。外貨預金は、預けている間に円高になると、円に戻したときの金額が減ります。
100万円を1ドル158円で預けた場合、損益の分かれ目は約154.6円でした(為替コスト込み)。つまり、約3.4円の円高で、半年分の利息はまるごと消えます。
| 半年後の為替 | 100万円の損益 |
|---|---|
| 165円(円安) | +約6.7万円 |
| 160円 | +約3.5万円 |
| 約154.6円 | ほぼ0円(分かれ目) |
| 150円(円高) | −約3.0万円 |
| 145円 | −約6.2万円 |
円安になれば利息以上に増えますが、円高になれば利息以上に減ります。利息よりも、為替の動きのほうが結果を大きく左右するのが分かります📊
3.4円の円高は、どれくらいで起きる?
「3.4円くらいなら、そうそう動かないのでは?」と思う方もいるかもしれません。実際の例を見てみます(日本銀行 東京市場 ドル・円 17時時点)。
2026年9月は、9月1日の約160.0円から9月9日の約153.1円まで、6営業日で約6.9円の円高になりました。9月3日には、1日で約2.7円動いています。
分かれ目の3.4円は、ほんの数日で超えることがあるということです。ちなみに2026年10月上旬は1ドル158円前後でした(三菱UFJリサーチ&コンサルティングの10月7日の仲値は158.45円)。
円安・円高のしくみについて、詳しくはこちら👇
💴 円安・円高ってなに?資産運用への影響を小学生にもわかるように解説
📉 過去20年に当てはめると、約3回に1回は元本割れ
もっと長い目で見るとどうでしょうか。日本銀行のデータを使って、2006年1月〜2026年4月の毎日について、「その日に今と同じ条件(年6.00%・税引後4.781%・為替コスト片道15銭)で預けて、半年後に円に戻したら」を計算しました。
ただし、過去の実際の金利は、もっと低い時期がほとんどです。これは為替の動きの影響だけを見るための計算だと考えてください。
結果は、約35%、およそ3回に1回が元本割れでした。
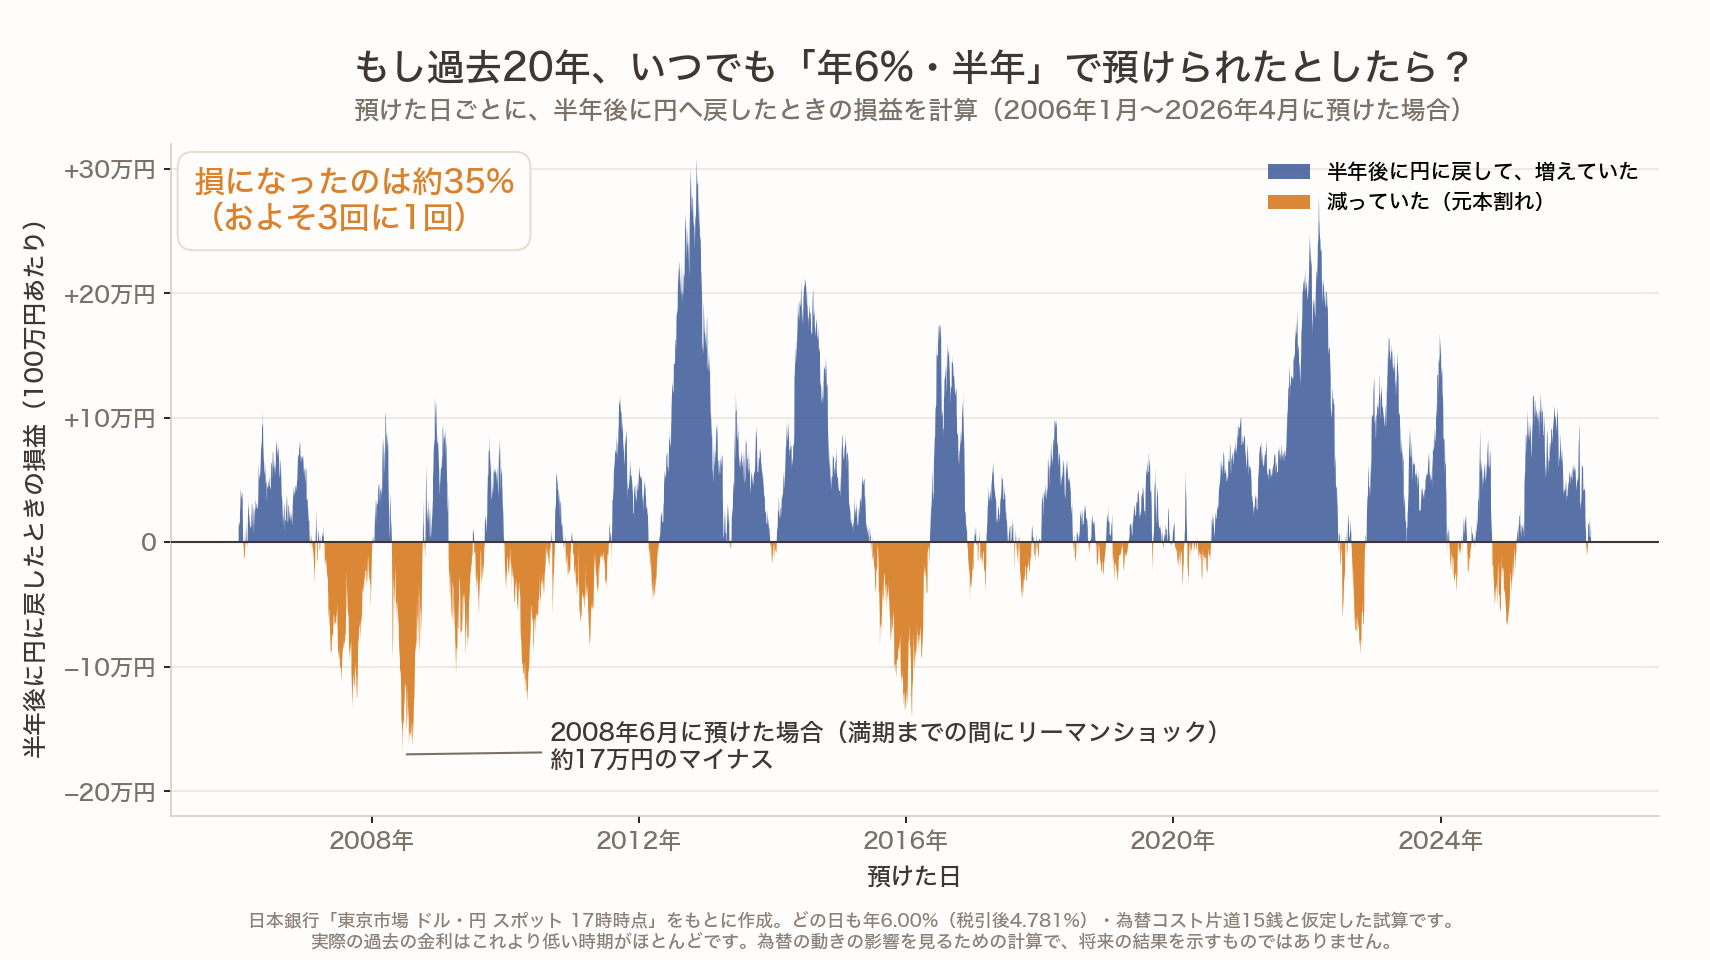
直近10年に限ると約29%、直近5年だと約19%です。直近5年が少ないのは、円安が続いた時期だからです。どの期間を切り取るかで、結果は大きく変わります。直近の数字が小さいからといって、これからも同じとは限りません。
いちばん悪かったのは、2008年6月に預けて12月に戻した場合です。満期までの間にリーマンショックがあり、100万円あたり約17万円のマイナスでした。半年分の利息では、とても埋まらない金額です。
⚠️ ほかにも知っておきたい3つのこと
ソニー銀行の外貨預金の重要事項や外貨定期預金のページには、ほかにも大事なことが書かれています。
① 途中解約は原則できない
外貨定期預金は、途中解約が原則できません。やむを得ず解約するときは、金利が「約定金利の10%」か「解約日の外貨普通預金金利」の低いほうに下がります。年6%なら0.6%以下です。
円の定期預金を途中で解約したときの話は、詳しくはこちら👇
🏦 定期預金を途中で解約したら利息はどうなる?|元本は減りませんが、利息はほぼ消えます
② 預金保険の対象外
円の普通預金や定期預金とちがい、外貨預金は預金保険の対象ではありません。名前に「預金」と付いていても、ここは別物だと知っておきたいところです。
③ 満期の受け取り方は3つ
- 同じ期間で自動継続する(金利はそのときの通常の金利に変わる)
- ドルのまま外貨普通預金で受け取る(円に戻すタイミングを自分で選べるが、為替の影響は続く)
- 満期の日のレート(TTB)で自動的に円に戻す
注意したいのは、特別金利の6%は最初の6か月だけということです。このキャンペーンで預けた最初の6か月の金利なので、自動継続したあとは通常の金利になります。
🏠 私が外貨預金をしない理由
ここからは、あくまで私の場合の話です。
よくわからないものには手を出さない
「年6%」の広告を見ても、私は申し込みません。理由はシンプルで、よくわからないものには手を出さないからです。
外貨建て保険に入っていたことがある
先にお断りしておくと、外貨預金と外貨建て保険は別の商品です。そのうえで、私の体験として書きます。
私は以前、外貨建て保険に入っていたことがあります。今思うと、ひどい保険でした。外貨建て保険は、貯蓄型保険の中でもぼったくり率が高いと私は思っています。そのヤバさに気づいたときにはだいぶマイナスでしたが、即解約しました。
これは特定の会社が悪いという話ではなく、仕組みの話です。
貯蓄型保険についての私の考えは、詳しくはこちら👇
貯蓄型保険いらない…
私が保険の無料相談で、契約までしてしまった話は、詳しくはこちら👇
🍰 無料マネーセミナー・保険相談はなぜタダ?カラクリと私がカモネギだった話
オルカンで外貨の資産はもう持っている
我が家はSBI証券で、新NISAを使ってオルカン(eMAXIS Slim 全世界株式)を積み立てています。オルカンは為替ヘッジなしなので、オルカンを持っている時点で、外貨の資産はもう持っていることになります。
だから、わざわざ外貨預金をする意味は、よっぽどないと思っています。もちろん、オルカンにも値動きのリスクがあり、元本割れすることもあります。
※PR(アフィリエイト広告を含みます)
▶ 私が新NISAの積立に使っているのは SBI証券 です。NISA口座の紹介ページはこちらから確認できます。
オルカンと為替の関係について、詳しくはこちら👇
💱 オルカンの「為替ヘッジなし」って大丈夫?円安・円高でどうなるかを解説
近いうちに使うお金は、円で目的別口座に
近いうちに使うお金は、銀行の「目的別口座」に振り分けています。子どもの学校関係のお金も、毎月の固定費として給料から振り分けています💰
一般論として、半年後に使う予定のお金を外貨に替えると、使うときに円高になっているかもしれません。使う日が決まっているお金ほど、為替が戻るのを待つ余裕はありません。
目的別口座の使い方は、詳しくはこちら👇
🏦「利息がいい銀行」を探すのはやめました|定期預金は国債に勝てません
為替が大きく動いても、特に何もしない
為替が大きく動いても、私は特に何もしません。
我が家では今日も、窓辺でもなか🐈が香箱座りをして外を眺め、ココア🐰は前足で顔をくしくし洗っています🏠
❓ 米ドル定期のよくある質問
Q. 年6%の米ドル定期に100万円預けると、半年でいくら増えますか?
為替が1ドル158円のまま変わらなければ、約2.2万円です。年6%を半年分にして、税金と為替コストを引いた目安です。実際の利息は預けた日数で計算されます。
Q. 何円の円高で損になりますか?
1ドル158円で預けた場合、約154.6円より円高だと元本割れします。差は約3.4円です。2026年9月には、6営業日で約6.9円の円高になったこともあります。
Q. 新規口座の1万円プレゼントをもらうと、どう変わりますか?
100万円・158円の場合、分かれ目は約153.1円まで下がり、約4.9円の円高まで耐えられる計算です。ただし、特典は新しく口座を開いて、50万円以上を満期まで預けた人だけが対象です。
Q. 途中で解約できますか?
原則できません。やむを得ず解約するときは、金利が「約定金利の10%」などに下がります。「解約日の外貨普通預金金利」のほうが低ければ、そちらになります。
Q. 外貨預金は預金保険で守られますか?
外貨預金は預金保険の対象外です。円の普通預金や定期預金とは扱いがちがうので、知ったうえで判断したいところです。
📝 まとめ
- 「年6%」は1年あたりの金利。半年で受け取れる利息は、税引後で約2.4%
- 100万円を預けて為替が変わらなくても、増えるのは約2.2万円
- 1ドル158円なら、約3.4円の円高で利息は消える。2026年9月は6営業日で約6.9円動いた
- 過去20年に当てはめると約3回に1回は元本割れ。ただし期間によって結果は大きく変わる
- 途中解約は原則できず、預金保険の対象外。特別金利は最初の6か月だけ
私は外貨預金をしませんが、これは私の場合の判断です。表示の%と、手元に残るお金はちがう。この記事が、それを確かめるきっかけになればうれしいです🐈🐰
金利・為替コスト・制度の内容は2026年10月8日に確認したものです。最新の仕様は公式サイトでご確認ください。
ソニー銀行「外貨定期預金」
📚 参考にした資料
- ソニー銀行「米ドル定期(6ヶ月)が年6.0%(税引前)!特別金利開始のお知らせ」(2026年9月1日)
- ソニー銀行「外貨預金の重要事項」
- ソニー銀行「外貨定期預金」
- ソニー銀行「外貨預金・外貨送金手数料」
- 日本銀行「時系列統計データ検索サイト」(東京市場 ドル・円 スポット 17時時点)
📖 あわせて読みたい
- 🏦「利息がいい銀行」を探すのはやめました|定期預金は国債に勝てません
- 💱 オルカンの「為替ヘッジなし」って大丈夫?円安・円高でどうなるかを解説
- 🤝 日米協調介入とは?28年ぶりの円買い連携で円が7円動いた理由
- 🍰 無料マネーセミナー・保険相談はなぜタダ?カラクリと私がカモネギだった話
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。外貨預金をすすめたり、やめるようすすめたりするものではありません。金利・条件は変わることがあるので、申し込む前に銀行の最新情報を確認してください。

コメント