「定期預金って、途中で下ろしたらどうなるんだろう?」
今回はそんなお話です。先に白状しておくと、私は若い頃、この仕組みを全く知りませんでした。必要になったら、深く考えもせずに普通に下ろしていました。利息がどうなるかなんて、考えたこともなかったんです😅
🏦 若い頃、何も知らずに定期預金を下ろしていました
当時の私は「定期預金=ちょっと金利がいい預金」くらいの認識でした。満期まで置いておくと利率が上がる、逆に言えば途中で解約するとその利率が適用されなくなる——そんなルールがあることを、契約書のどこかに書いてあったのかもしれませんが、まったく頭に入っていませんでした。
だから、車の出費や引っ越しでお金が要るときに、窓口やATMでそのまま解約していました。「利息とか考えないで、昔は普通に下ろしてた」というのが正直なところです。
ここで大事なのは、これを知らない人はとても多いということです。銀行から「解約すると利息がこうなりますよ」と大きく案内されるわけでもありませんし、そもそも金利が超低かった時代は、減る利息もごくわずかでした。知らなくて当然だと思います。責められる話ではまったくありません。
ただ、政策金利が1.25%まで上がってきた今は、定期預金の利率も以前よりは目に見える数字になってきました。だからこそ、仕組みだけは知っておくと、お金の置き場所を決めるときに役に立ちます。
😊 先にお伝えします。元本は減りません
不安にさせたくないので、結論から書きます。
定期預金を中途解約しても、元本は割れません。定期預金は元本保証の商品なので、預けた100万円が99万円になって返ってくる、ということは起きません。投資信託のように値動きで元本が減ることはないんです。
減るのは利息だけ。ここは安心してください。「途中解約=損失が出る」ではなく、「途中解約=もらえるはずだった利息がぐっと小さくなる」という話です。
📉 中途解約すると「中途解約利率」で計算し直されます
仕組みはシンプルです。定期預金を中途解約すると、預け入れたときに約束した利率(約定利率)ではなく、その銀行が定める「中途解約利率」で利息が計算し直されます(三井住友信託銀行の公式FAQでもこのように説明されています)。中途解約利率は、当然ながら約定利率より低く設定されています。
どのくらい下がるのか(ある信用金庫が公表している例)
具体的な割合は銀行や商品ごとに違うのですが、一覧表を公表している金融機関もあります。たとえばある信用金庫の例では、次のようになっています。
| 商品・期間 | 6か月未満 | 6か月以上1年未満 | その後 |
|---|---|---|---|
| スーパー定期(1〜2年型) | 解約日の普通預金利率 | 約定利率×50% | 1年以上=約定利率×70% |
| スーパー定期(3年型) | 解約日の普通預金利率 | 約定利率×40% | 段階的に上がり、3年以上=約定利率×90% |
| スーパー定期(5年型) | 解約日の普通預金利率 | 約定利率×30% | 段階的に上がり、4年以上5年未満=約定利率×90% |
ポイントは2つあります。
- 6か月未満で解約すると、全商品共通で「解約日の普通預金利率」。つまり、ほぼ普通預金に置いていたのと同じ扱いになります
- 預けた期間が長いほど、もらえる割合は上がっていく(それでも満期には届かない)
なお、この割合はあくまで「ある信用金庫が公表している例」であって、全国共通のルールではありません。ご自身が契約している銀行・商品の規定を必ず確認してください。
🔢 数字で見ると、こうなります
イメージが湧きにくいので、数字を置いてみます。ここで使う年1.0%・普通預金0.4%という利率は、あくまで計算のために置いた例です。実際の利率とは異なります。
前提:100万円を「年1.0%・5年」の定期預金に預けた場合(税引前・単利)。
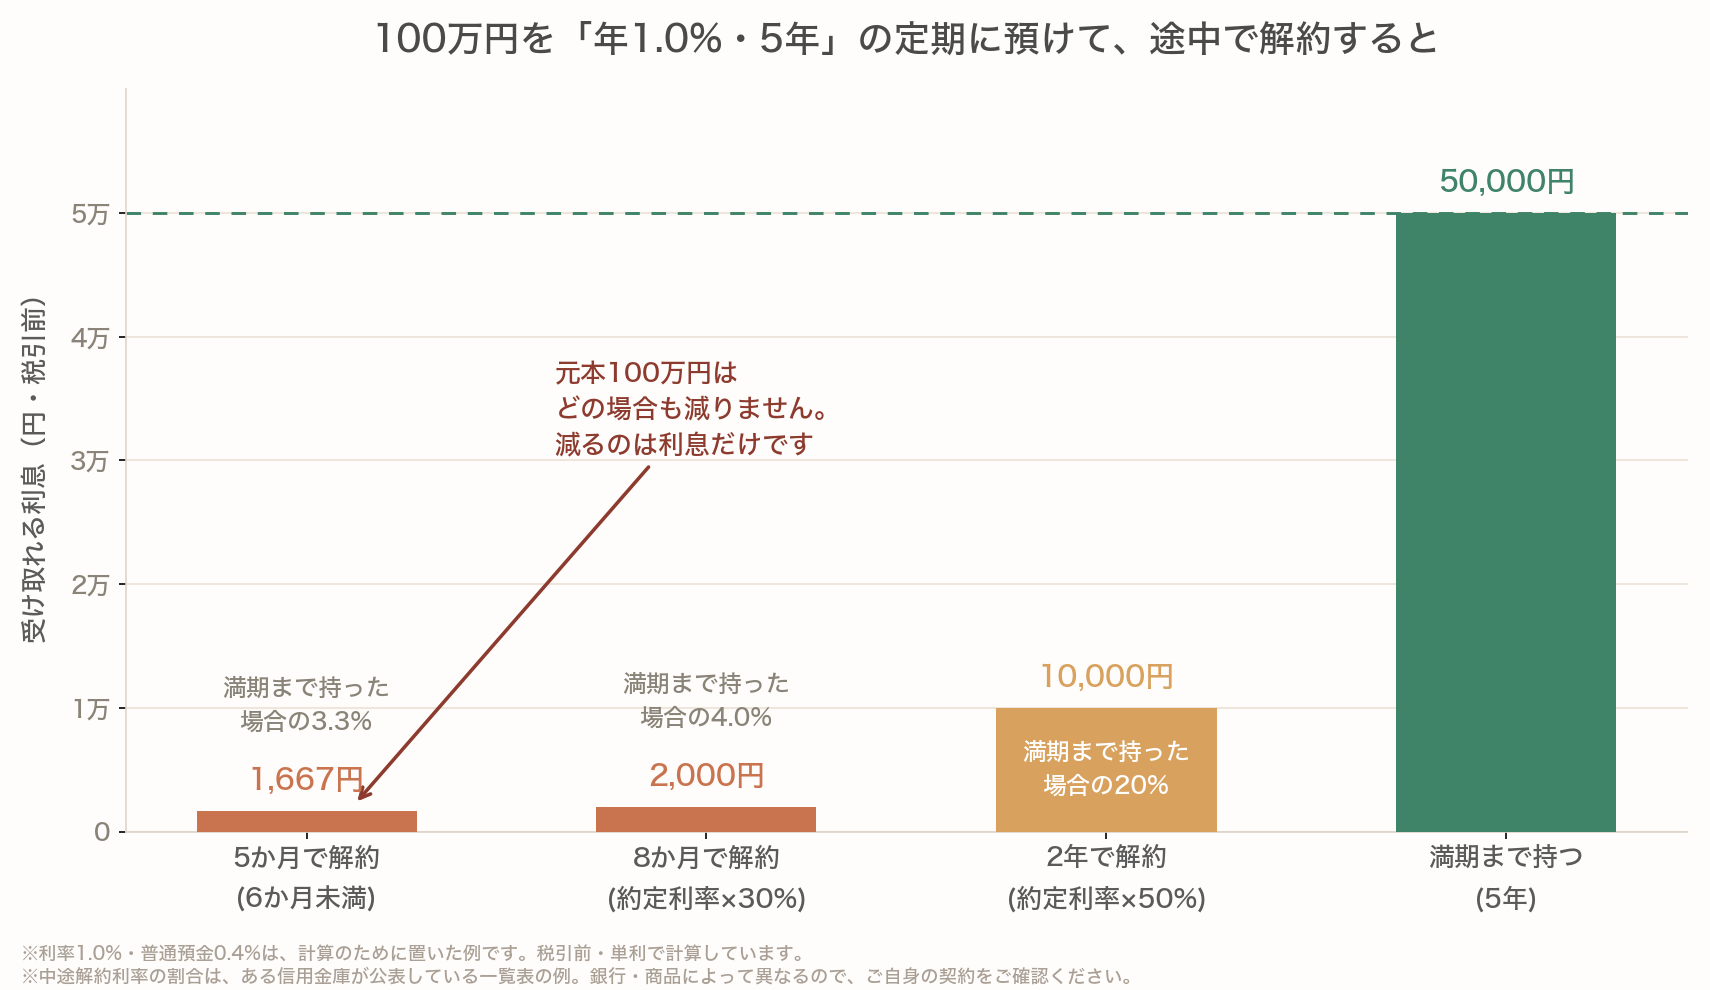
- 満期(5年)まで持った場合:100万円 × 1.0% × 5年 = 50,000円
- 2年で解約(仮に約定利率×50%のゾーン):利率0.50% → 利息 約10,000円(満期まで持った場合の20%)
- 8か月で解約(5年型・約定利率×30%):利率0.30% → 利息 約2,000円(同 4%)
- 5か月で解約(6か月未満・普通預金利率0.4%とした場合):利息 約1,667円(同 3.3%)
5万円もらえるはずが、2年で下ろすと1万円。8か月なら2,000円。こうして並べると、「利息はほぼ消える」という表現が大げさではないことが分かると思います。
繰り返しますが、元本は戻ってきます。増えるはずだった部分が小さくなるだけです。
💡 意外と知られていない「一部解約」という選択肢
ここからは実用的な話です。「急に10万円だけ要る」というとき、定期預金を全額解約しなくていい銀行があります。いわゆる一部解約(一部払戻し)です。
- ソニー銀行:原則としてできませんが、一部解約金額が1万円以上1万円単位で、解約後の残高が1万円以上あれば可能。ただし2年〜10年の特定タイプなどは取扱いできない場合があります
- 三井住友信託銀行:通帳式のスーパー定期は、預入日から1年後の応当日以降であれば一部解約ができます
- ゆうちょ銀行・楽天銀行:一部解約はできません
このように、銀行によって扱いがバラバラです。どこが良い・悪いという話ではなく、単純に商品設計が違うだけ。だからこそ、必要額が一部だけなら、全部解約してしまう前に自分の銀行の規定を確認する価値があります。必要な10万円だけ引き出せれば、残りは約定利率のまま走り続けてくれるわけですから。
ただし、上記はいずれも私が確認した時点の内容です。制度や取扱いは変わることがあるので、実際に動く前に必ず公式サイトでご確認ください。
🏠 じゃあ、そのお金はどこに置けばいいのか
ここまでの話を裏返すと、答えは自然に出てきます。「すぐ使うかもしれないお金」は、定期預金に入れないということです。
生活防衛資金の役割は「増やすこと」ではなく、必要なときにすぐ使えることです。事故や怪我で働けなくなった時や、転職のつなぎ。そういう場面で「解約すると利息が…」と一瞬でも迷うなら、その置き場所は役割に合っていません。
ですから、これから置き場所を決める人は、普通預金でいいと思います。金利差で得られる数千円より、いつでも動かせる安心感のほうが、生活の質に効いてきます。
生活防衛資金の考え方について、詳しくはこちら👇
🛡️ 生活防衛資金っていくら必要?投資より先に貯める「お守りのお金」のはなし
ちなみに、旅行・車検・家電の買い替えのような「いつか来ると分かっている出費」は、生活防衛資金とは分けて特別費として先に積んでおくと、そもそも定期を崩す場面が減ります。この話は以前、特別費の記事でも書きました。また、投資信託は売っても現金化までに数日かかるので、こちらも「すぐ使うお金」の置き場所には向きません。
🐈 私はいま定期預金を持っていますが
ここ、誤解されたくないので正直に書きます。
我が家には今も定期預金があります。ただしこれは昔からずっとあるもので、生活防衛資金の一部としてそのまま置いてあるだけです。金利がいいから選んだとか、戦略的にそうしているとか、そういう話ではまったくありません。
方針としては、新しく定期を作ることはしません。ただ、昔からあるものはそのまま置いてあります。政策金利が1.25%になった今も、この方向性は全く変わっていません。金利を追いかけて口座を渡り歩く、ということを私はしないんです。
そんなことを考えながらパソコンに向かっていると、もなかが前に来て「にゃー」と甘えた声で鳴いていました。足元ではココアがご機嫌にぴょんと飛び跳ねていて、まあ、金利が何%だろうとこの子たちの日常は変わらないよなあ、と思うわけです😊
🗣️ 「定期にしておけば」と言われたことはあるけれど
知り合いに「そのお金、定期にしておけばいいのに」と言われたことはあります。でも、そのとき増える利息は小さな金額でしたし、正直まったく興味が湧きませんでした。
数千円のために口座を作り、書類を書き、満期を管理して、途中で必要になったら中途解約利率を調べる。その手間を考えると、私にとっては割に合いません。この感覚は、預金と国債の金利を比べたときも同じでした。
金利で悩むより先にやることがある、という話は、詳しくはこちら👇
🏦「利息がいい銀行」を探すのはやめました|定期預金は国債に勝てません
誤解のないように書いておくと、定期預金そのものを否定する気はまったくありません。元本保証で確実に増える、これは投資信託には絶対にない強みです。「使う時期が決まっていて、それまで動かさないお金」なら、定期はとても素直な選択肢だと思います。向き・不向きの話なんです。
✅ まとめ
- 定期預金を中途解約しても元本は減らない。減るのは利息だけ
- 利息は約定利率ではなく、銀行所定の中途解約利率で計算し直される
- ある信用金庫の例では、6か月未満は普通預金利率、5年型の8か月解約なら約定利率×30%
- 100万円・年1.0%・5年の例だと、満期50,000円 → 2年で約10,000円 → 8か月で約2,000円
- 銀行によっては一部解約ができる。全額崩す前に確認する価値あり(ゆうちょ・楽天は不可)
- 「すぐ使うかもしれないお金」は普通預金へ。生活防衛資金の役割はすぐ使えること
知らずに下ろしていた昔の自分に教えてあげたい話でした。知らなかったこと自体は、まったく悪いことではありません。知った今、置き場所を役割で決め直せばそれで十分だと思います✨
※本記事の中途解約利率の割合、および一部解約の取扱いは、私が確認した時点の各金融機関の公表内容にもとづくものです。制度・商品内容は変更される場合があります。最新の仕様は公式サイトでご確認ください。
- 三井住友信託銀行:https://www.smtb.jp/
- ソニー銀行:https://moneykit.net/
- ゆうちょ銀行:https://www.jp-bank.japanpost.jp/
- 楽天銀行:https://www.rakuten-bank.co.jp/
📖 あわせて読みたい
- 🛡️ 生活防衛資金っていくら必要?投資より先に貯める「お守りのお金」のはなし
- 🏦「利息がいい銀行」を探すのはやめました|定期預金は国債に勝てません
- 🏖️夏休みの出費が怖くない!我が家の「特別費の財布」のつくり方
- 💰投資信託を売ったらお金はいつ届く?オルカンは約1週間後です
- 🏦 証券口座に置いたままのお金、利息はついてる?「預り金」は0%です
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。

コメント