こんにちは、やんともです🐈
先日、ひさしぶりに証券会社の「投資信託 人気ランキング」の画面を開いてみました。じつは私、投資信託を始めてからというもの、ランキングというものをほとんど見ていなかったんです。買うものが決まってしまうと、見る必要がなくなってしまうんですよね。
で、あらためて20本ずらっと並んだ画面を眺めてみたのですが……正直に言います。名前だけ見ても、どれがインデックスファンドで、どれがアクティブファンドか、ぱっと見では分かりません。
足元では猫のもなかが部屋の中をとことこ歩き回っていて、隣の部屋ではうさぎのココアがご機嫌にぴょんと飛び跳ねている。そんなのんびりした朝に、私はスマホの画面を見ながら「これ、初めての人はどうやって選ぶんだろう」と考え込んでしまいました。
今回は、投資信託の名前ではなく、どこを見ればインデックスかアクティブか分かるのかを、ゼロからまとめてみます。結論から言うと、見るのは交付目論見書の表紙にある1行だけです📄
📈 そもそもインデックスファンドって何?アクティブファンドって何?
まずここを飛ばさずにいきます。この2つの言葉、投資の話では当たり前のように出てきますが、初めて聞く方にはまったく意味不明だと思うので。
そのまえに「指数(インデックス)」とは
指数というのは、市場全体の動きをひとつの数字にまとめたものです。たとえば日経平均株価は、日本を代表する225社の株価を平均したようなもの。米国のS&P500なら、米国の代表的な500社をまとめたもの。「今日は日経平均が上がった」というニュースは、要するに日本の株式市場全体としては上向きだったという意味なんですね。
指数について、詳しくはこちら👇
📊 そもそもインデックスって何?投資初心者にやさしく解説します
インデックスファンド=指数と同じ動きをめざす
インデックスファンドは、この指数と同じ動きになることをめざす投資信託です。S&P500に連動するファンドなら、S&P500に入っている銘柄をそのまま買い集めるだけ。「この会社が伸びそうだ」という人の判断は基本的に入りません。
やることがシンプルということは、運用の手間が少ない=コストが安いということです。ここがインデックスファンド最大の特徴です。
アクティブファンド=指数を上回ることをめざす
いっぽうアクティブファンドは、指数を上回る成績をめざす投資信託です。運用のプロが企業を調査して「この会社は伸びる」「この株は割安だ」と判断し、銘柄を選んで組み入れます。
当然ながら、調べる人を雇う必要があります。企業に足を運び、決算を読み込み、分析する。その人件費や調査コストは、私たち投資家が払う手数料からまかなわれます。だからアクティブファンドは手数料が高めになります。
どちらが偉い、という話ではありません
大事なので先に書いておきますが、この2つは目標がちがうだけです。
- インデックス=市場平均に「ついていく」ことをめざす
- アクティブ=市場平均を「超える」ことをめざす
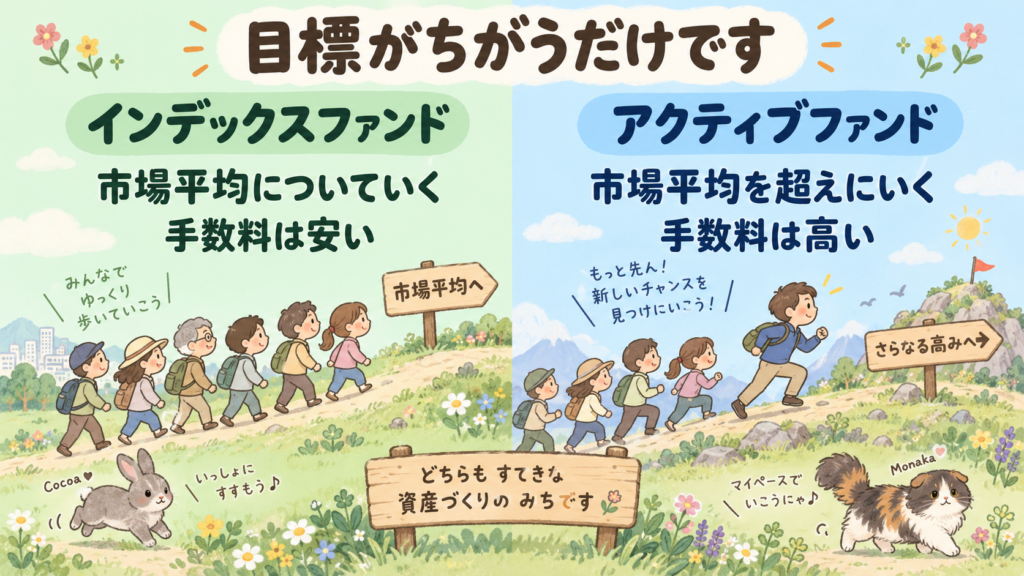
アクティブファンドが悪い商品だ、という話ではまったくありません。運用方針に共感できるファンドがあって、コストを納得して払えるなら、それは立派な選択だと思います。ただ、私自身はインデックスを選んでいる。その理由も後半で正直に書きます。
では、実際の画面で試してみましょう。
🔍 名前から分かる? 人気ランキング20本を見てみます
私がこの記事を書いた日に、証券会社の投資信託の人気ランキング(販売金額の順)を開いてみました。上位20本が、こんなふうに並んでいます。
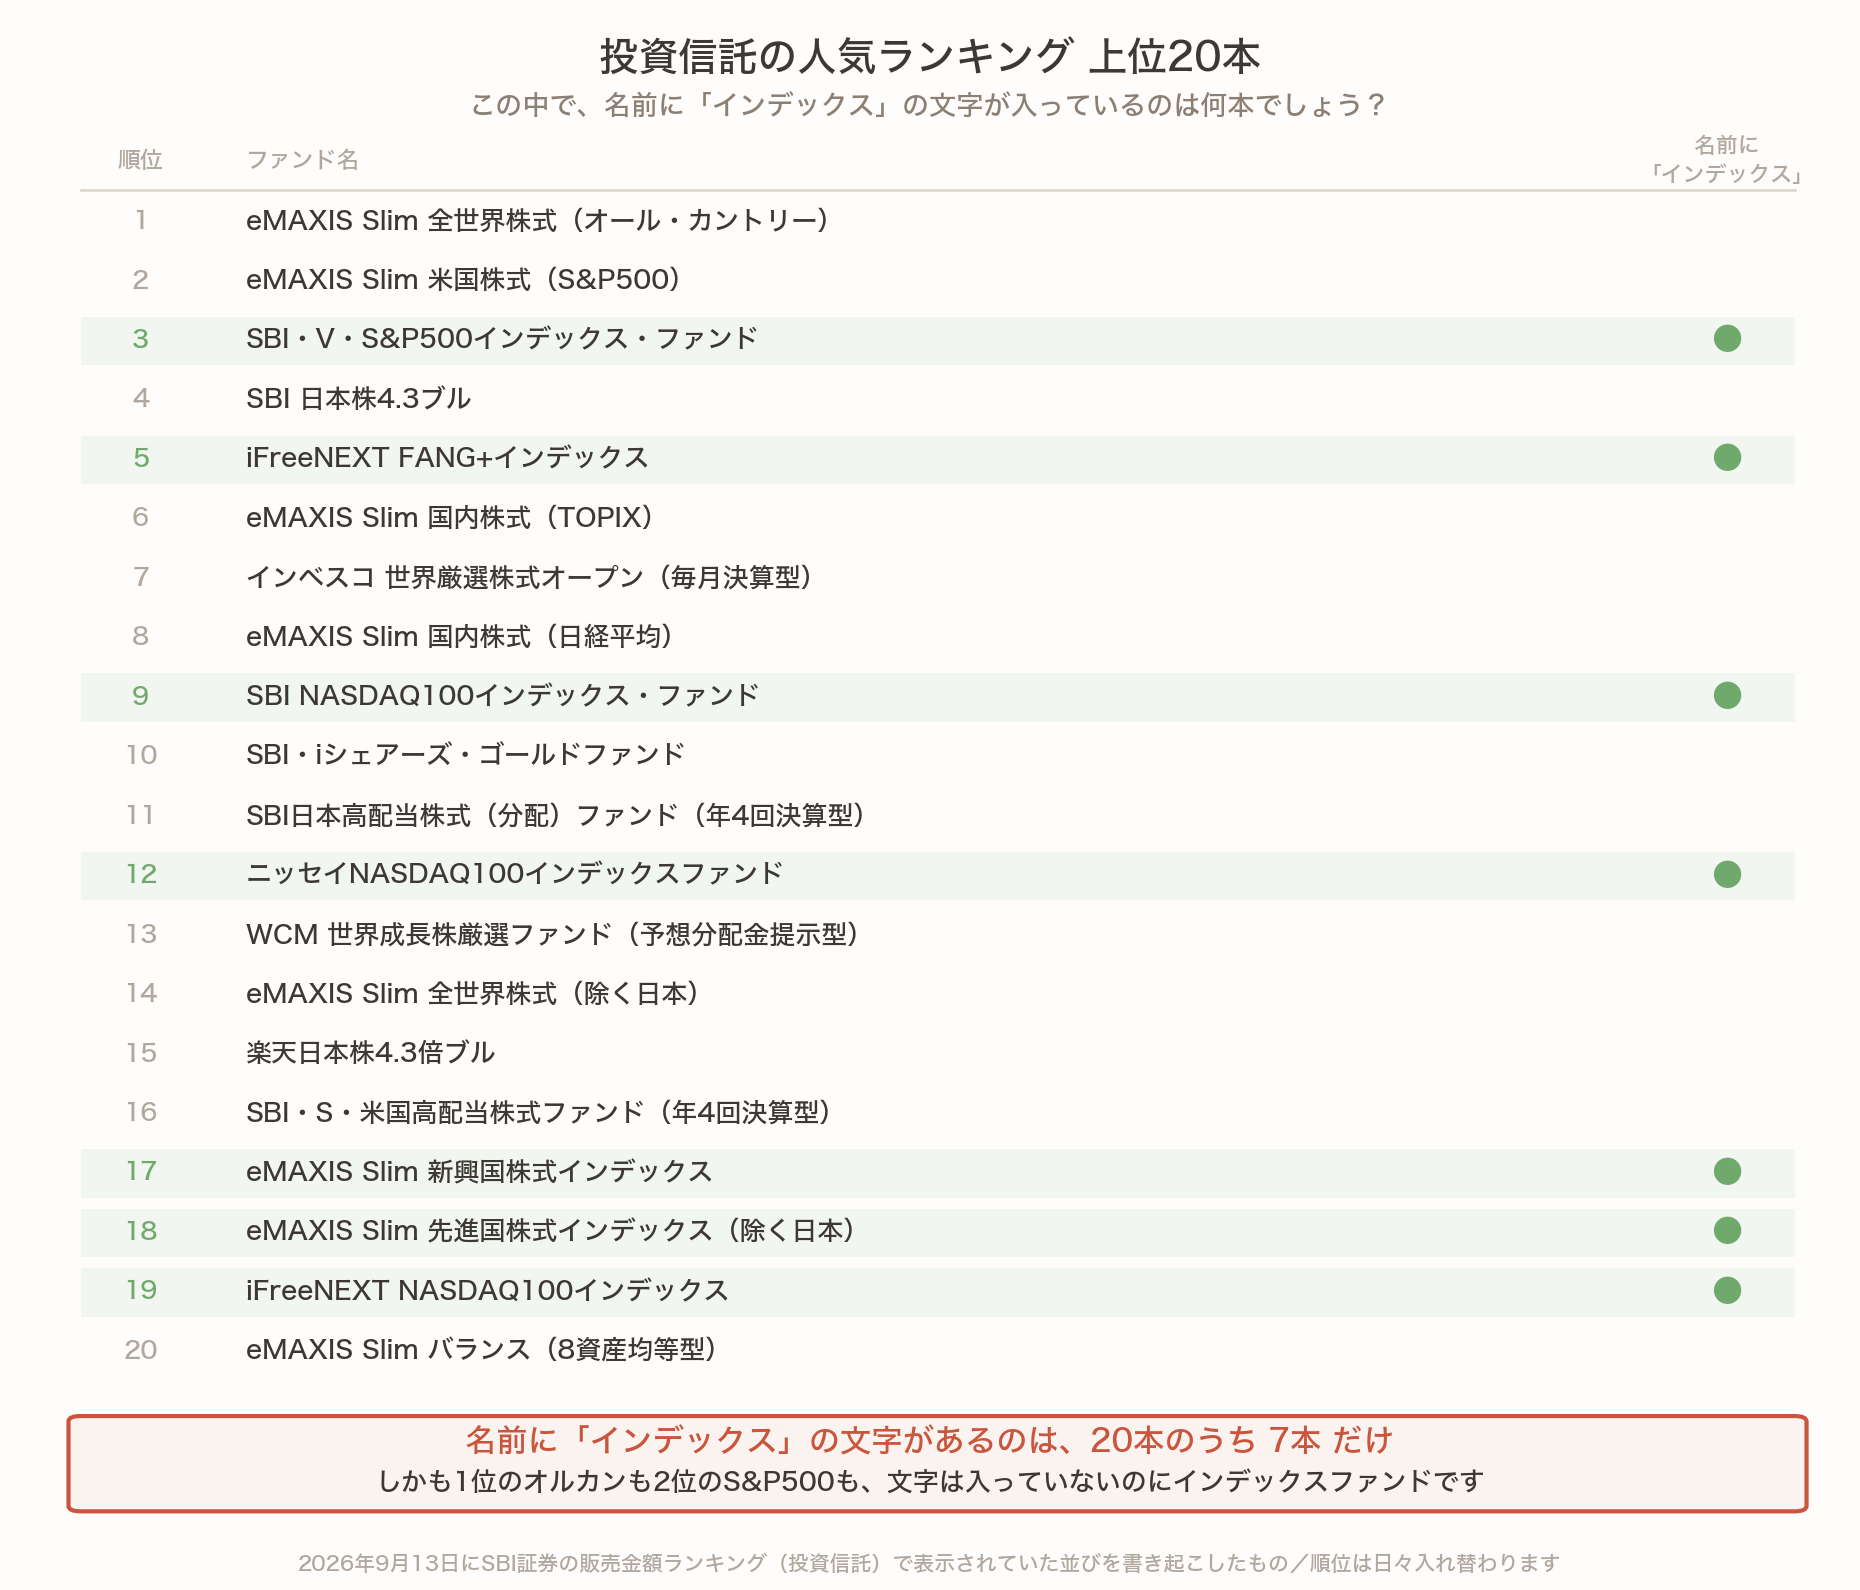
いかがでしょうか。名前がずらっと並んでいるだけで、どれがインデックスでどれがアクティブか、ぱっと見では分かりません。私も分かりませんでした。
一応、名前から推理するための目安はあります。
- インデックスっぽい手がかり:名前に「インデックス」が入っている/S&P500・TOPIX・日経平均・NASDAQ100・オール・カントリーなど指数名が入っている
- アクティブっぽい手がかり:「厳選」「成長」など選んでいる感じの言葉や、テーマ名(AI・半導体・環境など)が入っている
ただ、これはあくまで目安であって、当てになりません。実際に私が見た人気ランキング上位20本のうち、名前に「インデックス」という言葉が入っていたのは7本だけでした(上の図で緑の印をつけた3位・5位・9位・12位・17位・18位・19位です)。
しかも、1位の「eMAXIS Slim 全世界株式(オール・カントリー)」も、2位の「eMAXIS Slim 米国株式(S&P500)」も、名前に「インデックス」の文字は入っていないのに、れっきとしたインデックスファンドです。名前は本当に手がかりにならないんですね😅
📄 公式の答えは「交付目論見書の表紙の1行」
ここからが本題です。推理しなくても、公式に答えが書いてある場所があります。それが交付目論見書です。
交付目論見書というのは、そのファンドの説明書のようなもの。証券会社の商品ページから、誰でも無料でPDFを開けます。口座を持っていなくても見られることが多いです。
そして、その表紙のファンド名のすぐ下に、たった1行、こんな表記があります。
追加型投信/内外/株式/インデックス型
さらに表紙には「商品分類」という表があって、その中の【補足分類】という欄が答えになっています。
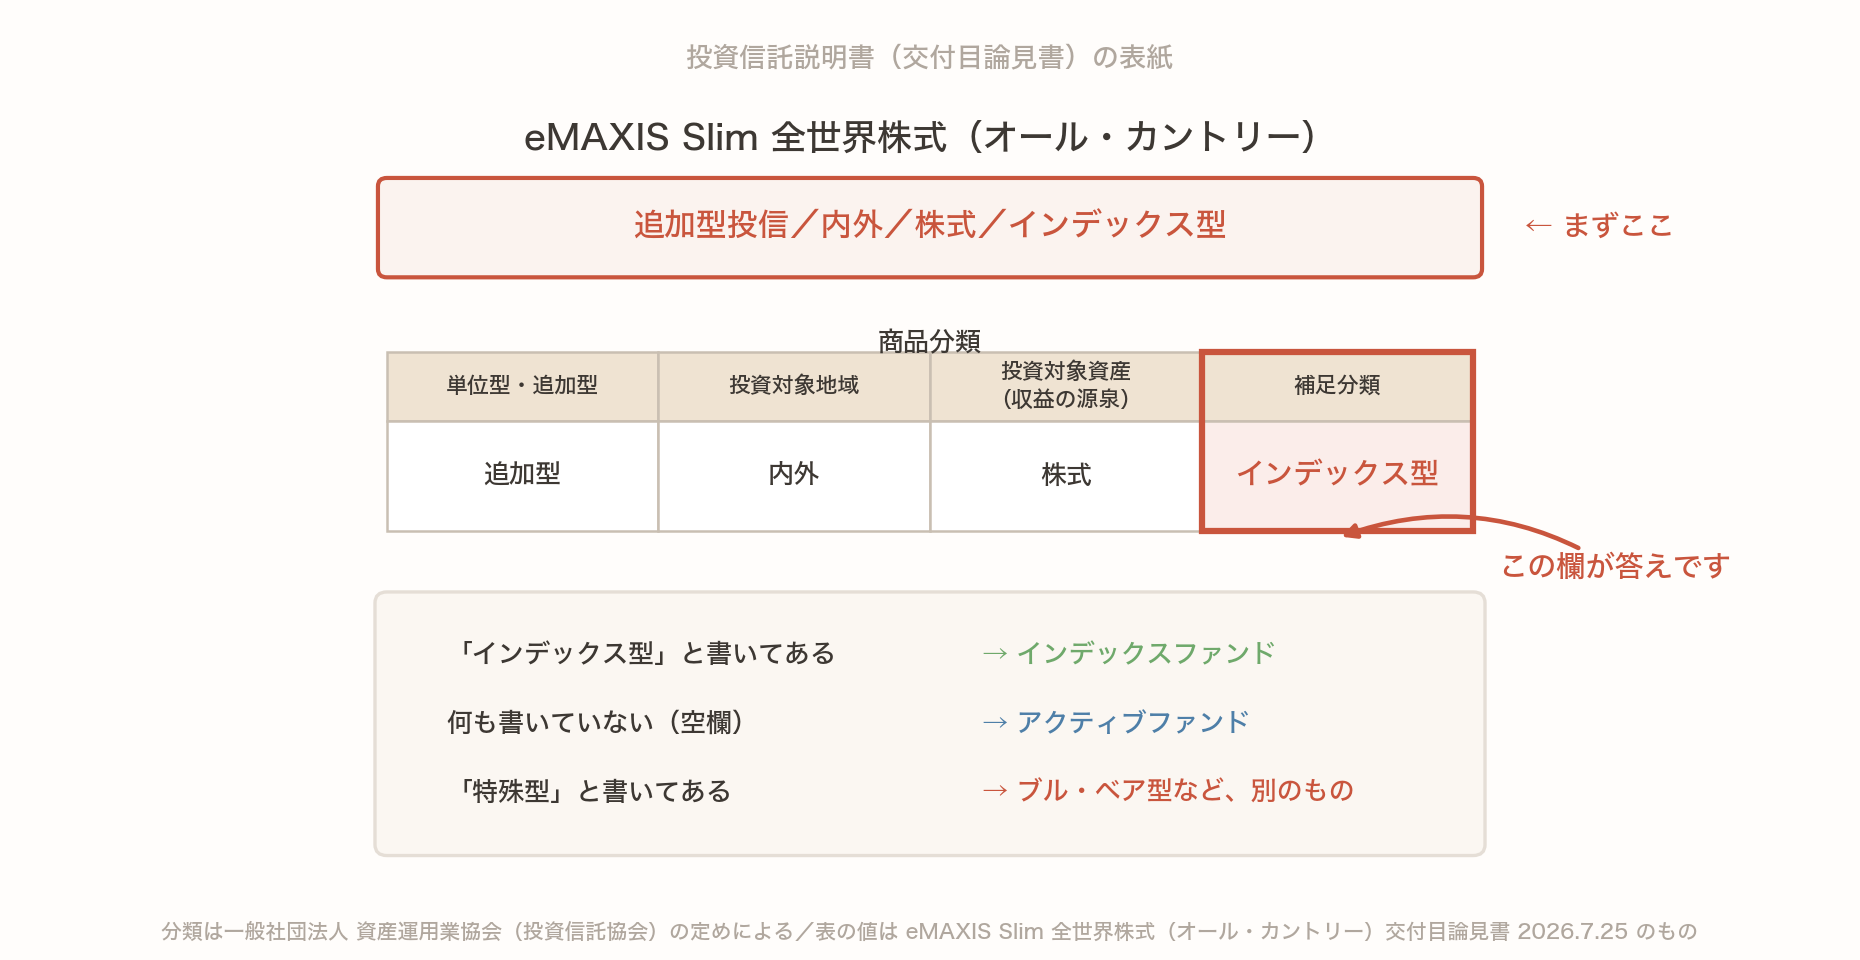
見るのはこの4つ目の「補足分類」だけです。ファンド名のすぐ下にも同じことが1行で書いてあるので、実際にはその1行を見るだけで済みます。
交付目論見書は、証券会社の商品ページから誰でも無料で見られます。買う前に1回開くだけなので、気になるファンドがあれば試してみてください。
※PR(アフィリエイト広告を含みます)
▶ SBI証券 のNISA紹介ページはこちらから確認できます。私はここの商品ページから交付目論見書を開いています。
読み方は3パターンだけ
| 補足分類の表記 | 意味 |
|---|---|
| インデックス型と書いてある | インデックスファンド |
| 何も書いていない(空欄) | アクティブファンド |
| 特殊型と書いてある | ブル・ベア型など、どちらでもない別のもの |
これだけです。この分類は一般社団法人 資産運用業協会(投資信託協会)が定めたもので、すべての投資信託の目論見書に載っています。つまり、どのファンドでも同じ場所を見れば同じように判断できるということですね📊
💰 コストはどれくらい違う? 実例で見ると約33倍
では、インデックスとアクティブで手数料はどのくらい変わるのか。上で名前を出した2本の信託報酬を並べてみます(分類の実例として挙げているだけで、推奨でも批判でもありません)。
- eMAXIS Slim 全世界株式(オール・カントリー):信託報酬 年0.05775%
- インベスコ 世界厳選株式オープン<為替ヘッジなし>(毎月決算型):信託報酬(実質)年1.903%
割り算すると、その差は約33倍(1.903 ÷ 0.05775 = 32.9)です。
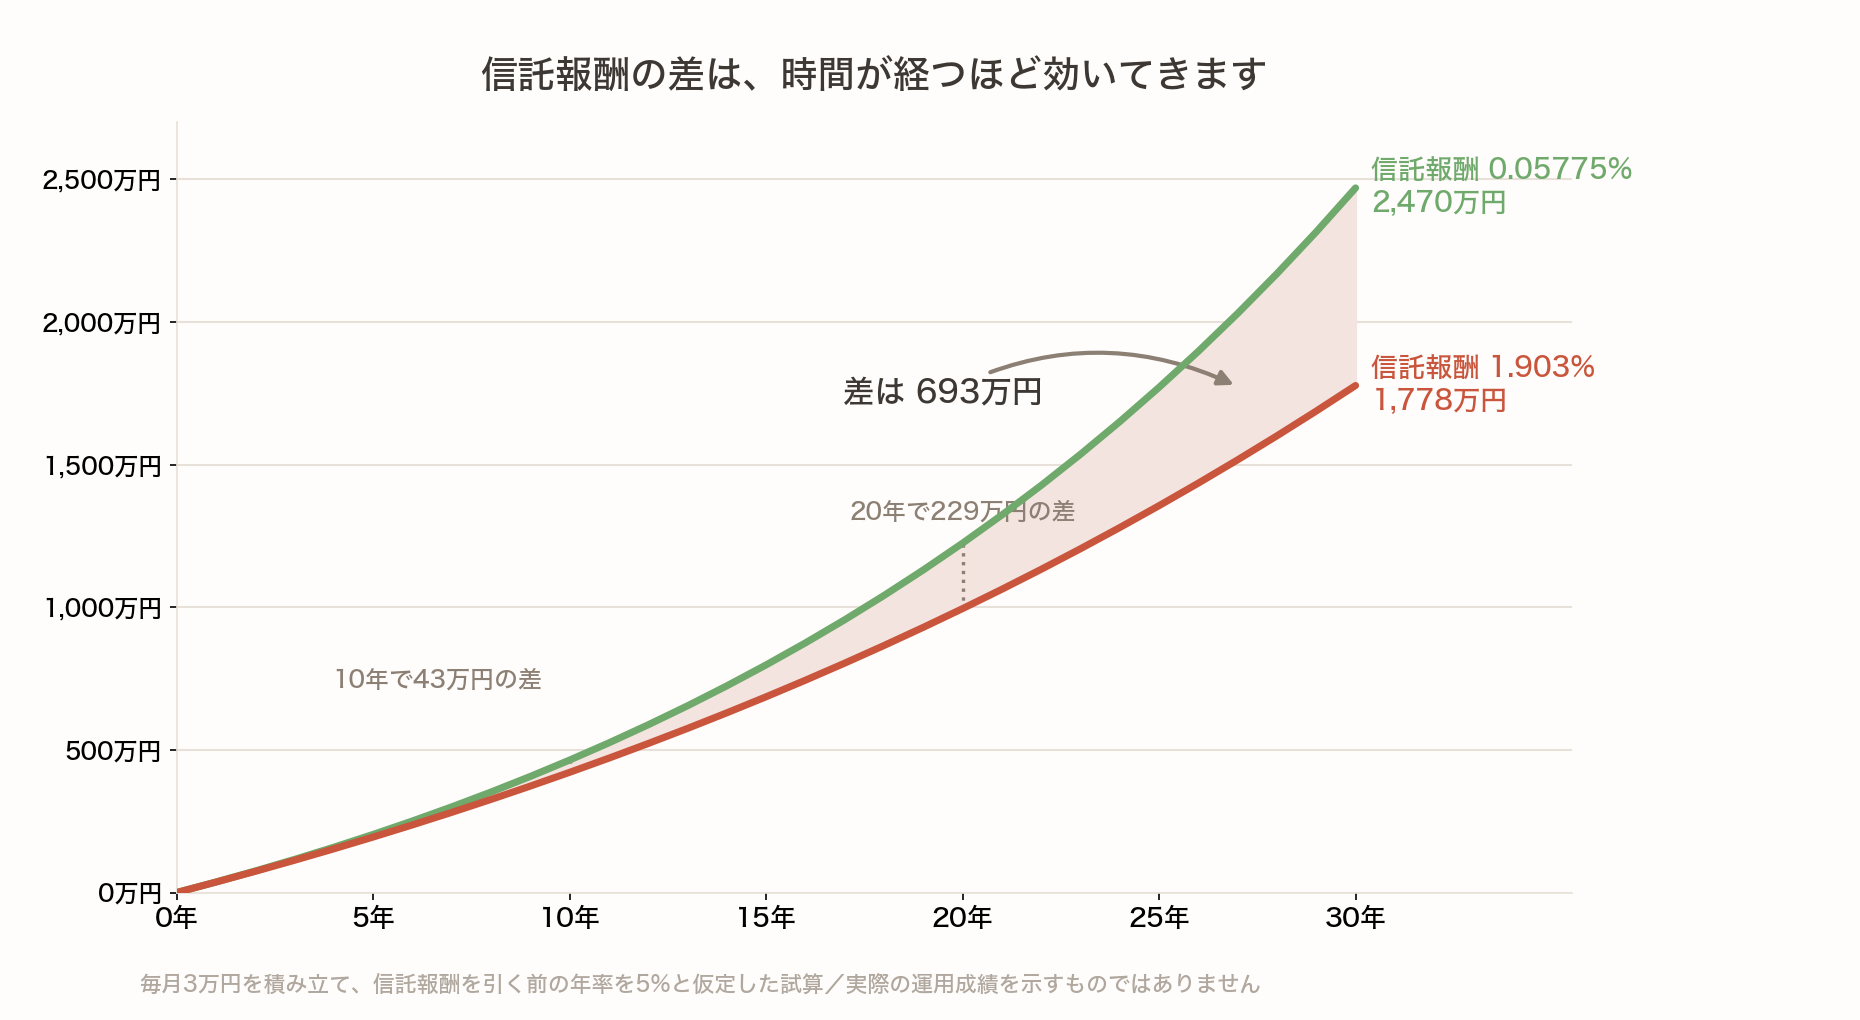
信託報酬の差は、時間が経つほど効いてきます
同じように積み立てても、信託報酬が違うだけで30年後に約693万円の差になります。最初の10年は43万円の差でしかないので、差が開くのは後半です。
じゃあ33倍の差が長い時間でどうなるか。毎月3万円を積み立て、信託報酬を引く前の年率を5%と仮定して計算すると、こんな差になります。
- 10年で約43万円の差
- 20年で約229万円の差
- 30年で約693万円の差(30年後は2,470万円 vs 1,778万円)
※これはあくまで一定の利回りを仮定した試算であり、実際の運用成績を示すものでも、将来を約束するものでもありません。市場の動き次第で結果は大きく変わりますし、元本割れの可能性も常にあります。
正直に書きますが、私はアクティブファンドを買おうか迷ったことが、一度もありません。理由はシンプルで、手数料が高すぎるから。そして長期運用では手数料の差が効いてくるからです。20年30年と付き合う商品なので、ここだけは譲れませんでした。
信託報酬そのものについて、詳しくはこちら👇
💰 信託報酬ってなに?オルカン・S&P500などの投資信託を選ぶ際に注目してほしいこと
信託報酬以外にもコストがかかる話は、こちら👇
💰 オルカンの実質コストはいくら?信託報酬0.05775%だけじゃなかった話
🤔 じゃあ、アクティブは勝てていないの?
「でも、プロが選んでくれるアクティブのほうが安心では?」
そう聞かれたら、私はデータを一つお伝えするようにしています。S&Pダウ・ジョーンズ・インデックスが公表しているSPIVA日本スコアカード(2025年末版)です。
- 日本の大型株のアクティブファンドは、10年で83.38%がベンチマークを下回った(15年では80.38%)
- 米国株式・グローバル株式・国際株式・新興国株式では、10年・15年のいずれも100%が下回った
ただ、ここで「だからアクティブはダメ」と言い切るつもりはありません。私が受け取ったメッセージは2つです。
- 市場平均に勝ち続けることが、それだけ難しいということ
- そして、勝つファンドを事前に当てるのは、もっと難しいということ
結果として勝っているアクティブファンドは存在します。でも、私は「今から30年間、勝ち続けるのはこれだ」と選ぶ自信がありません。だから私はインデックスを選ぶ。あくまで個人の選択です。
ちなみに私は、テーマ型やアクティブ系の投資信託を買ったことはありません(短期売買をしていた頃は個別株だったので)。ただ揺らいだことはあります。派手な実績が並んだページを見て「こっちのほうが伸びるのでは」と思った瞬間は、正直ありました。買わなかったことを自慢したいわけではなくて、誰でも揺らぐものだと思っています😌
ちなみに、「指数に任せる」でも「プロに任せる」でもない第三の道として、自分で1社ずつ調べて買うというやり方もあります。私は新NISAのオルカンとは別枠で、日本の高配当株でそれをしています。買う前に必ず見ている数字は、ブログとは別に note にまとめました。詳しくはこちら👇
利回りだけで選んで大失敗。85社の高配当株に投資する私が、買う前に必ず見る12の数字
さらに、私の「合格ライン」の具体的な数字と、実際に保有している7銘柄の中身まで踏み込んだ記事もあります👇
【全手順公開】高配当株85社をどう選んだか|12の数字の「合格ライン」と、私が今持っている7銘柄の中身(note・有料記事)
ただし念のため書いておくと、これは私の記録であって、投資信託を選んでいる段階の方に真似をおすすめするものではありません。1社ずつ調べるのは、正直かなり手間がかかります。その手間を丸ごと省いてくれるのがインデックスファンドで、うちの主役もあくまでオルカンの積立です😊
🎢 もうひとつ、「特殊型」というのもあります
さきほどの読み方に「特殊型」というのがありましたよね。じつは今回、ランキングの4位に、その特殊型が入っていました。「SBI 日本株4.3ブル」という商品です。商品分類は追加型投信/国内/株式/特殊型(ブル・ベア型)でした。
正直に言うと、私もこれを書きながら「特殊型ってあるんだね」と初めて知りました。ランキングを見ていなかったので、こういう商品が上位にいることも知らなかったんです。
ざっくり言うと、日々の値動きが、日本株市場全体の約4.3倍になることをめざす商品です。上がるときも4.3倍、下がるときも4.3倍。信託報酬は最大で年率2.11%です。
正直な感想を言えば、私にはギャンブルに見えてしまいます。手数料も高い。これが人気ランキングの上位に来ているのは、少し意外でした。
ただ、これはあくまで私の主観です。仕組みを分かったうえで、短期の道具として使っている人もいます。商品や運用会社を否定するつもりはありません。私は買わない。ただそれだけです。
というのも私自身、株を始めたての頃にレバレッジで痛い目を見ているからです。こちらも正直に書いています👇
👻【本当にあった怖い話】信用取引で、3日で30万円溶かした話
この特殊型がなぜ長期の積立に向かないのか、その仕組みは少し込み入っているので、また別の機会にじっくり書きます。いまは「インデックスでもアクティブでもない、別のものが混ざっていることがある」。それだけ覚えて帰ってもらえれば十分です😊
✅ まとめ:見るのは名前ではなく、表紙の1行
長くなったので整理します。
- インデックスファンド=指数と同じ動きをめざす。人の判断が入らず、コストが安い
- アクティブファンド=指数を上回ることをめざす。調査の人件費がかかり、コストが高い
- 名前では分からない。人気ランキング20本のうち、名前に「インデックス」が入っていたのは7本だけ
- ベンチマークがあってもインデックス型とは限らない。ベンチマークは連動先ではなく、ものさし
- 公式の答えは交付目論見書の表紙。補足分類が「インデックス型」/空欄/「特殊型」の3パターン
- 特殊型(ブル・ベア型)は第三のもの。日々の値動きの倍数をめざす商品で、上下をくり返すだけでも目減りする
やることはたった一つ、買う前に交付目論見書を1回開くだけです。全部読まなくていい。表紙の1行を見るだけで、その商品が何者なのかが分かります。1分もかかりません📄
ランキングの順位は「多くの人が買っている」という事実を表しているだけで、自分に合っているかどうかは別の話なんですよね。今回それをあらためて実感しました。
もなかが部屋の中をとことこ歩き回るのを横目に、ココアがぴょんと飛び跳ねる音を聞きながら、こういう地味な確認作業をコツコツやる。私はそのくらいの投資がちょうどいいと思っています🐈🐰
なお、商品分類のルールや各ファンドの手数料・データは変更されることがあります。最新の仕様は公式サイトでご確認ください。
- 一般社団法人 投資信託協会:https://www.toushin.or.jp/
- SPIVA(S&Pダウ・ジョーンズ・インデックス):https://www.spglobal.com/spdji/jp/research-insights/spiva/
📖 あわせて読みたい
- 📊 そもそもインデックスって何?投資初心者にやさしく解説します
- 💰 信託報酬ってなに?オルカン・S&P500などの投資信託を選ぶ際に注目してほしいこと
- 🌍 オルカンとS&P500って何?円グラフで中身を見ながら初心者向けに解説
- ✨ 新NISAってなに?特定口座・一般口座との違いも初心者にやさしく解説
- 🚀 新NISAの始め方|SBI証券でオルカン積立を最短で始める完全ガイド
- 🎰 投資ってギャンブルなの?小学生にもわかる決定的な違い
- 🌙 オルカンの「今日の値段」が夜まで分からない理由|基準価額のしくみ
- 📉 株価が10分の1になるまで持っていました|塩漬けと損切りの違い
- 💰「利回り」と「利率」って何がちがうの?違いと計算のしかたを解説
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。記事中の個別のファンド名は分類の実例として挙げたもので、購入を勧めるものでも批判するものでもありません。数値は執筆時点の公表情報および一定の仮定に基づく試算であり、将来の運用成果を示すものではありません。投資はご自身の判断と責任で行ってください。


コメント