住宅ローン控除を受けながら、ふるさと納税もして大丈夫?と気になっている方へ。先に答えをお伝えします🏠
住宅ローン控除とふるさと納税は、併用できます。損になりうるのは、住宅ローン控除が所得税で引ききれず、その残りが住民税の上限も超える場合だけです。
よく見かける「住宅ローン控除があると、ふるさと納税の上限が下がる」という話は、しくみの上では勘違いです。
自分が当てはまるかどうかは、源泉徴収票の1か所を見れば確かめられます。ちなみに我が家の直近の源泉徴収票では、その欄は空欄でした。
こんにちは、やんともです😊 必要以上に心配しなくて大丈夫です。気になる人は、源泉徴収票を1か所見るだけ。この記事では、そのしくみを順番にほどいていきます。
この記事で分かること✨
- 住宅ローン控除とふるさと納税で、税金が「引かれる場所」のちがい
- 住宅ローン控除が所得税→住民税の順に引かれるしくみと、損になりうるケース
- 「ふるさと納税の上限が下がる」が勘違いである理由
- 源泉徴収票での確かめ方と、1年目の注意点
🧾 そもそも2つの控除は「引かれる場所」が違います
まずは言葉の整理からです📝 会社員が払う税金には、国に納める「所得税」と、住んでいる自治体に納める「住民税」があります。そして、税金を軽くしてくれるしくみを「控除」と呼びます。
控除には大きく2種類あります。税金を計算する前の「所得」から差し引く「所得控除」と、計算し終わった「税額」から直接差し引く「税額控除」です。
お買い物でたとえると、所得控除は「値札そのものを下げてもらう値引き」、税額控除は「レジで出た合計金額から、クーポンで直接引いてもらう」イメージです🛒 同じ「控除」でも、引かれるタイミングがまったく違います。
| 項目 | 住宅ローン控除 | ふるさと納税の寄附金控除 |
|---|---|---|
| 控除の種類 | 税額控除 | 所得控除 |
| 引かれる場所 | 計算した所得税額から | 税率をかける前の所得から |
| たとえると | レジでのクーポン | 値札の値引き |
住宅ローン控除は「税額控除」です。国税庁のタックスアンサーNo.1212でも、各年分の「所得税額から控除」するしくみとして説明されています。
一方、ふるさと納税の「寄附金控除」は「所得控除」です。
「確定申告」(1年間の所得と税金を自分で計算して、税務署に届け出る手続き)でふるさと納税を申告すると、寄附金控除の分だけ「課税所得」(税率をかける元になる所得)が減り、その結果、所得税額が減ります。
確定申告での計算の順番は、次のとおりです。
- 所得控除(寄附金控除など)を引いて、課税所得を出す
- 課税所得に税率をかけて、所得税額を出す
- その所得税額から、住宅ローン控除を引く
ふるさと納税で所得税額が先に減り、そのあとで住宅ローン控除が引かれます。
この順番が、次の章の話につながります。
🔁 住宅ローン控除は、所得税→住民税の順に引かれます(図で見ると)
ここがこの記事の鍵です🔑 住宅ローン控除を「2つの財布」でたとえてみます。
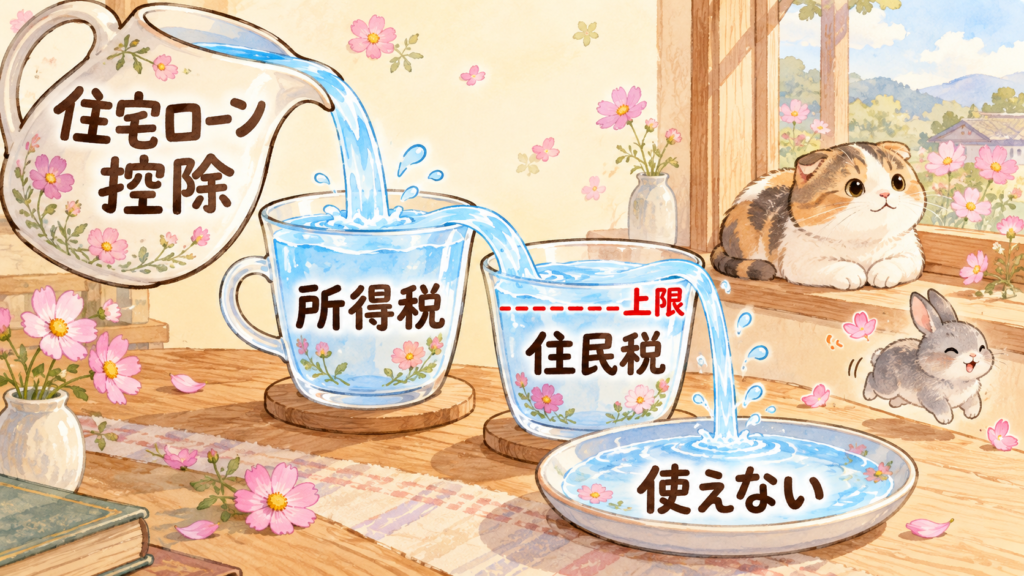
住宅ローン控除で減らせる税金は、まず「所得税の財布」から払う分に使われます。
所得税の財布の中身よりも住宅ローン控除のほうが大きいと、所得税だけでは払いきれない分が出ますよね。その残りは、もう一つの「住民税の財布」に回して使えます。
ただし、住民税の財布には「ここまで」という上限があります。
上限からはみ出た分は、どこにも使えずに終わってしまいます。
住民税の住宅ローン控除のルールは、法律(地方税法)で決まっていて、住んでいる地域にかかわらず全国共通です。ほかの市区町村のホームページにも、同じルールの案内があります。
この記事では、東京都大田区の案内(2026年7月7日更新)を例にします。
大田区を選んだのは、2026年度の住民税から加わった計算の調整(下の式の「+(所得税の基礎控除額−48万円)」の部分)まで反映した表が、いちばん分かりやすかったからです。大田区の案内には、こう書かれています。
「所得税において住宅ローン控除の適用を受けた場合、所得税から控除しきれなかった住宅ローン控除がある方は、住民税の所得割額から控除することができます」
「所得割」は、住民税のうち所得に応じてかかる部分のことです。住民税から引かれるのは、次の2つのうち少ないほうの金額です。
- ア:所得税の住宅借入金等特別控除可能額のうち、所得税で控除しきれなかった額
- イ:控除限度額
控除限度額は、住み始めた時期などで変わります。2014年4月〜2021年12月に住み始めた人で、住宅の取得にかかる消費税率が8%か10%の場合は「(所得税の課税総所得金額等+(所得税の基礎控除額−48万円))の7%」で、限度額は13万6,500円です。
それ以外の場合は5%で上限9万7,500円、2022年以降に住み始めた人も原則5%(上限9万7,500円)です。
住民税の上限を超えた分は、使えません。ここがいちばん大事なポイントです。
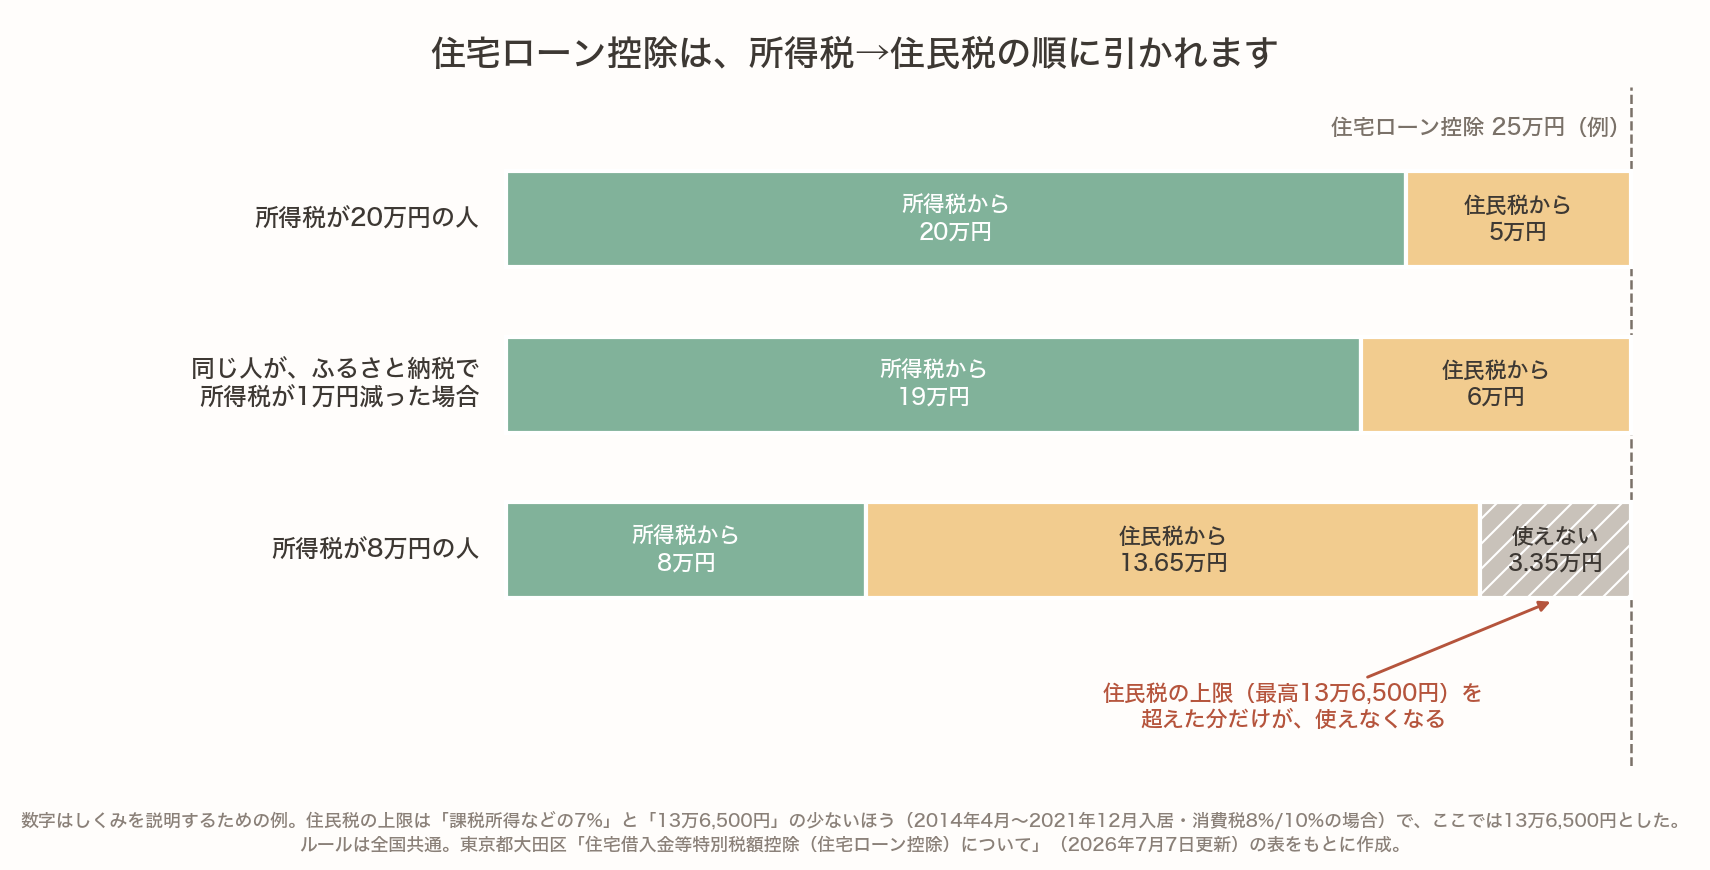
グラフの数字は、しくみを説明するための例です。所得税で引ききれなかった分が住民税に回り、上限を超えたところだけが使えずに残る、という流れを見てもらえればと思います📊
ふるさと納税と併用すると、何が起きる?
確定申告でふるさと納税を申告すると、前の章のとおり所得税額が減ります。すると、住宅ローン控除のうち所得税で引ききれない分が増え、その分は住民税に回ります。
住民税の上限におさまっていれば、住宅ローン控除は使いきれます。上限を超えた場合だけ、その超えた分が使えなくなります。これが「併用で損になりうる」ケースの正体です。
🙅 「ふるさと納税の上限が下がる」は勘違いです
「住宅ローン控除があると、ふるさと納税の上限が下がる」と書かれていることがあります。ですが、ふるさと納税の住民税側の上限そのものは下がりません。
ふるさと納税では、寄附した額のうち自己負担分を除いた額が、所得税と住民税から差し引かれます。
このうち住民税側の「特例控除」という部分には上限があり、地方税法では「第三十五条及び前条の規定を適用した場合の所得割の額の百分の二十に相当する金額」と決められています。
むずかしい言い回しですが、かみくだくと「税率をかけて、調整控除を引いた後の所得割の2割」です。「調整控除」は、住民税の計算の中にある控除のひとつです。
ポイントは、住宅ローン控除(住民税で引く分)がこの計算に入っていないことです。つまり、住民税で住宅ローン控除が引かれても、上限は所得割の2割のままです。
ただ、上限が下がる人がまったくいないわけではありません。2026年は所得税の基礎控除が増えた影響で、ふるさと納税の上限が少し下がる人がいます。これは住宅ローン控除とは別の理由です。
2026年の上限の変化について、詳しくはこちら👇
🎁 ふるさと納税の上限、2026年は下がる人も|年収500万円前後は要確認
🔍 源泉徴収票の1か所で、自分が当てはまるか確かめる
では、自分が損になりうるケースに当てはまるのか。確かめる方法はシンプルで、源泉徴収票の「住宅借入金等特別控除可能額」欄を見るだけです🔍
「源泉徴収票」は、会社が「年末調整」(会社が社員の1年分の所得税を精算する手続き)をしたあとに渡してくれる、1年間の給与と税金をまとめた紙です。
国税庁の手引によると、この欄は、住宅借入金等特別控除額が算出所得税額を超えるため、年末調整で控除しきれない控除額がある場合に記載されます。
| 欄の状態 | 意味 |
|---|---|
| 空欄 | 住宅ローン控除は所得税で引ききれている(住民税に回っていない) |
| 金額が入っている | 所得税で引ききれず、残りが住民税に回っている |
空欄なら、住宅ローン控除は所得税で引ききれています。金額が入っていたら、住民税に回っている分があるので、前の章でお話しした住民税の上限が関係してきます。
ひとつだけ注意があります。空欄でも、寄附額が大きいと住民税に回る分が出ることはあります。源泉徴収票は年末調整の時点の数字なので、確定申告でふるさと納税を申告して所得税が減ると、所得税で引ききれない分が新たに出ることがあるためです。
我が家の直近の源泉徴収票は、この欄が空欄でした。住宅ローン控除は所得税で引ききれていて、併用で損するケースには当たっていない、ということになります。
⚠️ 1年目は確定申告が必要。ワンストップは使えません
住宅ローン控除の1年目は、注意点がひとつあります⚠️ 国税庁のタックスアンサーNo.1212には、こうあります。
「給与所得者は、控除を受ける最初の年分については…確定申告書を提出する必要がありますが、2年目以後の年分は、年末調整でこの特別控除の適用を受けることができます」
つまり、会社員でも1年目は確定申告が必要です。
一方、「ワンストップ特例」は、確定申告をしなくてもふるさと納税の控除を受けられるしくみです。総務省の案内では、「確定申告の不要な給与所得者等で、ふるさと納税先の自治体数が5団体以内である場合に限り」使えるとされています。
そして、確定申告をすると、ワンストップ特例の申請は無効になります。1年目にワンストップ特例を出していた場合は、ふるさと納税の分も確定申告に入れて申告します。
ワンストップの期限や、確定申告で無効になる話について、詳しくはこちら👇
🎁 ふるさと納税はいつまで?|ワンストップの郵送は1月8日着が目安
2年目以降は、ワンストップも選べる
2年目以後に住宅ローン控除を年末調整で受け、ほかに確定申告をしないなら、寄附先が5団体以内であればワンストップ特例を使えます。
総務省の案内には「ふるさと納税ワンストップ特例の申請を行った場合、所得税からの控除は行われず、その分も含めた控除額の全額が、翌年度の住民税から控除されます」とあります。ワンストップなら所得税は減りません。そのため、住宅ローン控除が所得税で引ける額には影響しません。
ただし、ワンストップと確定申告のどちらが向いているかは、寄附先の数やほかの申告の有無などによって、人それぞれです📝
2年目以降の年末調整で使う書類について、詳しくはこちら👇
🏦 年末残高証明書はいつ届く?届かない人は「調書方式」かもしれません
🏠 我が家の場合:控除は今年が最後、源泉徴収票は空欄でした
最後に、我が家の例です🏠 我が家は2017年8月に住宅ローンを借りました。住宅ローン控除は控除率1%・10年で、2026年分が最後の年になります。
控除が終わったあとのお金の回し方について、詳しくはこちら👇
🏠 住宅ローンの繰上げ返済とNISA、どっちが先?|控除が今年で終わる私が決めた順番
住宅ローン控除の1年目(2017年分=2018年の確定申告)のころは、まだふるさと納税はしていませんでした。2年目以降の住宅ローン控除は、会社の年末調整に電子で申請しています。ふるさと納税のほうは、毎年2月の確定申告で申告しています。
冒頭でも書いたとおり、直近の源泉徴収票の「住宅借入金等特別控除可能額」欄は空欄でした。源泉徴収票を見る限り、我が家は併用で損するケースには当たっていません。
正直なところ、「住宅ローン控除があると、ふるさと納税の上限が下がる」という話は、聞いたことがありませんでした。
ふるさと納税の返礼品は、日用品だけにしています🧻
日用品にしぼっている理由について、詳しくはこちら👇
🎁 ふるさと納税、我が家は「日用品だけ」にした理由
この記事を書いている横では、もなかが窓辺で香箱座りをして外を眺めていて、ココアがご機嫌にぴょんと飛び跳ねていました🐈🐇 税金のしくみは込み入って見えても、確かめるのは紙1枚の1か所だけ。我が家の毎日は、今日もこのくらいのゆるやかなペースです。
ふるさと納税の上限は、毎年ふるなびのシミュレーターで確かめて、少し余裕を持って寄附しています。2026年分の寄附は、8月に済ませました。上限が気になる方は、まずシミュレーターで目安を見てみるのが手軽です💰
※PR(アフィリエイト広告を含みます)
▶ 我が家が毎年使っている「ふるなび」です。上限を確かめるシミュレーターもあります(ふるなび公式サイト)
控除の終わりが見えてきたタイミングなどで、住宅ローンそのものを見直したい方は、比較サービスで条件を見比べてみる方法もあります。
※PR(アフィリエイト広告を含みます)
▶ いまの住宅ローンを見直したい方へ。借り換えた場合の条件を比べられます(モゲチェック・無料・運営は株式会社MFS)

❓ 住宅ローン控除とふるさと納税のよくある質問
Q. 住宅ローン控除とふるさと納税は併用できますか?
併用できます。損になりうるのは、住宅ローン控除が所得税で引ききれず、その残りが住民税の上限も超える場合だけです。気になる方は、源泉徴収票の「住宅借入金等特別控除可能額」欄を見てみてください。
Q. 住宅ローン控除があると、ふるさと納税の上限は下がりますか?
住民税の特例分の上限は下がりません。地方税法で、住宅ローン控除を引く前の所得割の2割と決められているためです。2026年は基礎控除の影響で上限が下がる人がいますが、これは別の理由です。
Q. 1年目にワンストップ特例を出してしまいました。
確定申告をすると、ワンストップ特例の申請は無効になります。ふるさと納税の分も、確定申告に入れて申告します。
Q. 2年目以降は、ワンストップ特例を使えますか?
住宅ローン控除を年末調整で受け、ほかに確定申告をせず、寄附先が5団体以内なら使えます。その場合、所得税からの控除は行われず、全額が翌年度の住民税から控除されます。
Q. 住民税から引ける住宅ローン控除の上限はいくらですか?
2014年4月〜2021年12月に住み始め、消費税率が8%か10%なら、課税所得などの7%で最高13万6,500円です。それ以外は5%で、最高9万7,500円です。
📝 まとめ
- 住宅ローン控除とふるさと納税は、併用できます
- 住宅ローン控除は「税額控除」、ふるさと納税の寄附金控除は「所得控除」で、引かれる場所が違う
- 損になりうるのは、住民税の上限を超えた場合だけ
- ふるさと納税の住民税側の上限は、住宅ローン控除の前の所得割で計算するので下がらない
- 源泉徴収票の「住宅借入金等特別控除可能額」欄が空欄なら所得税で引ききれている。1年目は確定申告が必要で、ワンストップは使えない
必要以上に心配しなくて大丈夫。気になったら、源泉徴収票を1か所だけ見てみてくださいね😊
税制の数字や手順は、改正されることがあります。最新の仕様は公式サイトでご確認ください(国税庁・総務省)。
📚 参考にした資料
- 東京都大田区「住宅借入金等特別税額控除(住宅ローン控除)について」(ルールは全国共通。2026年度からの計算の調整まで反映した表の例として参照)
- e-Gov法令検索「地方税法」第37条の2
- 国税庁「『住宅借入金等特別控除の額の内訳』欄」(給与所得の源泉徴収票等の法定調書の作成と提出の手引)
- 国税庁 タックスアンサー No.1212「住宅の新築等をし、令和3年までに居住の用に供した場合(住宅借入金等特別控除)」
- 総務省「ふるさと納税のしくみ|税金の控除について」
📖 あわせて読みたい
- 🎁 ふるさと納税の上限、2026年は下がる人も|年収500万円前後は要確認
- 🎁 ふるさと納税はいつまで?|ワンストップの郵送は1月8日着が目安
- 🏦 年末残高証明書はいつ届く?届かない人は「調書方式」かもしれません
- 🏠 住宅ローンの繰上げ返済とNISA、どっちが先?|控除が今年で終わる私が決めた順番
- 🧾 今年の年末調整、12月の戻りは増える?|年収665万円が分かれ目
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。
住宅ローン控除の住民税の上限や控除期間は、住み始めた時期や住宅の取得のしかたによって異なります。正確な金額は、お住まいの自治体や税務署で確認してください。

コメント