変動金利で住宅ローンを返していて、「金利が上がったと聞くのに、毎月の返済額が変わっていない」と感じている方は多いと思います🏠
理由のひとつが、多くの銀行にある「5年ルール」と「125%ルール」です。金利が上がっても、毎月の返済額は5年間変わりません。5年ごとの見直しでも、新しい返済額は前の1.25倍までに抑えられます。
ただ、返済額が同じでも、利息と元金の割合は変わります。金利が上がると利息の取り分が増え、元金の減りが遅くなるんです。増えた利息は消えたのではなく、先に送られているだけです。
しかも、三菱UFJ銀行は11月2日から短期プライムレートを年2.375%から年2.625%に引き上げると発表しています。
この記事で分かること📊
- 変動金利がいまどこまで上がっているか
- 5年ルール・125%ルールのしくみと、元金の減り方の違い(当ブログの試算つき)
- 未払利息と、5年ルールがない銀行のこと
- 返済額が変わる時期の確かめ方と、繰上げ返済の2つのタイプ
私も2017年8月に変動金利で借りた一人として、自分のローンのことも整理しながら書いていきます✨
📈 変動金利は、いまどこまで上がっている?
まず、いまの金利の動きです。日本銀行は2026年9月18日、政策金利を1.25%に引き上げました。6月以来、3か月ぶりの引き上げです。
同じ日に、三菱UFJ銀行は短期プライムレートを11月2日から年2.375%→2.625%に引き上げると発表しました。
短期プライムレートとは、銀行が信用の高い企業に1年以内で貸すときの基準になる金利のことです。多くの変動金利は、この数字をもとに決まっています。
短期プライムレートは長いあいだ1.475%のまま動きませんでしたが、ここ2年ほどで続けて上がってきました。
- 2024年9月:1.625%
- 2025年3月:1.875%
- 2026年2月:2.125%
- 2026年8月3日:2.375%
- 2026年11月2日:2.625%(予定)
10月の見直しでは、大手3行(三菱UFJ・三井住友・みずほ)の変動金利が半年前より0.25%上がりました(Business Insider Japan 2026年10月2日の記事より)。多くの銀行は変動金利を年2回、4月と10月に見直していて、次の見直しは2027年4月です。
見直しから適用までには時間差もあります。たとえばPayPay銀行は、「4月1日基準日の新金利は、同年6月の返済日の翌日から、10月1日基準日の新金利は、同年12月の返済日の翌日から適用」としています。
政策金利と変動金利・固定金利の関係について、詳しくはこちら👇
🏠 政策金利が上がると変動と固定、どっちの住宅ローンが上がる?
10月の見直しや短期プライムレートの流れについて、詳しくはこちら👇
🏠 住宅ローンの変動金利、上がることはもう決まっています|それでも私が借り換えない理由
🔁 「5年ルール」「125%ルール」ってなに?(図で見ると)
毎月、同じ大きさの封筒で返しているイメージ
5年ルールを一言でいうと、「金利が変わっても、毎月の返済額は5年間そのまま」というルールです。三菱UFJ銀行の説明では、こう書かれています。
「返済額は5年ごとに見直しします。金利が変更になっても、次回の見直しまで返済額は変わりません(元金と利息の内訳は変わります)。」
イメージとしては、毎月、同じ金額の封筒でローンを返している感じです✉️ 封筒からは先に利息が引かれて、残りが元金(借りたお金そのもの)の返済に回ります。
金利が上がると、先に引かれる利息が増え、元金に回る分が減ります。それでも封筒の大きさ、つまり毎月の返済額は5年間そのままです。
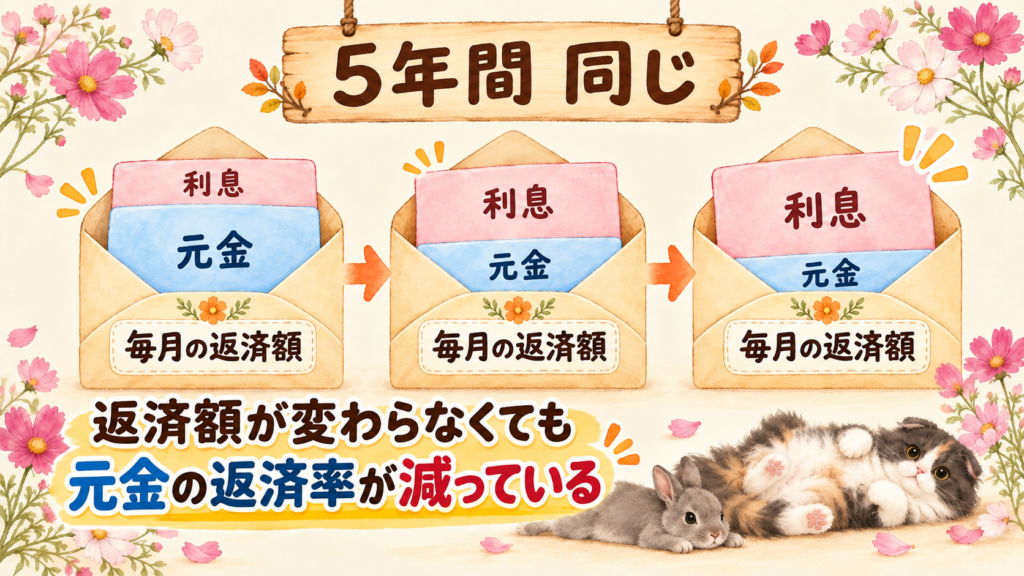
そして5年後の見直しで返済額が上がるときに出てくるのが「125%ルール」です。三菱UFJ銀行のページには「新返済額はそれまでの返済額の125%を超えることはありません。」とあります。返済額が一度に上がるのは、前の1.25倍までです。
以前は意識しなくてよかった、いまは違う
以前は短期プライムレートが長いあいだ1.475%のまま動かず、変動金利もほとんど変わりませんでした。5年ルールを意識する場面は、ほとんどなかったと思います。
でも、いまは2024年から金利が上がり始めています。「中身が変わる」という部分が、現実の話になってきました。
対象は「元利均等返済」だけ
住宅ローンの返し方には、大きく2種類あります。
- 元利均等返済:毎月の返済額(元金+利息)が一定になる返し方
- 元金均等返済:毎月返す元金が一定で、利息のぶん最初ほど返済額が多い返し方
三菱UFJ銀行によると、「多くの金融機関では、元利均等返済で変動金利を利用する場合は『5年ルール』『125%ルール』が設けられています」。元金均等返済なら、変動金利でも5年ルール・125%ルールは適用されません。また、金融機関や商品によっては5年ルールが適用されない場合もあります。
試算:金利が0.5%から1.0%になると
当ブログの試算で、具体的に見てみます💰 仮定は、借入3,000万円・35年・元利均等返済・ボーナス返済なし・当初の金利0.5%です。このとき毎月の返済額は77,876円で、借りてから5年後の残高は約2,602.9万円になります。
その時点で金利が0.5%から1.0%に上がると、返済額77,876円は同じまま、元金に回るお金は67,030円から56,185円に減ります。そのぶん、利息が10,845円から21,691円に増えるわけです。
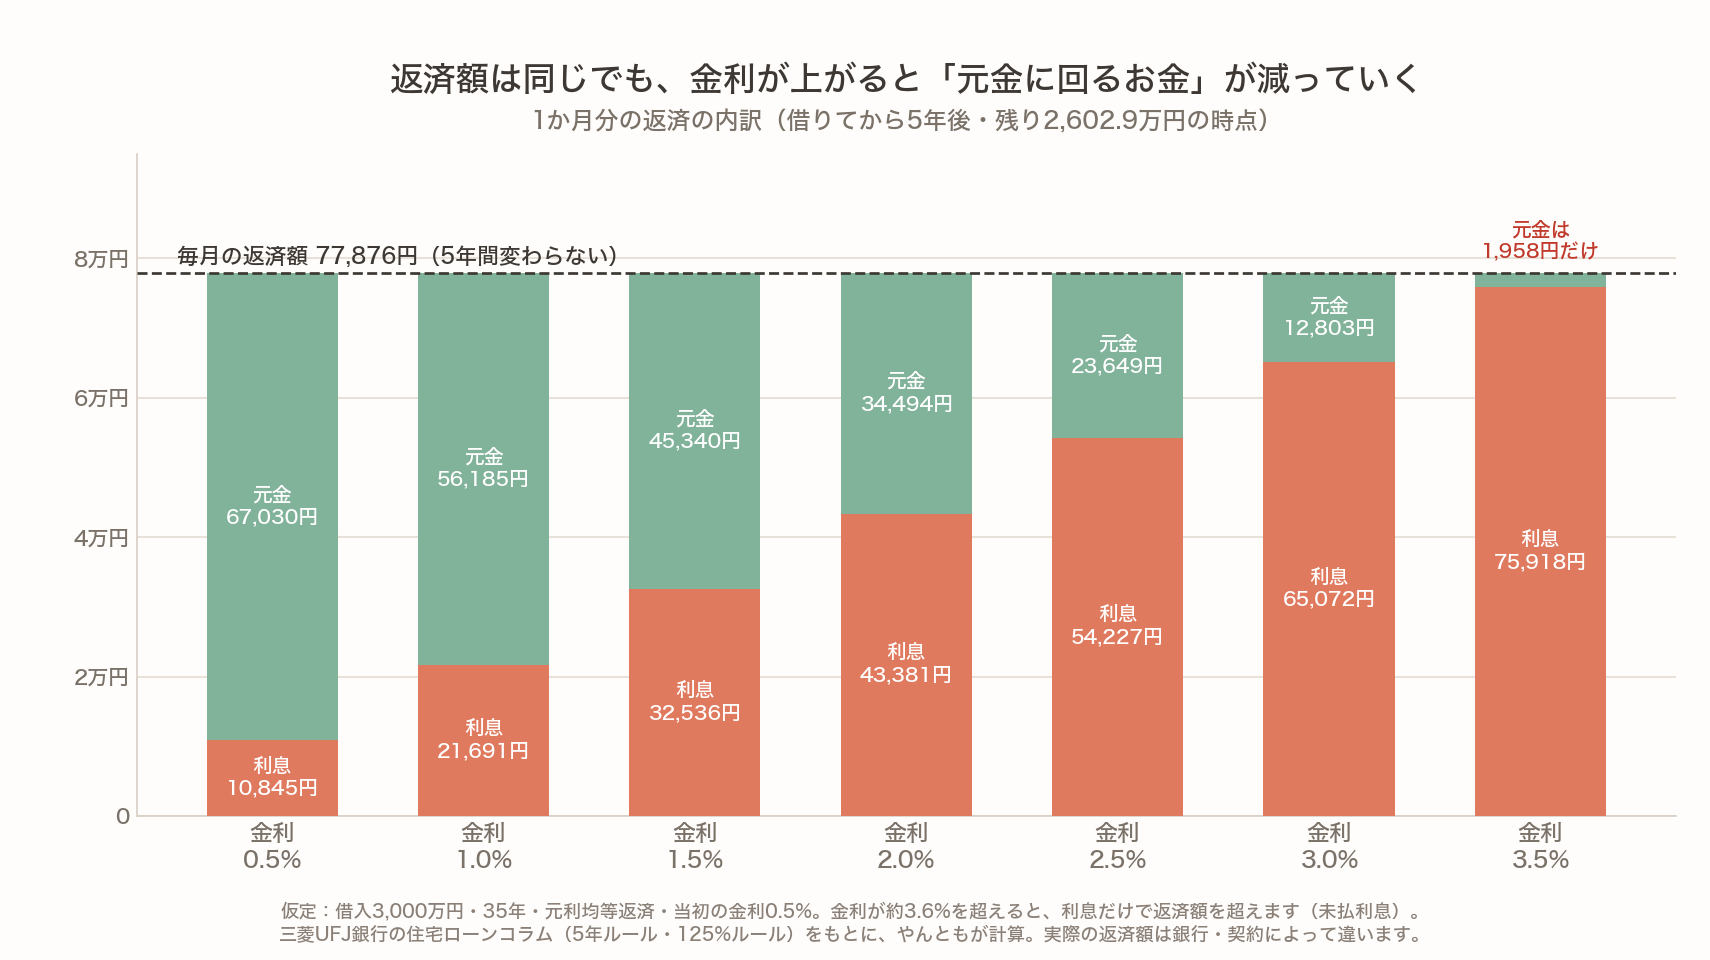
この例では、金利が約3.6%を超えると、利息だけで返済額を超えます。この話は、あとの「未払利息」の章で触れますね。
📉 返済額は同じでも、5年たつと残る元金がこれだけ違う
元金に回るお金が毎月少しずつ減ると、5年分ではどれくらいの差になるのでしょうか。
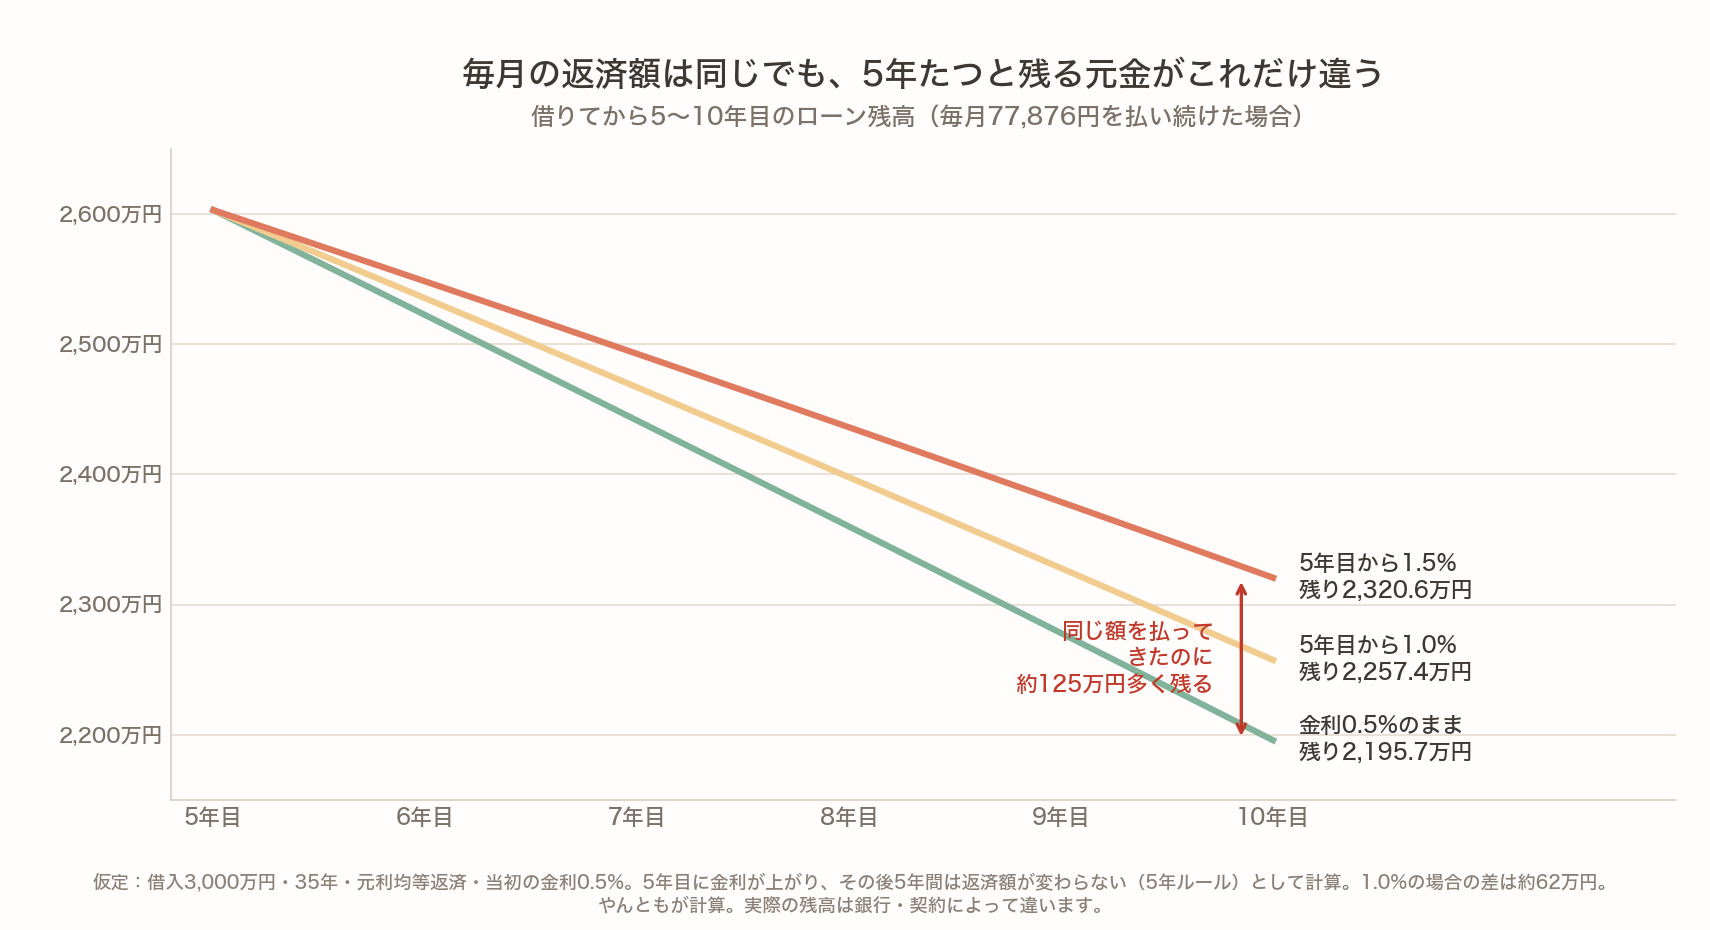
同じ仮定で、借りてから5年後に金利が上がり、その後5年間は返済額が変わらないとします。すると10年目の残高は「0.5%のまま」にくらべて、1.0%なら約62万円、1.5%なら約125万円多く残る計算です。
同じ額を払ってきたのに、残る借金が多くなっているんです。
125%ルールが効くのは、大きく上がったとき
次に、5年後の見直しのときの125%ルールを、同じ仮定で計算してみました。返済額の上限は77,876円×1.25=97,345円です。
見直しのときの金利が2.0%なら、計算上の返済額は96,208円で上限の内側です。この場合は、そのまま96,208円に上がります。
2.5%なら計算上は102,845円ですが、97,345円に抑えられます。ただし、抑えられた分は消えずに後ろへ回ります。
つまり1%程度の上昇では上限に届かず、返済額はそのまま上がります。125%ルールが効いてくるのは、金利が大きく上がったときです。
⚠️ 利息が返済額を超えると「未払利息」に
金利が大きく上がって、利息だけで毎月の返済額を超えてしまったらどうなるのか。三菱UFJ銀行はこう説明しています。
「適用利率が急上昇して利息分だけで返済額を超えてしまった場合、超過分は未払利息として翌月以降に繰り延べします。」「未払利息は後日支払う必要があり、最終的には総返済額が増加する可能性があるため注意が必要です。」
さらに、「金利情勢等により、最終返済日に未返済残高が生じる場合は、原則として一括返済していただきます。」とも書かれています。最後まで残った分は、原則として一括で返すことになります。
先ほどの試算では、利息が返済額を超えるのは約3.6%から。いまの金利(1%前後)からは、まだ遠い水準です。ただ、払いきれない利息は後ろに送られる仕組みだということは、知っておきたいですね。
🏦 5年ルールがない銀行もあります
実は、5年ルールや125%ルールを設けていない銀行もあります。
ソニー銀行の「金利変動リスクなどに関する説明書」には、「ソニー銀行では、いわゆる『5年ルール』や『125%ルール』に基づく約定返済額の計算を行っていません。」とあります。
金利が上がれば上昇幅に応じて返済額を見直すので、「最終ご返済額にしわ寄せされることはありません」。
一方で「なお約定返済額の上限はありません。」とも書かれています(見直しは年2回)。
PayPay銀行も、商品要項で「PayPay銀行では『返済額5年間一定ルール』ならびに『返済額見直し125%ルール』のお取り扱いはありません。」としています。
これはどちらが得・損ではなく、仕組みの違いです。
| ルールがある銀行 | ルールがない銀行 | |
|---|---|---|
| 金利が上がったときの返済額 | しばらく変わらない | 見直しに合わせてすぐ上がる |
| 増えた利息 | 元金の減りが遅れ、後ろに送られる | 後ろに残らない |
返済額が急に変わらない安心感をとるか、後ろに残さないことをとるか。まずは自分のローンがどちらなのかを知っておきたいところです。
🗓 返済額が変わるのはいつ?2017年8月に借りた我が家は
我が家の住宅ローンも変動金利で、5年ルールがあります。借りたのは2017年8月です。
10月の見直しのお知らせはまだ届いていなくて、毎月の返済額もまだ変わっていません。そのうち届くと思います。ただ、「借りたのが2017年8月だから、返済額が上がるのは近いかも」と思っています。
三菱UFJ銀行と同じ数え方なら
5年の数え方は、銀行によって違います。三菱UFJ銀行の場合は「10月1日を1回経過する毎に1年経過したものとみなします。」「返済額は、5回目の10月1日を基準とした利率で見直し、その翌年1月以降最初の返済分から変更します。」というルールです。
もし三菱UFJ銀行と同じ数え方なら、2017年8月に借りた場合、1回目の返済額の見直しは2022年1月。2回目は今年10月1日の金利で見直して、2027年1月からという計算になります。
ただ、我が家の銀行がどの数え方なのかは、まだ分かりません。
もうひとつ大事なのは、返済額の見直しは5年ごとに決まった時期に来るもので、金利が上がっている途中かどうかとは関係ないことです。このしくみなら、11月2日の短期プライムレート引き上げのように、そのあとに上がった分は、次の返済額の見直しまでは内訳だけが変わります。
先送りだから、気になる
私の本音は、「先送りだから、そのぶん最終の返済額が増えることになるから、気になるね」です。
妻も、金利がどこまで上がるか不安に思っています。私自身も、ちょっと気になっています。
この記事を書いている横では、もなかがフローリングでへそ天になって寝ていて、ココアは前足と後ろ足を伸ばし、お腹をぺたっとつけて休んでいました🐈🐇 金利の数字がどう動いても、我が家の時間はゆっくり流れています。仕組みを知ったうえで、このペースのまま向き合っていけたらいいなと思います。
自分の見直し時期の確かめ方
- 銀行からのお知らせ(金利の変更や返済額の見直しの通知)
- 返済予定表
- 契約書や銀行の商品説明書
- 分からなければ、借りている銀行に問い合わせ
見直し時期を一度確かめておくだけで、心の準備がしやすくなります。
💪 元金の減りが遅れる分は、繰上げ返済で取り戻せる?
繰上げ返済とは、毎月の返済とは別に、まとまったお金で元金の一部を先に返すことです。5年ルールのあいだは元金の減りが遅くなりますが、元金を直接減らすと、そのあとの利息も減ります。
期間短縮型と返済額軽減型
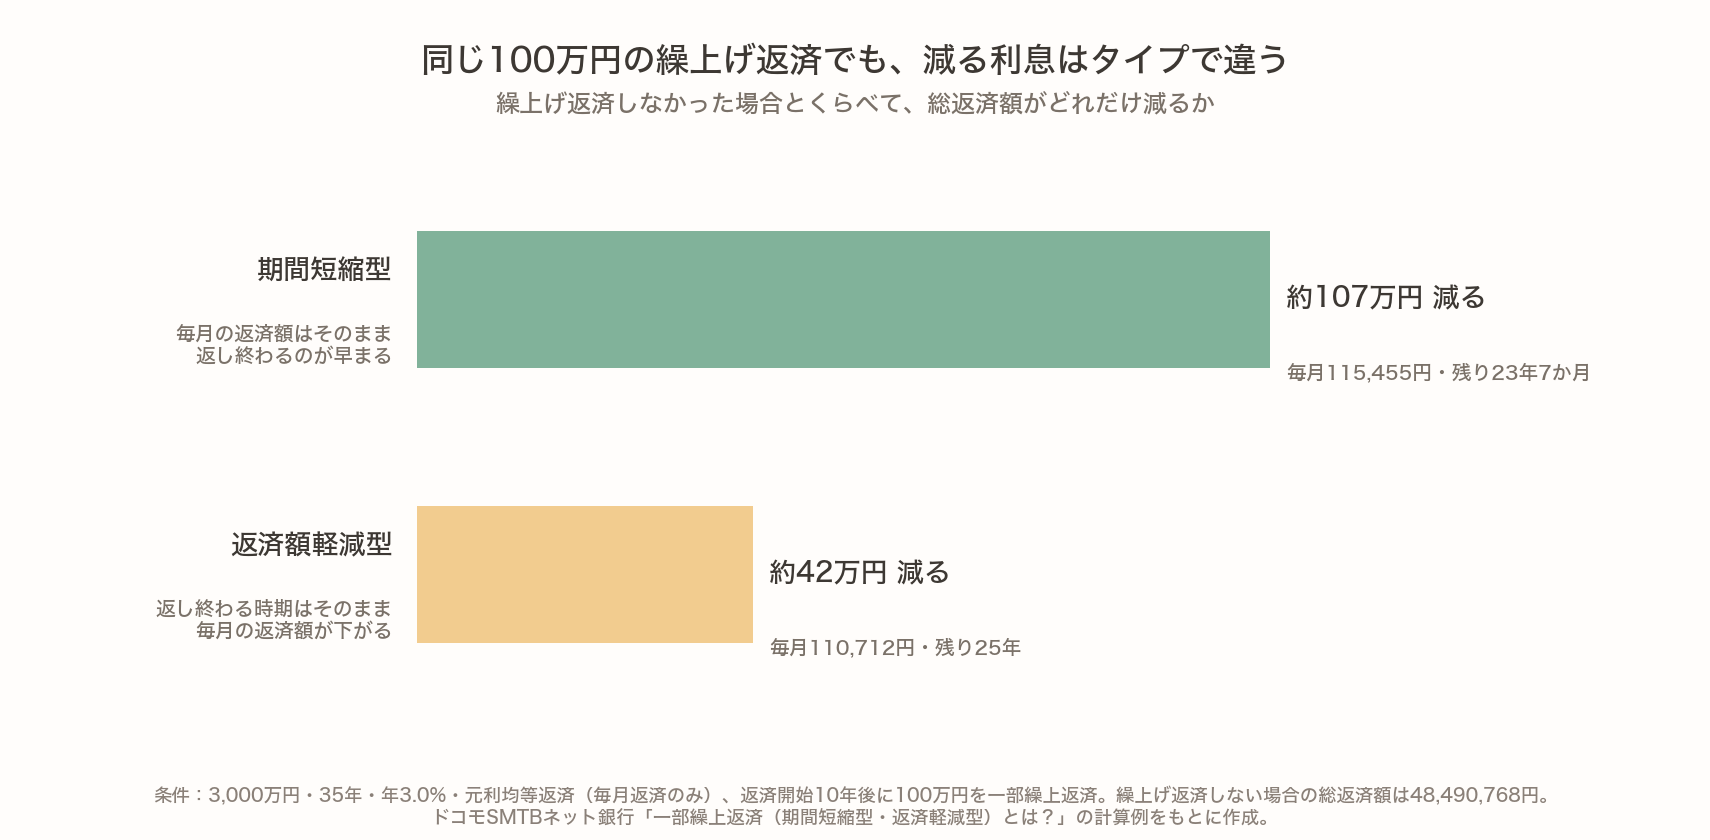
ドコモSMTBネット銀行の説明をもとに整理すると、繰上げ返済には2つのタイプがあります。どちらのタイプも元金を減らします。違いは、減らしたあとに何が変わるかです。
- 期間短縮型:「毎月の返済額はこれまでと同じで、返済期間を短縮する方法です。」
- 返済額軽減型:「返済期間はこれまでと同じで、毎月の返済額を減らす方法です。」
同ページでは、期間短縮型は「時期が早いほど、支払う利息の軽減効果が大きくなり」と説明されています。
同じページの計算例(3,000万円・35年・年3.0%・元利均等・毎月返済のみ、返済開始10年後に100万円)では、総返済額は繰上げ返済しない場合とくらべて、期間短縮型で約107万円、返済額軽減型で約42万円減ります。
注意点もあります。同ページには「住宅ローンを『期間短縮型』で繰上返済し、返済期間が10年未満となった場合は、その年以降住宅ローン控除の適用が受けられなくなります。」とあります。控除を受けている途中なら、残りの期間も確かめておきたいところです。
また、繰上げ返済後の返済額の決まり方は銀行によって違います。気になる方は、借りている銀行に確認してください。
我が家は「返さない」ではなく「返せない」
我が家は、繰上げ返済は今はまだできていません。「返さない」のではなく「返せない」が正直なところで、手元のお金を整えるのが先です。2017年に家を買ったので、住宅ローン控除(控除率1%・10年)は2026年分が最後になります。
そのうえで、繰上げ返済をするなら、私は「期間短縮型」がいいと思っています。元金を減らして、返し終わる時期を早められるからです。あくまで我が家の考えで、どちらが合うかは家計によって違います。
繰上げ返済とNISAの順番について、詳しくはこちら👇
🏠 住宅ローンの繰上げ返済とNISA、どっちが先?|控除が今年で終わる私が決めた順番
金利が上がり続けたときの道として、借り換えという方法もあります。ただ、我が家はいまは借り換えません。
借り換えない理由について、詳しくはこちら👇
🏠 住宅ローンの変動金利、上がることはもう決まっています|それでも私が借り換えない理由
※PR(アフィリエイト広告を含みます)
▶ 金利が上がってきて、いまの住宅ローンを見直したい方へ。借り換えた場合の条件を比べられます(モゲチェック・無料・運営は株式会社MFS)

❓ 住宅ローンの5年ルールのよくある質問
Q. 5年ルールがあれば、金利が上がっても損はしませんか?
返済額が変わらないだけで、利息は増えています。元金の減りが遅れ、総返済額は増える可能性があります。
Q. 自分のローンに5年ルールがあるか、どこで分かりますか?
契約書や銀行の商品説明書、返済予定表で確認できます。分からなければ、借りている銀行に問い合わせましょう。元金均等返済なら対象外です。
Q. 未払利息は、金利が何%くらいになると出ますか?
借入額・期間・残高によって変わります。この記事の試算(3,000万円・35年・5年後の残高約2,602.9万円)では約3.6%でした。
Q. 5年ルールがない銀行は損ですか?
損得ではなく、仕組みの違いです。返済額はすぐ上がりますが、増えた利息が後ろに残りません。
Q. 5年ルールのあいだに繰上げ返済をしても意味はありますか?
元金を直接減らすので、そのあとの利息が減ります。繰上げ返済後の返済額の決まり方は、銀行に確認してください。
📝 まとめ
- 変動金利(元利均等返済)の多くには、返済額が5年間変わらない「5年ルール」と、見直しでも1.25倍までの「125%ルール」がある
- 返済額が同じでも、金利が上がると利息が増え、元金の減りが遅くなる
- 1%程度の上昇では125%の上限に届かず、見直しのとき返済額はそのまま上がる
- 利息が返済額を超えると未払利息として後ろに送られる。ルールがない銀行もある
- 見直し時期は銀行で数え方が違うので、お知らせ・返済予定表・契約書で確かめる
返済額が変わらないことは、負担が増えていないこととは違います。あわてる必要はありませんが、自分のローンの仕組みと見直し時期だけは、一度確かめておきたいですね🏠✨
金利や返済ルールなどの数字・制度は、この記事を書いた2026年10月時点の各社の公開情報をもとにしています。最新の仕様は公式サイトでご確認ください。
📚 参考にした資料
- 三菱UFJ銀行「住宅ローンの5年ルール・125%ルールとは?変動金利の仕組みや注意点を解説」
- ソニー銀行「金利変動リスクなどに関する説明書」
- PayPay銀行「商品要項 – 住宅ローン」
- ドコモSMTBネット銀行「繰上返済|はじめての住宅ローン」
- Business Insider Japan「主要銀行の「住宅ローン」、2026年10月の金利はどうなった?」
📖 あわせて読みたい
- 🏠 住宅ローンの変動金利、上がることはもう決まっています|それでも私が借り換えない理由
- 🏠 住宅ローンの繰上げ返済とNISA、どっちが先?|控除が今年で終わる私が決めた順番
- 🏠 政策金利が上がると変動と固定、どっちの住宅ローンが上がる?
- 📈 長期金利が30年ぶりの高さに!住宅ローン・預金・オルカンはどうなる?
- 🏠 フラット35が3.83%に、1か月で0.37%上昇|金利は「申し込んだ月」ではなく「お金を受け取る月」で決まります
5年ルール・125%ルールの有無や返済額の見直し時期、未払利息の扱いは、銀行や契約によって異なります。最終的にはご自身の契約書と、借りている銀行の案内で確認してください。
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。

コメント