こんにちは!やんともです🐈
突然ですが「配当金」っていい響きですよね😁
今回はその配当金にも関わってくる「配当利回り」ということについて書いていきます。
意外とこの「配当利回り」について勘違いしてる人がいるので、説明していきます。
証券口座を開いて、はじめて「配当利回り」という言葉を見たとき、なんとなく「預金の金利みたいなものかな」と思いませんでしたか?
ところが私が保有している日本株(今は約85社)を今の利回りがいくらか見ると、たとえば買った時は「4%」だったはずの銘柄が、今の株価だと「2%」と表示されています。
でも不思議なことに、私が受け取っている配当金は減っていません。同じ株なのに、なぜ数字がちがうのか。ここが「利回り」と「利率」を理解する入り口です🙂
📘 そもそも「利率」ってなに?「利回り」ってなに?
まずはゼロから。この2つ、似ているようで、そもそも「誰の数字か」がちがいます。
利率=商品に最初から書いてある数字
利率とは、額面(元本)に対して、毎年いくら利息がもらえるかの割合のことです。債券だと「表面利率」とも呼ばれます。
大事なのは、利率は商品に最初から決まっているということ。誰が買っても、いつ買っても、運用がうまくいこうがいくまいが、額面100万円・利率1%なら年1万円です。数字が動きません。
利回り=自分が払った金額に対する成績
いっぽう利回りは、自分が払った金額に対して、1年あたりどれだけ儲かったかの割合です。しかも利息や配当だけでなく、売ったときの差額(値上がり・値下がり)も含めた全体の収益で見るのが本来の考え方です。
ここで、この記事でいちばん覚えて帰ってほしい一文を置きます。
「利率は商品のもの、利回りは自分のもの」
債券で考えるとイメージしやすいです。同じ債券でも、額面より安く買えれば利回りは利率より高くなり、額面より高く買えば利回りは利率より低くなります。商品に書いてある利率は一緒なのに、買った値段で自分の成績が変わる。証券会社や運用会社の用語集にも、だいたい同じ趣旨で説明されています。
つまり利回りは、いくらで買ったかによって人それぞれちがう数字なんですね。
ここまでを、表にまとめておきます。迷ったらここに戻ってきてください📋
| 利率 | 利回り | |
|---|---|---|
| 何に対する割合? | 額面(元本) | 自分が払った金額 |
| 誰の数字? | 商品のもの 誰が買っても同じ |
自分のもの 買った値段で人それぞれ |
| いつ決まる? | 買う前から決まっている | 買ったあとに決まる |
| 何が含まれる? | 利息だけ | 利息・配当+売ったときの差額 |
| あとから動く? | 動かない | 動く |
| たとえば | 額面100万円・利率1% → 誰でも毎年1万円 |
1,000円で買って配当40円 → その人は4% |
| ひとことで | 約束された数字 | 結果として出た数字 |
いちばん下の行が、この記事のまとめでもあります。利率は「先に約束されている数字」、利回りは「やってみた結果の数字」。同じパーセントでも、性格がまったくちがうんですね。
📊 株の「配当利回り」で見てみる
株の話に移ります。配当利回りの計算式はシンプルです。
- 配当利回り = 1株あたりの年間配当金 ÷ 株価 × 100
ここでポイントになるのが「株価」の部分です。証券会社の画面やYahoo!ファイナンスに出ている配当利回りは、すべて「今の株価」で計算されています。昨日の株価でも、あなたが買った値段でもありません。
これに対して、自分の利回りはこうなります。
- 自分の利回り(取得利回り)= 年間配当 ÷ 自分が買った値段
「取得利回りとは?」で検索した方は、ここがまさに答えです。分母が「今の株価」なのか「自分の買値」なのかで、まったく別の数字になります。
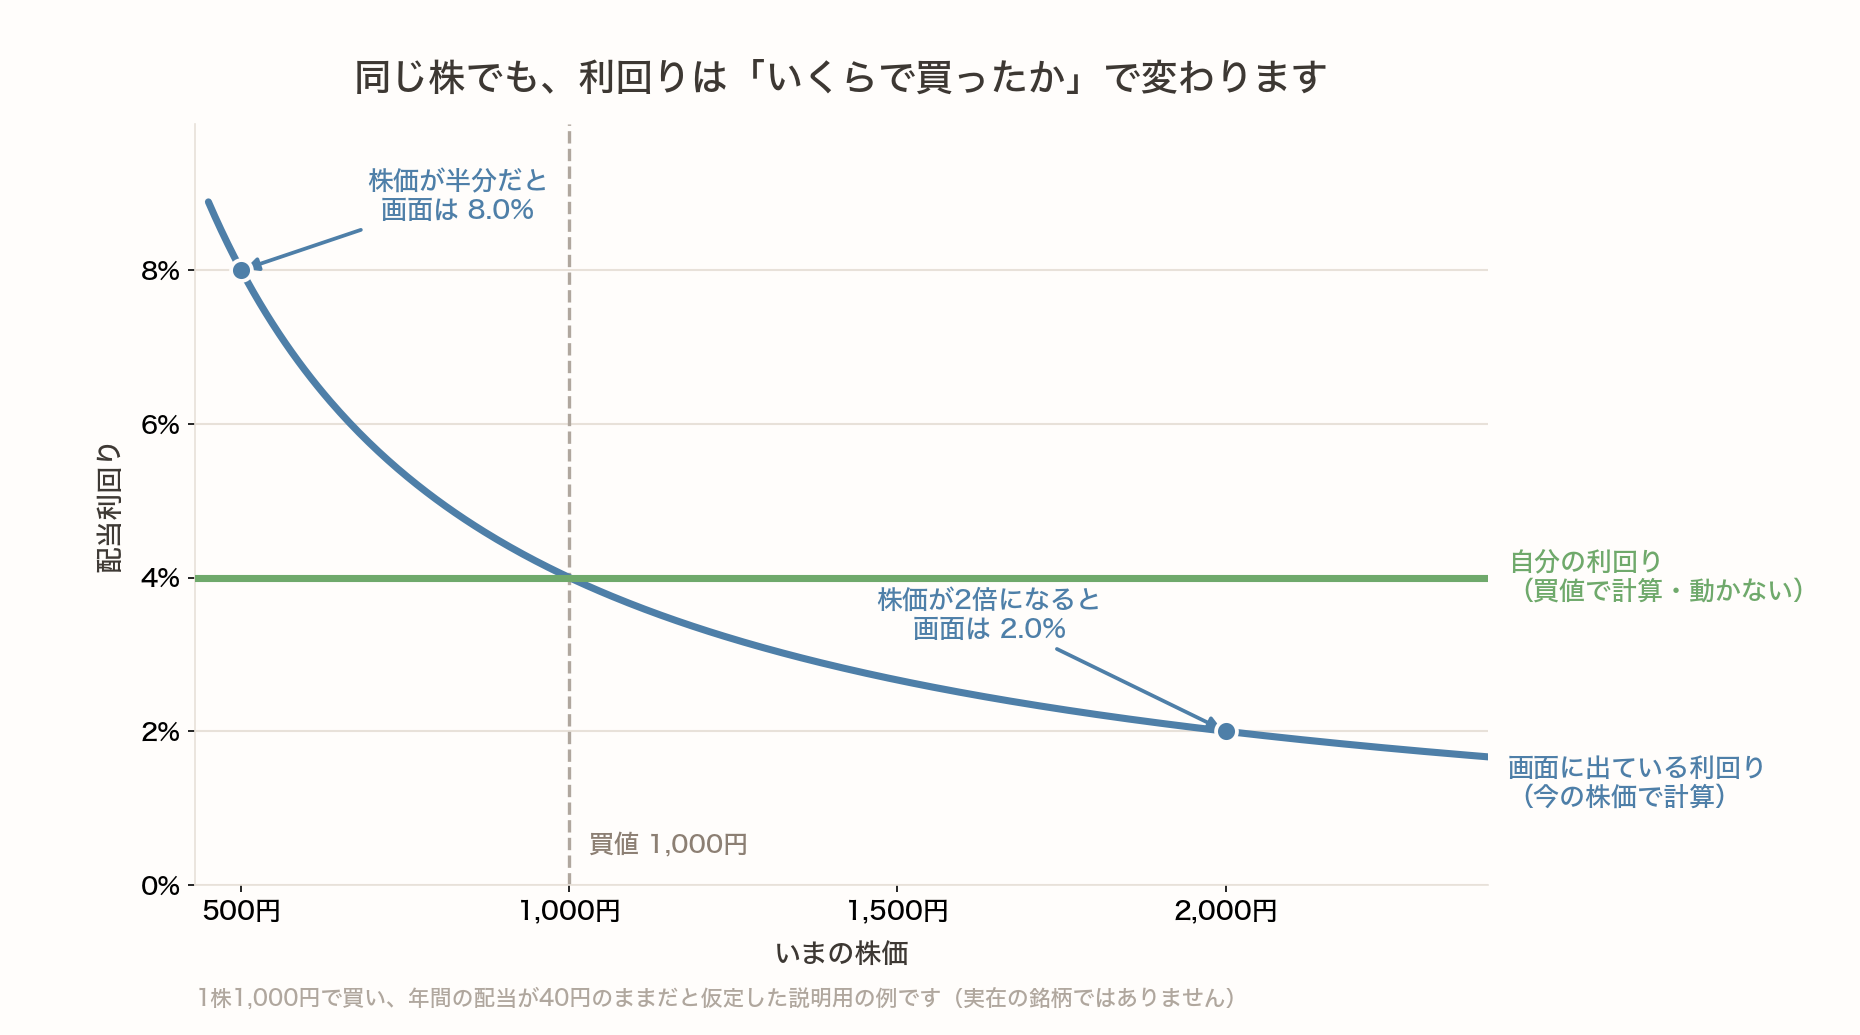
青い線が画面に出ている利回り。株価が動くたびに上下します。緑の線が自分の利回りで、買値で決まるのでまったく動きません。
数字で追いかけてみます(説明用の例です)
以下は説明のための試算で、実在の銘柄ではありません。
1株1,000円で買って、年間の配当が40円だったとします。40 ÷ 1,000 × 100 で、利回りは4.0%ですね。
| そのときの株価 | 画面に出る利回り | 自分の利回り |
|---|---|---|
| 1,000円(買ったとき) | 4.0% | 4.0% |
| 2,000円に上がった | 2.0% | 4.0% |
| 500円に下がった | 8.0% | 4.0% |
株価が2倍になると、画面の表示は2.0%に下がります。でも自分の利回りは4.0%のまま。逆に株価が半分になると画面は8.0%になりますが、このときも自分の利回りは4.0%のままです。
つまり、株価が動いても、もらえる配当額が同じなら、自分の利回りは動きません。動いているのは画面の数字だけなんです。
そもそも配当金っていつ・いくらもらえるの?というところは、詳しくはこちら👇
💰 配当金ってなに?いつ・いくらもらえる?しくみとNISAの落とし穴をやさしく解説
🏠 だから私の85社の内、数社は「2%」と表示される
冒頭の話に戻ります。私が保有している日本株は、暴落したときにだけ少しずつ買い集めてきたものが中心です。だいたいの銘柄は、買ったあとに株価が上がってくれました。
すると何が起きるか。分母(株価)が大きくなるので、画面上の配当利回りは下がります。買ったときは4%だったのに、今の表示は2%台。
でも、私がもらっている配当が減ったわけではありません。私にとっての利回りは、買った値段で計算した4%のまま。ここを知らないと「なんだ、自分の株は利回りが低いのか」と勘違いして、せっかく持っている株を手放してしまうかもしれません。
ちなみに、パソコンで株価画面を開いていると、決まってカーテンの裏にもなかが潜り込んでいて、シルエットだけがもぞもぞ動いています🐈 足元ではココアがラグを前足でせっせと掘るしぐさ。にぎやかな環境で数字とにらめっこしています😌
ちなみにその85社、優待目的では買っていません。そのあたりの話は、詳しくはこちら👇
🎁 高配当株85社を持っていますが、株主優待は1つももらえていません
⚠️ 利回りが高い株には、2つの理由がある
ここが今日の山場です。画面に出ている利回りが高いとき、その理由は大きく2つに分かれます。
- ①配当が多い(良いほうの理由)
- ②株価が下がった(危ないほうの理由)
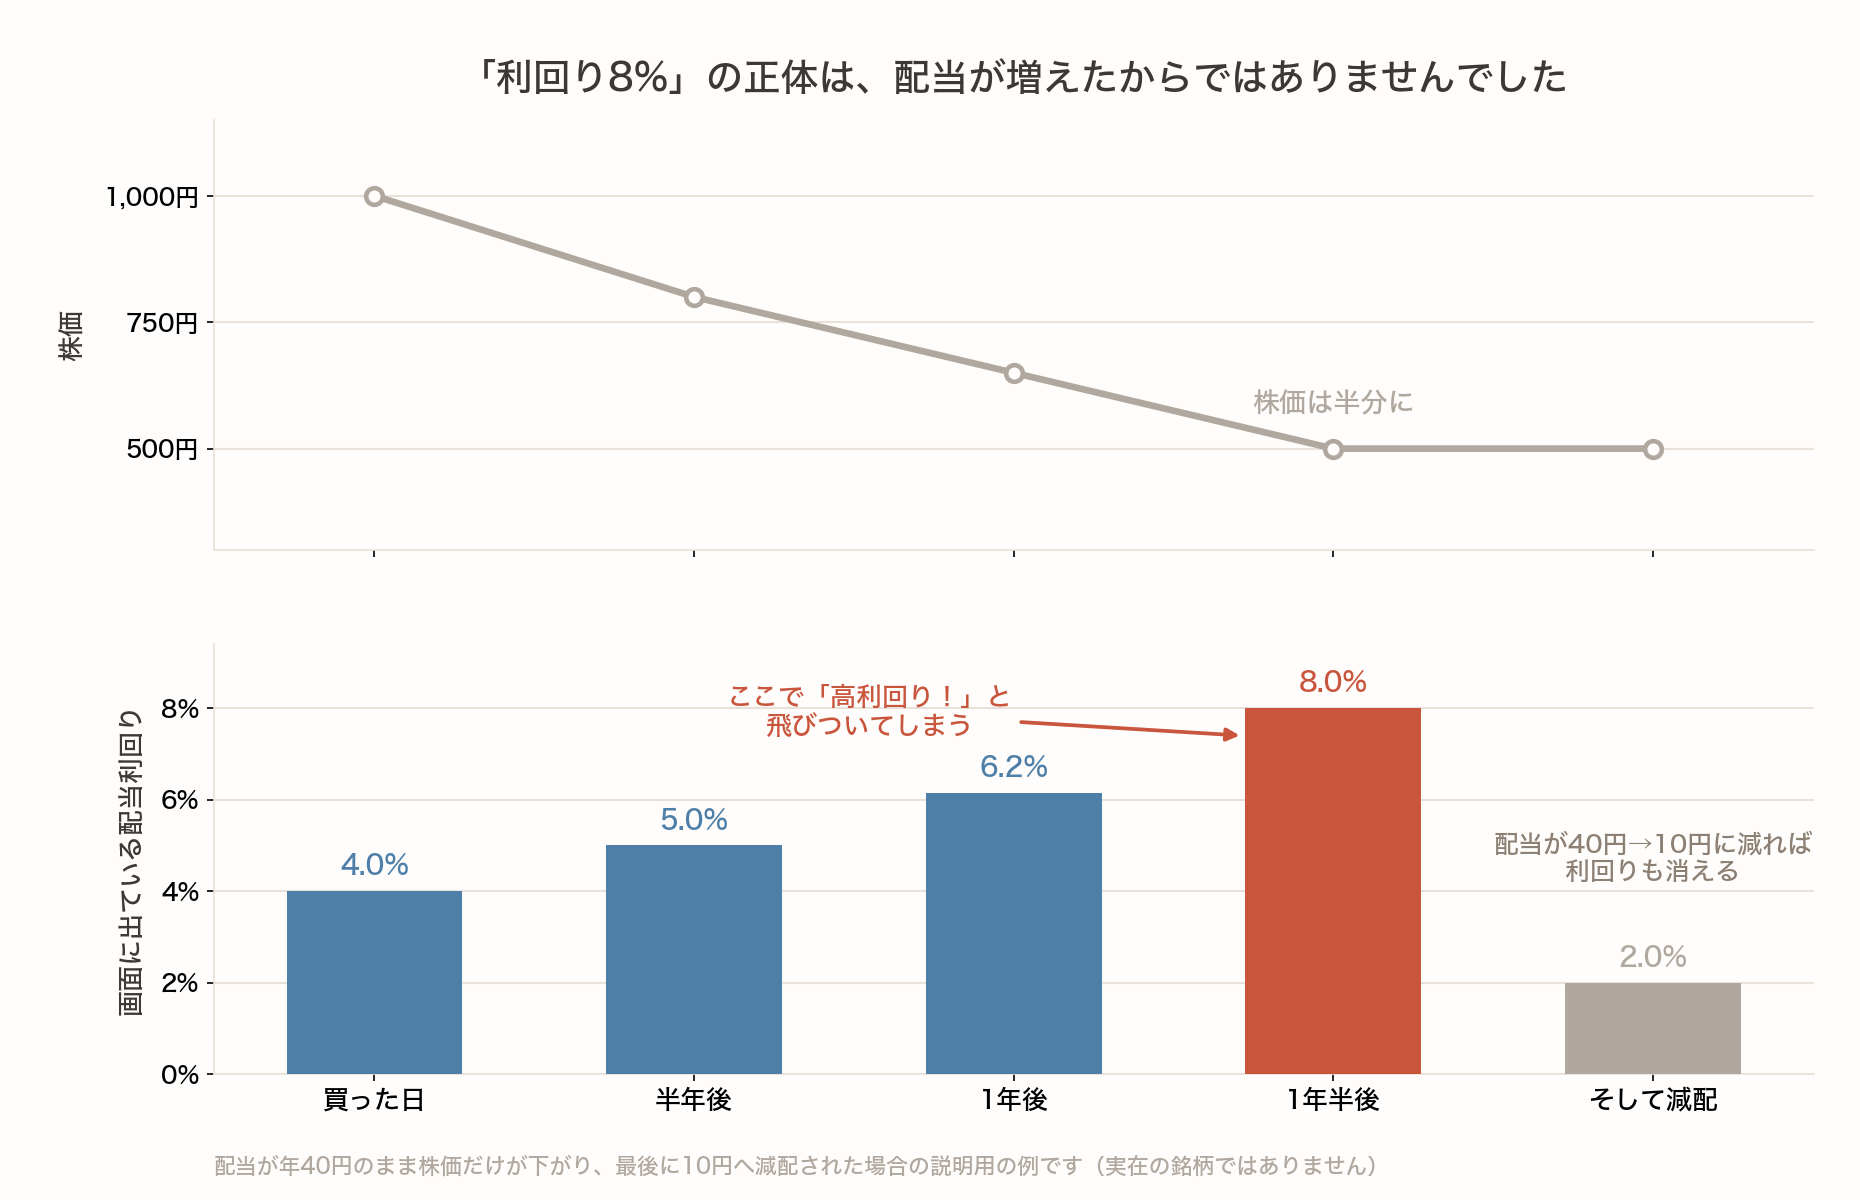
上が株価、下が画面に出ている利回りです。配当は1円も増えていないのに、利回りだけが上がっていきます。そして減配された瞬間、その高い利回りは消えます。
これも説明用の例で見てみます。配当は年40円のまま変わらず、株価だけが下がっていったケースです。
| 株価 | 年間配当 | 表示される利回り |
|---|---|---|
| 1,000円 | 40円 | 4.0% |
| 800円 | 40円 | 5.0% |
| 650円 | 40円 | 6.2% |
| 500円 | 40円 | 8.0% |
利回りは4.0%→5.0%→6.2%→8.0%とぐんぐん上がっています。でも、配当は1円も増えていません。上がったのは利回りの表示だけで、実態は株価が下がり続けているだけです。
そして、ここからが本番。配当が40円から10円に減配されると、利回りは一気に2.0%まで落ちます。高く見えていた8.0%は、そもそも「下がっている最中の姿」だったということが起こりうるわけです。
私自身、株を始めたての頃は利回りランキングの上のほうばかり眺めていました。当時の気持ちを正直に書くと、こうです。
当時は高いことは魅力に感じてたよ。そこだけ見てたから痛い目見るんでしょ。
実際、無配転落・減配・上場廃止、ひととおり経験しました💦 値動きに耐えられず狼狽売りしたこともあります。だからこれは、読者さんを責める話ではなくて、完全に自分の失敗談です。
「利回りが高い=お得」ではありません。なぜ高いのかを見る必要がある、というだけの話なんですが、当時の私はそこを飛ばしていました。
🔍 じゃあ、何を見ればいいの?
今の私は、日本株を見るときに配当利回り3.5%以上をひとつの目安にしています。ただし、これは「入口の足切り」であって、3.5%を超えていたら買う、という話ではありません。
なぜ3.5%なのか、そして利回り以外に何を確認しているのか。そのあたりは、私が実際に使っている数字のチェック項目としてnoteにまとめました。ブログで全部書くには長くなりすぎるので、興味のある方はそちらをのぞいてみてください📖
入口はこちらです。タイトルがそのまま、今日の記事の裏返しになっています👇
利回りだけで選んで大失敗。85社の高配当株に投資する私が、買う前に必ず見る12の数字
さらに、その12の数字の「合格ライン」と、実際に保有している7銘柄の中身まで踏み込んだ記事もあります👇
【全手順公開】高配当株85社をどう選んだか|12の数字の「合格ライン」と、私が今持っている7銘柄の中身(note・有料記事)
ただし念のため書いておくと、これは私の記録であって、投資を始めたばかりの方に真似をおすすめするものではありません。1社ずつ調べるのは正直かなり手間がかかります。うちの主役は、あくまでオルカンの積立です😊
ひとつだけここで言えるのは、利回りは「最後に見る数字」であって、最初に見る数字ではないということです。
ちなみに、今日出てきた配当利回りも、その会社の決算の数字も、証券会社の口座があれば無料で見られます。私はここで見ています。
※PR(アフィリエイト広告を含みます)
▶ SBI証券 のNISA紹介ページはこちらから確認できます。銘柄のスクリーニングや決算情報も、口座があれば無料で使えます。
会社の中身を見てから、最後に値段を見る。その順番にしてから、私の狼狽売りはかなり減りました。
🏦 預金の金利と、株の利回りを並べてはいけない
ここも初心者の頃にやりがちな比較です。「銀行の金利が0.5%で、この株は4%だから8倍お得」──この考え方、実はかなり危ないです。
| 預金 | 株の配当 | |
|---|---|---|
| 数字の種類 | 利率 | 利回り |
| 決まり方 | 契約時点で決まる | 買った値段と将来の配当で決まる |
| 元本 | 減らない | 株価は毎日動く |
預金の金利は利率です。契約した時点で決まっていて、元本は減りません。対して株の配当利回りは利回り。株価は毎日動きますし、配当が来年も同じとは限りません。性質がちがうものを並べて倍率を出しても、あまり意味がないんですね。
「利息のいい銀行」を探すことについては、詳しくはこちら👇
🏦「利息がいい銀行」を探すのはやめました|定期預金は国債に勝てません
「元本保証で利回り◯%」に近づかない
ここまで読んでいただけたら分かると思うのですが、利回りは買った値段と将来の配当で決まる後づけの数字です。つまり、あらかじめ保証できる性質のものではありません。
なので「元本保証で利回り◯%」という誘い文句は、言葉としてそもそも噛み合っていません。深追いはしませんが、この手の話が来たときの見分け方は、詳しくはこちら👇
🚨 投資詐欺の見分け方|SNSのLINE誘導と高額商材から家族を守る方法
🌱 まとめ:利率と利回りのいちばん大きなちがい
今日の内容を整理します。
- 利率=額面に対して毎年いくら利息がもらえるか。商品に書いてある数字
- 利回り=自分が払った金額に対する1年あたりの収益。自分だけの数字
- 画面の配当利回りは「今の株価」で計算されている。自分の利回り(取得利回り)は買値で決まる
- 利回りが高い理由は①配当が多いか②株価が下がったかのどちらか
- 預金の金利(利率)と株の配当利回りは、並べて比べられない
利回りだけ見ればお得に見えるかもしれないけど、株価は日々変わるし、そもそも今後も4%もらえると確定しているわけではありません。預金の金利と同じように考えたら、痛い目を見ることもあります。
結局のところ、いちばん大きいちがいは、リスクを取るのか取らないのかのちがいなんじゃないかなと私は思っています。利率は「リスクを取らない代わりに約束された数字」、利回りは「リスクを取った結果、あとから決まる数字」。同じ%という記号でも、中身がまったく別物なんですよね。
この区別がつくだけで、ランキング上位の数字に飛びつく回数はぐっと減ると思います。今日もカーテンの裏でもなかがもぞもぞしていますが、私はのんびり積立を続けます🐈✨
📖 あわせて読みたい
- 💰 配当金ってなに?いつ・いくらもらえる?しくみとNISAの落とし穴をやさしく解説
- 🏦「利息がいい銀行」を探すのはやめました|定期預金は国債に勝てません
- 🌍 オルカンって分配金出ないの?→出ません。でも損じゃない理由
- 📊 インデックスファンドとアクティブファンドって何?違いと見分け方を解説
- 🎰 投資ってギャンブルなの?小学生にもわかる決定的な違い
※用語の定義や制度の細かい部分は変わることがあります。最新の仕様は公式サイトでご確認ください(日本証券業協会 https://www.jsda.or.jp/ / 金融庁 https://www.fsa.go.jp/)。
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。記事中の数字は説明のための例であり、実在の銘柄のものではありません。

コメント