年末が近づくと、投資をしている人のあいだで「損出し」という言葉をよく見かけるようになります💸
じつは私、この仕組みそのものは前から知っていました。株の売買は受渡日で年内かどうかが決まること。同じ日に売って買い戻すと取得単価が平均化されること。このあたりは、株を長くやっていれば自然と耳に入ってくる話です。
それなのに、それを「損出し」という節税テクニックとして使うという発想が、私にはまったくありませんでした。仕組みは知っていたのに、使い道を知らなかった、という感じです。
しかも調べていくうちに、もうひとつ知らなかったことが出てきました。損出しは、売却益だけでなく「配当にかかった税金」も減らせるということです。日本株を85社ほど持っていて、毎年あちこちから配当を受け取っている私が、これを知りませんでした😅
そこで今回は、損出しのやり方・期限・落とし穴を、できるだけ実務的にまとめてみます。そのうえで最後に、私自身がどうしているかを少しだけ書かせてください。
💸 損出しってなに?
損出しとは、含み損をかかえた銘柄を年内に売って損失を確定させ、その年の利益と相殺して税金を減らすという方法です。
株で利益が出ると、その利益に対して税金がかかります。ところが同じ年に損失も確定していれば、利益と損失が相殺され、その分だけ課税対象が小さくなります。これが損益通算です。
ありがたいことに、特定口座(源泉徴収あり)を使っていれば、同じ口座内の譲渡損益は自動で損益通算されます。自分で計算したり、確定申告で組み合わせたりしなくても、証券会社が計算し直して、すでに引かれていた税金が戻ってくる仕組みになっています。
損出しをするなら源泉徴収ありが前提になる、とだけ覚えておいてください。
「特定口座の源泉徴収あり・なしって結局どっちがいいの?」については、詳しくはこちら👇
🧾特定口座は源泉徴収あり・なしどっち?20万円ルールと扶養をやさしく解説
🎁 損出しは「配当の税金」も減らせます
ここが今回いちばん書きたかったところです。
損出しというと「売却益と相殺するもの」というイメージが強いのですが、条件を満たしていれば、配当金にかかった税金とも相殺できます。
つまり、今年まったく売却益が出ていなくても、配当をもらっているなら、損出しによってその配当の税金が戻ってくる可能性がある、ということです。高配当株を持っている人ほど効いてくる話ですよね。
配当と相殺するための3つの条件
ただし、これには3つの条件がすべて揃っている必要があります。ひとつでも欠けると、配当との相殺はされません。
- ① 特定口座で「源泉徴収あり」を選んでいること
- ② 特定口座で「配当等の受入あり」を選んでいること
- ③ 配当金等の受取方法が「株式数比例配分方式」になっていること
特に見落とされやすいのが③です。しかも③は配当基準日(権利付最終日)までに申し込んでおく必要があります。年末に慌てて設定しても、その年すでに受け取った配当にはさかのぼって適用されません。
この「株式数比例配分方式」は、NISAで配当を非課税にするためにも必須の設定です。設定していないと、せっかくのNISAなのに配当に課税されてしまいます。
株式数比例配分方式について、詳しくはこちら👇
💰NISAなのに配当が課税される?株式数比例配分方式を設定しないと損します
私はNISAの関係でこの設定はすでに済ませていたのですが、「これが損出しで配当の税金を取り戻すための条件でもあった」というのは、恥ずかしながら今回まで結びついていませんでした。
※PR(アフィリエイト広告を含みます)
▶ SBI証券 のNISA紹介ページはこちらから確認できます。私はここを使っていて、上の3つの設定も口座のページから確認できます。
📅 期限は大納会じゃない|2026年は12月28日(月)まで
ここが、損出しでいちばん事故が起きやすいポイントだと思います。
特定口座の損益計算は、その年の1月1日〜12月31日に「受渡日」が含まれる譲渡損益で判定されます。約定日ではありません。
そして現物株の受渡日は、約定日の2営業日後です。つまり、年末ギリギリに約定させても、受渡が年明けになってしまうと、その損失は翌年分としてカウントされます。丸1年ずれるわけです。
| 項目 | 2026年の日付 |
|---|---|
| 年内受渡にするための約定期限 | 12月28日(月) |
| 大納会(その年最後の取引日) | 12月30日(水) |
「大納会まで大丈夫」「大晦日まで間に合う」と思っていると、間に合いません。2026年に損出しをするなら、12月28日(月)までに約定させる必要があります。
年末は相場も薄くなりがちですし、28日当日に慌てると注文が通らないこともあります。やるなら数日前から準備しておくのが無難だと思います📅
⚠️ 同じ日に買い戻すと、効果が半分になります
もうひとつの落とし穴が、買い戻すタイミングです。
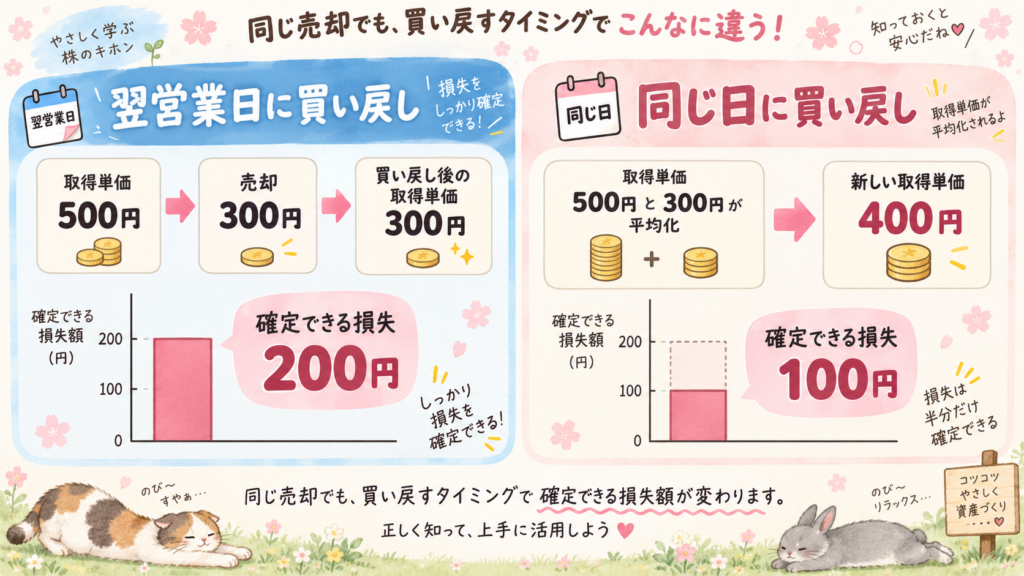
同一銘柄を同じ日に売って買い戻すと、取得単価が「総平均法に準ずる方法」で計算し直され、売った分と買い戻した分が平均化されてしまいます。結果、確定できる損失が小さくなります。
具体的に見てみます。取得単価500円の株を、300円で売却したケースです。
- 翌営業日に300円で買い戻した場合 → 取得単価は300円のまま。200円ぶんの損を全部確定できます
- 同じ日に300円で買い戻した場合 → 取得単価は(500円+300円)÷2=400円とみなされ、100円ぶんの損しか出せません
同じことをしているつもりなのに、確定できる損失が半分になってしまうわけです。
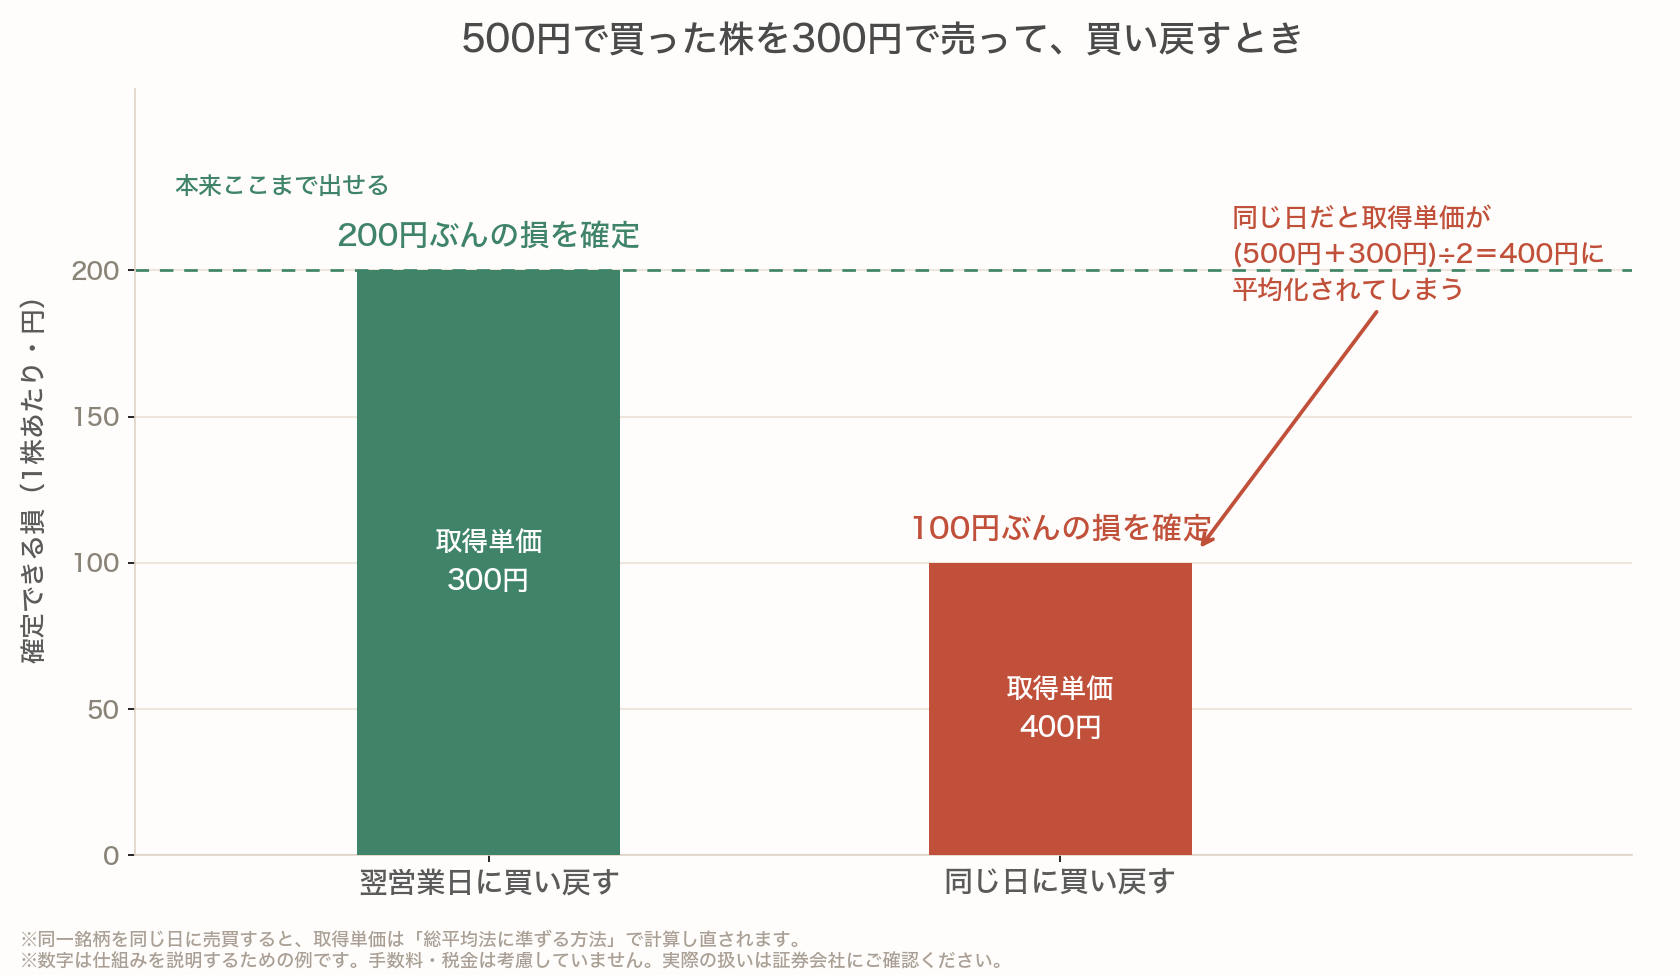
ですので、買い戻すなら必ず翌営業日以降です。逆に言えば、翌営業日以降であればタイミングは自由で、年明け1月に買い戻しても損出しそのものには影響しません。
🚫 NISA口座では損出しは使えません
意外と勘違いされやすいのですが、NISA口座で出た損失は、課税口座(特定口座・一般口座)の損益と通算できません。
NISAはもともと利益が非課税なかわりに、損失も「なかったもの」として扱われます。ですから、損出しができるのは課税口座で持っている分だけということになります。
NISAの損失まわりの落とし穴について、詳しくはこちら👇
😥 NISAで損したらどうなる?売る前に知りたい税金の落とし穴
🧯 やる前に知っておきたいリスク
損出しは「税金が戻ってくる」という面だけ見ると良いことばかりに見えますが、リスクもあります。
- 売って買い戻すまでに株価が上がってしまうリスク。翌営業日以降に買い戻す前提なので、その間に反発してしまうと、買い戻せなくなったり、高く買い直すことになったりします。
- 買い戻すまでの間に権利付最終日をまたぐと、その回の配当を受け取れません。節税額より配当のほうが大きかった、ということも起こり得ます。
- 税金の扱いは個別の事情で変わります。他の口座との関係や確定申告の有無などで結論が変わることもあるので、迷ったら税務署や税理士など専門家に確認してください。
ネットの記事(この記事も含めて)を鵜呑みにして、そのまま数百万円を動かすようなことはしないほうがいいと思います。私も自分の口座設定は、必ず証券会社の画面で確認するようにしています。
🏠 それでも、私はやっていません
ここまでやり方を書いておいてなんですが、私自身は損出しをやったことがありません。
うまく言えないのですが……売る理由がないんです。
私が持っている85社は、基本的に高配当の長期投資が前提で買っています。そしてセクターバランスも見ながら組んでいて、強いセクター・弱いセクターは循環するものだと思っているので、今たまたま調子が悪いからといって、それが売る理由にはならないんですよね。
それに、これは高配当株をやっている人ならわかってもらえると思うのですが、売ったら配当が出なくなります。買い戻すまでのあいだ、その銘柄は私にとって「何も生まない状態」になる。ここがどうしても引っかかります。
あとは、下がったら下がったで買い増しのルールを自分で決めているので、含み損の銘柄を見ても「売る」より先に「ルールに当てはまるか」を見てしまう、というのもあります。
ちなみに、ただ塩漬けにしていた時期もありました。値動きに振り回されて狼狽売りをしていた頃の話です。そのあたりの反省は別記事に書いています👇
📉 株価が10分の1になるまで持っていました|塩漬けと損切りの違い
と、理由を並べてはみたものの、正直まだ自分のなかできれいに整理しきれていません。損出し自体は、条件が合う人にとっては合理的な方法だと思います。ただ私のスタイルとは、今のところ噛み合っていない。その程度の話です。
この記事を書きながら、ふと横を見たら、もなかが床で体をめいっぱい伸ばして寝ていました🐈 ココアはココアで、前足と後ろ足を伸ばしてお腹をぺたっとつけて休んでいます。年末の慌ただしさとは無縁のふたりを見ていると、こちらも少し落ち着きます✨
ちなみに「その85社はどうやって選んでいるの?」とよく聞かれます。私は高配当の投資信託ではなく、1社ずつ自分で調べて85社まで増やしてきました。買う前に必ず見ている数字は、note にまとめています。詳しくはこちら👇
利回りだけで選んで大失敗。85社の高配当株に投資する私が、買う前に必ず見る12の数字
「合格ライン」の具体的な数字と、実際に持っている7銘柄の中身まで踏み込んだ記事もあります👇
【全手順公開】高配当株85社をどう選んだか|12の数字の「合格ライン」と、私が今持っている7銘柄の中身(note・有料記事)
ただしこれは私の記録であって、始めたばかりの方に真似をおすすめするものではありません。我が家の主役はあくまでオルカンで、日本株はその横に置いているものです。
📝 まとめ
- 損出し=含み損を年内に確定して、その年の利益と相殺し税金を減らす方法
- 特定口座(源泉徴収あり)なら、同じ口座内の譲渡損益は自動で損益通算される
- 売却益だけでなく配当の税金とも相殺できる。ただし「源泉徴収あり」「配当等の受入あり」「株式数比例配分方式」の3条件が必要
- 判定は受渡日ベース。現物株は約定日の2営業日後。2026年は12月28日(月)までに約定(大納会は12月30日)
- 同じ日に買い戻すと取得単価が平均化され、効果が半分になる。買い戻しは翌営業日以降に
- NISA口座の損失は課税口座と通算できない
- 買い戻せなくなるリスク・配当を逃すリスクあり。迷ったら税務署や税理士へ
節税は、やらなければいけないものではありません。自分の投資スタイルに合うかどうかで決めれば十分だと思います。私のように「知ってはいるけど使っていない」でも、それはそれでいいのかなと😊
なお、営業日・受渡日・特定口座の取り扱いは制度変更の可能性があります。最新の仕様は公式サイトでご確認ください。
- 日本取引所グループ(相場カレンダー・売買制度): https://www.jpx.co.jp/
- 国税庁(株式等の譲渡所得・配当所得): https://www.nta.go.jp/
- SBI証券(特定口座・配当金受取方法の設定): https://www.sbisec.co.jp/
📖 あわせて読みたい
- 😥 NISAで損したらどうなる?売る前に知りたい税金の落とし穴
- 💰NISAなのに配当が課税される?株式数比例配分方式を設定しないと損します
- 📉 株価が10分の1になるまで持っていました|塩漬けと損切りの違い
- 🧾特定口座は源泉徴収あり・なしどっち?20万円ルールと扶養をやさしく解説
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。

コメント