住宅ローン控除を受けている途中で借り換えを考えると、「借り換えたら控除はなくなるの?」と気になりますよね🏠
先に答えを書きます。借り換えても、条件を満たせば住宅ローン控除は続きます。ただし、勘違いしやすい点が2つあります。①控除を受けられる年数は延びない、②諸費用をローンに上乗せした分は控除の対象外、です。
例で計算すると、諸費用60万円を上乗せした場合、控除の差は10年で約3.3万円になりました。正直に書くと、私(やんとも)は上乗せした分が控除されないことを知りませんでした。
この記事で分かることは、次の4つです✨
- 借り換えても住宅ローン控除が続く条件
- 控除の年数が延びない理由
- 諸費用を上乗せした分が対象外になる計算式
- 60万円上乗せで、毎年・10年でいくら差が出るか
はじめに言葉をそろえておきます。「住宅ローン控除」は、年末のローンの残り(「年末残高」)に「控除率」をかけた額を、所得税などから差し引ける制度です。
「借り換え」は、今のローンを新しいローンで返し切って、乗りかえること。
そのときにかかる手数料や登記費用などをまとめて「諸費用」と呼び、それを現金で払わずに新しいローンに足して借りることを「上乗せ」と言います📊
🏠 借り換えても住宅ローン控除は続く?
国税庁のタックスアンサー「No.1233 住宅ローン等の借換えをしたとき」(令和8年4月1日現在法令等)を見てみます。
控除の対象になるのは、本来は住宅の新築・取得・増改築のために直接必要な借入金です。借り換えの新しいローンは、古いローンを消すための借入金なので、原則としては控除の対象にならないという扱いです。
ただし、次の2つをすべて満たせば、借り換え後も引き続き控除を受けられます。
- (1)新しいローンが、当初のローンの返済のためのものであることが明らかなこと
- (2)新しいローンが10年以上の償還期間であることなど、控除の対象になる要件に当てはまること
「償還期間」は、言いかえると返し終わるまでの期間のことです。新しいローンの返済期間が10年以上あることが、大事な条件のひとつになります。
つまり、借り換えたからといって、控除がすぐになくなるわけではありません。
⏳ 勘違い①:控除の年数は延びない
借り換えで新しく25年や30年のローンを組むと、「控除も新しく10年や13年になるのでは?」と思いがちです。でも、国税庁は次のように書いています。
「住宅借入金等特別控除を受けることができる年数は、居住の用に供した年から一定期間であり、住宅ローン等の借換えによって延長されることはありません」
「居住の用に供した年」は、住み始めた年のことです。控除の年数は、住み始めた年から数えるので、たとえば控除があと5年残っている人が借り換えても、残りは5年のままです。
控除率も、住み始めた年のルールで決まります。2022年以降に住み始めた人は年末残高×0.7%(No.1211-1)、2021年までの人は1%(No.1212)です。借り換えで控除率が変わるわけではありません。
🧮 勘違い②:上乗せした諸費用は控除の対象外
ここがこの記事のいちばん大事なところです💡 国税庁No.1233では、借り換えたときの控除の対象を、次の3つの数字で計算します。
- A=借り換え直前の、もとのローンの残り
- B=借り換えで新しく借りた額
- C=新しいローンの年末残高
| AとBの関係 | 控除の対象になる額 |
|---|---|
| AがB以上 | C(年末残高そのまま) |
| AがBより小さい | C×A÷B |
言いかえると、もとの残りより多く借りた分は、その割合だけ控除の対象から外れるということです。
諸費用の上乗せは、まさにこの「多く借りた分」にあたります。このように割合で分けることを「按分(あんぶん)」と言います。
たとえるなら、新しいローンの中に「もとのローンの続き」と「上乗せした分」が混ざっていて、控除がつくのは「もとのローンの続き」の割合だけ、というイメージです🏠
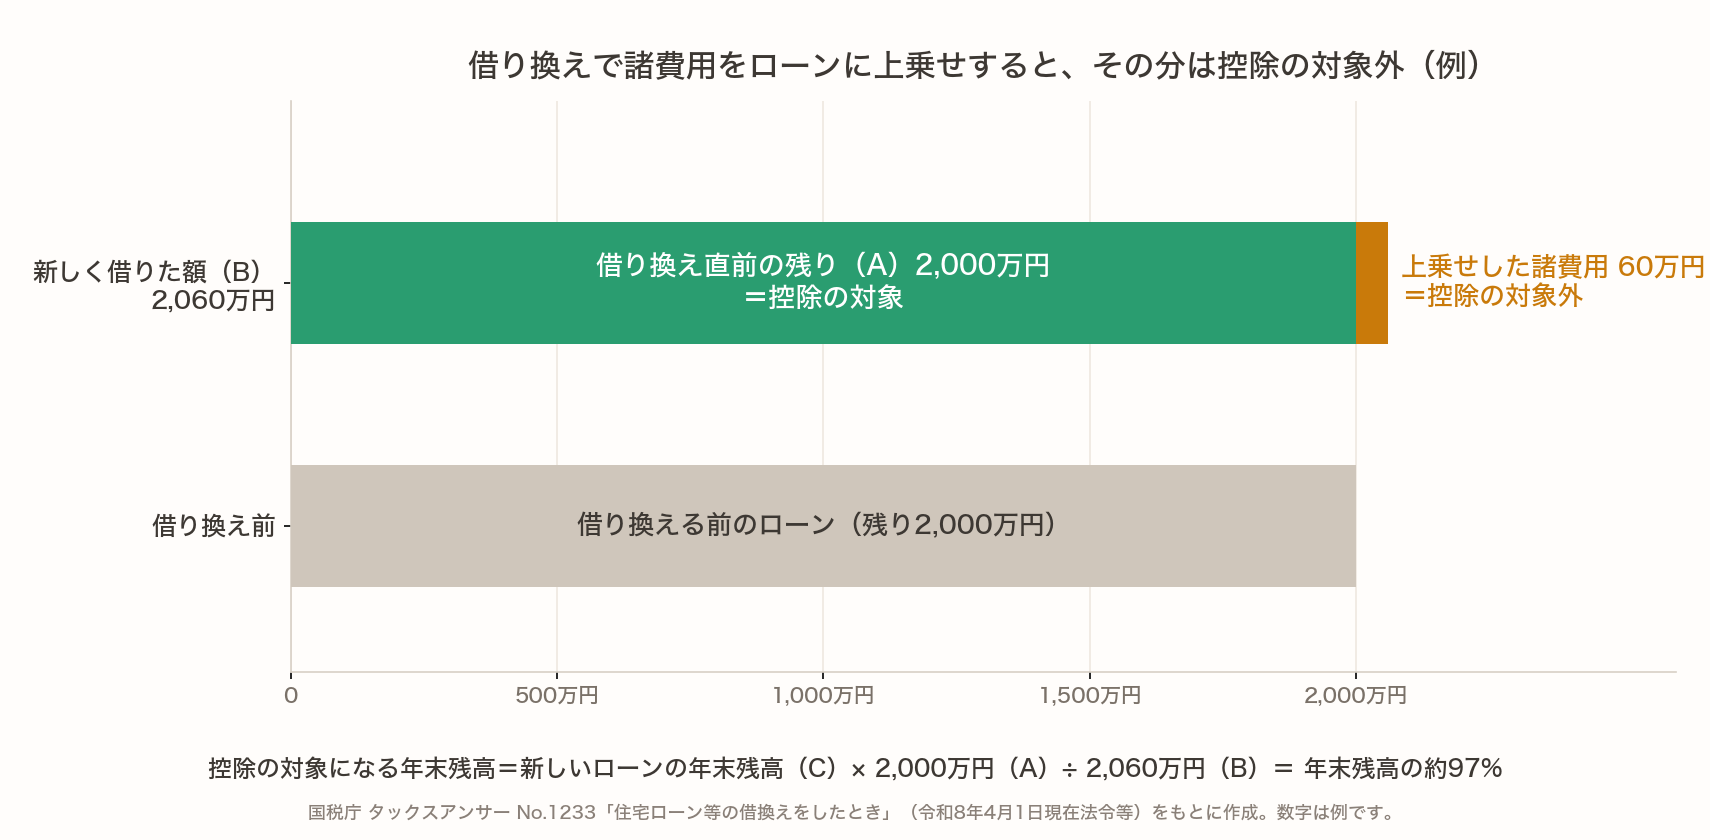
図の例では、新しく借りた2,060万円のうち、もとの残り2,000万円が控除の対象で、上乗せした60万円は対象外です。年末残高の約97%だけが控除の対象になります。
📉 いくら減る?諸費用60万円を上乗せした例
では、実際にいくら変わるのかを計算してみました。ここからの数字は、説明のための例です。前提は次のとおりです。
- 借り換え直前の、もとのローンの残り:2,000万円
- 諸費用60万円を上乗せして、2,060万円を借り換え
- 金利 年0.8%・25年・元利均等で毎月返済・1月に借り換え
- 控除率0.7%・控除はあと10年
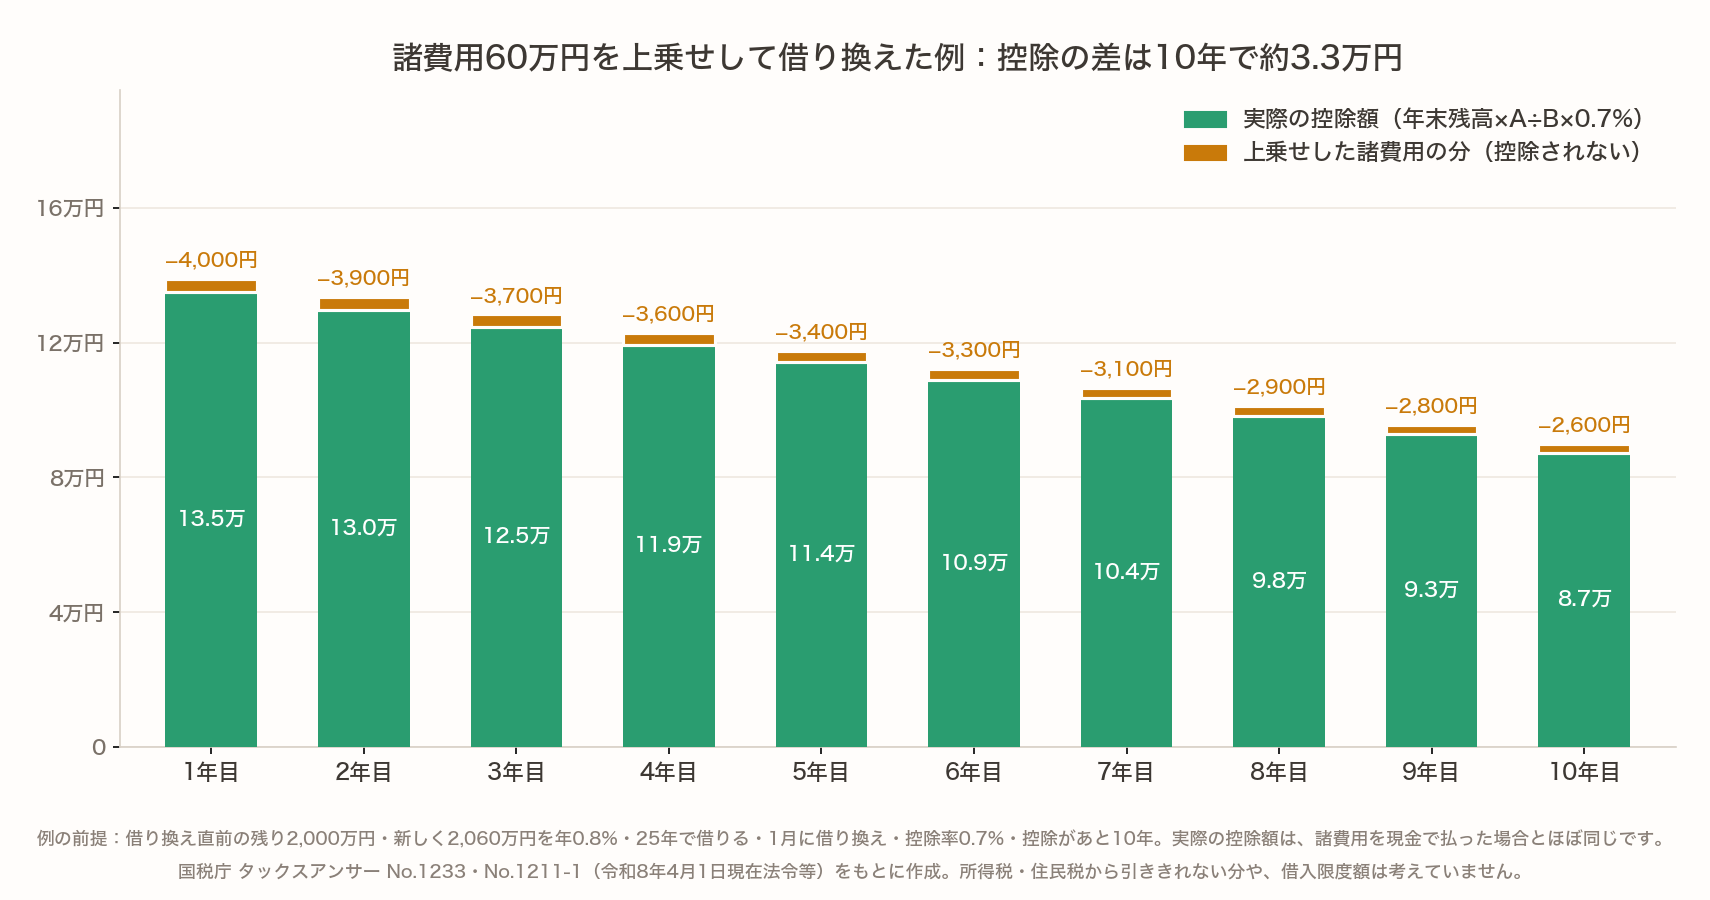
1年目の年末残高は約1,985万円です。これに2,000÷2,060をかけると、控除の対象は約1,927万円。ここに0.7%をかけて、1年目の控除は約13.5万円になります。
上乗せした分も控除されると思って計算すると約13.9万円なので、差は1年目で約4,000円です。
この差は毎年続きます。年末残高が減るにつれて、約4,000円→約3,900円→約3,700円…と少しずつ小さくなり、10年目は約2,600円。10年の合計で約3.3万円の差になりました💰
もうひとつ分かったことがあります。実際の控除額は、諸費用を現金で払った場合とほぼ同じです。金利と期間が同じなら、2,000万円だけ借り換えたときの年末残高は、上で計算した「控除の対象」とほぼ同じになるからです。つまり、上乗せしても控除は増えません。
⚠️ 「借り換えなかった場合と同じ」とは限りません
正直に書くと、この記事をまとめたあと、私も一度「上乗せして多く借りても、借り換えなかった場合と控除は変わらない」という意味だと受け取ってしまいました。でも、いつもそうなるわけではありません。同じように思う方もいると思うので、表で比べます(前提は上の例と同じで、控除率0.7%・控除があと10年)。
| ケース | 1年目の控除 | 10年の控除の合計 |
|---|---|---|
| ①諸費用60万円を上乗せして借り換え(2,060万円・年0.8%・25年) | 約134,900円 | 約111.4万円 |
| ②諸費用を現金で払って借り換え(2,000万円・年0.8%・25年) | 約134,900円 | 約111.4万円 |
| ③借り換えない(もとのローン:年1.0%・残り20年) | 約133,600円 | 約104.0万円 |
| ④借り換えない(もとのローン:年1.0%・残り25年) | 約135,000円 | 約111.9万円 |
①と②は同じです。これが「上乗せしても控除は増えない」という、この記事の答えです。
ただ、①と③は違います。借り換えると、控除は新しいローンの年末残高で計算します。年末残高は、新しいローンの金利と返済期間で変わるので、借り換えなかった場合と同じになるとは限らないのです。
- ①と③:返済期間を延ばすと、控除は増えることがある:残り20年のローンを25年で借り換えると、金利が下がっても、返済期間がのびたぶん残高の減り方がゆっくりになります。差は1年目で約1,300円、10年で約7.4万円です
- ①と④:期間が同じなら、ほぼ同じ:同じ25年のまま金利が1.0%から0.8%に下がると、元金に回る分が少し増えて残高が少し早く減るので、控除はわずかに少なくなります。ただ、差は1年目で約100円、10年でも約0.5万円と小さく、ほぼ同じです
つまり、借り換えなかった場合と同じになるかどうかは、新しいローンの返済期間や金利しだいです。
ただし、控除が増えても、それだけで得とは限りません。返済期間を延ばせば、そのぶん利息を払う期間も長くなります。借り換えの損得は、諸費用・利息の差・控除をまとめて計算して判断します。
2年目以降も考え方は同じで、同じ割合(2,000÷2,060)を、その年の年末残高にかけます。なお、この例では借入限度額・控除限度額や、所得税・住民税から引ききれない場合のことは考えていません。
年末残高がいくらかは、銀行から届く書類などで確認します。届くかどうかや確認の仕方は、詳しくはこちら👇
🏦 年末残高証明書はいつ届く?届かない人は「調書方式」かもしれません
借り換えの諸費用は、30万〜80万円が目安です。私が以前、諸費用を含めて計算した記事もあります。
借り換えの諸費用の計算について、詳しくはこちら👇
🏠 住宅ローンの変動金利、上がることはもう決まっています|それでも私が借り換えない理由
💬 私の場合:控除は今年で最後、借り換えは金利しだい
我が家は2017年に家を買いました。2017年8月にローンを借りて、その年から住み始めています。控除率は1%・控除期間は10年なので、我が家の住宅ローン控除は2026年分が最後です🏠
控除が終わる年にどう考えたかは、詳しくはこちら👇
🏠 住宅ローンの繰上げ返済とNISA、どっちが先?|控除が今年で終わる私が決めた順番
私の場合ローンは変動金利で、金利は1%未満です。
ですので、借り換えはこれまで検討したことがありません。
今の金利が1%を切っていて、諸費用を考えると高くつくからです。
変動金利の返済のしくみについて、詳しくはこちら👇
🏠 住宅ローンの5年ルール、返済額が同じでも元金の減りは遅くなります
今回調べるまで、借り換えで諸費用を上乗せすると、その分は控除されないことを知りませんでした。
控除が終わったあとの借り換えについては、
「金利次第。金利が落ち着いてきたり、その時手数料を計算した上で、効果があるなら乗り換えるかも」
というのが今の考えです。諸費用を現金で払うか上乗せするかは、
「その時考える。色々計算しなくちゃいけないし」と思っています。
控除がまだ残っている人に伝えたいのは、このひと言です。「諸費用も含めてちゃんと計算した上で考えた方がいい」
モゲチェックは前から気になっていますが、まだ使っていません。さらに金利が上がったら、借り換えを考える日が来ると思います。そのときは、銀行を1軒ずつ回るより効率がいいと考えています📊
※PR(アフィリエイト広告を含みます)
▶ いまの住宅ローンと、ほかの銀行の条件を比べてみたい方へ(モゲチェック・無料・運営は株式会社MFS)

この記事を書いている横では、もなかが体をめいっぱい伸ばして寝ていて、ココアが鼻をひくひくさせながら、まわりのにおいを確かめていました🐈🐇 細かい計算が続いた日でも、家の中の時間はいつもどおりゆっくり流れています。急がずに一つずつ確かめていけばいいのだと思います。
❓ 住宅ローンの借り換えと控除のよくある質問
Q. 住宅ローンを借り換えたら、住宅ローン控除はなくなりますか?
なくなりません。新しいローンが当初のローンの返済のためのものであることが明らかで、償還期間10年以上などの要件に当てはまれば、借り換え後も控除は続きます。
Q. 借り換えると、控除の期間は延びますか?
延びません。控除の年数は住み始めた年から一定期間で、借り換えで延長されることはありません。控除率も住み始めた年のルールのままです。
Q. 諸費用をローンに上乗せした分も控除されますか?
されません。控除の対象は、年末残高×A÷B(A=もとのローンの残り、B=新しく借りた額)です。上乗せした分の割合だけ、対象から外れます。
Q. 諸費用を上乗せしても、控除は借り換えなかった場合と同じですか?
同じとは限りません。上乗せしても控除は「諸費用を現金で払って借り換えた場合」と同じで増えませんが、借り換えなかった場合とは、新しいローンの金利や返済期間で年末残高が変わるので、控除の額もずれます。
Q. 2年目以降は、どう計算しますか?
同じ割合(A÷B)を、その年の年末残高にかけます。割合は毎年同じで、かける年末残高だけが年ごとに変わります。
Q. 借り換えで返済期間を短くしても、控除は続きますか?
新しいローンが控除の要件に当てはまる必要があります。新しいローンの償還期間が10年以上などの条件を満たしているか、借り換え前に確かめておくと安心です。
📝 まとめ
- 借り換えても、2つの要件を満たせば住宅ローン控除は続く
- 控除の年数は住み始めた年から数えるので、借り換えで延びない
- 諸費用を上乗せした分は対象外で、控除の対象=年末残高×A÷B
- 例では、60万円上乗せで1年目の差は約4,000円、10年で約3.3万円
- 上乗せしても控除は「現金で払って借り換えた場合」と同じ。ただし借り換えなかった場合とは、新しいローンの金利・期間しだいで控除の額が変わる
- 上乗せしても控除は増えないので、諸費用も含めて計算してから決める
📚 参考にした資料
- 国税庁「No.1233 住宅ローン等の借換えをしたとき」
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
- 国税庁「No.1212 住宅の新築等をし、令和3年までに居住の用に供した場合(住宅借入金等特別控除)」
- 国税庁 確定申告書等作成コーナー「住宅借入金等の借り換えをした際の年末残高の計算方法」
最新の仕様は公式サイトでご確認ください。
📖 あわせて読みたい
- 🏠 住宅ローンの変動金利、上がることはもう決まっています|それでも私が借り換えない理由
- 🏠 住宅ローンの繰上げ返済とNISA、どっちが先?|控除が今年で終わる私が決めた順番
- 🏦 年末残高証明書はいつ届く?届かない人は「調書方式」かもしれません
- 🏠 住宅ローン控除とふるさと納税の併用、損する人は源泉徴収票でわかります
- 🏠 住宅ローンの5年ルール、返済額が同じでも元金の減りは遅くなります
例の数字は、説明のための例です。控除の額は、住宅の種類・借入限度額・所得税や住民税の額などで変わります。データは2026年11月9日時点で確認したものです。くわしくは勤務先や税務署にご確認ください。本記事は特定の金融商品の購入や借り換えをすすめるものではありません。
本記事は情報提供を目的としたものです。借り換えや投資は、ご自身の判断と責任で行ってください。

コメント