「年末残高証明書」は、住宅ローン控除を年末調整で受けるときに、会社に出す書類です。借りている銀行などの金融機関から届きます。届く時期は、金融機関によって違います📬
ただし、2024年以降に住み始めて、銀行が「調書方式」に移っている人は、証明書がそもそも要りません。届かないからといって、銀行のミスとは限らないんです。
我が家は2017年に住み始めたので、今年もこれまでどおり届きました。そして今年が、住宅ローン控除の最後の年です🏠
この記事で分かることは、次の4つです✨
- 年末残高証明書は何のための書類か
- 届かないときに、どこから確かめればいいか
- 「調書方式」のしくみ(図つき)
- 控除が今年で終わる我が家の10年
🏦 年末残高証明書ってなに?何に使う?
まずは言葉の整理からです。
- 「住宅ローン控除」…住宅ローンを組んで家を買った人の所得税が、年末のローン残高に応じて軽くなる制度
- 「年末調整」…会社が、社員の1年分の税金を12月ごろにまとめて精算してくれる手続き
- 「確定申告」…会社任せにせず、自分で税務署に1年分の所得と税金を申告する手続き
国税庁のタックスアンサー(No.1212、令和8年4月1日現在法令等)では、会社員について、控除を受ける最初の年分は確定申告が必要で、2年目以後の年分は年末調整で控除を受けられる、と説明されています。つまり、1年目は確定申告、2年目以後は年末調整という流れです。
そして年末調整で受けるときは、次の2つの書類を勤務先に出す必要があります。
| 書類 | どこから届く? | 出す先 |
|---|---|---|
| 「年末調整のための(特定増改築等)住宅借入金等特別控除証明書兼給与所得者の(特定増改築等)住宅借入金等特別控除申告書」 | 税務署 | 勤務先 |
| 「住宅取得資金に係る借入金の年末残高等証明書」 | 借りている金融機関 | 勤務先 |
名前がとても長いので、この記事では前者を「税務署の申告書」、後者を「年末残高証明書」と呼びますね📄
年末残高証明書は、ローンの年末残高を証明する書類です。控除の金額は年末の残高をもとに計算されるので、この1枚が要になります。なお、同じページには、電子データを印刷したもの(電磁的記録印刷書面)も年末残高証明書に含まれると書かれています。
年末調整で12月の戻りがどう変わるかは、詳しくはこちら👇
🧾 今年の年末調整、12月の戻りは増える?|年収665万円が分かれ目
📬 届かないときは、まずここを確かめる
「まわりは届いているのに、うちには来ない…」と焦る前に、上から順番に確かめていくのがおすすめです。
① 自分は「調書方式」の対象?
いちばん最初に見るのはここです。2024年1月以降に住み始めた人で、借りている金融機関が調書方式に移っていれば、年末残高証明書は届きません。その代わり、残高の情報はマイナポータルなどで知らされます(くわしくは次の章で)。
② これまでの方式なら、借りている金融機関に問い合わせる
2023年までに住み始めた人や、金融機関がまだ調書方式に移っていない人は、これまでどおり年末残高証明書が届くタイプです。届かない・なくした場合は、借りている金融機関に問い合わせるのが基本です。
③ 税務署の申告書をなくしたら、税務署へ
なくしたのが金融機関の書類ではなく税務署の申告書なら、問い合わせ先が変わります。国税庁の案内では、紛失などで再交付を受けたい場合、税務署に交付申請ができるとされています(e-Taxまたは書面)。平成24年6月以後に交付されるものは、証明書と申告書が兼用になっています。
④ 年末調整に間に合わなければ、確定申告で
書類がそろわず年末調整に間に合わなくても、あきらめなくて大丈夫です。2年目以後の年分も、確定申告で控除を受けられます。その場合は、確定申告書に年末残高等証明書を添付します。
🔁 「調書方式」ってなに?(図で見ると)
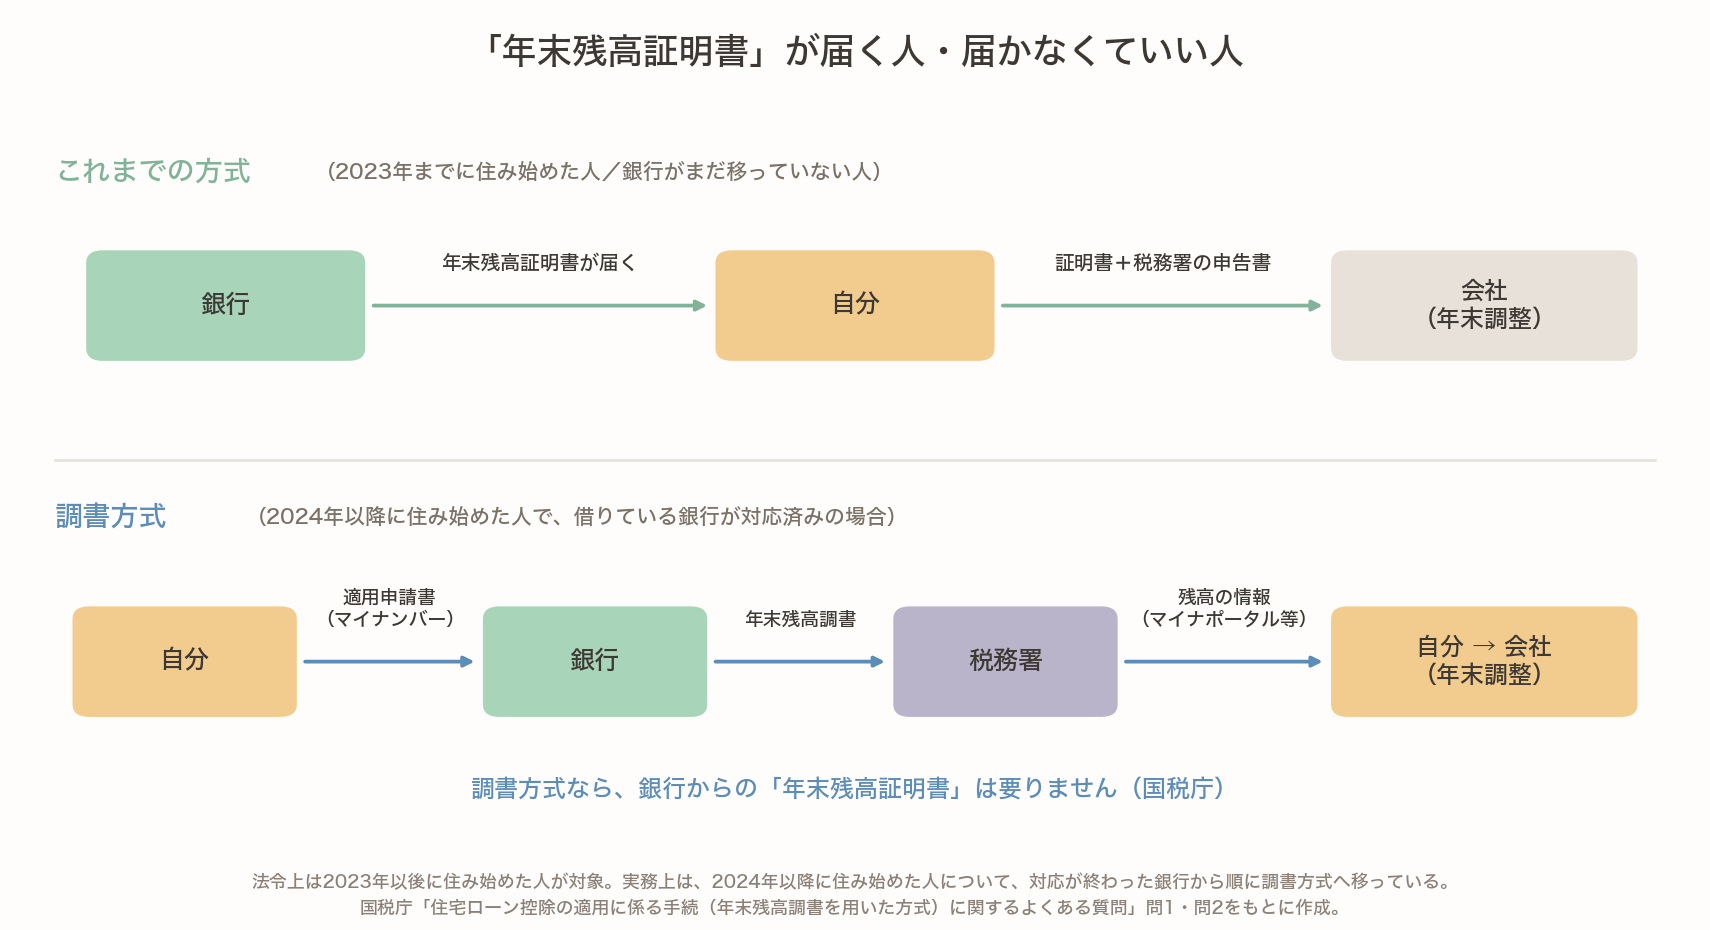
この記事のいちばんの鍵が「調書方式」です。ひとことで言うと、銀行が残高を税務署へ直接届ける方式です。
成績表でたとえると
これまでは、銀行が「1年間の成績表(年末残高証明書)」を本人に渡し、本人がそれを会社に持っていく形でした。
調書方式では、銀行が成績表を税務署に直接渡し、税務署がマイナポータルなどで本人に知らせる形になります。本人が書類を持っていく手間が減る、というのが大きな違いです😊
以前と、いま
国税庁のよくある質問によると、改正前は、金融機関から受け取った年末残高証明書を、確定申告や年末調整の際に税務署や勤務先へ出す必要がありました。
それが令和4年度(2022年度)の税制改正で、金融機関が税務署に「年末残高調書」を出し、税務当局から本人に住宅ローンの「年末残高情報」を知らせる方式に変わりました。これが調書方式です。
ただ、金融機関のシステム対応が必要なため、実際には2024年1月1日以降に住み始めた人について、対応が終わった金融機関から順番に移っている、という扱いになっています。
| これまでの方式 | 調書方式 | |
|---|---|---|
| 残高を知らせる人 | 銀行 → 本人 | 銀行 → 税務署 → 本人 |
| 本人に届くもの | 年末残高証明書 | マイナポータルなどでの通知 |
| 本人が銀行に出すもの | 特になし | 「住宅ローン控除の適用申請書」 |
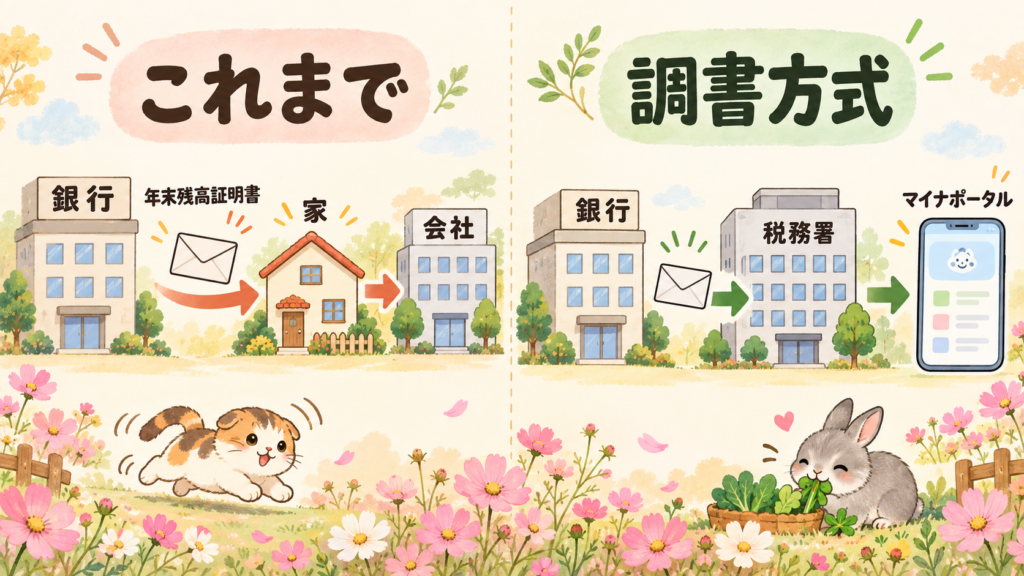
調書方式に移っている場合は、借りている金融機関に「住宅ローン控除の適用申請書」を出すことになっています。
そのうえで、税務当局から年末残高情報がマイナポータルなどを通じて通知され、その情報をもとに確定申告や年末調整を行う、という流れが予定されています。
国税庁は、従来の年末残高証明書の添付などは必要ないと説明しています。
「マイナポータル」は、国が運営する行政手続きのオンライン窓口で、マイナンバーカードでログインして使うサイトです📱
マイナポータルで受け取れない人は、手元の返済計画表などで年末残高を自分で確認し、確定申告書に入力・記入する必要があります。
調書方式に対応した金融機関は、国税庁が一覧で公表しています(令和8年9月時点、掲載に同意した金融機関のみ)。一覧には、みずほ銀行・住信SBIネット銀行・PayPay銀行・住宅金融支援機構なども載っています。
⚠️ 勘違いしやすいところ
「届かない=銀行のミス」とは限らない
調書方式に移っている人には、そもそも年末残高証明書が送られません。届かないのが正しい状態、ということもあるんです。
2023年までに住み始めた人は、これまでどおり
調書方式の対象は、2024年1月以降に住み始めた人です。2023年までに住み始めた人は、これまでどおり証明書が届くタイプです。我が家もこちらです。
2024年以降でも、銀行が移っていなければ届く
国税庁は、2024年1月以降に住み始めた人でも、金融機関がまだ調書方式に移っていなければ、従来どおり年末残高証明書を受け取って確定申告書に添付または提示する必要がある、と注意をうながしています。住み始めた年だけでは判断できないのがポイントです。
適用申請書(マイナンバー)を出していないと、情報が届かない
調書方式では、金融機関にマイナンバーを書いた適用申請書を出しておく必要があります。出していないと、税務当局から年末残高情報を通知できないとされています。
🗓 2017年に住み始めた我が家、今年が最後の1枚
ここからは我が家の話です🏠 我が家は2017年8月に住宅ローンを借りて、その年から住み始めました。住宅ローン控除は控除率1%・10年で、2026年分が最後になります。
2023年以前に住み始めたので、調書方式には関係なく、これまでどおり年末残高証明書が届くタイプです。今年の分も、もう届きました。会社の年末調整は電子で申請していて、年末残高証明書も提出しています。
正直に言うと、私は「調書方式」という仕組みを知りませんでした。これから住み始める人や、ここ最近家を買った人は、私たちのころとは手続きが変わっているんですね。
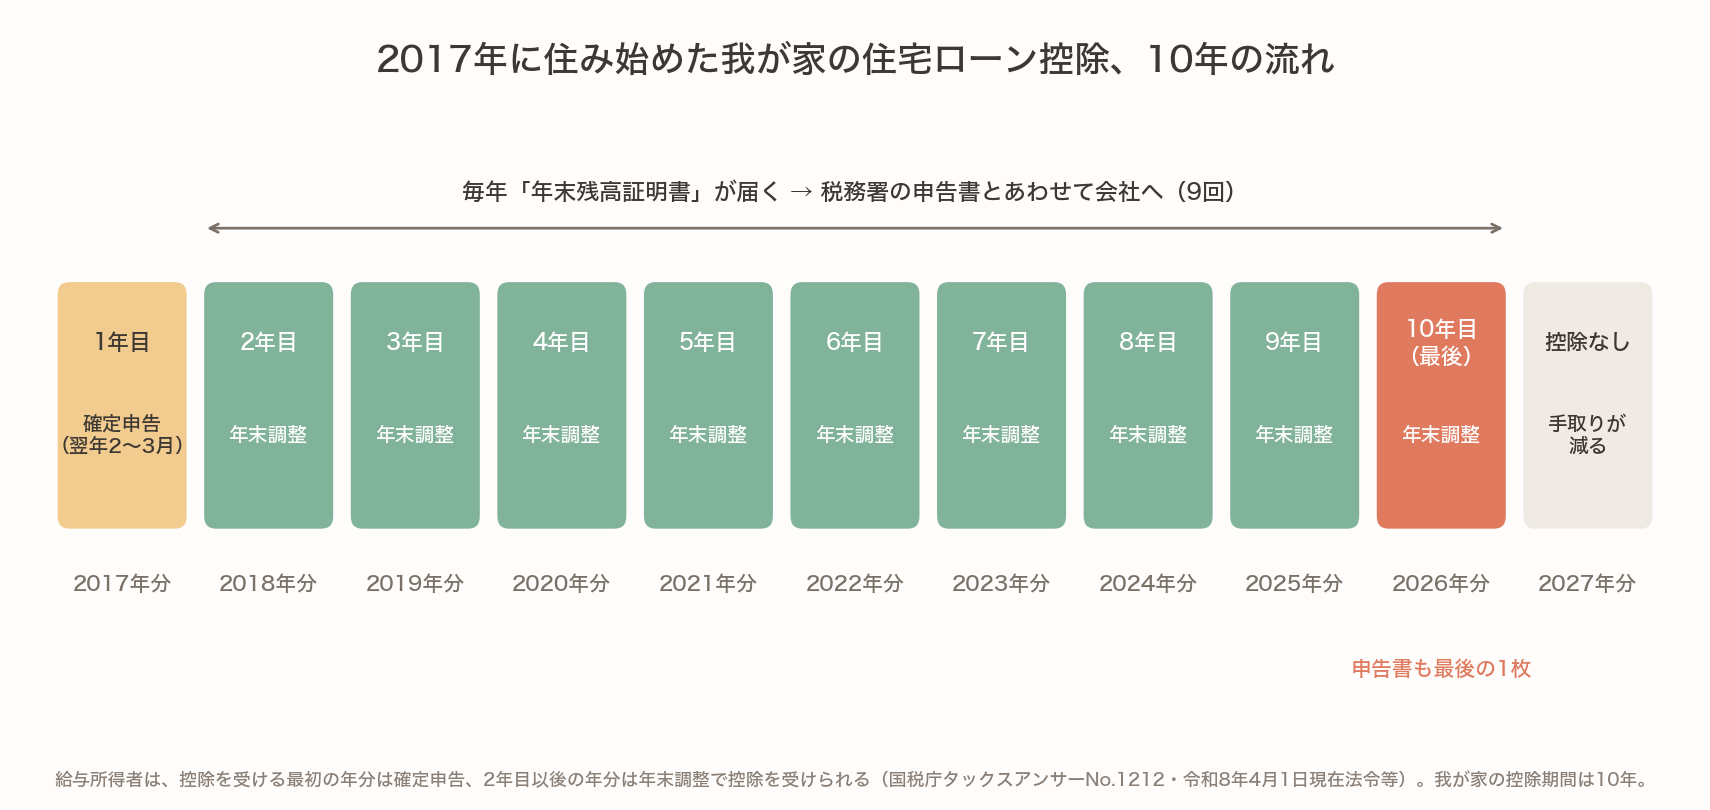
税務署から届いた年末調整用の申告書は、今年の分が最後の1枚です。「もう10年か〜って感じ」というのが、いまの正直な気持ちです。
笑いながらですが、本音を言うと「手取りが減るのは寂しいね。ずっと続けばいいのにって思ってる」です💰
この章を書いている横では、もなかが急に走り出して部屋を駆け抜けていき(猫の運動会です🐈)、ココアは野菜をもしゃもしゃ食べていました🐇 書類が最後の1枚になっても、我が家の時間はこれまでと同じ速さで流れていきます。手続きが変わっても、暮らしのペースはこのままで十分なのだと思います。
控除が終わる年に、繰上げ返済と投資のどちらを優先するかは、詳しくはこちら👇
🏠 住宅ローンの繰上げ返済とNISA、どっちが先?|控除が今年で終わる私が決めた順番
控除が終わっても、ローンの返済そのものは続きます。変動金利で借りている人は、返済額が変わらなくても中身が変わることがあります。
変動金利の「5年ルール」については、詳しくはこちら👇
🏠 住宅ローンの5年ルール、返済額が同じでも元金の減りは遅くなります
控除が終わるタイミングで、借り換えを考える人もいると思います。我が家は、いまは借り換えないと決めています。
借り換えない理由は、詳しくはこちら👇
🏠 住宅ローンの変動金利、上がることはもう決まっています|それでも私が借り換えない理由
※PR(アフィリエイト広告を含みます)
▶ 控除が終わるタイミングなどで、いまの住宅ローンを見直したい方へ。借り換えた場合の条件を比べられます(モゲチェック・無料・運営は株式会社MFS)

❓ 年末残高証明書のよくある質問
Q. 年末残高証明書は、いつ届きますか?
届く時期は、金融機関によって違います。借りている金融機関の案内で確認してください。なお、調書方式に移っている人には届きません。
Q. 年末残高証明書をなくしたら、どうすればいいですか?
借りている金融機関に問い合わせてください。手続きの方法は金融機関ごとに違うので、案内に沿って進めるのが安心です。
Q. 税務署から届いた申告書をなくしたら?
税務署に再交付を申請できます。e-Taxでも書面でも申請できると、国税庁が案内しています。
Q. 年末調整に間に合わなかったら、控除は受けられませんか?
確定申告で受ける道があります。2年目以後の年分も、確定申告書に年末残高等証明書を添付すれば控除を受けられます。
Q. 自分が調書方式かどうかは、どうやって分かりますか?
まず、住み始めた年が2024年以降かどうかを見ます。そのうえで、借りている金融機関が国税庁の一覧に載っているかを確かめます。一覧は掲載に同意した金融機関だけなので、分からなければ金融機関に確認してください。
📝 まとめ
- 年末残高証明書は、住宅ローン控除を年末調整で受けるときに、税務署の申告書と一緒に会社へ出す書類
- 届く時期は金融機関によって違うので、借りている金融機関の案内で確認する
- 2024年以降に住み始めて、金融機関が調書方式に移っている人は、証明書が要らない(マイナポータルなどで通知)
- 調書方式では、金融機関に適用申請書(マイナンバー)を出しておくことが大切
- 年末調整に間に合わなくても、確定申告で控除を受けられる
届かないときは焦らずに、まず自分がどちらの方式かを確かめるところから始めてみてくださいね🍀
この記事の制度や手続きは、記事内に記した時点の国税庁の資料をもとにしています。最新の仕様は公式サイトでご確認ください(国税庁 https://www.nta.go.jp/)。
📚 参考にした資料
- 国税庁「住宅ローン控除の適用に係る手続(年末残高調書を用いた方式)に関するよくある質問」
- 国税庁「年末残高調書を用いた方式(調書方式)に対応した金融機関の一覧」
- 国税庁 タックスアンサー No.1212「住宅の新築等をし、令和3年までに居住の用に供した場合(住宅借入金等特別控除)」
- 国税庁「年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請手続」
📖 あわせて読みたい
- 🏠 住宅ローンの繰上げ返済とNISA、どっちが先?|控除が今年で終わる私が決めた順番
- 🏠 住宅ローンの5年ルール、返済額が同じでも元金の減りは遅くなります
- 🧾 今年の年末調整、12月の戻りは増える?|年収665万円が分かれ目
- 🏠 住宅ローンの変動金利、上がることはもう決まっています|それでも私が借り換えない理由
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。住宅ローン控除の手続きは、住み始めた年や借りている金融機関によって異なります。最終的には、国税庁の案内と、借りている金融機関・勤務先の案内で確認してください。

コメント