結論からお伝えします。分配金を再投資すると、その金額だけ今年の枠を使います。
「NISAの中で出た分配金だから、枠は関係ないよね」と思っていた方は、ここだけ覚えておいてください。枠が足りないときの扱いは証券会社によって違い、SBI証券では、NISA口座優先にしていても課税口座での再投資になります。
また、分配金を出さないオルカンのような投資信託なら、分配金の再投資で枠を使うこともありません。
こんにちは、やんともです🐈🏠 我が家は「再投資派」ですが、分配金が出る投資信託は持っていません。今日は、年末に枠を使い切ろうとしている方ほど知っておくと安心な、分配金の再投資と枠の関係をやさしくまとめます✨
📌 この記事で分かること
- 「分配金」と「再投資」の意味
- 再投資で年間投資枠をどう使うのか
- 枠を超えるとどうなるか(SBI証券の場合と、証券会社による違い)
- SBI証券で設定を確かめる方法
💰 そもそも「分配金」と「再投資」ってなに?
まずは言葉の整理からです。「分配金」とは、投資信託が運用で得た利益などから、その投資信託を持っている人に払うお金のことです。株でいう配当金に近いイメージですね。
分配金の受け取り方は、大きく分けて2つあります。
| 受け取り方 | どうなる? |
|---|---|
| 受取 | 分配金を現金として証券口座に受け取る |
| 再投資 | 分配金で、同じ投資信託を自動で買い足す |
つまり「再投資」は、もらった分配金で同じ投資信託を買い足すことです。手元にお金は来ませんが、持っている口数(投資信託の量)が少しずつ増えていきます。
次に税金の話です。
分配金には「普通分配金」と「元本払戻金(特別分配金)」の2種類があります。
日本証券業協会のQ&A(Q22)によると、運用の利益から払われる普通分配金は、NISA口座なら非課税です。
一方の元本払戻金は「投資した元本の一部払戻し」なので、そもそも課税の対象外です。もともと税金がかからないお金なので、元本払戻金にはNISAの非課税のメリットはありません。
🔁 再投資すると、その年の枠を使います(図で見ると)
ここからが本題です。NISAには、1年間に投資できる上限の「年間投資枠」があり、「つみたて投資枠」と「成長投資枠」の2つに分かれています。
日本証券業協会「2024年以降のNISAに関するQ&A」(2026年9月改定)のQ36には、こう書かれています。
「収益分配金による再投資により購入したものも、その購入をした年のつみたて投資枠や成長投資枠に受け入れることができ、受け入れた分は年間投資枠の利用金額に加算されます」
かみくだくと、再投資した分配金も「今年の買い物」として枠に数えられるということです。
🍪 お小遣いとお菓子でたとえると
1年間にお菓子を買っていい上限が決まっている子どもがいるとします。持っているお菓子の箱から、ときどきおまけのお小遣いが出てきて、そのお小遣いで同じお菓子をもう1つ買い足しました。
このとき、買い足した分も「今年買ったお菓子」に数えられて、上限までの残りが減ります。分配金の再投資も、これと同じ仕組みです。お金の出どころが分配金でも、「買った」ことに変わりはないんですね。
📊 Q&Aの例で見てみましょう
Q&Aには具体例も載っています。つみたて投資枠で80万円分の投資信託を買い、その年のうちに分配金が5万円出て、それを再投資したとします。
すると、その年につみたて投資枠で買えるのは残りの35万円までになります(120万円-80万円-5万円)。
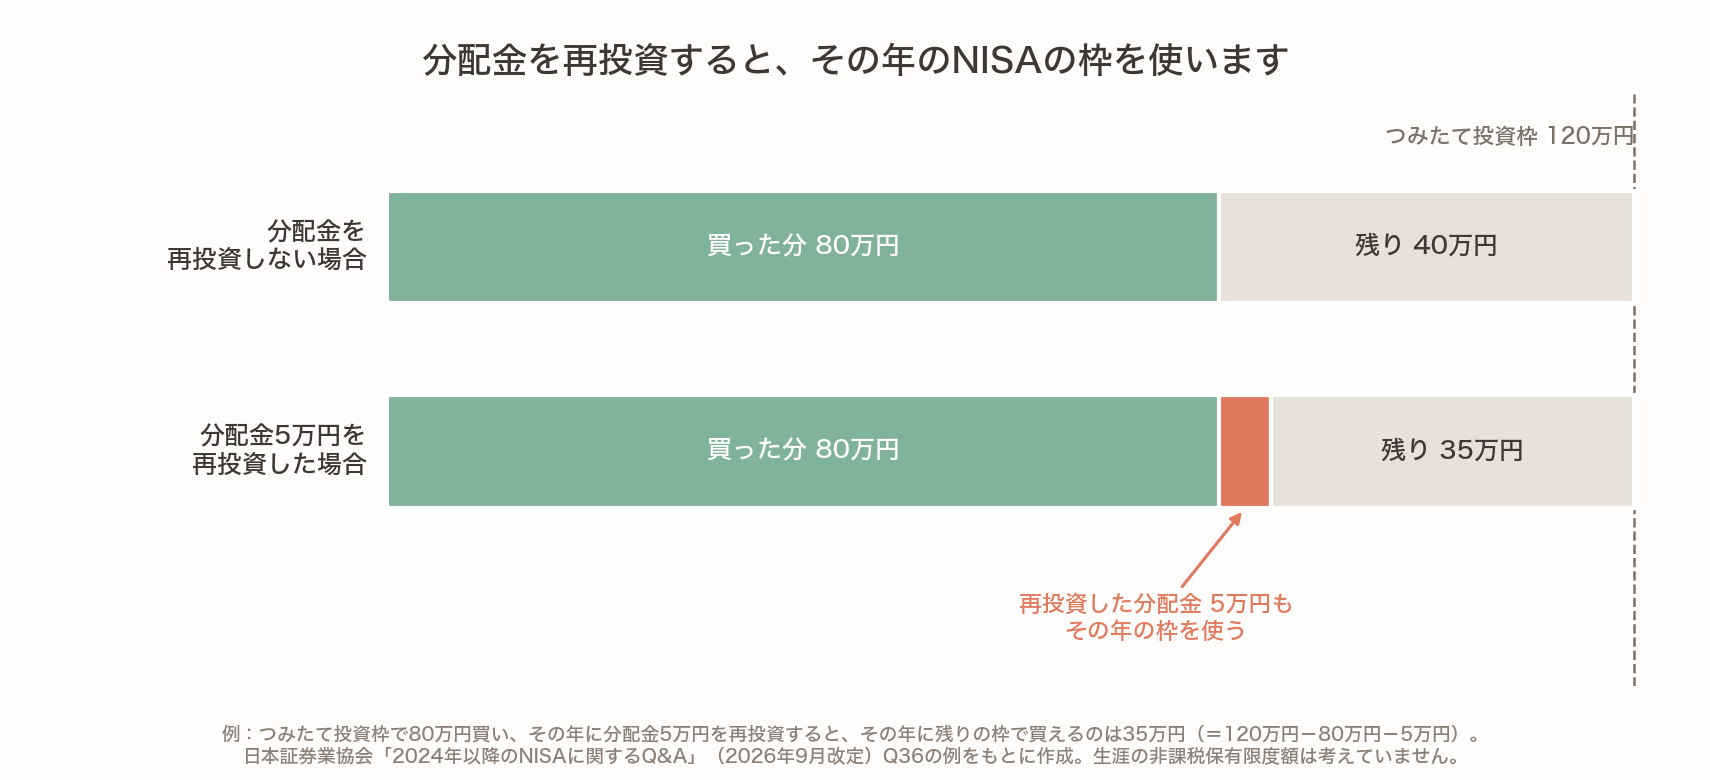
グラフのとおり、再投資した分だけ「残り」が小さくなります。なお、この例は、一生のうちに非課税で持てる上限「非課税保有限度額」を考えに入れていない例です。
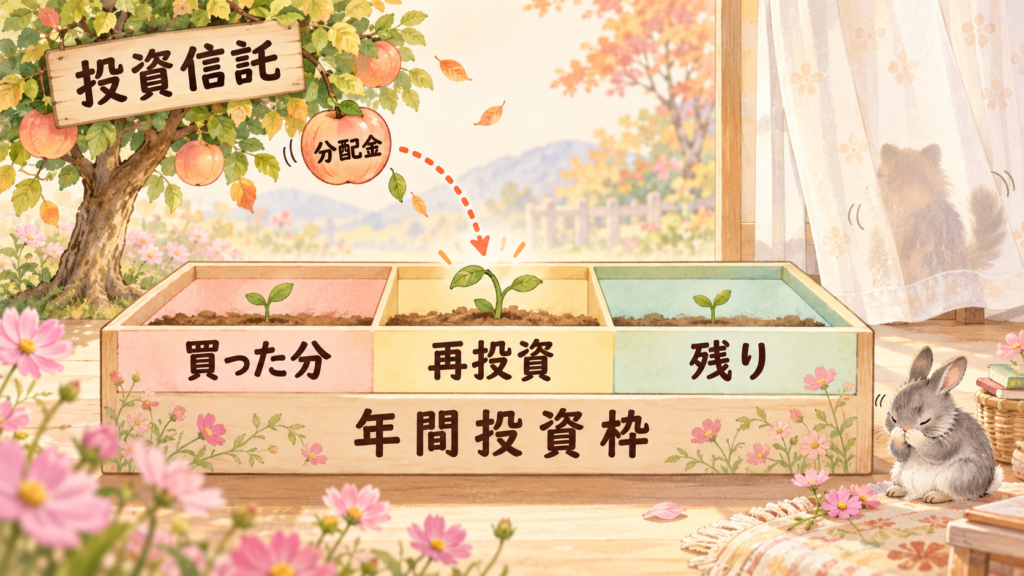
年末に枠をぴったり使い切ろうとしている方は、年内に出る分配金の再投資分も枠に入ると覚えておくと、計算がずれにくくなります📝
今年の枠をいつまで使えるかについて、詳しくはこちら👇
🗓 NISAの今年の枠はいつまで?オルカンは12月30日まで買えません
⚠️ 枠を超えるとどうなる?証券会社によって違います
では、再投資しようとしたときに枠が足りなかったら? 同じQ&AのQ36には、次のように書かれています。
「収益分配金による再投資の取扱いについては、上記のようにつみたて投資枠や成長投資枠での買付けとするか、そもそも再投資は特定口座や一般口座での買付けとするかについては、証券会社により取扱いが異なります」
ここで出てくる「特定口座」「一般口座」は、NISAではない普通の口座のことで、まとめて「課税口座」と呼ばれます。
課税口座で出た利益や分配金には税金がかかります。つまり、枠が足りないと、課税口座での再投資になることがあります。
🚫 つみたて投資枠に入れられない分配金
もうひとつ注意点があります。成長投資枠で買った投資信託の分配金は、つみたて投資枠に入れられません。課税口座で持っている投資信託の分配金を再投資したものも同じです。
🔎 SBI証券の場合:足りないと課税口座へ。ほかの枠には回りません
私が使っているSBI証券は、FAQ「NISA預りの再投資先の預り区分を教えてください」で、はっきり説明しています。
「再投資先の投資枠が足りない場合、NISA口座優先を指定していても、『特定/一般』での再投資になります」
そして、ここがポイントです。成長投資枠で持っている銘柄は成長投資枠の残りを、つみたて投資枠で持っている銘柄はつみたて投資枠の残りを確認し、「異なる投資枠での再投資はおこなわれません」とされています。
つまり、つみたて投資枠がいっぱいなら、成長投資枠に空きがあっても、そちらでは再投資されません。
もうひとつ、年末に大事なのが「どの年の枠を使うか」です。SBI証券では「NISA(成長投資枠/つみたて投資枠)での再投資は、再投資受渡日の属する年の投資枠を使用します」。
12月の決算で出た分配金でも、再投資の受渡日が年明けなら、来年の枠を使うことになります。
保有している場所ごとの再投資先(「NISA口座優先」にしている場合)は、次のとおりです。
| 持っている投資信託の預り区分 | 分配金の再投資先 |
|---|---|
| NISA(成長投資枠) | NISA(成長投資枠) |
| NISA(つみたて投資枠) | NISA(つみたて投資枠) |
| 旧NISA(2023年までの一般NISAで購入) | 特定/一般(課税口座) |
| 旧つみたてNISA(つみたて投資枠で同じ銘柄を持っている) | NISA(つみたて投資枠) |
| 旧つみたてNISA(つみたて投資枠で同じ銘柄を持っていない) | 特定/一般(課税口座) |
旧つみたてNISAの「同じ銘柄を持っている」は、決算日の前営業日までに、つみたて投資枠でその銘柄を約定している必要があります(SBI証券)。
年末に枠をほぼ使い切る予定の方は、分配金が出る投資信託の決算日と、再投資の受渡日を確かめておくと安心です。
🔍 SBI証券で設定を確かめる方法
SBI証券では、分配金をNISAで再投資するかどうかを画面で確認・変更できます。SBI証券のFAQと操作ガイドによると、手順は次のとおりです。
- WEBサイトにログインし、「投資信託」を開く
- 「投資信託 Myメニュー」の「サービス設定」を選ぶ
- 「分配金」から「NISA分配金再投資設定」を確認する
「NISA口座優先で再投資する」になっていれば、変更は不要です。
再投資先は「NISA預り」か「特定/一般預り」から選べます。
いまの設定は、PCサイトの「My設定」>「お取引関連・口座情報」の「NISA」欄にある「投信分配金の再投資」でも確認できます(SBI証券FAQ)。
注意したいのは、受取方法が「受取」だと、NISAでの再投資にはならない点です。再投資にしたい方は、受取方法の設定もあわせて見ておくと安心です。
なお、2014年11月21日以降に開設したNISA口座は、初期設定が「NISA口座優先で再投資」です。私もこの「NISA分配金再投資設定」の画面は見たことがあります💻
※PR(アフィリエイト広告を含みます)
▶ 私が新NISAの積立に使っているのは SBI証券 です。NISA口座の紹介ページはこちらから確認できます。
🧩 元本払戻金(特別分配金)が出たら、枠はどうなる?
最後に、少しややこしい元本払戻金と枠の関係です。元本払戻金は、さきほどのとおり「投資した元本の一部払戻し」でしたね。
Q&AのQ37によると、元本払戻金が出ても、その年の年間投資枠の利用金額は減りません。お金が戻ってきても、今年の枠が復活するわけではないということです。
一方でQ38によると、生涯の枠の使用額にあたる「非課税保有額」は、元本払戻金の分だけ減ります。減った分は、翌年以降、年間投資枠の範囲で新たな投資に使えます。
| 枠の種類 | 元本払戻金が出たら |
|---|---|
| その年の年間投資枠 | 利用金額は減らない(今年の枠は戻らない) |
| 生涯の枠(非課税保有額) | その分減る(翌年以降に使える) |
「特別分配金は非課税でお得」と思われがちな点について、詳しくはこちら👇
💰「特別分配金は非課税でお得」は勘違い|元本払戻金とタコ足配当の違い
生涯の枠が「買ったときの値段」で数えられる仕組みについて、詳しくはこちら👇
📊 NISAの1800万円枠は「買ったときの値段」で数える|増えても枠は減りません
🌍 我が家は「再投資派」。でも分配金は出ないオルカン
ここからは我が家の話です。我が家のNISAはSBI証券で「eMAXIS Slim 全世界株式(オルカン)」一本。つみたて投資枠は三井住友カードのクレカ積立で毎月、成長投資枠はオルカンをちょこちょこスポットで買っています。
分配金の受け取り方でいうと、私は「再投資派かな」という感じです。ただ、NISAはオルカンなので、分配金が出る投資信託は持っていません。
オルカンは分配金を出していません。分配金が出なければ、分配金の再投資で枠を使うこともありません。利益はファンドの中でそのまま運用に回ります。
長く続けるほど、利益が利益を生む「複利」の力が働きやすくなるのが、長期投資の考え方です。
ただし、これはあくまで一般的な傾向であり、将来の投資成果を保証するものではありません。投資には元本割れのリスクが常に伴います。
オルカンが分配金を出さないことについて、詳しくはこちら👇
🌍 オルカンって分配金出ないの?→出ません。でも損じゃない理由
ちなみに、毎月分配型の投資信託は、成長投資枠の対象外です。SBI証券の案内でも、成長投資枠では「信託期間20年未満または毎月分配・毎週分配型等のひと月以下の期間ごとに分配を行う商品」が除かれています。
毎月分配型の仕組みについて、詳しくはこちら👇
🐙 毎月分配型投資信託の闇|タコ足配当と複利が効かない理由をやさしく解説
この記事を書いている横では、もなかがカーテンの裏に潜り込んで、シルエットだけがもぞもぞ動いていました。ココアは前足で顔をくしくし洗っています🐈🐇 お金の仕組みは、少しずつわかっていけばいい。そんなのんびりしたペースが、我が家には合っている気がします。
❓ NISAの分配金再投資のよくある質問
Q. 再投資した分配金は、つみたて投資枠と成長投資枠のどちらを使いますか?
受け入れた枠の年間投資枠を使います。ただし、成長投資枠や課税口座の分配金はつみたて投資枠に入りません。再投資しても、つみたて投資枠側では受け入れられない点に注意です。
Q. 枠がいっぱいのとき、分配金はどうなりますか?
SBI証券では、NISA口座優先にしていても「特定/一般」(課税口座)での再投資になり、ほかの投資枠にも回りません。扱いは証券会社によって違うので、ほかの証券会社を使っている方は、その案内も確認してみてください。
Q. 再投資にしておけば、分配金に税金はかかりませんか?
NISA口座の普通分配金は非課税です。ただし、課税口座で再投資された分には税金がかかります。枠が足りないときの扱いとあわせて確認しておくと安心です。
Q. 元本払戻金が出たら、その年の枠は戻りますか?
その年の年間投資枠の利用金額は減らないので、今年の枠は戻りません。一方、生涯の枠の使用額は元本払戻金の分だけ減り、翌年以降、年間投資枠の範囲で使えるようになります。
Q. 再投資にしたいのに、受取になっていたら?
SBI証券では、分配金の受取方法が「受取」だとNISAでの再投資になりません。受取方法は、SBI証券の操作ガイド「分配金の受取方法を変更する」の手順で確認・変更できます。
📝 まとめ
- 分配金の再投資は、その金額だけその年の枠を使う
- NISAの普通分配金は非課税。元本払戻金はもともと課税の対象外
- SBI証券は、枠が足りないと課税口座で再投資(ほかの枠には回らない)。扱いは証券会社によって違う
- SBI証券は「NISA分配金再投資設定」と受取方法の両方を確認
- 分配金を出さないオルカンなら、再投資で枠を使うことはない
年末に枠を使い切りたい方ほど、分配金の再投資分も含めて枠を見ておくと安心です。焦らず、ご自身の証券会社の設定を一度のぞいてみてくださいね🌸
📚 参考にした資料
- 日本証券業協会「2024年以降のNISAに関するQ&A」(2026年9月改定)
- SBI証券「分配金をNISA預りで再投資する方法を教えてください」
- SBI証券「NISA預りの再投資先の預り区分を教えてください」
- SBI証券「NISA分配金の再投資方法を設定する」(投資信託 取引 操作ガイド)
最新の仕様は公式サイトでご確認ください。
📖 あわせて読みたい
- 🌍 オルカンって分配金出ないの?→出ません。でも損じゃない理由
- 💰「特別分配金は非課税でお得」は勘違い|元本払戻金とタコ足配当の違い
- 🗓 NISAの今年の枠はいつまで?オルカンは12月30日まで買えません
- 🔄 NISAを年末に売ると枠はいつ戻る?|今年売る分は気にしなくて大丈夫
- 📊 NISAの1800万円枠は「買ったときの値段」で数える|増えても枠は減りません
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。分配金の再投資の扱い(どの枠で買うか、枠が足りないときにどうするか)は、証券会社によって異なります。利用している証券会社の案内で確認してください。

コメント