「信託報酬0%のオルカンが出るらしい」。SNSでも、そんな話を見かけます👀
SBI証券でオルカン(eMAXIS Slim 全世界株式(オール・カントリー))を積み立てている私が最初に思ったのは、「なぜこれが成り立つの?何か裏があるんじゃない?」でした。
そこで、運用会社の発表資料と財務省の資料を読んで確かめました📄 先に答えをお伝えします。
- ゼロカンは「大人は買えない」こどもNISA専用のファンド
- 設定は2026年11月17日(予定)。でも「2027年1月までは誰も買えない」
- 「信託報酬0%」でも、コストがゼロになるわけではない
- オルカンとの差は、18年積み立てても数万円の規模
そして我が家は、いまは「様子見」です🏠
この記事で分かること
- ゼロカンと、同時に出る大人向け「SBIオールカントリー」の違い
- こどもNISAのルールと、ゼロカンの7つの落とし穴
- オルカンとの差を試算した結果
- オルカンを積み立てている私が、いまは様子見する理由
🆓 ゼロカンってどんなファンド?
ゼロカンは、SBIアセットマネジメントとSBIグローバルアセットマネジメントが2026年10月1日に発表した、新しい投資信託です。
正式名は「SBI・ゼロ・オールカントリー・インデックス・ファンド」で、愛称が「ゼロカン」です。
このファンドが連動をめざす指数は「MSCI オール・カントリー・ワールド・インデックス(配当込み、円換算ベース)」です。
指数とは、ファンドがお手本にする成績表のようなものです。実はこれ、オルカンと同じ指数なんです。つまり、中身はほぼ同じ「全世界の株」です🌏
ポイントをまとめると、こうなります。
- 信託報酬:「0.00%(年率・税込)」
- 買える口座:こどもNISA専用
- 設定日:2026年11月17日(予定)
- 運用:運用の指図の一部を、米国の大手運用会社ステート・ストリートに任せる
「信託報酬」とは、ファンドを持っている間ずっとかかる手数料のことです。持っている金額に対して「年◯%」という形で、毎日少しずつ差し引かれます。これが0%というのが、ゼロカンのいちばんの特徴です✨
SBIはこの取り組みを「ゼロ革命」と呼んでいます。SBI証券のお知らせのタイトルによると、今回はその第4弾です。SBI証券では、2026年10月からこどもNISA口座の開設申込みの受付を始める予定です。
👨 大人向けの「SBIオールカントリー」も同時に出ます
同じ発表資料では、大人向けのファンドも発表されています。正式名は「SBI・オールカントリー・インデックス・ファンド」、愛称は「SBIオールカントリー」です。
このファンドは、ゼロカンと同じ「マザーファンド」に投資します。
マザーファンドとは、ファンドの中身をまとめて運用する親ファンドのことです。ゼロカンとSBIオールカントリーは、同じ親ファンドを通して同じものに投資する、兄弟のような関係です👬
- 信託報酬:年0.055%(税込)
- 買える口座:大人のNISAの成長投資枠・つみたて投資枠の対象(予定)
- 当初申込期間:2026年10月19日〜11月16日(予定)
- 設定日:2026年11月17日(予定)
ここで一つ注意があります⚠️
一部の報道では「ゼロカンの申込期間10/19〜」のように書かれています。しかし、発表資料でこの期間が書かれているのはSBIオールカントリーのほうです。ゼロカンは、2027年1月にこどもNISAが始まるまで申し込めません。
オルカンも含めて、3本のファンドを比べてみます📊
| ゼロカン | SBIオールカントリー | オルカン(eMAXIS Slim) | |
|---|---|---|---|
| 信託報酬(年・税込) | 0.00% | 0.055% | 0.05775% |
| 連動する指数 | MSCI ACWI | MSCI ACWI | MSCI ACWI |
| 買える口座 | こどもNISAだけ(積立のみ) | 大人のNISAなど(予定) | 大人のNISAなど |
| 買えるようになる時期 | 2027年1月(こどもNISA開始)から | 2026年10月19日から申込(予定) | 購入可能(2018年から運用) |
ちなみに、オルカンの純資産総額は約13兆8,795億円です(2026年9月30日・三菱UFJアセットマネジメントの公表データ)。2018年から運用されてきた実績があります。
👶 そもそもこどもNISAのルールは?
ゼロカンを理解するには、こどもNISAのルールを知っておく必要があります。財務省の「NISAのつみたて投資枠の拡充(令和8年度改正)」と金融庁の資料によると、2027年1月から次のような制度が始まります。
- 対象:0〜17歳
- 上限:年間60万円まで。非課税で持てる上限は600万円
- 買い方:「契約に基づき、定期かつ継続的な方法で投資」=積立だけ(好きなときに一括で買うことはできない)
- 払い出し:12歳以降はできる。ただし条件つき
- 18歳以上:大人のNISA(上限1,800万円)に自動的に移る
払い出しの条件は、「資金の使途が子のためのもので、子が払出しに同意したことを示す書面とともに、親権者等が申出書を金融機関に提出する」ことです。親が自由に引き出せるお金ではない、という点は押さえておきたいところです💡
ゼロカンについて、Impress Watchの報道では「成人後は、こどもNISAで保有している残高は通常のNISAに引き継がれ、信託報酬0.00%のまま継続保有できる」とされています。一方、成人後に買い足せるかどうかは、発表資料・報道では確認できませんでした。
こどもNISAの仕組みを学資保険と比べた記事も書いています。詳しくはこちら👇
👶 こどもNISAって何?2027年スタートの新制度を学資保険と比べてやさしく解説
⚠️ ゼロカンの7つの落とし穴
ここからが本題です。「0%」という数字だけでは見えてこない点を、7つにまとめました。
① 大人は買えない。こどもNISA専用
ゼロカンはこどもNISA専用のファンドです。大人のNISAでは買えません。大人向けには、信託報酬0.055%のSBIオールカントリーが別に出る予定です。
② 2027年1月までは誰も買えない
設定日は2026年11月17日(予定)です。ただし発表資料には「制度開始前は本ファンドのお申し込みはできません」という注記があります。こどもNISAが始まる2027年1月までは、子ども向けであっても申し込めません。
③ 「信託報酬0%」は「コストゼロ」ではない
ここがいちばん誤解されやすいところだと思います。
発表資料の注記には、「監査報酬、有価証券の売買に伴う売買委託手数料、信託事務に要する諸費用、外貨建資産の保管費用等が、信託財産から間接的にご負担いただく費用として発生」とあります。
つまり、信託報酬以外の費用はかかるということです。それらを含めた実際の総コストは、最初の運用報告書が出るまで分かりません📄
オルカンにも、信託報酬以外の費用がかかっています。詳しくはこちら👇
💰 オルカンの実質コストはいくら?信託報酬0.05775%だけじゃなかった話
④ 取り扱いはSBI証券
報道によると、ゼロカンを取り扱うのはSBI証券です。いまのところ、ほかの証券会社が取り扱うという発表は見当たりません。こどもNISAをどこで開くかによって、ゼロカンを選べるかどうかが変わる、ということです。
⑤ 積立でしか買えない
これはゼロカンだけの制限ではありません。こどもNISAという制度のルールです。好きなタイミングでまとめて買う、という使い方はできません。
⑥ 「ずっと0%」の約束は見当たらない
今後も0%を続けると約束する記述は、発表資料には見当たりませんでした。書かれていない、というだけの話です。ただ、18年という長い期間を考えると、頭の片隅に置いておきたい点です。
⑦ ファンドがなくなる(繰上償還)条件は、まだ確認できない
投資信託には、運用が途中で終わる「繰上償還」という仕組みがあります。ゼロカンの繰上償還の条件は、交付目論見書が公開されたら確認する必要があります。
また、新しいファンドは純資産がどれだけ集まるかも分かりません。参考までに、SBIアセットが2026年5月に設定した別のファンド(SBI NASDAQ100インデックス・ファンド)は、設定から63営業日で純資産1,000億円を超えました(発表資料)。ただし、ゼロカンがどうなるかは分かりません。
繰上償還とNISAの関係は、詳しくはこちら👇
😲 投資信託が「なくなる」ことがある?繰上償還のしくみとNISAの落とし穴
📊 オルカンとの差は、18年でどのくらい?
では、0%と0.05775%の差は、実際どのくらいになるのでしょうか。2つのパターンで試算しました🧮
試算の前提
- 年5%で増えると仮定(月ごとに複利)
- 差は信託報酬だけで計算し、その他の費用は同じと仮定
- こどもNISAなので税金は0
パターン①は、月1万円を0歳から18年積み立てる場合です(元本216万円)。パターン②は、上限の600万円まで積み立てて(月5万円×10年)、18歳まで持ち続ける場合です。
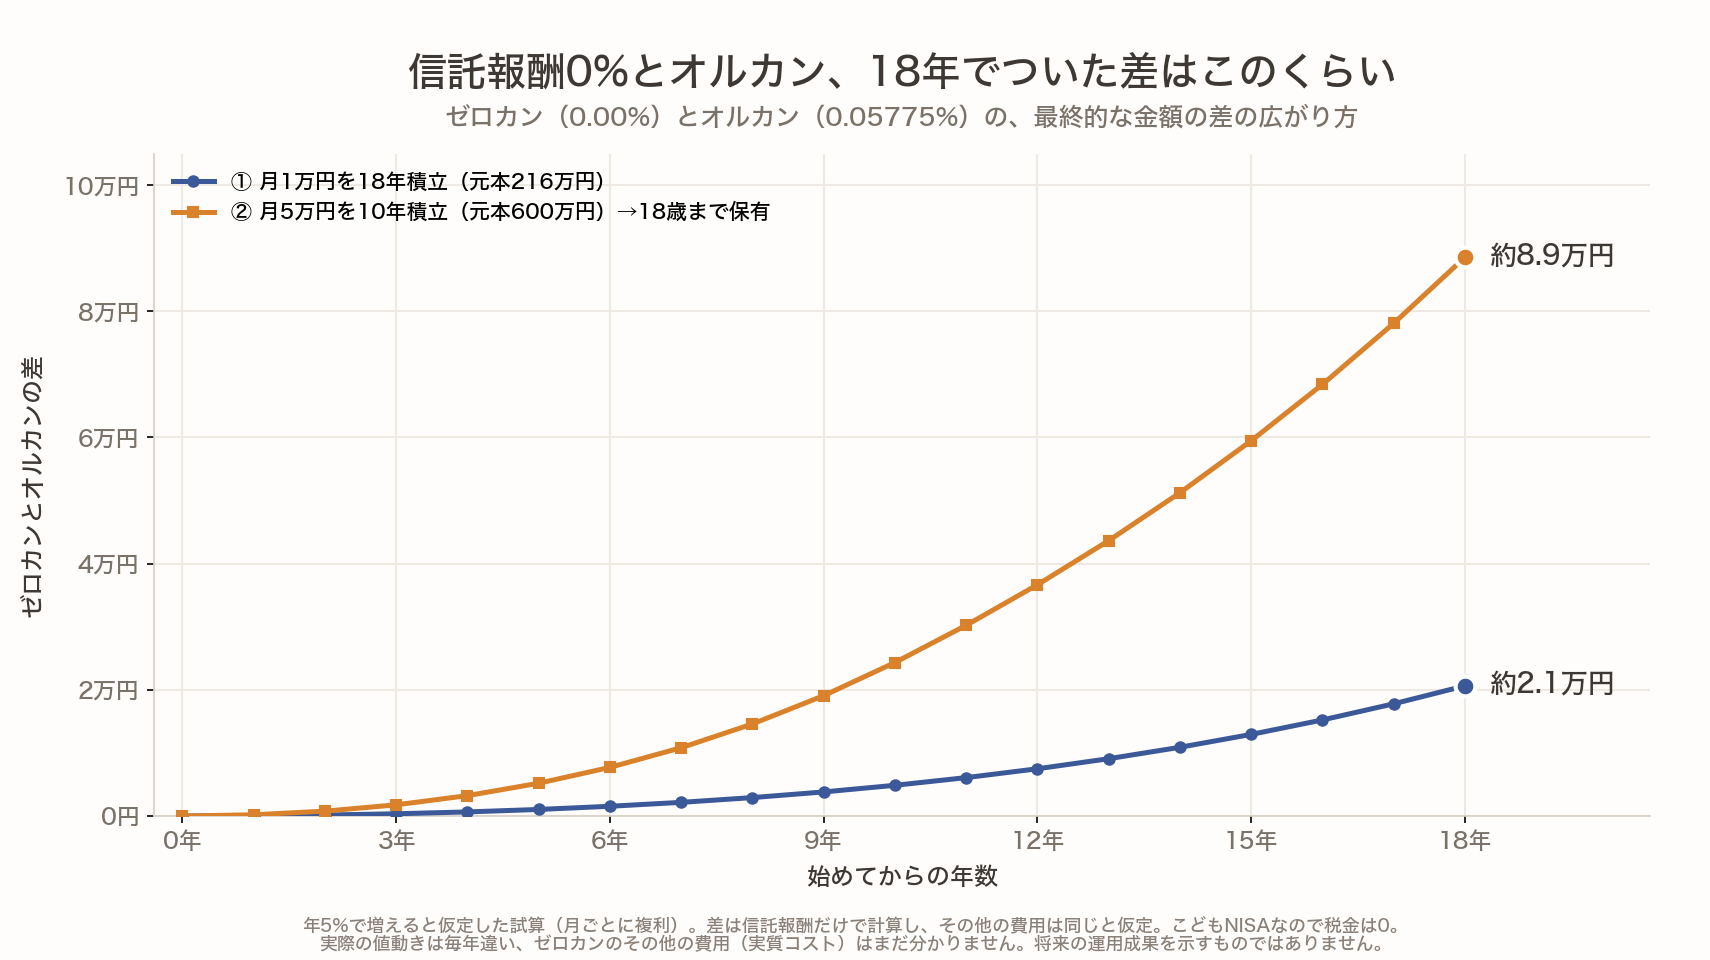
結果は、パターン①の差が「約2.1万円」、パターン②の差が「約8.9万円」でした。
Yahoo!ニュース エキスパートの横田健一さんも「月1万円×18年でオルカンとの差は2万円」と試算しています。私の試算と同じ方向の結果です。
差はたしかにあります。ただ、18年積み立てても数万円の規模だということが、試算から見えてきます。
🤔 なぜ0%で成り立つの?
私が最初に思った「なぜこれが成り立つの?何か裏があるんじゃない?」について考えます。まずは事実から整理します。
- 発表資料には、0%にできる理由は書かれていません
- 0%になっているのは、「委託会社、受託会社および販売会社への運用の対価」です(発表資料の注記)。つまり運用会社にも、販売するSBI証券にも、ゼロカンからの報酬は入りません
- ゼロカンとSBIオールカントリーは、同じマザーファンドに投資します
ここからは私の推測です。
子どもの口座をきっかけに、家族そろってSBI証券を使ってもらうことを期待しているのかもしれません。
以前、無料のマネーセミナーや保険相談について「このコストは必ずどこかで回収されています」と書きました。ゼロカンも、SBIにとっては「入口」なのかもしれません。だからといって、ゼロカンを持つ人に損があるという話ではありません。
無料の裏側について、詳しくはこちら👇
🍰 無料マネーセミナー・保険相談はなぜタダ?カラクリと私がカモネギだった話
🔄 大人のオルカン、SBIオールカントリーに乗り換える?
大人はゼロカンを買えません。ただ、SBIオールカントリーは買えるようになる予定です。では、オルカンから乗り換える意味はあるのでしょうか。
信託報酬は、SBIオールカントリーが0.055%、オルカンが0.05775%です。
差は年0.00275%で、100万円を持っている場合、年27.5円の差になります💰
また、eMAXIS Slimシリーズは「業界最低水準の運用コストを、将来にわたってめざし続ける」と掲げています(三菱UFJアセットマネジメント)。
我が家の答えは「乗り換えない」です。私の考えは次のとおりです。
「ただでさえ低い信託報酬だから、差は微々たるもの。既存のオルカンは実績もしっかりしている。通常のオルカンで十分完成形だと思っている。あえて乗り換える必要は、リスクやコスト的にも合わない」
これはあくまで我が家の判断です。どちらのファンドを選ぶかは、それぞれのご家庭で決めることだと思っています。
信託報酬の見方と、似た名前のオルカンの選び方は、詳しくはこちら👇
💰 信託報酬ってなに?オルカン・S&P500などの投資信託を選ぶ際に際に注目してほしいこと
🔍「オルカン」似た名前がいっぱい…SBIで迷わない選び方
🏠 我が家の結論:いまは様子見
我が家は、SBI証券でオルカンを積み立てています。
※PR(アフィリエイト広告を含みます)
▶ 私が新NISAの積立に使っているのは SBI証券 です。NISA口座の紹介ページはこちらから確認できます。
2026年6月の記事では、子どもの大学費用も老後資金も兼ねて、自分のNISA(オルカン)で運用していると書きました。
そのときこどもNISAについては、「我が家はどうしようか、妻と話すことになった」というところで止まっていました。
その答えが出ました。
こどもNISAは「まずは大人のNISA枠が埋まってから。夫婦で最大3,600万円の枠が使えるから、余裕があれば」です。
1人1,800万円×2人で3,600万円になります。まずはこの枠を優先します。
ゼロカンについての私の個人的な意見は、こうです。
「信託報酬が0%というのは魅力的。でも出たばかりの投資信託はまだ不透明なところもあるし、もしこどもNISAをやるにしても、不透明なところが分かってからでもいいんじゃないかな」。
どのくらい純資産が増えるかも、まだ分かりませんしね。
我が家の子どもは小1と小3です。こどもNISAの払い出しは12歳以降なので、上の子もまだ数年あります。
運用報告書や交付目論見書が出て、不透明なところが分かってから考えても遅くないと思っています。
こんなことを考えながら資料を読んでいると、もなか🐈はキャットタワーの上から家族を見下ろしています。ココア🐰は撫でてほしくて、足元にちょこちょこ寄ってきます。
私がオルカンのような長期インデックス投資を続けているのは、
- 長期的な経済成長
- 複利効果
- 市場全体へのリスクの分散
- 長く続けることによる時間分散
この4つから、長期では負けにくい傾向があると考えているからです📈
ただし、これはあくまで一般的な傾向であり、将来の投資成果を保証するものではありません。投資には元本割れのリスクが常に伴います。
そしてどの口座を使うにしても、「家計管理 → 生活防衛資金の確保 → 余剰資金で投資」という順番は変わりません。
❓ ゼロカンのよくある質問
Q. ゼロカンは大人のNISAでも買えますか?
いいえ、買えません。ゼロカンはこどもNISA専用です。大人向けには、信託報酬0.055%のSBIオールカントリーが出る予定です。
Q. ゼロカンはいつから買えますか?
設定は2026年11月17日の予定です。ただし、こどもNISAが始まる2027年1月までは申し込めません。
Q. 信託報酬0%なら、コストは本当にゼロですか?
いいえ、ゼロではありません。監査報酬・売買の手数料・保管費用などは別にかかります。実際の総コストは、最初の運用報告書が出るまで分かりません。
Q. ゼロカンとオルカンの中身は違いますか?
どちらも「MSCI オール・カントリー・ワールド・インデックス」という同じ指数に連動します。中身はほぼ同じ全世界の株です。
Q. 今オルカンを持っていますが、乗り換えたほうがいいですか?
大人はゼロカンに乗り換えられません。大人向けのSBIオールカントリーとの差は年0.00275%で、100万円なら年27.5円です。私は乗り換えません。
Q. 子どもが18歳になったら、ゼロカンはどうなりますか?
大人のNISAに自動的に移ります。報道では、信託報酬0.00%のまま持ち続けられるとされています。
📝 まとめ
- ゼロカンはこどもNISA専用で、大人は買えない
- 設定は2026年11月17日(予定)だが、2027年1月のこどもNISA開始までは誰も買えない
- 「信託報酬0%」でも、監査報酬や売買の手数料などのコストはかかる
- オルカンとの差は、月1万円×18年で約2.1万円、上限600万円まで積み立てて約8.9万円(仮定にもとづく試算)
- 我が家は、まず夫婦の大人のNISA枠が優先。ゼロカンは様子見で、SBIオールカントリーにも乗り換えない
最新の仕様は公式サイトでご確認ください。
- SBIアセットマネジメント:https://www.sbiam.co.jp/
- 金融庁 NISA特設ウェブサイト:https://www.fsa.go.jp/policy/nisa2/
- eMAXIS(三菱UFJアセットマネジメント):https://emaxis.am.mufg.jp/
📚 参考にした資料
- SBIアセットマネジメント「こどもNISA専用の信託報酬率0.00%ファンド『SBI・ゼロ・オールカントリー・インデックス・ファンド(愛称:ゼロカン)』設定のお知らせ」(2026年10月1日)
- 財務省「NISAのつみたて投資枠の拡充(令和8年度改正)」
- Impress Watch「SBI証券、こどもNISA限定で信託報酬ゼロ円の投資信託『ゼロカン』」
- Yahoo!ニュース エキスパート 横田健一「SBIが信託報酬ゼロのこどもNISA専用オルカン 月1万円×18年でオルカンとの差は2万円」
📖 あわせて読みたい
- 👶 こどもNISAって何?2027年スタートの新制度を学資保険と比べてやさしく解説
- 💰 オルカンの実質コストはいくら?信託報酬0.05775%だけじゃなかった話
- 🔍「オルカン」似た名前がいっぱい…SBIで迷わない選び方
- 🚀 新NISAの始め方|SBI証券でオルカン積立を最短で始める完全ガイド
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。
ファンドの内容は発表時点(2026年10月1日)の予定です。購入前に必ず交付目論見書で最新の内容をご確認ください。試算は仮定にもとづくもので、将来の運用成果を示すものではありません。

コメント