最近、SNSで「NISAは政府の陰謀」「新NISAで騙された」という声を見かけるようになりました。
先に結論を書くと、私はNISAを陰謀だとは思っていません。理由は3つです。
- 国がNISAを勧める目的は、国の資料(資産所得倍増プラン)に公開されている
- オルカンの今の下げは最高値から−3.7%。2024年1月から毎月積み立てている人は+31.7%(2026年11月16日時点の計算例)
- 世界株に毎月積み立てた25年あまりのデータでは、12年以上続けて元本割れした開始月はなかった(過去の結果で、将来の約束ではありません)
こんにちは、やんともです🐈 投資歴は約5年、SBI証券の新NISAでオルカンを積み立てています。この記事で分かることは次の4つです📊
- オルカンは今どれくらい下がっていて、始めた月ごとの損益はどうなっているか
- 国がNISAを勧める理由と、その中身
- 「日銀」「金融機関」「国にお金を取られる」の3つの説を資料で確かめた結果
- 世界株に積み立てた25年あまりのデータと、私の考え
🗣 「NISAは陰謀」という声を見て、私が思ったこと
このような投稿を見て、私が最初に思ったのは「長期投資で複利の力を発揮できるし、下がったら安く買えるのに、なんでそうなるのかな…」ということでした。
これは私の見立てですが、声を上げているのは、もしかすると最近NISAを始めて、初めての含み損を経験している人が多いのかもしれません。もちろん、決めつけるつもりはありません。
実は私も、投資を始めたばかりの頃は、株価が少し下がるたびに「あれ、含み損になってる…怖い…売っちゃおう」と売ってしまう「狼狽売り」をしていました😅
それでも、「騙された」とは思いませんでしたけど。
狼狽売りをしていた頃の話は、詳しくはこちら👇
🌱 投資5年でわかった「やってよかった・後悔した」正直な振り返り
いま思うのは、なぜやるのか、何のためにやるのかを決めていないと、ぐらついてしまうということ。少し下がったくらいで気持ちが揺れるのは、そこが決まっていないからなのだと思います。
📉 オルカンは今、どれくらい下がっている?
まずは数字で確かめます。オルカン(eMAXIS Slim 全世界株式(オール・カントリー))の「基準価額」(投資信託の値段のこと)は次のとおりです。分配金は設定来0円です。
- 過去最高値:2026年8月14日 39,019円
- 最高値の後のいちばん安い日:2026年11月6日 36,330円(最高値から−6.9%)。この日は1日で3.7%下がりました(11月5日 37,729円→36,330円)
- 最新:2026年11月16日 37,578円
- 2025年末(12月30日)は33,365円なので、年初から+12.6%
つまり今の下げは、最高値から−3.7%です。
では、始めた月によって損益はどう違うのでしょうか。
毎月はじめの基準価額で3万円ずつ買い、2026年11月16日の基準価額で計算しました(手数料・税金は考えていません)。
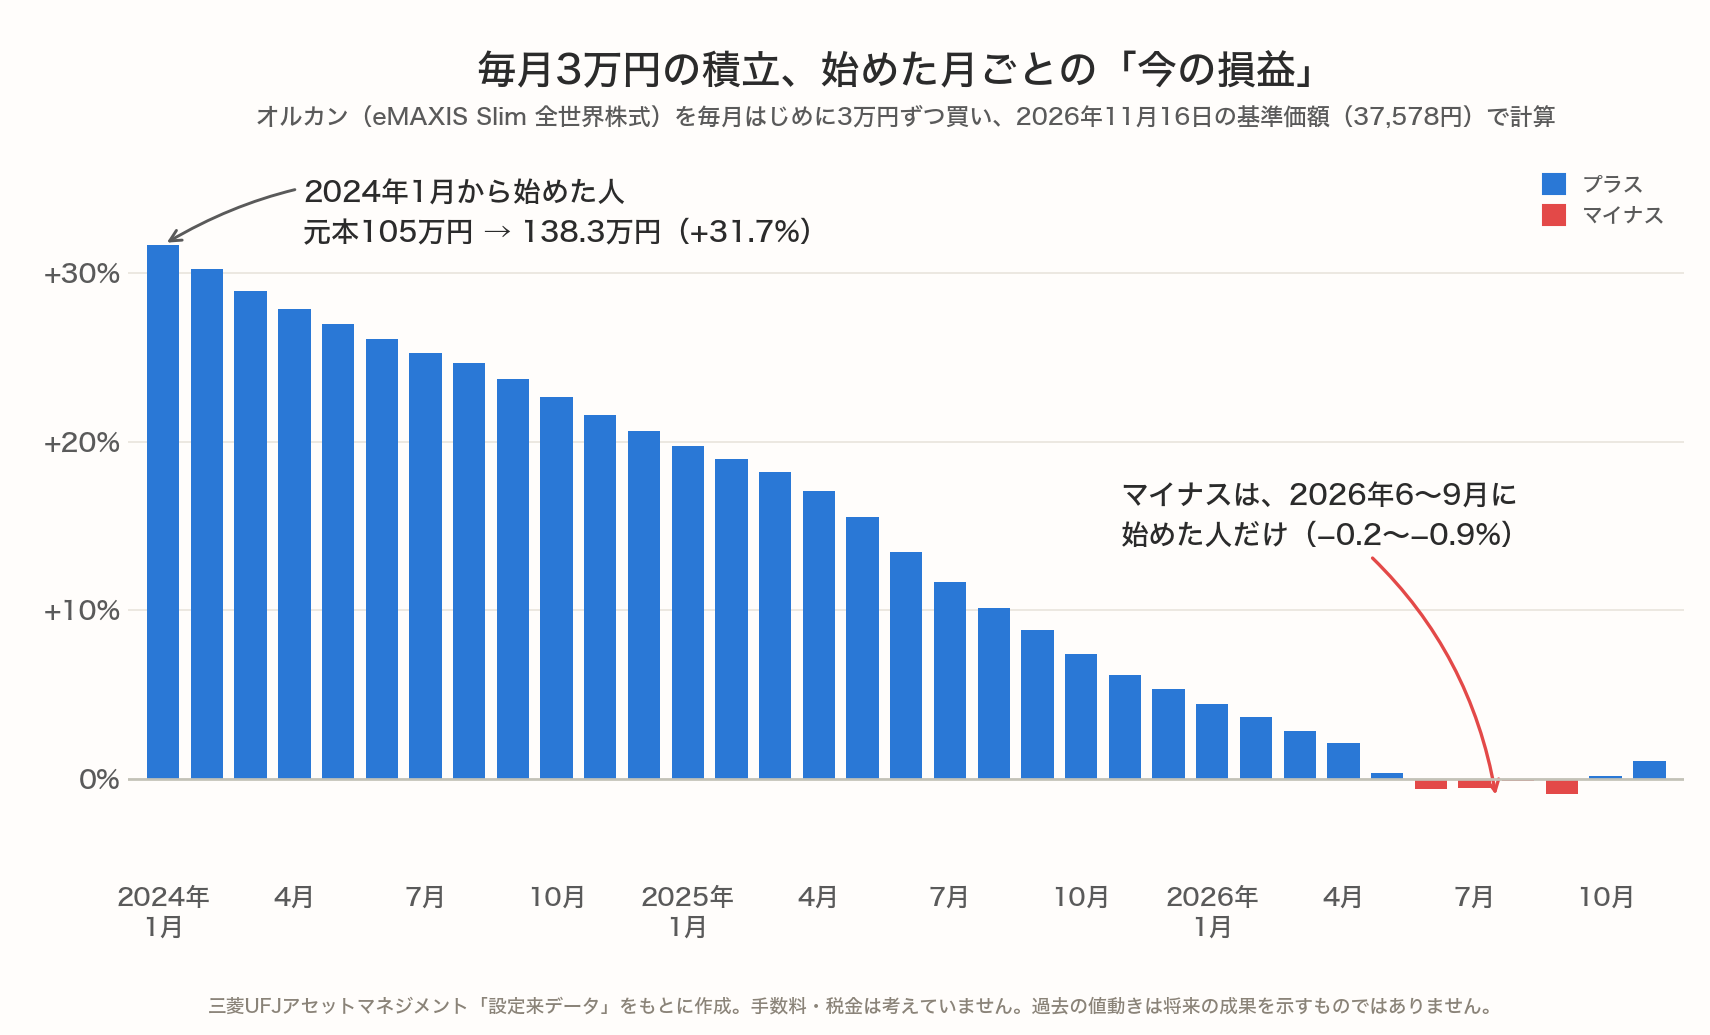
2024年1月から始めた人は、元本105万円が約138.3万円(+31.7%)
2025年1月からの人は69万円が約82.6万円(+19.7%)
2026年1月からの人でも33万円が約34.5万円(+4.4%)
今マイナスなのは、2026年6〜9月に始めた人だけで、35通りのうち4通り(6月−0.6%・7月−0.5%・8月−0.2%・9月−0.9%)でした。
8月14日の最高値の日にまとめて買った人でも−3.7%です。
いちばん下がった11月6日の値で計算しても、マイナスは2026年3〜11月に始めた人(35通りのうち9通り)で、いちばん大きくても−4.2%(9月から始めた人)。2024年1月からの人は、その日でも+27.3%でした。
とはいえ、始めたばかりなら数%の含み損でも怖いものです。その気持ちはわかります。
ちなみに、金融庁が2026年9月18日に公表した共通目標(2026年3月末基準)では、投資信託を持っている人の85.5%がプラスでした(全244事業者の平均)
ただし、これは今回の下げの前の数字で、残りの14.5%はマイナスです。
85.5%という数字の中身は、詳しくはこちら👇
📊 投信を持つ人の85.5%がプラスでした|でも私が気になるのは残り14.5%のほう
過去には、もっと大きな下落もありました。2020年3月のコロナのときは、最高値から−33.8%まで下がっています。
オルカンの過去の下落については、詳しくはこちら👇
📉 オルカンは過去どれくらい下がった?最大−33.8%、戻るまで265日
🏛 なぜ国はNISAを勧めるの?目的は公開されています
国がNISAを勧める理由は、内閣官房の「資産所得倍増プラン」(2022年11月28日・新しい資本主義実現会議決定)に書かれています。
- 家計の金融資産2,000兆円の半分以上が、リターンの少ない現預金で持たれている
- 20年間で家計の金融資産は、米国3.4倍・英国2.3倍になったのに、日本は1.4倍にとどまる
そこで、家計に眠る現預金を投資につなげ、働いて得る収入に加えて、金融資産からの収入も増やしていこう、という考えです。
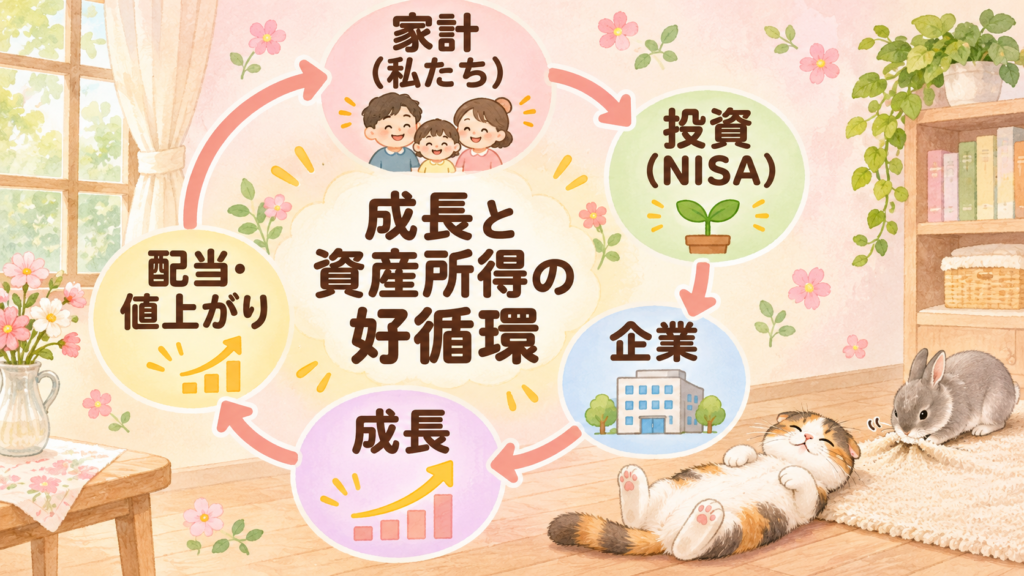
家計のお金が企業の成長投資の元手になり、企業が成長すれば、家計の資産所得もさらに増える。
これを「成長と資産所得の好循環」と呼んでいます🔄
プランの目標は、5年間でNISAの口座数を1,700万→3,400万、買付額を28兆円→56兆円に倍増させることでした。
金融庁の調査(2026年6月末時点・2026年10月2日公表)では、口座数は3,048万口座(目標は2027年12月末までに3,400万口座)、買付額は累計85兆円で、目標の56兆円をすでに超えています。
NISAは2014年1月に始まった「少額投資非課税制度」で、イギリスのISA(個人貯蓄口座)がモデルです。
ふつうは投資の利益(売却益・配当・分配金)に約20%(正確には20.315%)の税金がかかりますが、NISA口座の利益は非課税。
つまり、国や自治体はその税金を受け取らないということでもあります💰
また、国の年金のお金も株で運用されています。
GPIF(年金積立金管理運用独立行政法人)の基本ポートフォリオは、国内債券・外国債券・国内株式・外国株式が25%ずつ(2025年4月からの5年間)。
国の年金のお金も、半分は国内外の株です。
GPIFの運用については、詳しくはこちら👇
📊「年金の運用が変わるかも」を議事次第で確かめました|GPIFはいま何をしているのか
もちろん、国にもメリットはあります。でも、その中身は、誰でも読める資料に書いてあります。
「政府が進めることにロクなことはない」という声もありますよね。
私も、まあ、そういうのもあるよね…とは思います。
でも、なんであろうと、やると決めたのは自分自身。何を信じるかだと思うんです。
🔍 よく聞く3つの説を、資料で確かめました
| よく聞く声 | 資料で確かめたこと |
|---|---|
| 日銀が株を売り抜けるため | 日銀のETF売却は、ペースを上げても市場全体の売買の0.1%程度。オルカンの中の日本株は約5% |
| 金融機関がもうけるため | 信託報酬には法令の上限。オルカンの販売会社の取り分は100万円で年175円 |
| 国にお金を取られる | 証券会社は分別管理。NISAは恒久化され、非課税で持てる期間は無期限 |
「日銀が株を売り抜けるため」?
日銀は、持っている日本株のETFを2026年1月から少しずつ売っています。
2026年10月30日の決定(日本銀行「当面の金融政策運営について」)で、2027年1月からは年8,600億円程度(買った値段で計算)に上げることになりましたが、今の値段に直すと年2兆4,600億円程度で、市場全体の売買の0.1%程度。全部売り終わるまで約43年のペースです。
しかも、オルカンが目指す指数の中で日本は5.0%(2026年3月末)
オルカンを積み立てても、日本株に向かうのは約5%なので、日本株ETFの売りとの関係はさらに薄いです。日銀の意図までは分かりませんが、数字はこのとおりです。
日銀のETF売却については、詳しくはこちら👇
🏦 日銀のETF売却が加速します。株価への影響と、ペースを上げた理由
「金融機関がもうけるため」?
つみたて投資枠で買えるのは、金融庁に届け出された379本だけ(2026年11月16日時点)
指数に連動する投資信託の「信託報酬」(持っている間ずっとかかる手数料)は、法令で上限が決まっています。
投資先が国内なら年0.5%、国内外・海外なら年0.75%で、実際の平均は年0.27%・年0.34%です。
オルカンは購入時手数料なし、売るときの手数料(信託財産留保額)もなし。
信託報酬は年0.05775%以内(100万円なら年約578円)で、そのうち証券会社など販売会社の取り分は100万円で年175円(税抜で年0.0175%)です。
金融機関にもお金は入りますが、ほんの少しです。
資産所得倍増プランの7本柱の1つにも「顧客本位の業務運営の確保」(金融機関がお客さんの利益を第一に考えるようにする)が入っています。
ただし、成長投資枠では個別の株や、つみたて投資枠より幅広い投資信託も買えます(毎月分配型・信託期間20年未満・デリバティブを使う一定の投資信託などは対象外)
何を買うかは自分しだいです。
「国にお金を取られる」?
証券会社は、お客さんの資産と自分の会社の資産を、金融商品取引法で分けて管理する決まりです(分別管理)。
会社がつぶれても、預けた株や投資信託は原則そのまま戻ります。
分別管理の仕組みは、詳しくはこちら👇
🏦 証券会社がつぶれたら、私のオルカンはどうなる?分別管理の話
また、2024年1月からの新しいNISAでは、制度は恒久化され、非課税で持てる期間は無期限になりました。
📊 世界株に毎月積み立てたら?25年あまりのデータ
オルカンは2018年10月スタートなので、それより前はオルカンが目指す指数「MSCI ACWI」(配当込み・円建て・月末の値)で計算しました。
2000年12月末〜2026年10月末の25年10か月で、毎月末に同じ額を買い、最後に買った月末の値で評価。
始める月を1か月ずつずらしています(手数料・税金は考えていません。指数とオルカンでは為替の換算方法などが少し異なります)。
たとえば、2000年12月から毎月1人ずつ、積み立てを始めた人がいたとします。
その人たちが積み立てを続けたあと、マイナスで終わったか(赤)、プラスで終わったか(青)を、続けた年数ごとに色分けしたのが下のグラフです。
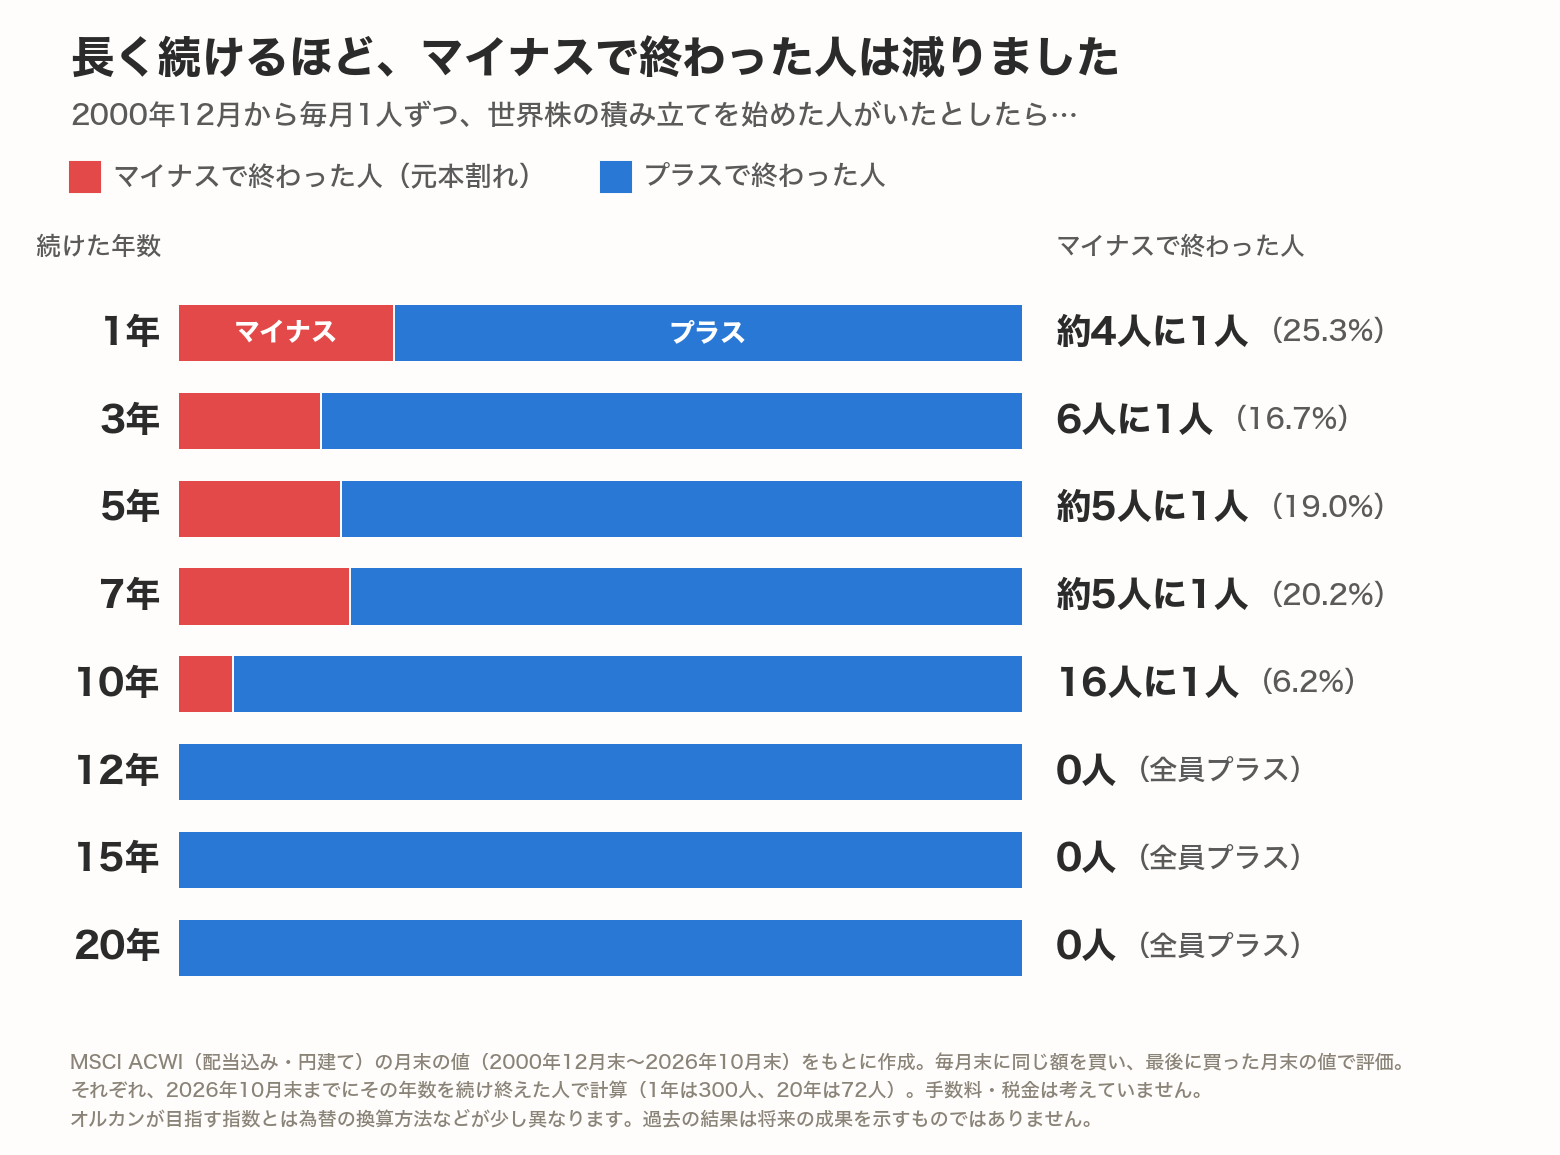
グラフの上の4本(1〜7年)では、4〜6人に1人がマイナスで終わっています。
赤(マイナスで終わった人)の中には、大きく減った人もいます。
いちばん減ったのは、2006年2月末に始めて、3年でやめた人の−48.1%です(やめたのは、リーマンショック後の2009年1月末)。
3年・5年・7年・10年でマイナスだった人の多くは、2008〜2012年ごろにやめた人でした。
2008年のリーマンショックで世界株が大きく下がり、そのあと円高も重なりました。
円で見た世界株(配当込み)は、2011年9月でも2007年10月の高値の半分以下でした。
3年より5年・7年のほうが赤が少し長いのは、値段が高かった2006〜2007年ごろに買った分を持ったまま、この時期にやめた人が多かったからです。
10年続けると、マイナスの人は16人に1人まで減りました(いちばん減った人で−17.3%・2001年10月末に始めた人)。
そして、12年以上続けた人は全員プラスでした。
12年続けた人の中でいちばん成績が悪かった人でも、+8.1%です(2000年12月末に始めた人)。
含み損で迷っている人には、私はこう伝えたいです。
「短期で見たら下がっていても、5年・10年と長期で株価を見てごらん。長い歴史は右肩上がりだから、今の下げは微々たるもんだよ。ただ、優良なインデックス投資を買っている前提だけどね」です。
ただ、データで見ると5年ではまだ約2割の月で元本割れしています。続けた年数が長いほど、元本割れした月は減っていきました。
長期のインデックス投資が負けにくいと言われるのは、
①世界経済の長期的な成長
②利益が利益を生む複利効果
③市場全体へのリスクの分散
④長く続けることで短期の変動を吸収する時間分散
の4つがあるからです。
ただし、これはあくまで一般的な傾向であり、将来の投資成果を保証するものではありません。投資には元本割れのリスクが常に伴います。過去の結果で、将来も同じとは限りません。
🙋 私の考え:なぜやるのかを決めておく
私はNISAを始める前に、YouTubeなどで色々調べて、インデックス投資をちゃんと理解してから始めました。
だから、NISAを疑ったことはありません。
狼狽売りをしていた頃も、誰かのせいにしたことはなく、ただあの頃はあまり考えず、調べもせずにやっていて、どこまで下がったら売るかという「撤退ライン」も分かっていませんでした。
私のNISAのオルカンは、今プラス30%〜35%くらい。下がっていても積立は続けるのが私のマイルールです✨
大切なのは、なぜやるのか、何のためにやるのかを決めておくこと。
そして、全ては自己責任。
全部、自分で決めたことだと受け止める、というのが私自身のスタンスです。
この記事を書いている横では、もなかがフローリングでお腹を出してへそ天になって寝ていて、ココアはラグを前足でせっせと掘っていました🐈🐇 外の声がどれだけにぎやかでも、我が家の時間はいつもどおりゆっくり流れています。数字とも、それくらいの距離感で付き合っていけたらいいなと思います。
※PR(アフィリエイト広告を含みます)
▶ 私が新NISAでオルカンを積み立てているのは SBI証券 です。NISA口座の紹介ページはこちらから確認できます。
❓ NISAは陰謀?よくある質問
Q. NISAは政府の陰謀ですか?
国がNISAを勧める目的は「資産所得倍増プラン」に公開されています。NISAは、ふつうかかる約20%の税金がかからない制度です。私は陰謀だとは思っていません。
Q. なぜ政府はNISAを勧めるのですか?
家計に眠る現預金を投資につなげ、家計の資産所得を増やすためです。家計のお金が企業の成長につながり、それがまた家計に返ってくる「成長と資産所得の好循環」を目指しています。
Q. NISAで損をしたら、騙されたことになりますか?
NISAに元本保証はありません。短い期間の元本割れは過去にもよくあり、世界株の1年積立では始めた月の25.3%で元本割れしていました。なお、NISAの損は他の口座の利益と相殺できません。
NISAで損が出たときの税金の注意点は、詳しくはこちら👇
😥 NISAで損したらどうなる?売る前に知りたい税金の落とし穴
Q. 含み損が出たら、売ったほうがいいですか?
私は売りませんし、積立も続けます。これは私のルールです。売るかどうかは、なぜ始めたかで決めることだと思います。将来の値動きは誰にも分かりません。
Q. 「NISAはやめとけ」と言われるのはなぜですか?
短い期間では元本割れもあること、成長投資枠では値動きの大きい商品も買えること、損益通算ができないことが理由として考えられます。どれも仕組みを知っていれば備えられることです。
📝 まとめ
- 国がNISAを勧める目的は「資産所得倍増プラン」に公開されていて、NISAでは約20%の税金がかからない
- オルカンの今の下げは最高値から−3.7%。2024年1月から毎月3万円積み立てた人は+31.7%(計算例)
- 日銀のETF売却は、ペースを上げても市場全体の売買の0.1%程度、オルカンの販売会社の取り分は100万円で年175円
- 世界株の25年あまりのデータでは、1〜7年は2割前後で元本割れ、12年以上は0回。過去の結果で、将来の約束ではない
- なぜやるのか、何のためにやるのかを決めておく。何を信じるかは、自分で決める🏠
📚 参考にした資料
- 内閣官房「資産所得倍増プラン」(2022年11月28日)
- 金融庁「NISA口座の利用状況に関する調査結果(2026年6月末時点)」
- 金融庁 NISA特設ウェブサイト「NISAを知る」
- 金融庁 NISA特設ウェブサイト「つみたて投資枠対象商品」
- 三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)交付目論見書」(2026年7月25日)
- 三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」(基準価額・設定来データ)
- 日本銀行「当面の金融政策運営について」(2026年10月30日)
- MSCI「MSCI ACWI Index」
制度や手数料、対象商品の数などは変わることがあります。最新の仕様は公式サイトでご確認ください(金融庁 NISA特設ウェブサイト)。
📖 あわせて読みたい
- 📉 オルカンは過去どれくらい下がった?最大−33.8%、戻るまで265日
- 📉 ブラックマンデー再来?暴落が怖い日に初心者がやってはいけない3つのこと
- 🍎 ドルコスト平均法ってなに?小学生でもわかる積立のコツ
- 📊 投信を持つ人の85.5%がプラスでした|でも私が気になるのは残り14.5%のほう
- 🌱 投資5年でわかった「やってよかった・後悔した」正直な振り返り
この記事の数字は2026年11月16日に確認したものです。オルカンの損益は毎月はじめに3万円ずつ買った場合の計算例、世界株はMSCI ACWI(配当込み・円建て)の過去のデータで、どちらも手数料・税金は考えていません。過去の結果は、将来の成果を約束するものではありません。
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。

コメント