こんにちは、やんともです🐈
正直に書きます。家を買ったときに入った地震保険を、次の更新で外すかどうか、今結構迷っています🏠
家を買ったときは「地震保険は必要だ」と感じて入りました。
今も入っています。
でも今は正直、「微妙な保険だな」と感じているんです。
本音を言うと、外す寄りです。
前回、火災保険の「水災」について記事を書きました。
それをきっかけに、同じ火災保険の見直しの流れで、地震保険についても調べ直してみました。
火災保険の水災補償について、詳しくはこちら👇
🌊 火災保険の「水災」っている?いらない?|高台の我が家が付けていない理由
また、2026年7月28日には熊本で大きな地震がありました。
亡くなられた方のご冥福をお祈りするとともに、被災されたすべての方に心よりお見舞い申し上げます。
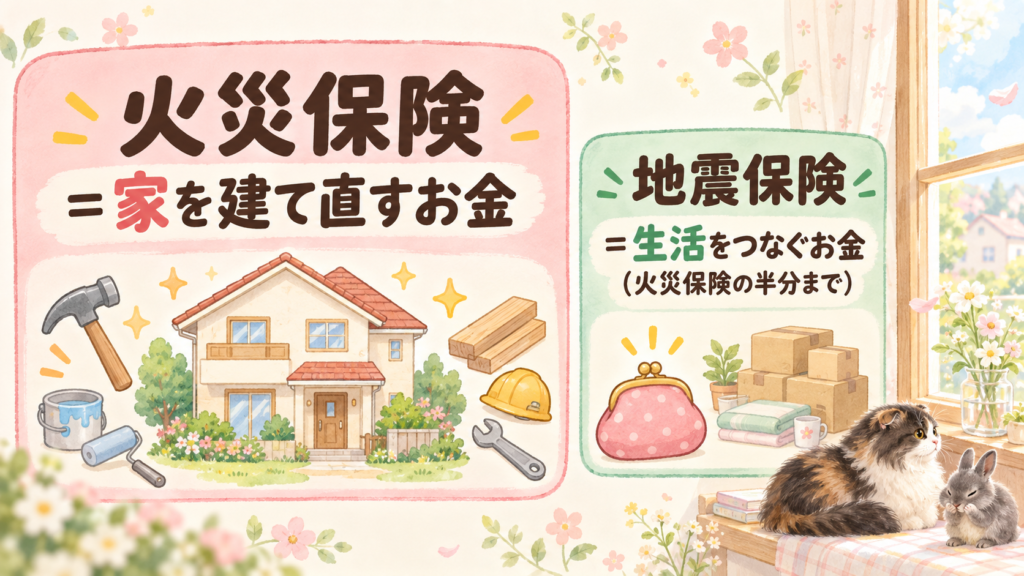
結論を先に書くと、調べてわかったのは「地震保険は家を建て直すお金ではなく、生活をつなぐ一時金」ということでした。
そのうえで入る意味があるのかどうか、私が勘違いしていた2つのことも正直に書きながら、考えてみます✨
🏠 そもそも地震保険とは?火災保険とは別物です
まず大前提として、「地震・噴火・津波による損害は、火災保険では補償されません」。
意外と知られていないのが、「地震が原因の火事も、火災保険では出ない」という点です。日本損害保険協会も「地震による火災は火災保険では補償されません。地震保険で備えましょう」と案内しています。
そして地震保険は、「火災保険とセットで契約する」ものです。地震保険だけ単独で入ることはできません。
法律の目的は「被災者の生活の安定」
財務省の説明によると、地震保険の目的は、法律で「被災者の生活の安定に寄与すること」とされています。
つまり地震保険は、「家を建て直すお金」ではなく、「生活を立て直すためのお金」なんですね。
実は私、調べる前からなんとなくこう思っていました。「火災保険と違って、建て替え費用という名目ではなく、次に住む場所を探すまでの一時金と考える方がいいのかもね」と。
この感覚は、法律の目的「被災者の生活の安定」とぴったり一致していました。
地震保険の保険料は、どの保険会社でも同じ
もうひとつ大事なのが、「地震保険の保険料は、どの保険会社で入っても同じ」ということです。損害保険料率算出機構も「現在、全ての会員保険会社が基準料率を使用しています」としています。
保険会社を変えて保険料が安くなるのは、「火災保険の部分だけ」。ここはあとの保険料の章でもう一度触れます。
💰 いくら出る?火災保険の半分まで、しかも4段階
地震保険の保険金額は、「火災保険の保険金額の30〜50%の範囲」で決めます。上限は建物5,000万円・家財1,000万円です(財務省)。
私が「保険は半額しかつけれないし」と感じているのは、このルールのことです。
さらに、受け取れる金額は損害の程度で4段階に分かれます。火災保険の保険金額が2,000万円の家なら、地震保険は最大1,000万円。その場合の例がこちらです👇
| 損害の区分 | 受け取れる割合(地震保険金額に対して) | 認定の目安 | 例:地震保険1,000万円の場合 |
|---|---|---|---|
| 全損 | 100% | 主要構造部の損害額が時価の50%以上/焼失・流失が延床面積の70%以上 | 1,000万円 |
| 大半損 | 60% | 損害額が時価の40%以上50%未満/焼失・流失が50%以上70%未満 | 600万円 |
| 小半損 | 30% | 損害額が時価の20%以上40%未満/焼失・流失が20%以上50%未満 | 300万円 |
| 一部損 | 5% | 損害額が時価の3%以上20%未満 | 50万円 |
※主要構造部は、柱・基礎・屋根などのことです。実際の認定は保険会社の調査で決まり、補償内容は契約によって異なります。
「一部損」だと、地震保険1,000万円の家でも受け取れるのは50万円。この差はかなり大きいですよね📊
😳 私の勘違い①「柱1本でも残っていたら全損にならない」
ここで1つ目の告白です。私は「柱1本でも残っていたら、全額(全損)は出ない」と思い込んでいました。
でも実際の基準は、上の表のとおりです。柱・基礎・屋根などの主要構造部の損害額が建物の時価の50%以上、または焼失・流失した床面積が延床面積の70%以上なら全損。「家が跡形もなくなる必要はない」んですね。
ただし、全損でも受け取れるのは「地震保険の金額(火災保険の最大半分)」まで。この感覚は正しかったです。
私は以前から「地震保険って出にくいんだよね。出たとしてもほんの少しとか」と感じていました。これが本当かどうか、次の章でデータを見てみます。
📊 東日本大震災では、件数の7割が「一部損」だった
「東日本大震災の時でもほとんどが一部損としか認定されてないと聞いたことがある」——私が昔どこかで聞いた話です。答え合わせをしてみました。
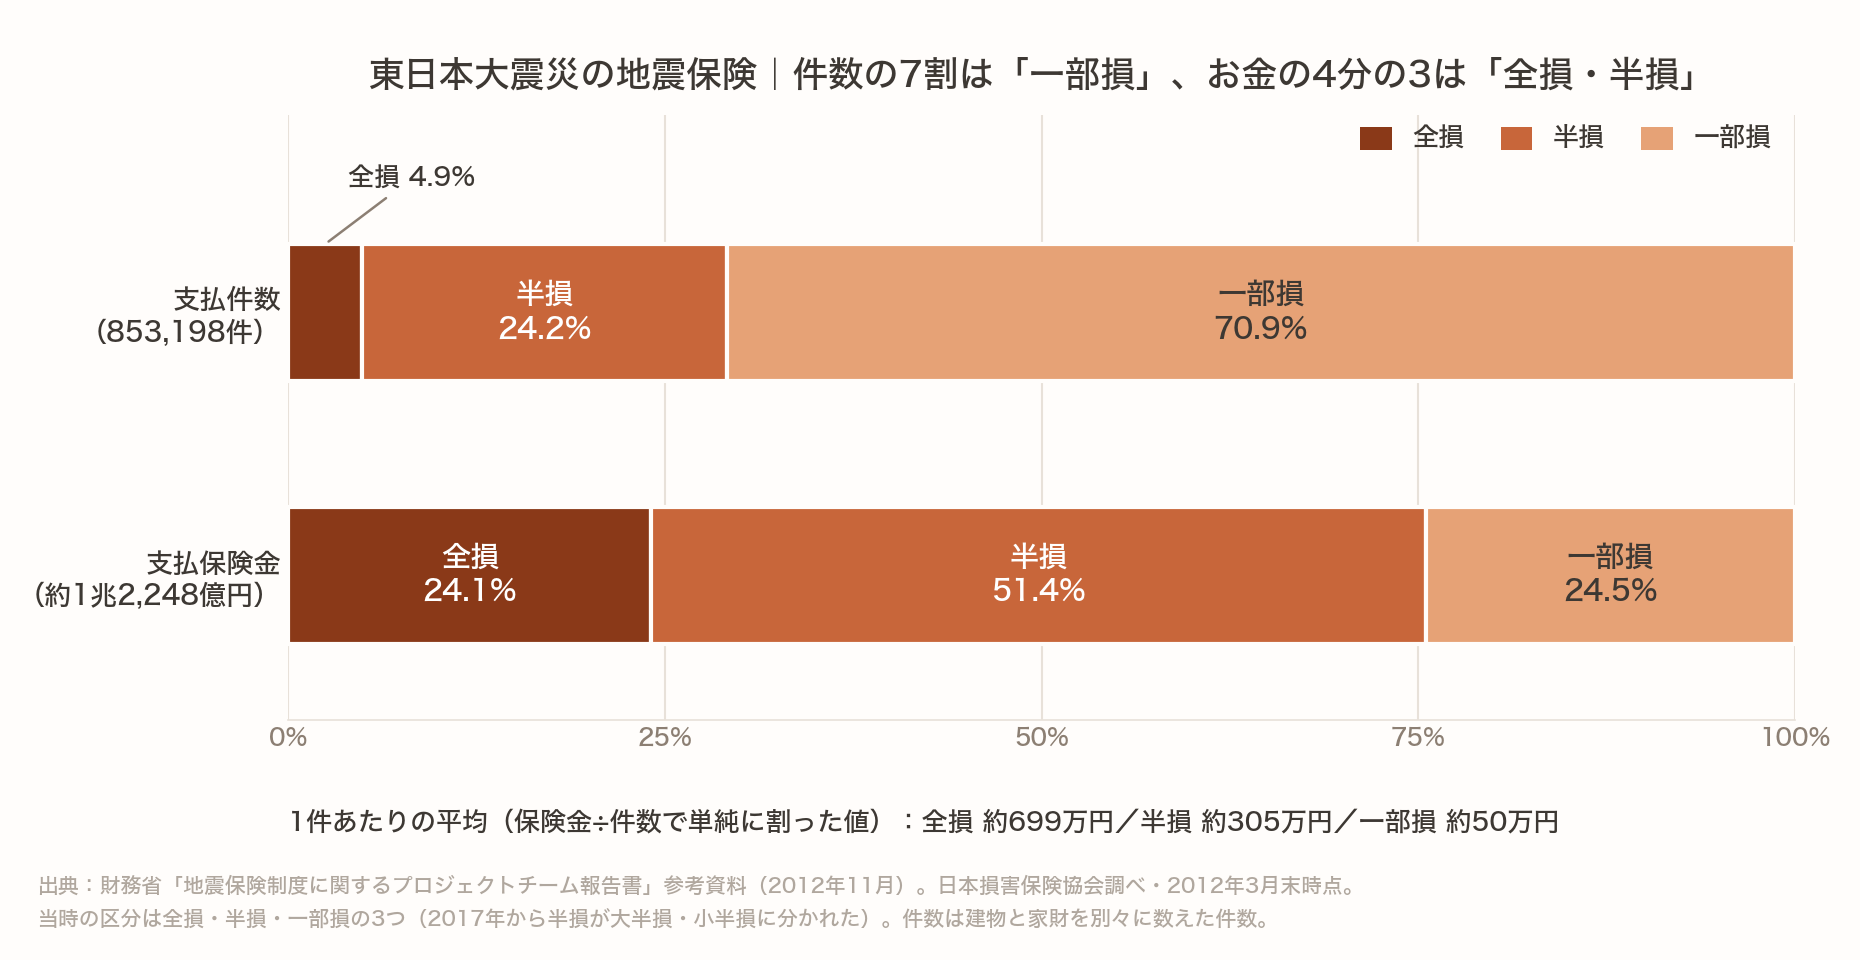
出典:財務省「地震保険制度に関するプロジェクトチーム報告書」参考資料(2012年11月)/日本損害保険協会調べ・2012年3月末時点
※当時の区分は全損・半損・一部損の3つでした(2017年から半損が大半損・小半損に分かれました)。また、件数は建物と家財を別々に数えた件数です。
読み方のポイントはこうです👇
「件数では7割が一部損」。聞いた話は、ほぼそのとおりでした。でも「お金で見ると、4分の3は全損と半損に支払われている」んです。
つまり、多くの人は一部損で1件あたり平均約50万円。一方で、大きな被害を受けた人には数百万円単位のお金が届いていた、ということになります。
🗾 2026年7月の熊本の地震では
今年7月28日の熊本の地震で被災された皆さまに、あらためてお見舞い申し上げます。
日本損害保険協会が2026年9月17日に発表した数字(8月28日時点)は、次のとおりです。
- 事故受付:110,809件
- 調査完了:36,514件(そのうち支払30,838件)
- 支払保険金:約237.8億円(熊本県が約225.7億円で全体の約95%)
- 1件あたりの平均:約77万円(単純に割った値)
※「調査完了」には、保険金の支払い対象にならなかった件や、相談・問い合わせの段階で解決した件も含まれます。調査は続いていて、数字はこれから増えていきます。
もうひとつ考えさせられたのが、「熊本県は、地震保険の保険料がいちばん安いグループに入っている」ことです。それでも約10年のあいだに2回(2016年と2026年)、大きな地震がありました。
「保険料が安い地域=地震が起きない」ではない。ここは忘れないでおきたいところです。
💴 保険料はいくら?どの保険会社で入っても同じです
正直に言うと、火災保険に入ったとき、地震保険に入るのと入らないのとで保険料がどれくらい違うかは、たぶん見ていませんでした。「実際どのくらい必要なんだろね」というのが今の正直な気持ちです💦
財務省の「地震保険の基本料率」(2022年10月1日以降に始まる契約)では、都道府県で大きく3つのグループに分かれます。
| 地域のグループ(例) | 鉄骨・コンクリート造 | 木造 |
|---|---|---|
| いちばん安いグループ(北海道・熊本県・福岡県など) | 7,300円 | 11,200円 |
| 真ん中あたり(宮城県・愛知県・大阪府など) | 11,600円 | 19,500円 |
| いちばん高いグループ(東京都・神奈川県・千葉県・静岡県) | 27,500円 | 41,100円 |
※保険金額1,000万円あたり・1年あたりの金額です。
同じ鉄骨・コンクリート造でも、いちばん高い地域はいちばん安い地域の約3.8倍。住んでいる場所と建物の構造で、けっこう差が出ます。
使える割引
- 耐震等級割引:等級3なら50%・等級2なら30%・等級1なら10%
- 免震建築物割引:50%
- 建築年割引(1981年6月1日以降の新築):10%
- 耐震診断割引:10%
※割引は重ねては使えません。
地震保険料控除はあるけれど…
年末調整や確定申告で、所得税は最高5万円、住民税は最高2万5千円を所得から差し引けます。
ただし「控除があるから入る」ものではありません。払った保険料がそのまま戻ってくるわけではないので、考え方は生命保険料控除と同じです。
控除の「お得感」の落とし穴について、詳しくはこちら👇
🛡️「生命保険料控除でお得ですよ」に気をつけて|4万円多く払っても戻るのは約2,000円です
保険会社を変えて安くなるのは火災保険の部分
最初にも書いたとおり、地震保険の保険料はどこで入っても同じです。一方で、火災保険の部分は保険会社によって保険料も補償の中身も違います。だからこそ、更新のタイミングで一度くらべてみる価値はあると思います💡

😳 私の勘違い②「地震保険はあとからは入れない」
2つ目の告白です。私は「地震保険は、火災保険に入るときに入っておかないと、あとからは入れない」と思っていました。
でも財務省はこう説明しています。「すでに火災保険を契約されている方は、契約期間の中途からでも地震保険に加入できます」。
条件は次のとおりです。
- 火災保険に入っていること
- 火災共済の場合は、地震保険を付けられない
- 入る前に起きた地震の損害は対象外
つまり、「一度外しても、あとで必要だと思ったら入り直せる」んです。外すかどうか迷っている人にとって、これは大事なポイントだと思います。
🏡 我が家の結論:次の更新で、たぶん外します
私は、保険は「自分の貯金ではカバーしきれない損害」に備えるもの、と考えています。
地震で家が壊れるのは、まさにその種類の損害です。でも地震保険が出すのは「火災保険の最大半分」までの一時金で、東日本大震災では件数の7割が一部損(5%)でした。
だから「入る意味」は、その一時金に毎年いくら払えるか、そして自分の貯金や資産で当面しのげるか、で決まるんだと思います。
我が家の場合、もしものときは「貯金で当面凌ぎながら、土地を売って賃貸に引っ越すか、建て直すかは、その時の資産次第かな」と考えています。住んでいる地域の断層の位置は見たことがありますが、詳しくは調べていません。
当面をしのぐための貯金について、詳しくはこちら👇
🛡️ 生活防衛資金っていくら必要?投資より先に貯める「お守りのお金」のはなし
保険は「必要な分だけ」にする、というのが我が家の基本の考え方です。
保険を必要な分だけにする考え方は、詳しくはこちら👇
🛡️ 掛け捨て保険はいくら必要?計算すれば意外と少なくて済みます
本来は必要な保険なんだと思います。でも私にとっては「微妙な保険」で、「入る意味あるのかな」という気持ちが正直なところです。
なので、「次の更新の時、一括見積もりサイトで安くて保証が納得いくところがあれば保険会社を変更して、地震保険には入らないかな」と考えています。火災保険の部分をくらべて、納得できるところを探すつもりです🔍
※PR(アフィリエイト広告を含みます)
▶ 私が以前、火災保険で使った一括見積もりです(無料)。

🤔 それでも、入る意味がある人
とはいえ、「地震保険はいらない」と言いたいわけではありません。
「貯金や資産が少ない人は、何かあったら困るだろうし」とも思うんです。
東日本大震災の例では、全壊した住宅の新築費用は平均約2,500万円。それに対して、公的支援は義援金をあわせても約400万円でした(日本地震再保険の資料/内閣府の資料より)。
地震保険に入っていれば建て直せる、というわけではありません。でも、この差の一部を埋める一時金にはなります。家を失ったあと、次の住まいを探すまでの生活を支えてくれるお金です。
だから「少しでもお金が出ればいいって人は入ればいいんじゃないかな」と思います。貯金で当面しのぐのが難しい人にとっては、入る意味が大きい保険です。
「どうしても安心は高くつくからね」。これも本音です。そして、「正直、答えはわかりません」。
⚠️ 地震のあとは「保険で直せる」「調査費用」の詐欺に注意
日本損害保険協会(2026年9月17日)によると、地震のあとは「保険金請求を代行する」「保険で直せる」と勧誘する業者とのトラブルが増えるそうです。
保険会社の社員を名乗って「調査費用」を振り込ませる手口もあります。「保険会社がお客様に調査費用を請求することはありません」。
すぐに契約せず、まずは自分が入っている損害保険会社に相談しましょう。
🐈 私の結論
この記事を書いている間、もなかは窓辺で香箱座りをして、じっと外を眺めていました。ココアは前足で顔をくしくし洗っていて、なんとものんびり🐰 この何気ない暮らしを守るためのお金をどう準備するか、あらためて考える時間になりました。
地震保険は「建て直すお金」ではなく「生活をつなぐ一時金」。
入るかどうかは、その一時金に毎年いくら払えるかと、貯金で当面しのげるかしだいです。我が家は外す方向ですが、答えは人それぞれだと思います。
更新のときの見積もりでは、地震保険だけでなく、水災や破損・汚損などほかの補償も一緒に見直せます。いい機会なので、火災保険全体をまとめて見直してみるのがおすすめです✨
※PR(アフィリエイト広告を含みます)
▶ 見積もりを取ると、地震保険だけでなく、自転車事故の賠償などに使える「個人賠償責任」の特約が付いているかも、一緒に確かめられます。

📝 まとめ
- 地震・噴火・津波の損害は火災保険では出ない。地震が原因の火事も同じ
- 地震保険は火災保険の30〜50%まで。損害の程度で全損100%〜一部損5%の4段階
- 東日本大震災では件数の7割が一部損。ただしお金の4分の3は全損と半損に支払われた
- 地震保険の保険料はどの保険会社でも同じ。安くできるのは火災保険の部分だけ
- 地震保険は途中からでも入れる。貯金で当面しのげるかどうかで判断を
最新の仕様は公式サイトでご確認ください。
- 財務省「地震保険制度の概要」
- 財務省「地震保険の基本料率」
- 日本損害保険協会 発表資料(2026年9月17日)
- 財務省「地震保険制度に関するプロジェクトチーム報告書」参考資料(2012年11月)
- 日本地震再保険「東日本大震災から12年」(2023年3月)
📖 あわせて読みたい
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。補償内容や損害の認定は契約内容によって異なり、最終的には保険会社の判断になります。ご自身の保険証券と保険会社でご確認ください。

コメント