こんにちは、やんともです🐈🏠
自動車保険が、また値上げです。2026年10月から、東京海上日動が平均6.5%の引き上げ。そして2027年に向けては「14.4%」という数字がニュースになりました。
実は私の自動車保険の更新月も、ちょうど10月です。今年の10月分はもう決めてあって、自動で切り替わるようになっています。
正直に言うと、私自身は値上がりの実感はあまりありませんでした。でも調べてみると、業界全体では毎年のように保険料が上がっています。しかも、前の記事で「理由は正直、断定できない」と書いた疑問にも、保険会社の公式の答えがありました✨
この記事で分かること
- 自動車保険の値上げ、いつ・どこが・どれくらい上がるのか
- 事故は減っているのに保険料が上がる理由
- 来年の「14.4%」が、そのまま自分の保険料に乗るわけではない理由
- 無事故でも更新保険料が上がる4つの理由と、更新前に私がやること
毎年乗り換えている私の自動車保険の選び方は、詳しくはこちら👇
🚗 自動車保険を毎年乗り換えて4〜5年|継続すると高くなる理由と車両保険のこと
📈 自動車保険の値上げ、いつ・どこが・どれくらい?
まずは、大手損保の値上げの流れを、発表・報道ベースで並べてみます📊
| 時期 | 会社 | 平均の引き上げ幅 |
|---|---|---|
| 2025年10月 | 東京海上日動 | 平均8.5%(同社の遡れる2012年度以降で最大) |
| 2026年1月 | 損保ジャパン | 約7.5% |
| 2026年1月 | 三井住友海上 | 約7% |
| 2026年1月 | あいおいニッセイ同和損保 | 約6% |
| 2026年10月 | 東京海上日動 | 平均6.5% |
| 2027年1月 | 損保ジャパン | 約5% |
| 2027年4月 | 三井住友海上・あいおいニッセイ同和損保 | 約6%を検討 |
2026年10月の東京海上日動の値上げは、2024年1月以降で4回目、過去2番目の大きさだそうです(日本経済新聞 2026年5月)。三井住友海上とあいおいニッセイ同和損保は、2027年4月に合併する予定で、そのタイミングで約6%の引き上げを検討していると報じられています(共同通信)。
ここで大事なのは、値上げが効くのは「その時期以降に加入・更新する契約」だということです。今の契約の満期までは、今の保険料のまま。ニュースを見て慌てる必要はありません😊
🔧 事故は減っているのに、なぜ上がるの?
値上げと聞くと「事故が増えたのかな?」と思いますよね。でも、損害保険料率算出機構の資料(2026年6月23日)を読むと、理由は「事故が増えたから」ではなく「修理代が上がっているから」でした。
事故の起きる割合は、ゆるやかに減っている
事故の起きる割合(事故率)は、新型コロナのあと交通量が戻って一度増えました。ただ、足元ではいったん落ち着き、衝突被害軽減ブレーキ(ぶつかりそうなときに自動でブレーキをかける機能)などの普及で、ゆるやかに減っているそうです🚙
それでも上がるのは「1件あたりの支払い」
一方で、相手の車や物を壊したときの「対物賠償責任保険」と、自分の車の修理に使う「車両保険」は、「1件あたりの支払保険金」が年々上がっていて、事故率が減る分を上回っています。つまり、事故の数は減っても、1回の事故にかかるお金が増えているんです💰
下のグラフは、対物賠償責任保険の1件あたりの修理費の内訳です。
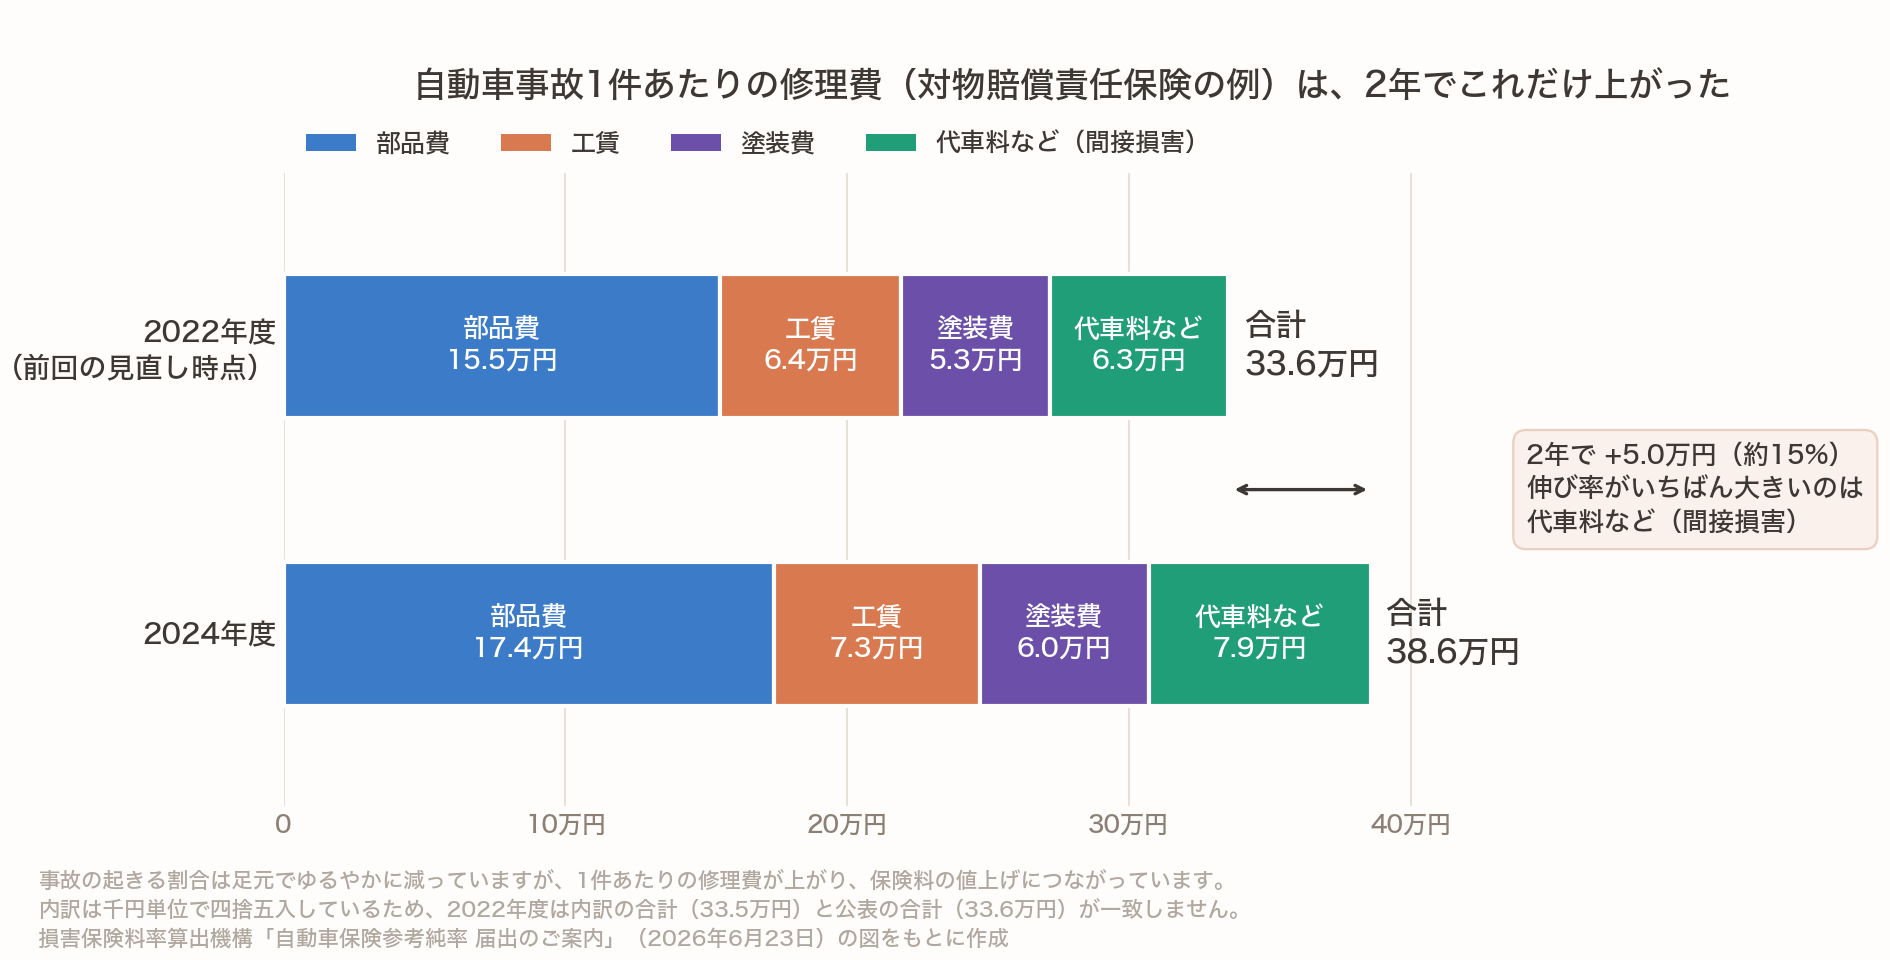
2年で約5万円、率にすると約15%増えています。部品費・工賃・塗装費のどれも上がっていますが、伸び率がいちばん大きかったのは、代車料などの「間接損害」でした。
修理代が上がった背景
資料では、背景として次の4つが挙げられていました。
- 急激な物価上昇
- 高性能部品の普及による部品の高額化(センサーやカメラ付きの部品など)
- 工賃単価の上昇
- 修理期間が長くなって、代車料などが増えた
対物賠償責任保険の例では、修理費が上がった要因の影響度合いは、物価上昇・高性能部品の普及などが35%程度、工賃単価の上昇が40%程度、代車料などその他が25%程度とされています。車が安全で高性能になるほど、直すときのお金は増えてしまう、ということですね🤔
🧮 来年の「14.4%」の本当の意味
ここが、この記事でいちばん伝えたいところです。
ニュースで「来年は14.4%値上げ」と見ると、「自分の保険料が14.4%上がるの?」と思ってしまいますよね。でも、これは正確ではありません。
14.4%は「参考純率」の引き上げ幅
損害保険料率算出機構は2026年6月23日、自動車保険の「参考純率」を平均14.4%引き上げる届出を金融庁長官に行いました。2027年1月以降に始まる契約を想定したもので、2002年に機構ができてから最大の上げ幅です(日本経済新聞)。
ポイントは「参考純率」という言葉です。自動車保険の保険料は、ざっくり2つに分かれています。
- 純保険料:事故のときに払う保険金にあてる部分
- 付加保険料:保険会社の経費などにあてる部分
参考純率は、このうち「純保険料」の部分の目安です。つまり、保険料の一部についての目安の数字なんです。
使うかどうかも、いつ上げるかも各社しだい
しかも参考純率は、使う義務のない「参考」の数字です。保険会社はそのまま使っても、修正して使っても、使わなくてもかまいません。付加保険料は各社が決めますし、いつ・どれだけ上げるかも各社が決めます。
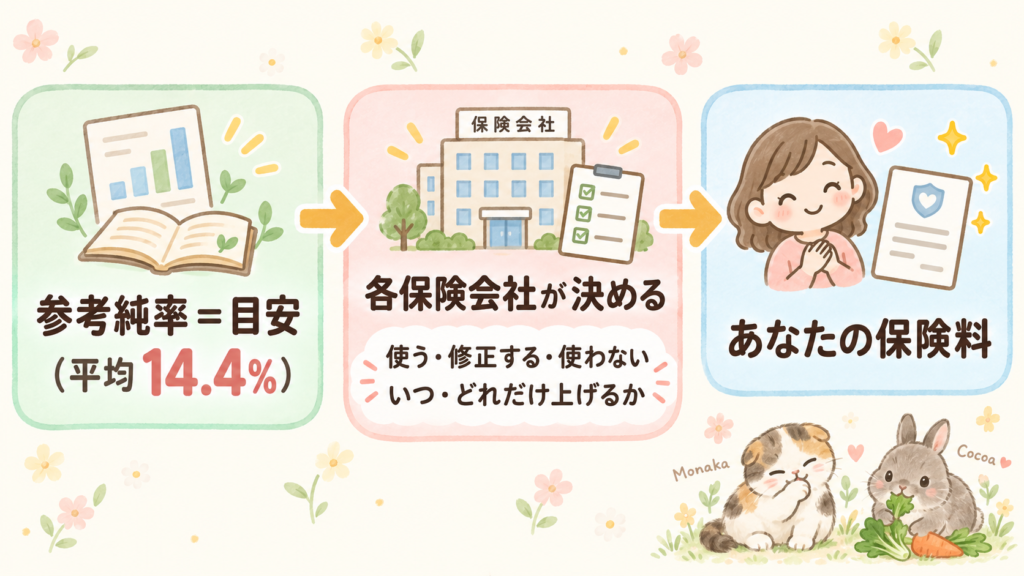
だから、14.4%がそのまま自分の保険料に乗るわけではありません。実際に、各社がいま発表・検討しているのは約5〜6%です(損保ジャパンは2027年1月から約5%、三井住友海上・あいおいニッセイ同和損保は2027年4月に約6%を検討)。目安の14.4%と、各社の実際の上げ幅には差があるんですね📊
20等級の人でも、目安では上がる
資料には、20等級・45歳・26歳以上補償・運転者限定なしなどの条件で、自家用普通・小型乗用車の例が載っていました。車両保険なしのセットで+16.4%、車両保険ありで+17.2%です。
「20等級(いちばん割引の大きい等級)だから関係ない」とはならず、目安では上がるということです。ただし、これはあくまで一例で、契約条件によって改定率は変わります。実際の保険料の上がり方も会社ごとに違います。
❓ 無事故なのに更新保険料が上がる4つの理由
「ずっと無事故なのに、なんで上がるの?」という疑問には、東京海上日動の公式FAQに答えがありました。
- ① 商品・保険料率の改定:事故率の変化などに合わせて、保険料の水準そのものが引き上げられる
- ② 割引の終了:新車割引やASV割引(自動ブレーキ付きの車などの割引)には条件があり、満たさなくなると割引が外れる
- ③ 型式別料率クラスの変更:同じ型式の車の事故率で決まるので、自分が無事故でも、同じ型式の車に事故が多いと上がることがある
- ④ 記名被保険者の年齢:年齢が上がると、保険料が上がる場合がある
前の記事の疑問への答え
前の記事で私は、同じ会社で継続すると年3,000円くらい高くなることについて、「理由は正直、私にも断定できません」と書きました。保険料全体の値上がりの波なのか、初年度に効いていた割引が2年目以降は効かなくなるのか、という2つを挙げていました。
公式の答えを見ると、①の保険料率の改定も、②の割引の終了も、どちらも実際にありえる理由でした。ちなみに20等級は等級の上限なので、無事故を続けても、等級による割引はそれ以上増えません。無事故でも上がることがあるのは、こういう仕組みがあるからなんですね✨
🛡️ 2027年からは「安全運転で安くなる」区分も
明るいニュースもあります。損害保険料率算出機構は、ドライブレコーダーなどで測った「急加速・急減速の頻度」で、保険料を3つの区分に分ける料率区分を新しく設けました。区分1がいちばんリスクが低く、保険料が安い区分です。
1回の急な操作だけで決まるのではなく、一定期間の走り方から総合的に判定されます。ただしこれも参考純率の話なので、実際に取り入れるか・いつからかは各社が決めます。
🚗 更新前に私がやること
値上げについては、言いたいことはたくさんあります(笑)。でも、値上げそのものは自分では止められません。できるのは「毎年比べる」「補償を見直す」「空白をつくらない」ことです。
毎年、一括見積もりで比べる
私は4〜5年、毎年一括見積もりを取って、毎年乗り換えています。今年の10月分も、もう決めてあります。代理店型からネット型に初めて乗り換えたときが、いちばん安くなりました。値上げが続くときほど、会社ごとの差を比べる意味は大きくなります。
※PR(アフィリエイト広告を含みます)
▶ 私が自動車保険で毎年つかっている一括見積もりです(無料)。車の情報を1回入れるだけで、複数社の保険料をまとめて比べられます。

車両保険は付けない
車両保険は、割高になるので付けていません。今は車の購入費を貯めているところですが、買い替えても車両保険は付けない予定です。車の修理や買い替えは、保険ではなく貯金で備える考え方です🏠
車の購入費などを先に貯めている話は、詳しくはこちら👇
🏠 住宅ローンの繰上げ返済とNISA、どっちが先?|控除が今年で終わる私が決めた順番
弁護士費用特約は付ける
弁護士費用特約は付けます。追突されたときなど、自分に責任がない「もらい事故」では、弁護士法(第72条)により、保険会社は相手と示談交渉ができません。
この特約があると、相手への損害賠償請求を弁護士に頼む費用などが補償されます。一般的には、弁護士費用300万円限度・法律相談費用10万円限度です(会社によって違います)。補償の対象は、配偶者や同居の親族などに広がる会社が多いので、家族の別の車の保険にも付いていると、補償が重なることがあります。更新前に一度確認しておくと安心です。
ロードサービスの中身も見る
ロードサービスは、正直「勝手についてくるイメージ」でした。調べてみると、たしかにほとんどの自動車保険に付いています。ただ、レッカーで無料で運んでもらえる距離などは会社ごとに違うので、比べるときに見ておくとよさそうです。
満期日と開始日をそろえる
乗り換えるときは、今の保険の満期日と新しい保険の開始日をそろえて、1日も空けないようにしています。満期日の翌日から8日以上あくと、原則6等級に戻ってしまうからです。また、値上げ前に途中で解約して乗り換えるのではなく、満期のタイミングで乗り換えています。
年払いにする
契約は毎回年払いです。対人・対物は無制限にしています。
🏠 火災保険も上がっています
値上げは自動車保険だけではありません。損保ジャパンは2026年10月から個人向けの火災保険を平均3%引き上げ(日本経済新聞)、三井住友海上・あいおいニッセイ同和損保も2027年4月に火災保険を約5%引き上げる方向で検討しています(共同通信)。
火災保険の補償の選び方について、詳しくはこちら👇
🔥 火災保険の「破損・汚損」っている?いらない?免責金額で決まります
※PR(アフィリエイト広告を含みます)
▶ 火災保険も、更新の前に一括見積もりで比べられます(無料)。

❓ 自動車保険の値上げのよくある質問
Q. 自動車保険の値上げは、いつから自分に関係しますか?
値上げが効くのは、その時期以降に加入・更新する契約です。今の契約の満期までは、今の保険料のままです。
Q. 来年、保険料は14.4%上がるのですか?
14.4%は、保険料のうち純保険料の目安となる「参考純率」の平均の引き上げ幅です。実際にいつ・どれだけ上げるかは各社が決めます。いま各社が発表・検討しているのは約5〜6%です。
Q. 無事故なのに保険料が上がるのはなぜですか?
東京海上日動の公式FAQでは、保険料率の改定、割引の終了、型式別料率クラスの変更、記名被保険者の年齢の4つが挙げられています。自分が無事故でも、これらで上がることがあります。
Q. 値上げ前に、今の保険を途中解約して乗り換えたほうが得ですか?
途中で解約すると、等級や解約返戻金の関係で損をすることがあり、得かどうかは条件しだいです。私は満期のタイミングで比べて乗り換えています。
Q. 弁護士費用特約は付けたほうがいいですか?
もらい事故では保険会社が示談交渉できないため、私は付ける派です。家族の別の車の保険にも付いていると補償が重なることがあるので、確認してから決めるのがおすすめです。
📝 まとめ
- 2026年10月から東京海上日動が平均6.5%値上げ。満期までは今の保険料のまま
- 値上げの理由は事故の増加ではなく、1件あたりの修理代の上昇
- 来年の14.4%は「参考純率」という目安。実際の上がり方は会社ごとに違う
- 無事故でも、料率改定・割引終了・型式別料率クラス・年齢で保険料は上がりうる
- 値上げは止められないので、毎年比べる・補償を見直す・空白をつくらない
値上げのニュースが続くと不安になりますが、仕組みが分かると落ち着いて向き合えます。更新前のひと手間で、家計の固定費を少しでも整えていきましょう💰✨
※PR(アフィリエイト広告を含みます)
▶ 満期が近い方は、いまの保険証券を手元に置いて比べてみてください(無料)。

📚 参考にした資料
- 損害保険料率算出機構「自動車保険参考純率 届出のご案内」(2026年6月23日)
- 東京海上日動 よくあるご質問(無事故なのに保険料が上がる理由)
- 三井住友海上 よくあるご質問(弁護士費用特約)
- あいおいニッセイ同和損保 よくあるご質問(弁護士費用特約)
- JAF Mate「2026年10月に自動車保険が再値上げ! 値上げ前の乗り換えはお得か?」(2026年6月20日)
- 日本経済新聞(2026年5月・8月)、共同通信、日本自動車会議所
📖 あわせて読みたい
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。
保険料や補償の内容は、保険会社・契約条件によって異なります。最新の内容は各保険会社の公式サイトでご確認ください。制度や料率など最新の仕様は公式サイトでご確認ください(損害保険料率算出機構:https://www.giroj.or.jp/)。

コメント