先に結論からお伝えします🧾 上場株式の配当金は、何もしなければ受け取るときに20.315%が引かれて終わりです。これを「申告不要」といいます。
確定申告で「総合課税」を選ぶと「配当控除」が使えて、税率が下がる人がいます。ただし2023年分からは住民税も所得税と同じ方式になりました。当ブログの試算では、所得税率23%以上の人は申告しないほうが低い計算です。
さらに、申告すると配当が「合計所得」に入るので、扶養や国民健康保険料に響くこともあります。実は我が家も、今年の確定申告では配当金について何もしていませんでした💦
この記事で分かること👇
- 配当金の税金の3つの選び方
- 「総合課税」と「配当控除」のしくみ
- 2023年分から住民税がどう変わったか
- 申告する前に確かめたいこと
こんにちは、やんともです🏠 「特定口座(源泉徴収あり)だから、配当は何もしなくていい」と思っている方は多いと思います。それ自体は間違いではありません。
ただ、選び方しだいで税金が変わる人もいるというのが今回のお話です。申告をすすめる記事ではないので、ご自身の所得税率と照らし合わせながら読んでみてください😊
🧾 配当金の税金は、3つから選べます
日本の上場株式の配当金(大口株主などを除く)は、税金のかけ方を次の3つから選べます。国税庁のタックスアンサー No.1330・No.1331(令和8年4月1日現在)をもとにまとめました📊
| 方式 | しくみ | 配当控除 | 確定申告での損益通算 |
|---|---|---|---|
| 申告不要 | 受け取るときに所得税・復興特別所得税15.315%と住民税5%(合計20.315%)が引かれて終わり。確定申告はいらない | 使えない | できない |
| 総合課税 | 給料などほかの所得と合わせて計算。所得税は所得が多いほど税率が高くなる「累進税率」 | 使える | できない |
| 申告分離課税 | ほかの所得とは分けて20.315%(所得税・復興特別所得税15.315%・住民税5%) | 使えない | 上場株式等の譲渡損失とできる |
用語を少し補足しますね。「源泉徴収」は、受け取る前に税金が天引きされるしくみのこと。「損益通算」は、株を売って出た損と配当などの利益を相殺して、税金を減らすことです。
何も手続きしなければ、自動的に「申告不要」のままです。特定口座(源泉徴収あり)で配当を受け取っている方は、まさにこの状態ですね。
特定口座の源泉徴収あり・なしの違いについて、詳しくはこちら👇
🧾特定口座は源泉徴収あり・なしどっち?20万円ルールと扶養をやさしく解説
🔁 「総合課税」「配当控除」ってなに?(図で見ると)
この記事の鍵になるのが「総合課税」と「配当控除」です。家計簿にたとえてみますね💰
申告不要の配当は、いわば別のお財布で先に税金を払い終えたお金です。給料などが入っている本体の家計簿とは混ざりません。
「総合課税」は、その別のお財布を本体の家計簿に合流させるイメージです。合流させると、「配当控除」という割引券が使えるようになります。配当控除が使えるのは、3つのうち総合課税だけです。
配当控除の割引はどれくらい?
国税庁 No.1250 によると、配当控除は総合課税で申告した配当について、税金から一定額を差し引ける仕組みです。「配当控除を受けるためには、確定申告が必要です」とも書かれています。
「課税所得」(収入から各種控除を引いた、税率をかける元になる金額)が1,000万円以下の部分なら、上場株式の配当は所得税で配当の10%、住民税で2.8%を差し引けます。1,000万円を超える部分は、所得税5%・住民税1.4%です。
ただし、本体の税率が高いと逆効果に
ここが落とし穴です。合流させると、配当にも本体と同じ所得税率がかかります。所得税の税率(国税庁 No.2260)は、課税所得に応じて次のように上がっていきます。
- 195万円未満:5%
- 195万〜330万円未満:10%
- 330万〜695万円未満:20%
- 695万〜900万円未満:23%
- 900万〜1,800万円未満:33%
割引券があっても、本体の税率が高い人は、合流させるとかえって高くなることがあります。所得税と住民税を合わせて比べたのが、次のグラフです。
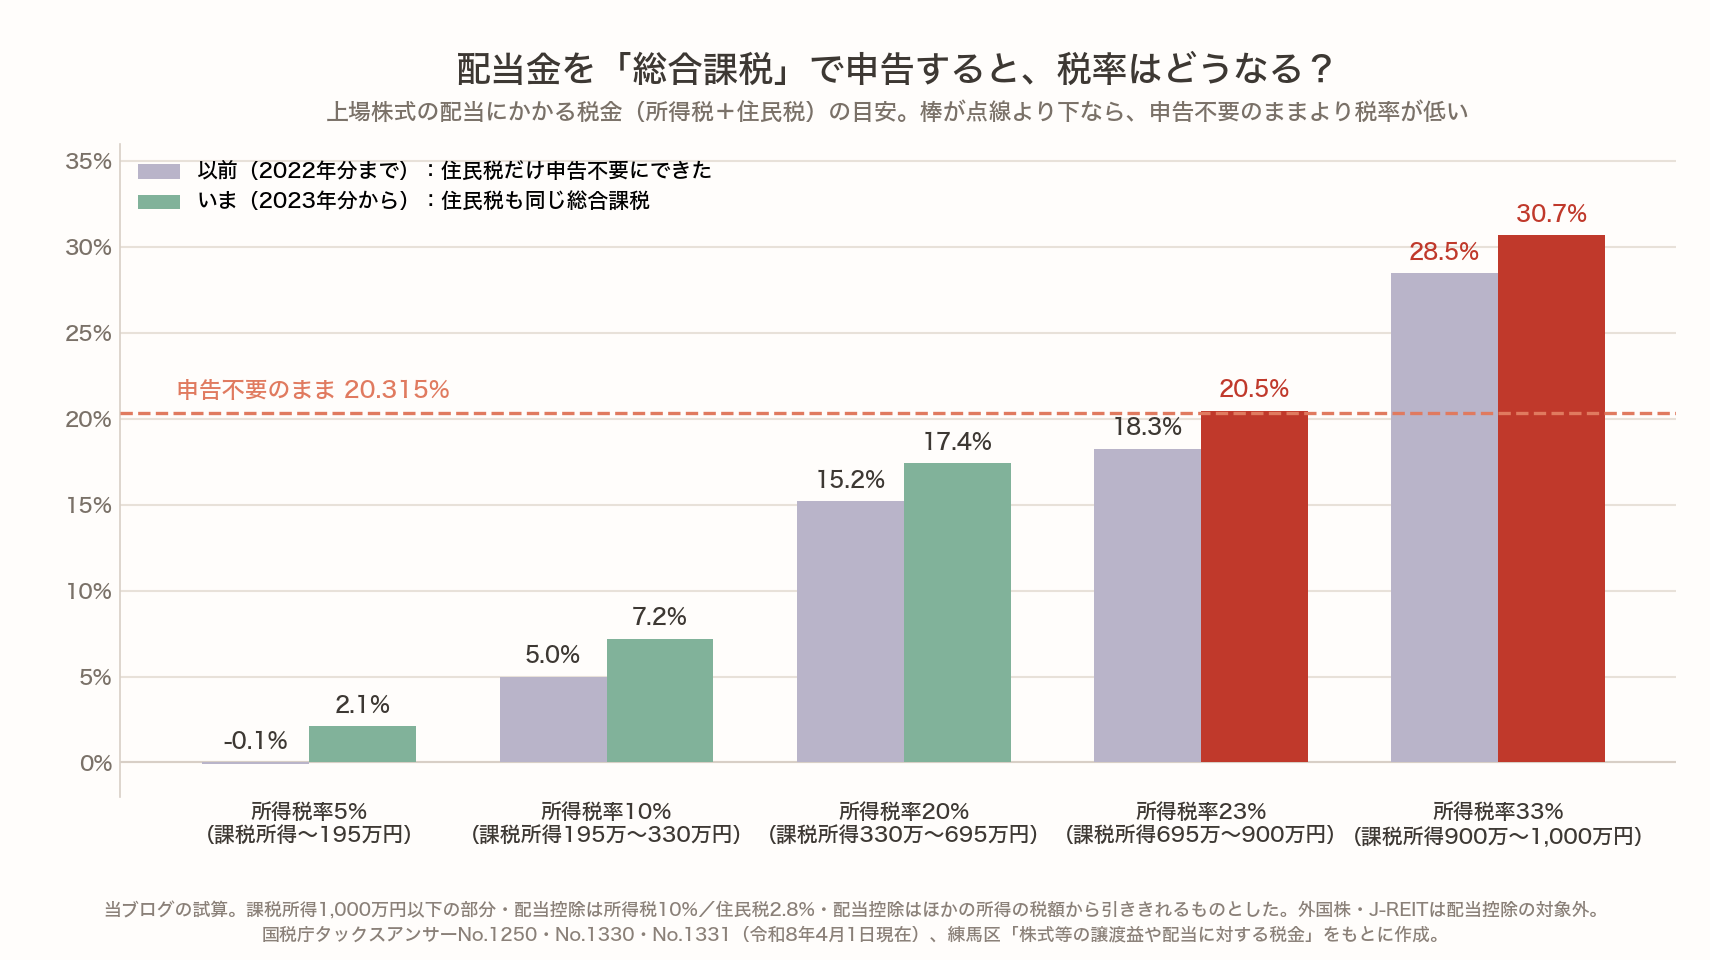
グラフの前提は、課税所得1,000万円以下の部分・配当控除は所得税10%/住民税2.8%・復興特別所得税は配当控除を引いたあとの所得税に2.1%・住民税10%・配当控除はほかの所得の税額から引ききれるもの、としています。
当ブログの試算では、所得税率20%(課税所得330万〜695万円未満)までの人は、申告不要より低くなりました。一方で、23%以上の人は申告不要より高くなる計算です。
⚠️ 2023年分から、住民税も同じ方式になりました
私も知らなかったのが、この話です。
2022年分までは、所得税は総合課税で申告して配当控除を使い、住民税は申告不要のまま(5%)にする、という選び方ができました。いいとこ取りができたわけですね。
練馬区は「税制改正により、令和6年度(令和5年分)から所得税と課税方式を一致させることとなりました。」と案内しています。つまり2023年分の所得から、住民税だけ別の方式にはできなくなったのです。
- 「所得税で申告した場合は、住民税においても申告したこととなり、合計所得金額へ算入されます。」
- 「所得税で申告不要とした場合は、住民税でも申告不要となります。」
以前の方式で試算すると、所得税率23%の人もまだ申告不要より低くなっていました。住民税の統一で、得になる人の範囲が狭くなったということです。
ネット上には以前の方式のまま書かれた古い記事もあるので、いつ時点の情報かを確かめて読むと安心です。
📉 申告すると「合計所得」に入ります
「合計所得」は、給料や配当など、1年間の所得を合計した金額のことです。扶養に入れるかどうかなど、いろいろな判定に使われます。
申告不要なら配当は合計所得に入りませんが、申告すると配当が合計所得に加わります。鹿児島市は、影響が出ることがあるものとして次を挙げています。
- 国民健康保険税(料)
- 介護保険料
- 後期高齢者医療保険料(窓口負担割合を含む)
- 扶養控除・配偶者控除の適用
- 非課税判定
練馬区も「扶養控除や配偶者控除の対象から外れ、扶養者やご自身の住民税額が上がることがあります」と注意しています。
税金が少し減っても、保険料や扶養で負担が増えることがあるので、家族全体で見て考えたいところです。
🧮 配当10万円なら、税金はいくら変わる?
具体的な金額で見てみます。配当が10万円の場合の、当ブログの試算です。
- 申告不要:税金は20,315円
- 総合課税・所得税率10%の人:約7,200円
- 総合課税・所得税率23%の人:約20,473円(申告不要より少し高い)
同じ10万円の配当でも、所得税率によって結果が逆になるのが分かると思います。
ただし、注意点があります⚠️
- 配当を足すと課税所得が増えて、税率の区分が上がることがある
- ふるさと納税や住宅ローン控除など、ほかの控除との関係でも結果は変わる
ですので、申告する前に、源泉徴収票などで自分の課税所得を確かめて試算するのが大切です。
📌 申告する前に知っておきたいこと
申告する配当は、全額同じ方式に
国税庁 No.1331 では、申告する配当は「その申告する上場株式等の配当等の全額について、総合課税と申告分離課税のいずれかを選択」と書かれています。一部だけ総合課税、残りは申告分離課税という分け方はできません。
特定口座は口座ごとに選べる
申告不要にするかどうかは、「1回に支払を受けるべき配当等の額ごと(特定口座制度における源泉徴収口座に受け入れた配当等については、口座ごと)に選択することができます」(No.1330)とされています。
外国株・J-REITは配当控除の対象外
「外国法人から受ける配当等は、配当控除の対象となりません」(No.1250)。J-REIT(投資法人)の分配金も配当控除の対象外です。
損益通算したいなら申告分離課税
確定申告で、上場株式等の譲渡損失と損益通算できるのは、申告分離課税だけです。総合課税で申告した配当は、売却の損と相殺できません。なお、特定口座(源泉徴収あり)で配当を受け取っていれば、条件を満たすと、申告しなくても同じ口座の中の売却損と相殺されます。
損失を出して配当の税金を減らす方法について、詳しくはこちら👇
💸 損出しっていつまで?2026年は12月28日まで|配当の税金も減らせます
あとから変更できない
「確定申告において選択した、または、選択しなかった方法は、その後、修正申告や更正の請求において変更することはできません」(No.1331)。選び直しがきかないので、申告前の試算がとても大事です。
🙋 我が家は「何もしていなかった」
我が家は毎年2月に確定申告をしています。でも、今年(2026年)2月の確定申告では、配当金については何もしていませんでした。つまり申告不要のままです。
正直に書くと、「総合課税にすると税金が戻ることがある」ことも、「2023年分から住民税も同じ方式になった」ことも、私は知りませんでした💦
我が家の主役はオルカンで、日本株はその横に置いているものです。それでも日本の高配当株を、現在85社ほど長期で持っています。特定口座は源泉徴収ありです。
85社の高配当株をどう選んで、どんなときに買い増しているかは、noteにまとめています。詳しくはこちら👇
利回りだけで選んで大失敗。85社の高配当株に投資する私が、買う前に必ず見る12の数字
「合格ライン」の具体的な数字と、私が持っている銘柄の判定記録まで載せた完全版もあります👇
高配当株の選び方 完全版 ― 初心者でも「減配しにくい会社」を自分で見つける12のチェック項目(note・有料記事)
ただしこれは私の記録であって、始めたばかりの方に真似をおすすめするものではありません。我が家の主役はあくまでオルカンで、日本株はその横に置いているものです。
以前の記事で、「税金を取られたあとの手取りのお金で株を買っているのに、その株からもらう配当金にもまた税金がかかる」と書いたことがあります。今の本音は、「気持ち的には変わらないけど、しょうがないよね」です。
その記事について、詳しくはこちら👇
🧾特定口座は源泉徴収あり・なしどっち?20万円ルールと扶養をやさしく解説
そのうえで、今後については「試算してみて得なら、やってみようかな」と考えています。来年の確定申告の時期が近づいたら、試算した結果をこの記事に追記する予定です📝
ちなみに、NISAで受け取る配当は非課税なので、今回の話には入りません。我が家はNISAの配当を「株式数比例配分方式」に設定済みです。ここを設定していないと、NISAなのに配当に税金がかかってしまいます。
NISAの配当の受け取り方について、詳しくはこちら👇
💰NISAなのに配当が課税される?株式数比例配分方式を設定しないと損します
※PR(アフィリエイト広告を含みます)
▶ 私が新NISAと日本株に使っているのは SBI証券 です。NISA口座の紹介ページはこちらから確認できます。
この記事を書いている間も、もなかが私の前に来て「にゃー」と甘えた声で鳴き、ココアは撫でてほしくて足元にちょこちょこ寄ってきていました🐈🐇 税金の仕組みが少しずつ変わっても、我が家の時間はいつもどおりゆっくり流れています。急がず、自分のペースで確かめていけばいいのだと思います。
❓ 配当金の確定申告のよくある質問
Q. 特定口座(源泉徴収あり)でも、配当を確定申告できますか?
できます。源泉徴収口座で受け取った配当は、口座ごとに申告するかどうかを選べます。申告する場合は、総合課税か申告分離課税のどちらかを選びます。
Q. 住民税だけ申告不要にできますか?
2023年分からはできません。所得税で申告すれば住民税でも申告したことになり、所得税で申告不要なら住民税も申告不要になります。
Q. 外国株やJ-REITの分配金も配当控除の対象ですか?
対象外です。外国法人からの配当や、投資法人(J-REIT)の分配金には配当控除は使えません。
Q. 一度総合課税で申告したら、あとから変えられますか?
修正申告や更正の請求では変えられません。申告する前に、自分の課税所得で試算しておくのがおすすめです。
Q. NISAで受け取った配当も申告が必要ですか?
NISAの配当は非課税なので、この話には入りません。ただし、受け取り方を「株式数比例配分方式」にしていないと課税されてしまうので、設定を確認しておきましょう。
📝 まとめ
- 何もしなければ「申告不要」で、配当から20.315%が引かれて終わり
- 「総合課税」で申告すると「配当控除」が使え、税率が下がる人がいる
- 2023年分から住民税も同じ方式になり、住民税だけ申告不要はできない
- 当ブログの試算では、所得税率20%までは下がり、23%以上は申告しないほうが低い
- 申告すると合計所得に入り、扶養や国民健康保険料に響くことがある
どちらが合うかは人それぞれです。まずはご自身の課税所得を確かめて、試算してから決めてみてくださいね✨
📚 参考にした資料
- 国税庁 タックスアンサー No.1250「配当所得があるとき(配当控除)」
- 国税庁 タックスアンサー No.1330「配当金を受け取ったとき(配当所得)」
- 国税庁 タックスアンサー No.1331「上場株式等の配当等に係る申告分離課税制度」
- 国税庁 タックスアンサー No.2260「所得税の税率」
- 練馬区「株式等の譲渡益や配当に対する税金」
- 鹿児島市「上場株式等の所得に係る課税方式の選択」
最新の仕様は公式サイトでご確認ください。
📖 あわせて読みたい
- 🧾特定口座は源泉徴収あり・なしどっち?20万円ルールと扶養をやさしく解説
- 💰NISAなのに配当が課税される?株式数比例配分方式を設定しないと損します
- 💸 損出しっていつまで?2026年は12月28日まで|配当の税金も減らせます
- 📉 減配ってなに?株価はどうなる?配当の種類についても解説
- 💰NISAって結局なにがお得?利益にかかる税金20%をやさしく解説
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。税金の扱いは、所得・家族の状況・お住まいの自治体によって異なります。申告する前に、国税庁の案内や税務署、お住まいの自治体で確認してください。

コメント