こんにちは、やんともです🐈🏠
火災保険の特約を、これまで「破損・汚損」「水災」「地震保険」と順番に見てきました。破損・汚損の記事の最後で少しだけ触れたのが「個人賠償責任特約」です。そのときは「この記事では深追いしません」と書いていたので、今回はその続きです。テーマは「二重になっていない?」の一点に絞ります🚲
先に答えを書きますね。
個人賠償責任特約は、二重に付けても、受け取れる保険金は増えません。
我が家の場合、この特約は火災保険に付いています。自動車保険は毎年乗り換えていますが、毎回この特約は付けていません。今回は「たまたま」重複していませんでした。
この記事で分かること✨
- 個人賠償責任特約で何に備えられるか(おさらい)
- なぜ気づかないうちに二重になりやすいのか
- 二重に付けると、保険金と保険料はどうなるのか
- 自動車保険を乗り換えたときの落とし穴と、重複の確かめ方
🚲 個人賠償責任特約ってなに?(おさらい)
損保ジャパンの公式FAQでは、個人賠償責任特約は「日常生活における偶然な事故で、他人にケガをさせたり、他人の物を壊してしまったりした際に、法律上の損害賠償責任を負った場合に保険金をお支払い」するもの、と説明されています。
たとえば、こんな場面です。
- 自転車で歩行者にぶつかり、ケガをさせた
- 子どもが隣の家の窓ガラスを割った
- マンションの風呂があふれて、下の階に損害を与えた
- 飼い犬が他人や他人のペットに噛みついた
大きな特徴は、対象になる人が本人だけでなく家族まで含まれるのが一般的なことです。たとえば東京海上ダイレクトの自動車保険の個人賠償特約では、主に運転する本人(記名被保険者)・その配偶者・同居している親族・別居している未婚の子までが対象です。正確な範囲は契約ごとに違うので、証券で確認してくださいね。
なお、同居の家族に対する賠償は対象外です。また、事故の相手との話し合いを保険会社が代わりに行う「示談交渉サービス」が付くかどうかは、商品によって違います。
個人賠償責任特約の基本や、破損・汚損との違いについて、詳しくはこちら👇
🔥 火災保険の「破損・汚損」っている?いらない?免責金額で決まります
💸 1億円近い賠償になることも
この特約がよく話題になるのは、自転車事故で賠償額がとても大きくなった例があるからです。
長野県の資料(自転車事故の高額賠償事例)で紹介されているケースでは、11歳の男子小学生が夜に自転車で帰る途中、歩いていた62歳の女性と正面衝突しました。女性は頭の骨を折る大けがで意識が戻らず、裁判で約9,521万円の支払いが命じられました(神戸地裁・2013年7月4日判決)。
こうした事故に備えて、「自転車保険」(自転車の事故で他人にケガをさせたときの賠償に備える保険)への加入を条例で定める自治体が増えています。国土交通省のまとめ(2024年4月1日現在)では、34都府県が加入を義務、10道県が努力義務、3県が未制定です📊
では、自転車保険に別に入らないといけないのかというと、東京海上日動の公式FAQでは「一般的には、自動車保険に個人賠償責任補償特約をご契約いただくことで、条例で定める義務を充足できます」としたうえで、「条例の内容につきましては、お住まいの自治体にてご確認を」と書かれています。
つまり、火災保険や自動車保険の個人賠償責任特約で、一般的には条例の義務を満たせます。ただし細かい内容は自治体ごとに違うので、住んでいる自治体の条例で確認するのが安心です。
ちなみに我が家は、家族の誰も、現段階では自転車に乗りません。それでもこの特約は自転車に限らず、日常の「他人の物を壊した」「他人にケガをさせた」に広く使えるもの。自転車に乗らない家庭にも関係のある特約です。
🔁 なぜ二重になりやすいのか
個人賠償責任特約が重なりやすい理由は、大きく3つあります。
① 付けられる場所が多い
この特約は、自動車保険だけでなく、火災保険や医療保険、クレジットカードのオプションなどでも付けられることがあります(東京海上ダイレクトの説明より)。セゾン自動車火災のFAQでも、自動車保険以外の保険にもセットできるので、入っているすべての保険の補償内容を確認するよう書かれています。
② 1つの契約で家族まで対象になる
範囲が広いぶん、「夫の自動車保険」と「家の火災保険」の両方に付いている、という形で重なりやすくなります。日本損害保険協会のガイドラインでも、火災保険と自動車保険のそれぞれに個人賠償責任特約が付いている状態が、「補償重複」の例として挙げられています。
③ 名前が保険会社によって少しずつ違う
「個人賠償責任特約」「個人賠償責任補償特約」など、呼び方は保険会社によってさまざまです。証券を見るときは、「賠償」という言葉が入った特約を探すのがコツです🔍
⚖️ 二重に付けると、どうなる?
セゾン自動車火災の公式FAQでは、保険金は「実際に賠償する金額が限度」とされています。複数の契約に特約を付けていても、保険金額を「無制限」とするものが1つでもあれば、受け取れる保険金は増えません。
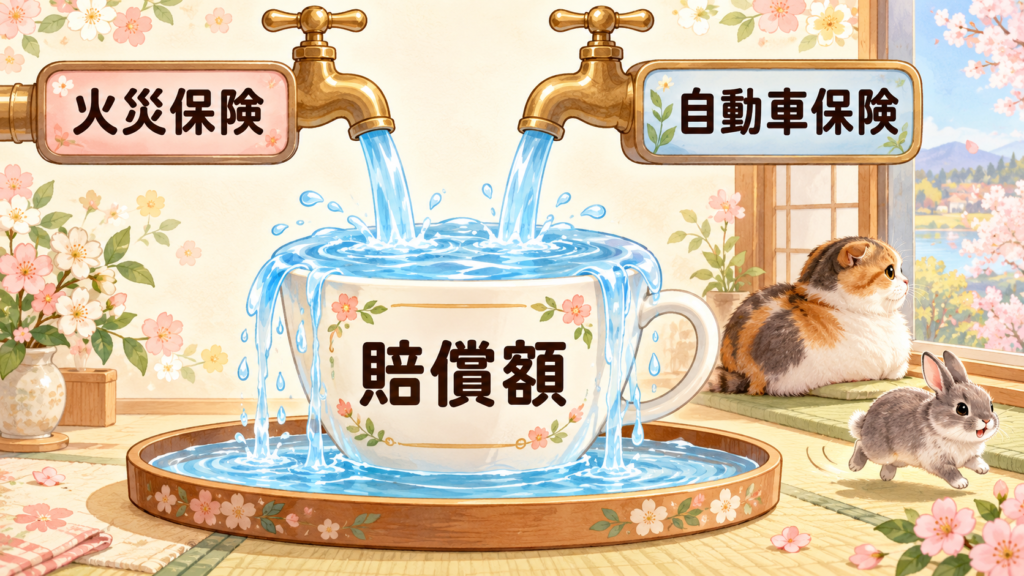
日本損害保険協会のガイドラインでは、いちばん高い補償額が支払いの上限になって保険金が積み上がらず、「補償に繋がらない保険料負担」が生じている状態を「完全重複」と呼んでいます。片方の特約の保険料は、払っても補償につながらないお金になりやすい、ということですね💰
ただし同じガイドラインには、「補償重複自体が否定されるものではない」とも書かれています。補償額、国外の事故も対象か、示談交渉が付くかなど、中身が違うこともあるからです。違いを分かったうえで残すなら、それもあり。大事なのは「知らないうちに重なっている」状態をなくすことです。
また、2014年9月に金融庁の監督指針が改正され、保険会社は契約や更新のときに、重複しそうな他の保険に入っていないかを確認する体制を整えることになりました(日本損害保険協会のガイドライン)。ただしこの確認は、「お客さんが把握している範囲」で行うものとされています。保険会社が他社の契約まで見てくれるわけではないので、最後は自分で確かめるしかありません。
🚗 自動車保険に付けているときの落とし穴
もうひとつ大事な点があります。セゾン自動車火災の公式FAQには、「個人賠償責任特約をセットしたご契約が1つしかない場合、その契約を解約すると特約の補償がなくなります」とあります。
つまり、車を手放したときや、自動車保険を別の会社に乗り換えるときに、気づかないまま補償が消えてしまうことがあるんです。他の保険でセットし直すなど、補償が途切れないよう注意が必要です。
逆に、乗り換え先でまた特約を付けると、今度は火災保険と重なってしまうこともあります。乗り換えのたびに「消えていないか」「重なっていないか」の両方を見るのがポイントです。
我が家は自動車保険を毎年乗り換えていて、毎回この特約は付けていません。
自動車保険を毎年乗り換えている理由について、詳しくはこちら👇
🚗 自動車保険を毎年乗り換えて4〜5年|継続すると高くなる理由と車両保険のこと
※PR(アフィリエイト広告を含みます)
▶ 自動車保険を乗り換えるときは、個人賠償の特約が付いているかどうかも一緒に見ておくと安心です。私が毎年使っている一括見積もりはこちらです(無料)。

🔍 二重になっていないか、3ステップで確かめる
確かめ方はシンプルです。
- 家にある保険の証券(またはアプリ・マイページ)を全部出す:火災保険・自動車保険・医療保険・自転車保険。クレジットカードの付帯保険も
- 「賠償」という言葉が入った特約を探す
- 家族の契約も見る:配偶者名義の自動車保険など。家族がそれぞれ付けていると重なります
2つ以上見つかったら、次の4点を見比べてみてください。
| 見比べるポイント | 確認すること |
|---|---|
| 補償額 | 無制限か、上限があるか |
| 示談交渉 | 保険会社が相手と交渉してくれるか |
| 国外の事故 | 海外での事故も対象か |
| 家族の範囲 | 誰までが対象になるか |
1つにまとめるなら、解約や乗り換えで消えにくい契約に付けておく、という考え方もあります。あくまで考え方の一つなので、ご家庭の契約状況に合わせて決めてくださいね。
※PR(アフィリエイト広告を含みます)
▶ 火災保険の見積もりを取ると、個人賠償責任の特約が付いているかも一緒に確かめられます。私が以前、火災保険で使った一括見積もりです(無料)。

🏠 我が家の場合
- 個人賠償責任特約は、火災保険に付いている
- 今回は、たまたま重複していなかった
- 自動車保険を毎年乗り換えるとき、この特約は毎回付けていない
- 家族の誰も、現段階では自転車に乗らない
- この特約を使ったこと・使いそうになったことは、ない
我が家では、自動車保険は一括見積もりで毎年乗り換えていて、火災保険も以前、一括見積もりで比べました。火災保険では破損・汚損を付けていて、実際に使ったこともあります。一方、個人賠償責任特約はこれまで使ったことがありません。
重複については、今回はたまたま重なっていなかった、というのが正直なところです。
この記事を書いているあいだも、窓辺ではもなかが香箱座りで外を眺めていて、部屋の中ではココアが元気に走り回っていました🐈🐰 保険は「必要な分だけ、掛け捨てで」が我が家の基本方針です。
掛け捨て保険の必要額について、詳しくはこちら👇
🛡️ 掛け捨て保険はいくら必要?計算すれば意外と少なくて済みます
❓ 個人賠償責任特約のよくある質問
Q. 火災保険と自動車保険の両方に付けると、保険金は2倍もらえますか?
いいえ。保険金は実際に賠償する金額が限度です。無制限の特約が1つでもあれば、2つ付けても受け取れる保険金は増えません。
Q. 火災保険と自動車保険、どちらに付けるのがいいですか?
どちらが正解ということはありません。1つにまとめること、解約や乗り換えで補償が消えないか、補償額や示談交渉などの中身、の3点で決めるのがおすすめです。
Q. 自転車保険に別に入る必要はありますか?
個人賠償責任特約で、一般的には条例の義務を満たせるとされています。ただし条例の内容は自治体ごとに違うので、住んでいる自治体の条例で確認してください。
Q. 家族の分は、それぞれ入る必要がありますか?
1つの契約で家族まで対象になるのが一般的です。誰までが対象かは契約によって違うので、証券で範囲を確認してください。
Q. 自動車保険を乗り換えたら、特約はどうなりますか?
元の契約を解約すると、特約の補償もなくなります。乗り換え先で付けるか、ほかの保険に付いているかを確認しておきましょう。
📝 まとめ
- 個人賠償責任特約は、二重に付けても受け取れる保険金は増えない
- 付けられる場所が多く、家族まで対象になるので、気づかないうちに重なりやすい
- 中身の違いを分かったうえで残すのはあり。避けたいのは「知らないうちの重複」
- 自動車保険に付けている場合、解約や乗り換えで補償が消えることがある
- 家にある保険と家族の契約を並べて、「賠償」の入った特約を一度確かめてみよう
補償の内容や範囲は契約によって違います。この記事をきっかけに、一度証券を並べてみてくださいね🏠✨
📚 参考にした資料
- 日本損害保険協会「補償重複の対応に関するガイドライン」
- 損保ジャパン よくあるご質問「個人賠償責任特約の補償内容を教えてください。」
- セゾン自動車火災 よくあるご質問「個人賠償責任特約をセットする際の注意点はありますか?」
- 東京海上日動 よくあるご質問(自転車保険の加入義務と個人賠償責任補償特約)
- 東京海上ダイレクト「個人賠償特約(個人賠償責任補償特約)」
- 国土交通省「自転車損害賠償責任保険等への加入促進」(条例の制定状況・2024年4月1日現在)
- 長野県「自転車事故の高額賠償事例」
最新の仕様は公式サイトでご確認ください。
📖 あわせて読みたい
- 🔥 火災保険の「破損・汚損」っている?いらない?免責金額で決まります
- 🌊 火災保険の「水災」っている?いらない?|高台の我が家が付けていない理由
- 🏠 地震保険、次の更新で外すか迷っています|東日本大震災の支払いは7割が一部損でした
- 🚗 自動車保険を毎年乗り換えて4〜5年|継続すると高くなる理由と車両保険のこと
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。
補償の内容や範囲は保険会社・契約によって異なります。実際の契約内容は保険証券や保険会社でご確認ください。

コメント