昨日(2026年10月15日)は、日経平均が前日比3,318円34銭安(−4.90%)と大きく下がりました📉 6日続落で、下げ幅は今年最大・歴代3位です。一方、同じ日のオルカンは−1.20%でした。
では、オルカンは過去どれくらい下がったことがあるのでしょうか。結論から書くと、設定以来の最大の下落はコロナの2020年で−33.8%、戻るまで265日でした。オルカンができる前のリーマン・ショック期まで見ると、全世界株(円)は−61.7%まで下がり、戻るまで約6年7か月かかっています。
こんにちは、やんともです🐈 この記事で分かることは次の4つです。
- オルカン自体が、設定以来どれくらい下がったか
- オルカン誕生前の、リーマン・ショック期の全世界株の下がり方
- 毎月積み立てていた場合、元本はいつ戻ったか
- 下落の日に、私が実際にやっていること
「下がることはある」「すぐ戻るとは限らない」。この2つを、まず実データで確かめていきます📊
📉 オルカンの設定以来、いちばん下がったのはコロナの2020年
昨日のオルカンは−1.20%
10月15日の下げは、米国のAI関連企業コアウィーブの社債急落をきっかけに、AI・半導体関連株が大きく売られたものでした。
同じ日のオルカン(eMAXIS Slim 全世界株式(オール・カントリー))の「基準価額」は37,852円で、前日比−459円(−1.20%)です。「基準価額」とは、投資信託の値段のことで、1日に1回計算されます。
設定来の最大の下落は−33.8%
下のグラフは、オルカンが設定された2018年10月31日から2026年10月15日までの毎日の基準価額で、「過去最高値からの下落率」を計算したものです。
「過去最高値からの下落率」とは、それまでのいちばん高い値から、何%下がっているかを表す数字です。0%なら高値を更新中、マイナスが大きいほど深く下がっている状態です。なお、オルカンは設定以来、分配金が0円なので、基準価額をそのまま比べられます。
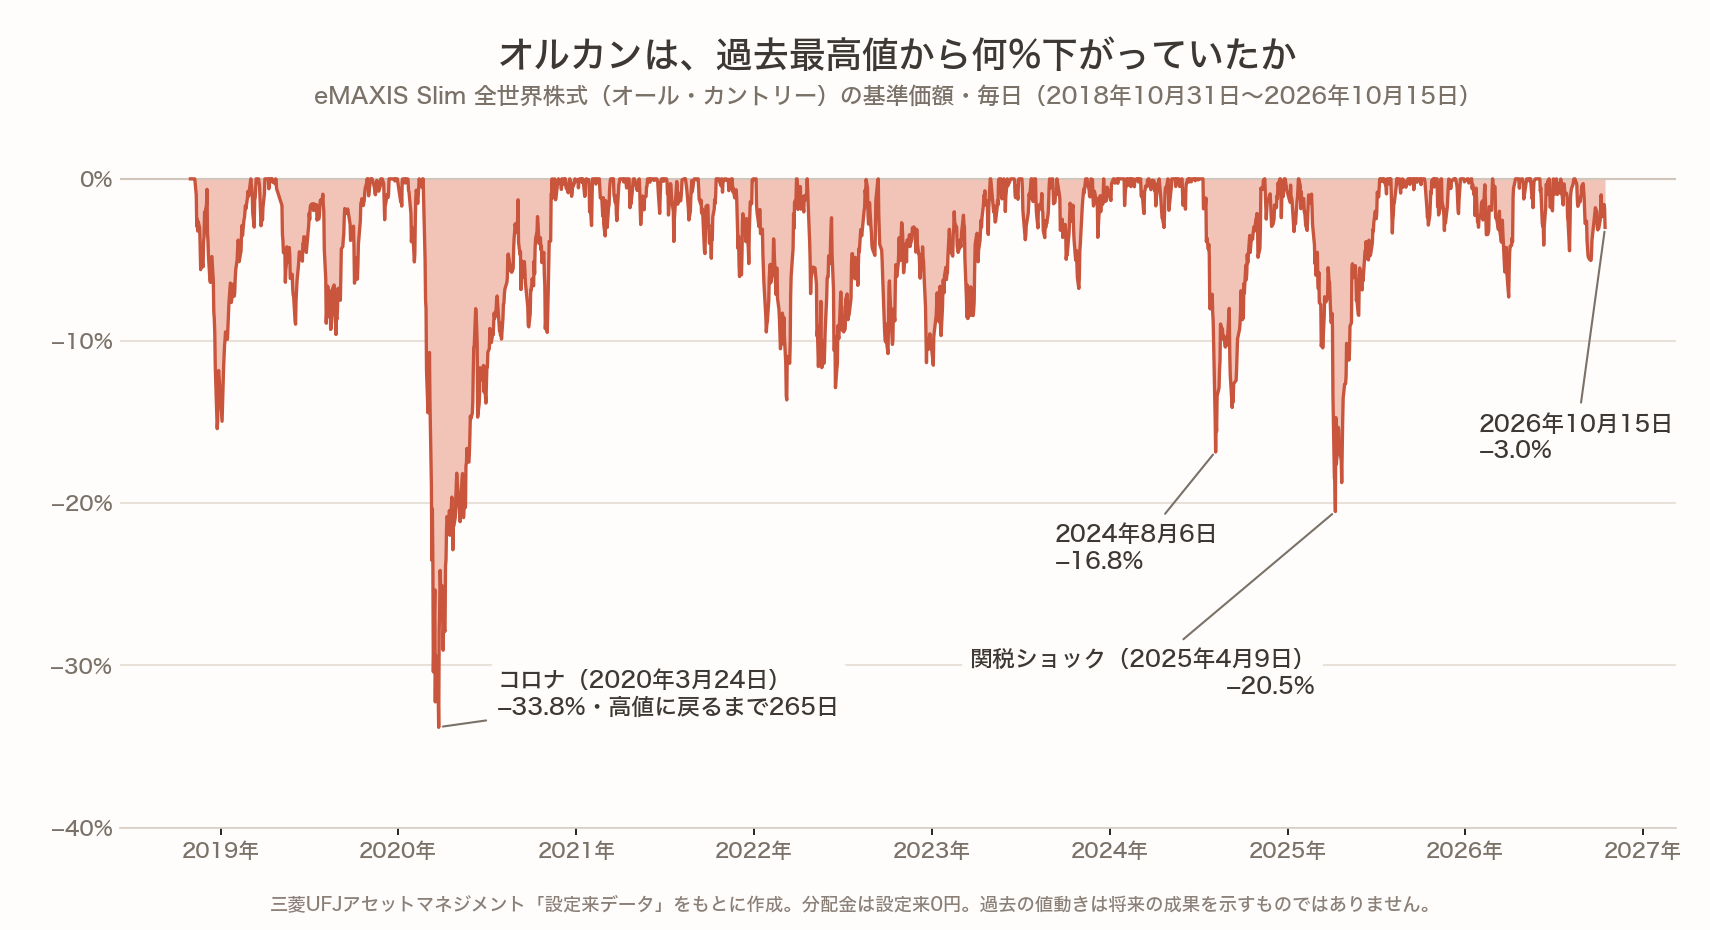
いちばん深い谷はコロナの2020年です。2020年2月21日の12,241円から3月24日の8,102円まで、たった32日で−33.8%下がりました。1日でいちばん下がったのは2020年3月17日で、−9.26%です😱
それでも、過去最高値に戻ったのは2020年11月12日。高値から265日で、元の水準に戻りました。
ほかにも大きな谷があります。2025年春の関税ショックでは、1月24日の高値から4月9日に−20.5%まで下がり、高値に戻ったのは7月11日でした。2024年夏は、7月11日の高値から8月6日に−16.8%まで下がり、11月14日に高値へ戻っています。2024年夏は円高も重なった下落でした。
今は過去最高値から−3.0%
では、今はどこにいるのか。過去最高値は2026年8月14日の39,019円で、10月15日の37,852円は、そこから−3.0%の位置です。
日経平均の大きな下げを見ると焦りますが、過去の谷と比べると、今はまだ浅いところにいます。ただし、ここから下がらないという意味ではありません。過去のデータは、将来の値動きを保証するものではないからです。
🌍 オルカンができる前は?リーマン・ショック期は−61.7%
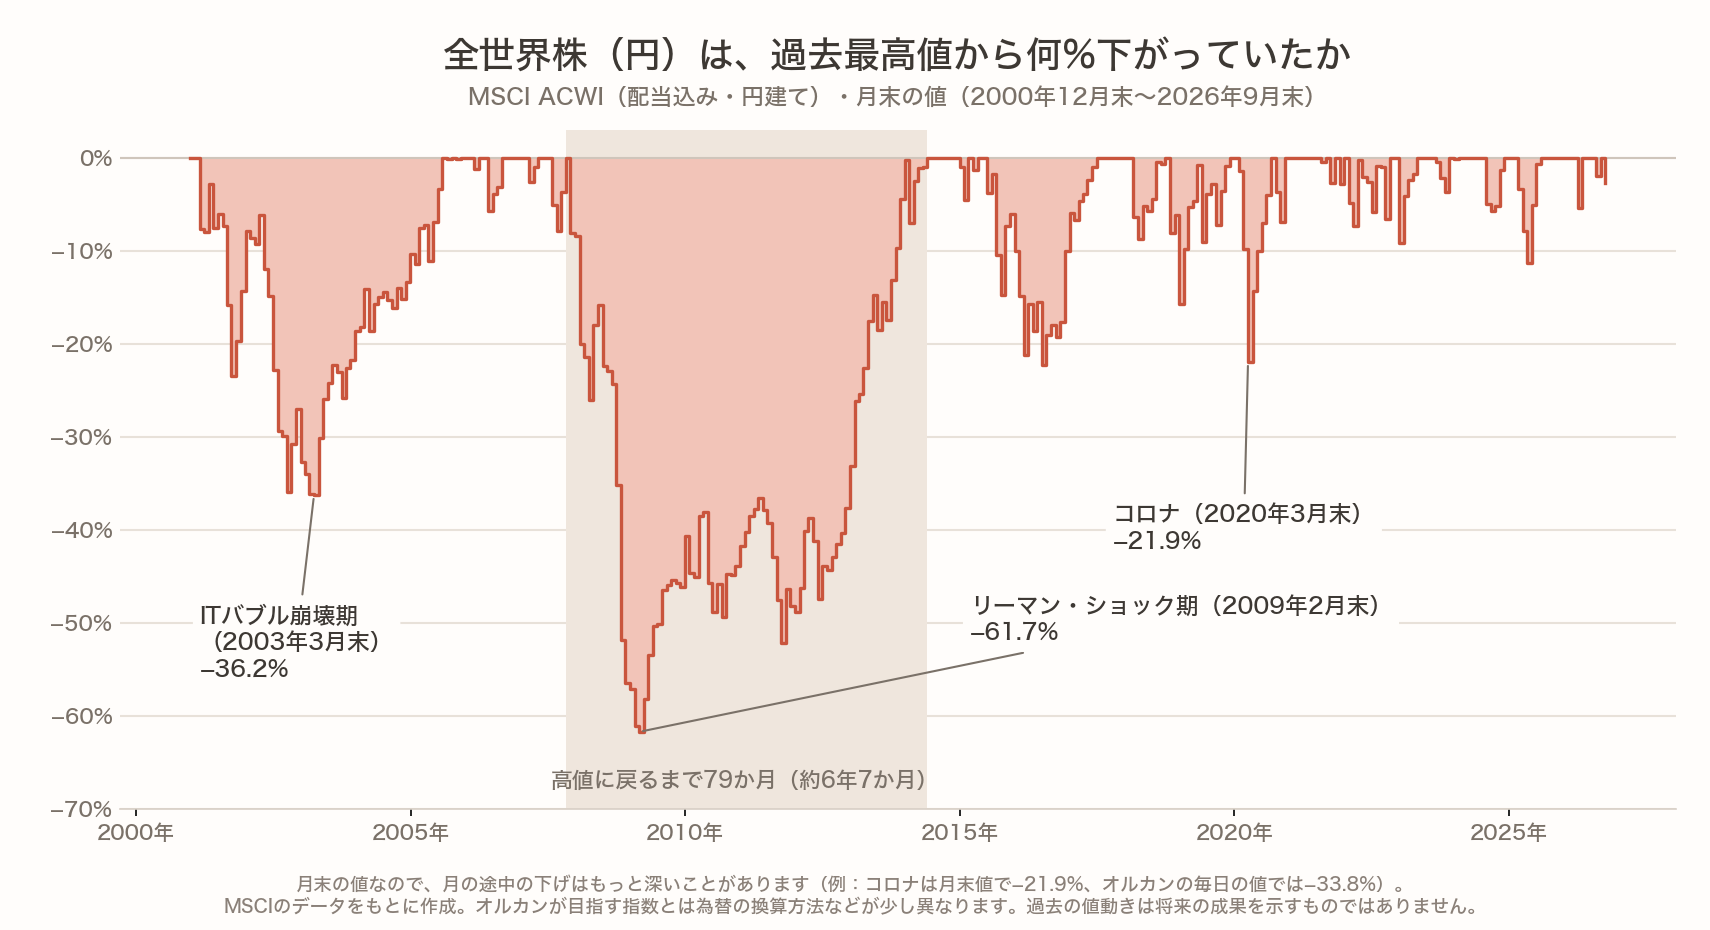
オルカンの歴史はまだ8年ほどです。そこで、もっと昔までさかのぼるために、「MSCI ACWI(配当込み・円建て)」の月末の値を使い、2000年12月末〜2026年9月末で計算しました。
「配当込み」は、企業から受け取る配当も再投資したとみなした値。「円建て」は、外国の通貨で動く株価を日本円に直した値です。「月末の値」は、毎月最後の日の値だけを使ったものです。なお、オルカンが目指す指数「MSCIオール・カントリー・ワールド・インデックス(配当込み、円換算ベース)」とは、為替の換算方法などが少し異なります。
リーマン・ショック期は戻るまで約6年7か月
いちばん深いのはリーマン・ショック期です。2007年10月末の高値から16か月下がり続け、2009年2月末に−61.7%。高値に戻ったのは2014年5月末で、79か月(約6年7か月)かかりました。
同じ時期をドル建てで見ると−54.9%です。円建てのほうが深いのは、同じ時期に円高が進んだから。ドルの資産を円に直すと、円高のぶん目減りしてしまうんですね💴
その前のITバブル崩壊期も、2001年1月末の高値から2003年3月末に−36.2%となり、高値に戻るまで54か月かかっています。
月末の値は、実際より浅く見えることがある
ひとつ注意点があります。月末の値なので、月の途中の下げはもっと深いことがあります。たとえばコロナは、月末の値だと−21.9%ですが、オルカンの毎日の値では−33.8%でした。
それでも約8.7倍に
大きな谷が何度もありましたが、2000年12月末から2026年9月末までに、配当込み・円建てで約8.7倍になっています。途中の下落をすべて含んだうえでの数字です📊
長期のインデックス投資が負けにくい傾向にあるといわれる理由は、
①世界経済が長期的に成長してきたこと
②利益が利益を生む複利効果
③市場全体に分散するリスクの分散
④長く続けて短期の変動を吸収する時間分散
この4つです。ただし、これはあくまで一般的な傾向であり、将来の投資成果を保証するものではありません。投資には元本割れのリスクが常に伴います。
🔁 毎月積み立てていたら、元本はいつ戻った?
「でも、それは高値で一括で買った場合の話でしょ?」と思った方もいるかもしれません。そこで、毎月コツコツ積み立てていたらどうだったかも計算しました。
条件は、リーマン前の高値だった2007年10月末から、毎月1万円ずつ、その月末の値で買ったと仮定。上の月末データを使い、手数料・税金は考えていません。「元本」は自分が入れたお金の合計、「元本割れ」は評価額がそれを下回っている状態です。
いちばん苦しかったのは2009年1月末
評価がいちばん下がったのは2009年1月末で、元本16万円に対して評価額は約9.4万円。元本から−41.2%です。積立でも、これだけ下がる時期はありました。
一括より早かった、でも約5年
- 元本を最初に回復:2009年12月末(積立開始から26か月)
- ただしその後も、2010年〜2012年に元本割れの月が20回
- それ以降ずっと元本以上になったのは:2012年9月末(約5年後)
- 比較:2007年10月末の高値で一括で買った場合は、2014年5月末(約6年7か月後)に元本へ
積立のほうが早かったのは「ドルコスト平均法」の働きです。毎月同じ金額を買うので、値段が安い月ほど多く買える方法なんですね🍎
ただ、正直に書くと、一括より早かったが、それでも約5年かかったというのが実データです。元本割れと回復を行き来した期間もありました。「積立ならすぐ戻る」とは言えない点は、知っておいてほしいです。
ドルコスト平均法の仕組みについて、詳しくはこちら👇
🍎 ドルコスト平均法ってなに?小学生でもわかる積立のコツ
🦍 下落の日、私がやっていること
2025年4月は高配当株を買っていた
私がオルカンを始めてから、直近でいちばん下がったと感じたのは2025年4月の関税ショックです。そのときは、高配当株をちょこちょこ買い漁ってました😅
オルカンの積立は止めないのが私のルールです。下がっても積立は継続一択です。
振り返ると、オルカンは買ってすぐはマイナスもありましたが、1〜2か月でプラスに戻って、それからずっと評価額は大きくなっています。もちろん、これは私が始めた時期の話で、これからも同じとは限りません。
10月15日は、相場を見ていなかった
そして10月15日。日経平均が歴代3位の下げ幅だった日ですが、正直、相場自体を見ていませんでした。
あとで確認したところ、自分の保有株や買い増し候補に大幅な下落は特になかったので、これからに期待しています📈
下落のニュースが流れる日でも、我が家ではもなかがフローリングでへそ天になって寝ていて、ココアはラグを前足でせっせと掘っています🐇
リーマン級が来たら?
「リーマン級の下落で6年半戻らないこともある」と聞いて、私が思ったのはこうです。
「そういう時こそ握力が試される時だね。私は経験上よっぽど大丈夫だと思う。むしろ高配当銘柄を買い漁ってるかもね(笑)」
「握力」は、下がっても売らずに持ち続ける力のことです。
ちなみに「その高配当株はどうやって選んでいるの?」とよく聞かれます。私は1社ずつ自分で調べて、85社まで増やしてきました。買う前に必ず見ている数字は、noteにまとめています。詳しくはこちら👇
利回りだけで選んで大失敗。85社の高配当株に投資する私が、買う前に必ず見る12の数字
「合格ライン」の具体的な数字と、私が持っている銘柄の判定記録まで載せた完全版もあります👇
高配当株の選び方 完全版 ― 初心者でも「減配しにくい会社」を自分で見つける12のチェック項目(note・有料記事)
ただしこれは私の記録であって、始めたばかりの方に真似をおすすめするものではありません。我が家の主役はあくまでオルカンで、日本の高配当株はその横に置いているものです。
💡 握力を支えているのは「余裕資金」と「調べて買うこと」
実は私も、株を始めたころは値動きに振り回されて、狼狽売りをしてしまったことがあります。「狼狽売り」とは、下落に慌てて売ってしまうことです。
昔の失敗について、詳しくはこちら👇
📉 株価が10分の1になるまで持っていました|塩漬けと損切りの違い
当時と今の違いを考えると、大きく2つあります。
- 余裕資金でやっていること
- 高配当株投資でちゃんと調べて買っているから、「投資術?」が確立されたこと
我が家は、生活に必要なお金(生活防衛資金)を先に分けておき、投資は余ったお金だけで行っています。家計管理→生活防衛資金→余剰資金で投資、この順番は崩しません🏠
生活防衛資金の考え方について、詳しくはこちら👇
🛡️ 生活防衛資金っていくら必要?投資より先に貯める「お守りのお金」のはなし
もう1つは、調べて買うこと。日本の高配当株は1社ずつ自分で調べて、85社ほど保有しています。自分なりの投資術が確立されたことが、昔との大きな違いです。
そしてインデックスは、SBI証券の新NISAでオルカンを積み立てる、これ一本です💰
※PR(アフィリエイト広告を含みます)
▶ 私が新NISAの積立に使っているのは SBI証券 です。NISA口座の紹介ページはこちらから確認できます。
❓ オルカンの下落のよくある質問
Q. オルカンがこれから−50%以上下がることはありますか?
ありえます。オルカン誕生前の全世界株(円建て)は、リーマン・ショック期に−61.7%まで下がりました。将来どうなるかは、誰にも分かりません。
Q. 今(2026年10月15日)は過去最高値から何%下がっていますか?
−3.0%です。過去最高値は2026年8月14日の39,019円で、10月15日の基準価額37,852円はそこから−3.0%の位置です。
Q. 下がっているときは積立を止めたほうがいいですか?
私は止めません。過去のデータでは、毎月積み立てた人の元本の回復は一括より早かったです。ただし将来も同じになる保証はありません。
Q. 怖くなって売りたくなったら?
売ると、その時点で損が確定します。売る前に一度、深呼吸してみてください。
暴落の日にやりがちな行動について、詳しくはこちら👇
📉 ブラックマンデー再来?暴落が怖い日に初心者がやってはいけない3つのこと
Q. 月末の値と毎日の値で、下落率が違うのはなぜ?
月末の値は、月の途中の底を拾わないからです。コロナは月末の値で−21.9%、オルカンの毎日の値では−33.8%でした。
📝 まとめ
- オルカンの設定以来の最大の下落は、コロナの2020年の−33.8%。高値に戻るまで265日
- オルカン誕生前のリーマン・ショック期は、全世界株(円)で−61.7%、戻るまで約6年7か月
- 毎月の積立なら元本の回復は一括より早かったが、それでも約5年かかった
- 2026年10月15日のオルカンは、過去最高値から−3.0%
- 私は積立を止めず、余裕資金と調べて買うことで握力を保っている
下がることも、すぐ戻らないこともある。それを先に知っておくだけで、下落の日の見え方は変わると思います🍀 我が家はこれからも、のんびり積立を続けていきます。
📚 参考にした資料
- 三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」(基準価額・設定来データ)
- MSCI「MSCI ACWI Index」
- 株探「明日の株式相場に向けて=『コアウィーブ・ショック』収束の条件を探る」(2026年10月15日)
基準価額などの数字・ファンドの最新の仕様は公式サイトでご確認ください。
三菱UFJアセットマネジメント eMAXIS Slim 全世界株式(オール・カントリー)
📖 あわせて読みたい
- 📉 ブラックマンデー再来?暴落が怖い日に初心者がやってはいけない3つのこと
- 📉 日経平均1週間で4,400円安「AIバブル調整?」でも積立をやめない理由
- 📉 分散投資はなぜ大事?韓国株−10.8%・日経−3.95%の日にわかったこと
- 🍎 ドルコスト平均法ってなに?小学生でもわかる積立のコツ
- 🛡️ 生活防衛資金っていくら必要?投資より先に貯める「お守りのお金」のはなし
グラフと試算は過去のデータをもとにしたもので、将来の値動きや成果を示すものではありません。本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。

コメント