こんにちは、やんともです🐈
我が家では、自動車保険の一括見積もりを毎年取っています。もう4〜5年、毎年続けていて、そのたびに乗り換えています。
こう書くと「乗り換えると安くなるんでしょ?」と思われるのですが、正直に言います。そんなに安くはなりません。
保険料そのものが、ここ数年じわじわ値上がりしているからです。乗り換えても「めちゃくちゃ得した!」という感覚はありません。
それでも毎年やっているのは、理由がまったく逆だからです。安くなるからではなく、継続すると必ず高くなるから。今日はその話を、4〜5年やってきた実感ベースで書いてみます。
📉 「乗り換えると得をする」ではなく「継続すると損をする」
毎年見積もりを取っていて、一番はっきり分かったのがこれです。
同じ会社で継続すると、年額で3,000円くらい高くなるのです。
ちなみに私は20等級です。自動車保険の等級は1〜20等級で、20等級が上限。無事故を続けても、これ以上は上がりません(無事故の20等級なら割引率は63%が目安とされています)。つまり「等級が上がったぶん安くなる」という伸びしろは、私にはもうないということ。それでも継続すると上がっていくわけです。
理由は正直、私にも断定できません。保険料全体の値上がりの波なのか、初年度に効いていた割引が2年目以降は効かなくなるのか。そのあたりは会社ごとの事情もあるでしょうし、私は中の人ではないので推測は控えます。
ただ、結果として毎年「継続すると上がる」という現象が起きているのは事実です。そして別のダイレクト型(ネット型)の会社に切り替えると、この値上がり分がつきません。お金が返ってくるわけではなく、同じ会社で継続した場合とくらべて、3,000円ほど安く入れるということです。これを4〜5年、繰り返しています。
🚨 いちばん大きかったのは、代理店型からネット型に替えたとき
ここまで「3,000円」という数字を出してきましたが、これはダイレクト型(ネット型)どうしを乗り換えたときの話です。
正直に書くと、いちばん安くなったのは、昔、代理店型からネット型に初めて乗り換えたときでした。あのときは3,000円どころではなく、けた違いに安くなったという実感があります。当時の細かい金額はもう手元に残っていないので数字は出しませんが、「こんなに変わるのか」と驚いたことははっきり覚えています。
理由は、あとの章で書く代理店手数料です。代理店型の保険料には、その分の経費が乗っています。だからいま代理店型で入っている方は、この記事でいちばん得をする可能性がある人だと思います。毎年3,000円を削る話より先に、まずは一度だけ比べてみてほしいです。
ちなみに我が家の契約は毎回年払いです。月払いより総額が安くなるので、そこは迷わず年払いにしています。生活防衛資金がある前提での話ですが、払える人は年払いのほうが素直に有利だと思っています。
「毎年会社を変えるなんて面倒じゃない?」と言われます。たしかに面倒です。でも、かかる時間は見積もり入力と申し込みで、合わせても1時間くらい。それで3,000円なら、私はやる価値があると思っています。

💰 その3,000円を、配当で作ろうとしたら
ここが、私が一番書きたかったところです。
年3,000円って、月にすると250円です。「250円か…」と思いますよね。私も最初はそう思っていました。
でも、投資をしている人ほどこの数字を軽く見られなくなります。この3,000円を、配当で受け取ろうとしたらどうなるかを考えてみてください。
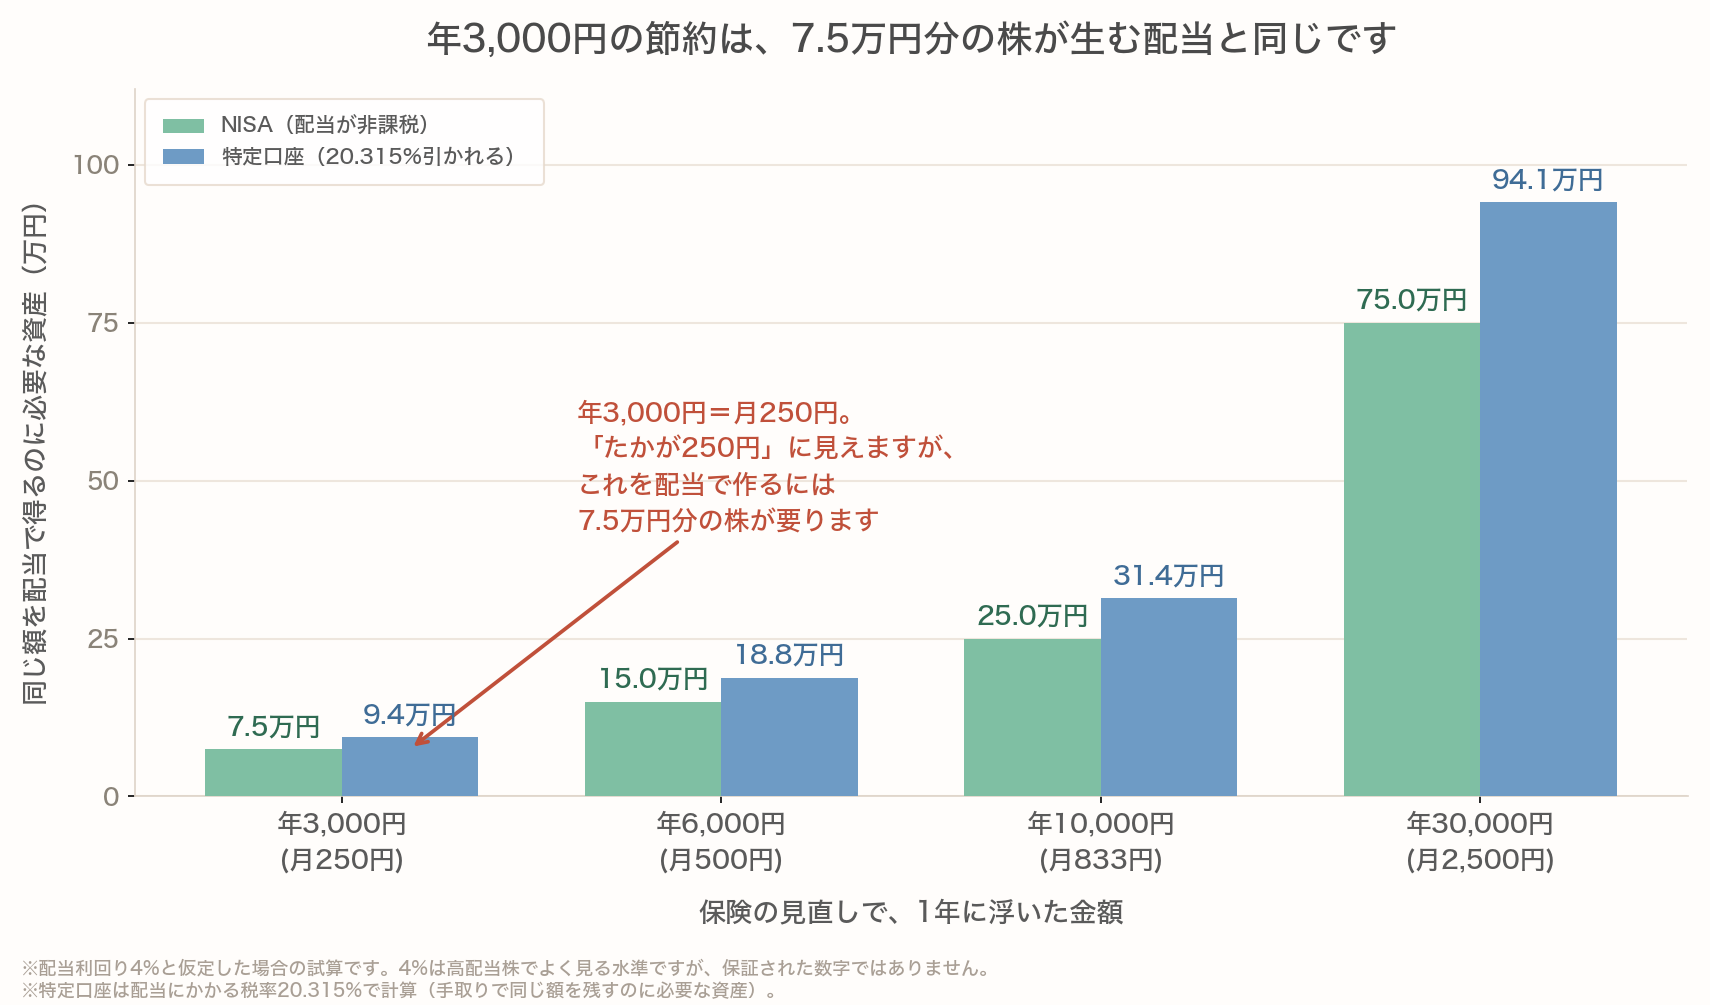
仮に配当利回り4%だとします(高配当株でよく見る水準ですが、保証された数字ではありません。あくまで計算のための仮定です)。
- NISA(非課税)の場合:3,000円 ÷ 0.04 = 75,000円分の株が必要
- 特定口座の場合:配当には20.315%の税金がかかるので、手取り3,000円には税引前3,765円が必要。3,765円 ÷ 0.04 = 約94,000円分の株が必要
つまり、年3,000円の保険料の差は、NISAで7.5万円、特定口座なら約9.4万円の資産が一年かけて生み出す配当と同じということです。
私はこう思っています。
「たかだか3,000円をバカにする人は、7.5万円を捨てているようなもの」
7.5万円の株を買うときは、みんな真剣に調べますよね。私も日本株を買うときはちゃんと調べます。。なのに、同じ金額が生む配当と同額の固定費は、面倒という理由で毎年こぼれていく。もったいないな、と思うのです。
そして固定費の見直しがいいのは、一度やれば翌年以降もずっと効くところ。株価のように上下しません。私が固定費カットを投資より先に勧めているのは、これが理由です。
※長期の資産形成については一般的な傾向として書いていますが、将来の投資成果を保証するものではありません。投資には元本割れのリスクが常に伴います。
🚙 車両保険、私は入っていません(でも押しつけません)
保険料を一番大きく動かすのは、間違いなく車両保険です。ここを付けるか外すかで、金額がガラッと変わります。
私は車両保険には入っていません。一方で、対人・対物は無制限にしています。
考え方はシンプルで、保険は「自分の貯金では絶対にカバーできない損害」に備えるもの、というスタンスだからです。人をケガさせてしまったときの賠償は、金額が読めません。ここは無制限一択。
逆に、自分の車の修理代は上限が見えています。最悪の場合でも車両価格までです。そこは自分の現金で何とかする、という整理をしています。
ただし——ここは押しつけません。
買ったばかりの車、ローンが残っている車、家族の大切な一台。「万が一ぶつけたとき、修理代を自腹で払うのはどうしても納得いかない」という人は、車両保険に入っていいと思います。これは損得というより、価値観と安心料の問題です。
🔧 ネット型は事故のとき大丈夫?両方で事故対応を使った私の答え
乗り換えの話をすると、必ず聞かれるのがこれです。
「ダイレクト型(ネット型)って安いけど、いざ事故のときに対応が悪いんじゃないの?」
これについては、私自身両方で実際に事故した時保険を使ったことがあります。昔は代理店型、今はダイレクト型(ネット型)。どちらでも事故対応をお願いしました。
結論から言います。対応は、まったく変わりませんでした。
これは体感だけの話ではなく、仕組みの裏づけもあります。実際に事故対応をするのは、代理店型もダイレクト型も保険会社の「事故サービスセンター」だからです。相手方との示談交渉も、修理工場とのやり取りも、動くのはそこ。入口が代理店かネットかの違いであって、対応する部隊は同じなんですね。
では違いはどこか。代理店型は代理店の担当者にも連絡できること、そして会社や地域によっては担当者が事故現場に来てくれることがあることです。ここに価値を感じる方はいると思います。
ただ、その分、代理店型の保険料には代理店手数料などの経費が含まれます。ダイレクト型より高くなるのは、そういう構造だからです。無料で手厚くなるわけではない、ということですね。
ロードサービスについても、各社24時間365日の体制を敷いています(全国約8,000か所の拠点から出動する会社もあります)。私は「ネット型だからロードサービスが弱い」と感じたことはありません。
なお、この記事では特定の保険会社名を挙げて「ここが安い」とは書きません。私は全社を比較したわけではありませんし、保険料は車種・年齢・地域・等級で人それぞれ変わるからです。
⚠️ 乗り換えで一番こわいのは「8日」|等級の話
ここ、乗り換えを勧めている記事なのに書いていないサイトが多くて、正直びっくりします。一番大事な実務なので必ず読んでください。
自動車保険の等級は、各保険会社が共同で運用している仕組みです。なので他社に乗り換えても等級は引き継げます。たとえば17等級で無事故なら、満期日から乗り換えれば18等級スタートです。ここは安心していい部分。
問題は空白期間です。
満期日(または解約日)の翌日から8日以上あいてしまうと、原則6等級に戻ってしまいます。
長年かけて育てた等級が、たった数日の手続き忘れで吹き飛ぶということです。3,000円を節約するどころの話ではありません。(保険会社が発行する「中断証明書」があれば引き継げるケースもありますが、あてにしない前提で動くのが安全です)
なので私は、こう決めています。
- 見積もりは満期の少し前に取る(ギリギリにしない)
- 申し込みは、新しい保険の開始日=満期日の終了する時間になるように設定する
- 1日たりとも空けない
これさえ守れば、乗り換えのリスクはほぼありません。逆に言うと、ここを雑にやるなら乗り換えはしないほうがマシです。
🔍 一括見積もりはなぜ無料なのか(と、その限界3つ)
私は以前、無料セミナーのカラクリについて書きました。「無料のものは、誰かがどこかでお金を払っている」——これは自動車保険の一括見積もりでも同じです。仕組みを知らずに使うのは気持ち悪いので、ここも書いておきます。
一般に、こうした比較・一括見積もりサービスは、利用者が申し込むと保険会社側から手数料が入る形で収益を得ているとされています。だから利用者側は無料で使える。怪しい話ではなく、広告や紹介の一種ですね。
ただし、仕組みが分かると限界も見えてきます。私が感じているのは次の3つです。
- ① 提携していない保険会社は出てこない:一括見積もりは「世の中の全社」ではなく「提携している会社」の中での比較です
- ② 見積もりはあくまで概算:最終的な保険料は、申込内容(走行距離・運転者の範囲・補償内容など)を詰めた段階で決まります
- ③ 入力後、各社から連絡が来ることがある:メールや電話が増えるのが苦手な人は、そこは覚悟が必要です
私はこの3つを分かったうえで、それでも毎年使っています。3,000円のために1時間、と割り切っているからです。
※PR(アフィリエイト広告を含みます)
▶ 限界も分かったうえで使うなら、見積もりを取ること自体は無料です。

🏠 我が家が入っている保険は、この3つだけ
最後に、私の保険全体のスタンスも書いておきます。
- 自動車保険(対人対物は無制限。車両保険はなし)
- 火災保険
- 掛け捨ての生命保険(小さい子どもがいるので、自分が亡くなったとき家族が困らない最低限だけ)
これ以外は、基本的に不要だと思っています。とくに貯蓄型・積立型の保険は、私はNISAでの運用に置き換えました。保険は保険、投資は投資で分けたほうがシンプルです。
火災保険の補償をどこまで付けるかは、詳しくはこちら👇
🔥 火災保険の「破損・汚損」っている?いらない?免責金額で決まります
ちなみに、私が見積もりサイトとにらめっこしている横で、もなか(三毛のスコティッシュフォールド)は部屋の中をとことこ歩き回っていました。何をするでもなく、ただ巡回している感じ。ケージの中ではココア(灰色のネザーランドドワーフ)が、前足で顔をくしくし洗っています。
こののんびりした時間を守るためにも、固定費はできるだけ軽くしておきたいな、と思うのです💰
※PR(アフィリエイト広告を含みます)
▶ 満期日が近い方は、いまの保険証券を手元に置いて比べてみてください。

✨ まとめ|継続は「損」、でも空白の8日はもっと損
今日の話をまとめます。
- 毎年乗り換えて4〜5年。正直そんなに安くならない(保険料自体が値上がりしているため)
- それでも続ける理由は、継続すると年3,000円くらい高くなるから。得をするためではなく、損をしないため
- 契約は年払い(月払いより安いので)
- 年3,000円は、配当利回り4%と仮定するとNISAで7.5万円、特定口座で約9.4万円の資産が生む配当と同額
- 車両保険は私は入っていない(対人対物は無制限)。ただし納得いかない人は入っていい。価値観の問題です
- 事故対応は代理店型もネット型も同じ事故サービスセンター。私は両方で使いましたが、変わりませんでした
- 等級は他社にも引き継げる。ただし8日以上あけると原則6等級に戻る。ここだけは絶対に気をつける
固定費を1つ削ると、それは毎年ずっと効き続けます。そして浮いたお金を淡々と積み立てに回す——私はこの順番(家計管理 → 生活防衛資金 → 余剰資金で投資)を今も守っています。
年に一度、1時間だけ。よかったら今年の満期前に、試してみてください🚗
※本記事の等級・事故対応の仕組みなどは、記事執筆時点で確認できた一般的な内容です。制度や各社のサービス内容は変わることがあります。最新の仕様は公式サイトでご確認ください(日本損害保険協会:https://www.sonpo.or.jp/)。
📖 あわせて読みたい
- 🔥 火災保険の「破損・汚損」っている?いらない?免責金額で決まります
- 🛡️「生命保険料控除でお得ですよ」に気をつけて|4万円多く払っても戻るのは約2,000円です
- 🛡️ 保険会社の不祥事が続いています|だから私は保険会社とも代理店とも関わりません
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。

コメント