証券会社がつぶれたら、預けている株や投資信託はどうなると思いますか?
新NISAでコツコツ積み立てていると、ふとした瞬間に気になる人は多いと思います。「この会社が倒産したら、私のオルカンはどこへ行くんだろう?」と。
先に正直に書いておきます。私はこの仕組みを知っていたので、投資を始めてからの5年間、一度も心配したことがありません。「知らなくて不安でした」と書いたほうが記事としては盛り上がるのかもしれませんが、そこで嘘をつきたくないので、そのまま書きます。
今日のテーマは、まさにその「知っているから気にせずに済んでいる」中身です。原稿を書いている横で、愛猫のもなか(三毛のスコティッシュフォールド)が体をめいっぱい伸ばして寝ています🐈 心配ごとゼロの寝姿を見ながら書いていきますね。
✅ 結論:原則、そのまま全額戻ってきます
いきなり結論から書きます。証券会社が破綻しても、あなたが預けている株式・投資信託・お金は、原則としてそのまま返ってきます。値段が半分になるとか、会社の借金の返済に使われてしまうとか、そういうことは制度上起きない設計になっています。
理由はひとつ、分別管理(ぶんべつかんり)という仕組みがあるからです。証券会社は、お客さんから預かった資産と、自分の会社の資産を、金融商品取引法によって「はっきり分けて管理しなさい」と義務づけられています。混ぜてはいけない、というルールです。
ここを知っているかどうかだけで、ニュースの見え方がまるで変わります。私が5年間ノーストレスでいられたのは、私が肝が据わっているからではなく、単に先に仕組みを読んでいたからです。
🗂 分別管理ってなに? 名札をつけて別の場所に置いてある
株や投資信託は「ほふり」で区分管理
まず、株式や投資信託などの有価証券。これはほふり(証券保管振替機構=株式などの持ち主を電子的に記録している専門機関のことです)で管理されています。そこでは、証券会社の自己資産分とお客さん分が、振替口座簿という帳簿の記録によって区別できるようになっています。
さらに、お客さん一人ひとりの持ち分は、証券会社の帳簿で直ちに分かる状態にしておく決まりです。つまり「誰の分がどれだけあるか」が、いつでも名札で判別できる状態。だから会社がつぶれても、その名札ごと返せばいい、という話になります。
預けたお金は信託銀行へ(顧客分別金)
もうひとつ、まだ買付に使っていない現金(証券口座に置いたままのお金)。これは顧客分別金(お客さん専用に取り分けたお金、という意味です)として、証券会社の外にある信託銀行に信託されます。会社の金庫ではなく、別の金融機関に預けて隔離してあるイメージですね。
ちなみに私が使っているSBI証券の場合、信託先として日興信託銀行・三井住友銀行・みずほ信託銀行・SBIクリアリング信託などが公表されています。公式FAQにも「お預けいただいているご資産は、当社が保有する資産と、金融商品取引法に基づき、明確に分けて管理しております」とはっきり書かれています。
証券口座に置いたままのお金をどう考えるかについて、詳しくはこちら👇
🏦 証券口座に置いたままのお金、利息はついてる?「預り金」は0%です
※PR(アフィリエイト広告を含みます)
▶ SBI証券 の公式サイトでは、いま書いた分別管理の方法や信託先の信託銀行を自分の目で確認できます。これから口座を作る方は、自分の資産がどこに置かれることになるのかを先に見ておくと安心だと思います。
💴 同じ1,000万円でも、銀行と証券会社では意味が正反対
ここが今日いちばん書きたかったところです。
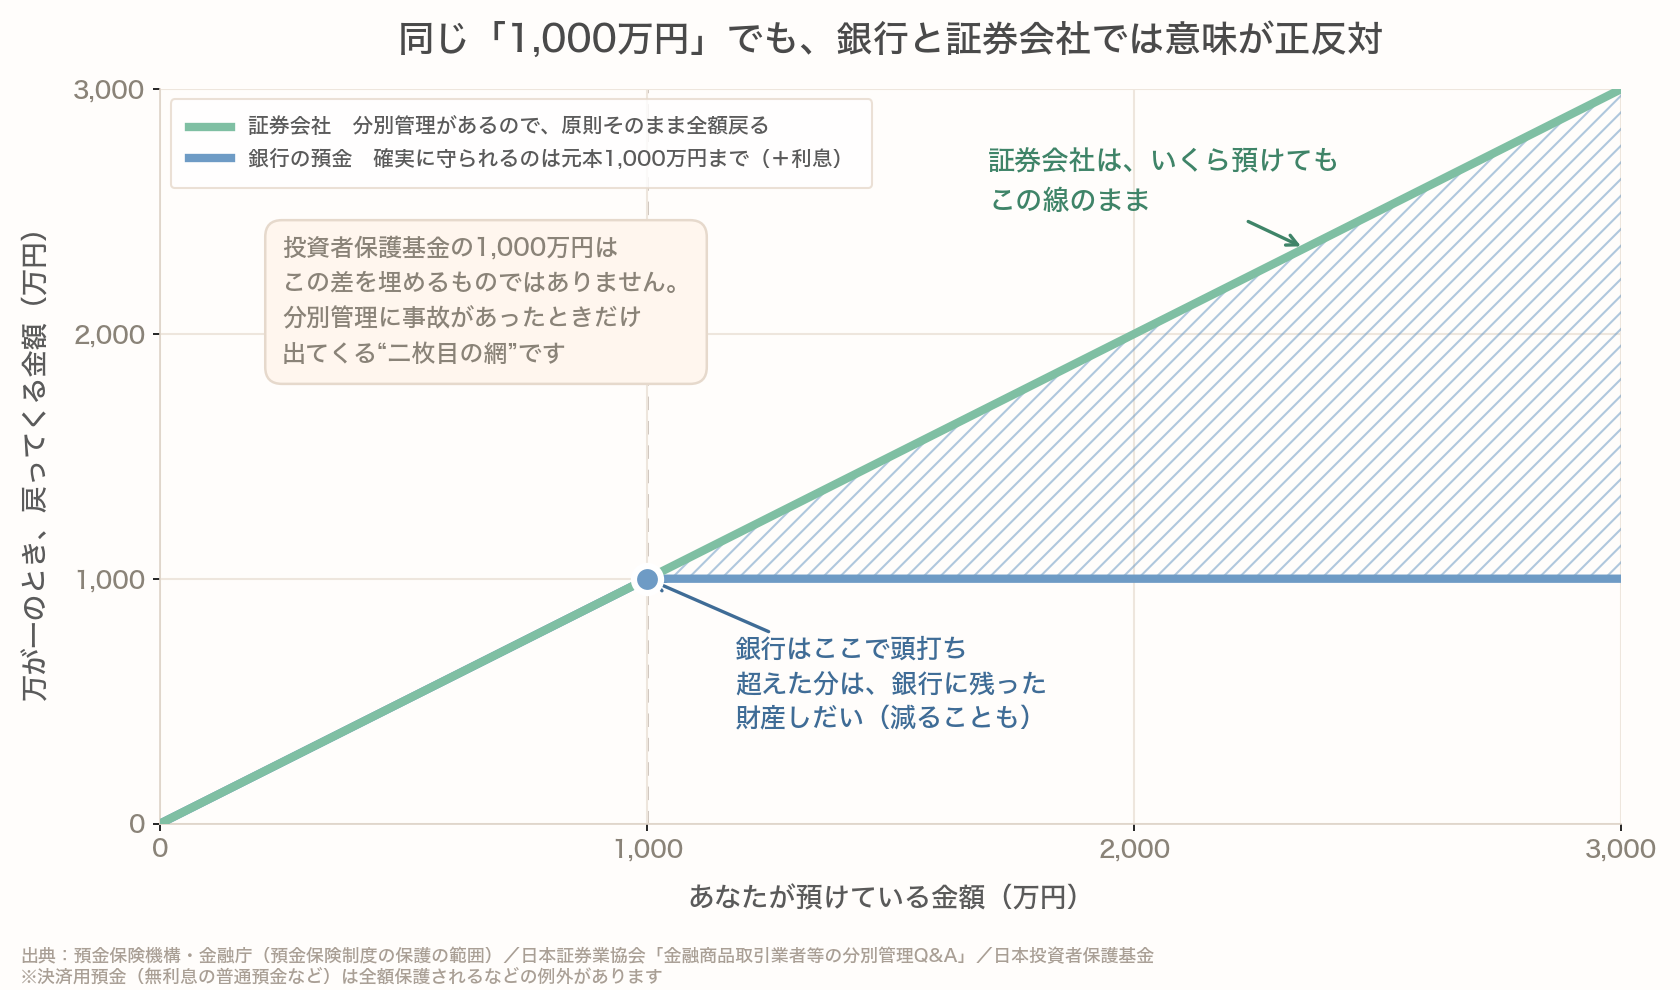
「銀行は1,000万円まで守られる」「証券会社も1,000万円まで」——数字が同じなので、同じような制度だと思っている方が多いのですが、意味はほぼ逆です。
| 銀行の1,000万円(預金保険) | 証券会社の1,000万円(投資者保護基金) | |
|---|---|---|
| 意味 | ここまでしか守りません、という上限 | 事故が起きたときだけ出てくる予備の網 |
| 預けた資産の置き場所 | すでに誰かに貸し出されている | 名札をつけて分けて置いてある |
| 破綻したとき | 保護の範囲内で払い戻し | 原則そのまま返還 |
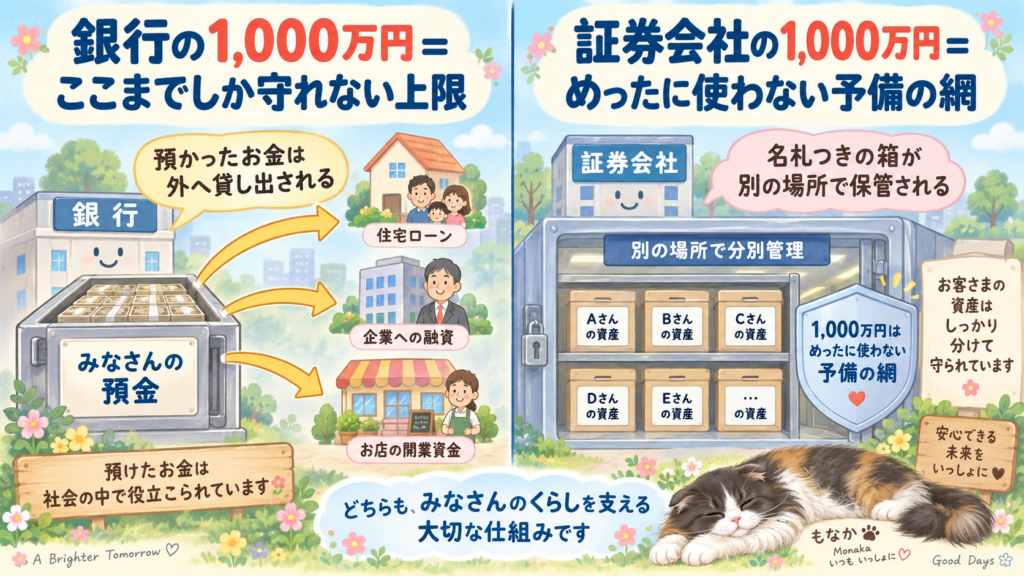
なぜ銀行には上限が必要なのでしょうか。日本証券業協会の資料に、とても分かりやすい説明があります。銀行はお客さんから預かったお金を他の会社などに貸し付けて運用しているので、預かったお金の大部分はどこかに融資されているのが普通。だから、お客さんの預金と銀行の資産を分けて管理しておくことが構造的にできないのです。
あなたが窓口に預けた100万円は、銀行の金庫に100万円の束として眠っているわけではありません。もう誰かの住宅ローンや会社の運転資金になっています。だから「全部は保証できません、1,000万円までです」という線引きが必要になる。とても合理的な設計です。
一方の証券会社は、お客さんの資産を勝手に貸したり運用したりできません。名札をつけて分けて置いてあるだけ。だから破綻しても、原則そのまま全額戻ってくる。投資者保護基金の1,000万円は、その「分けて置く作業」に不備や事故があったときにだけ登場する、二次的な仕組みなんです。
「銀行のほうが手堅くて、証券会社のほうが危なそう」と感じている方は多いと思います。でも“預けた資産が戻ってくるか”という一点だけで見ると、実は逆向きの設計になっている。これは知っておいて損のない話だと思います。
もちろん、これは「銀行が危ない」という話ではまったくありません。預金保険にも決済用預金(利息のつかない普通預金など)は全額保護という例外がありますし、そもそも役割と守り方の設計が違うだけです。お金を貸し出して経済を回すのが銀行、お客さんの資産を預かって取り次ぐのが証券会社。仕事が違えば、守り方も違う。それだけの話です。
🕸 二枚目の網「日本投資者保護基金」
では、その二枚目の網について。日本投資者保護基金は1998年12月1日に設立された組織で、会員は257社(2026年3月末時点)。証券会社(第一種金融商品取引業者)はすべて加入義務があります。
役割は、分別管理が適正に行われていなかったなどの理由で資産を円滑に返還できない場合に、顧客1人あたり上限1,000万円まで補償すること。ネット上には「1億円まで補償」と書かれた記事も見かけますが、これは誤りです。正しくは1,000万円です。
そして、実際に補償が行われたのは設立以来たったの2件だけ。
- 2000年度・南証券(群馬県)/補償総額 約35億円(当時は上限額の規定がありませんでした)
- 2012年度・丸大証券(東京都)/補償総額 約1億72百万円
約28年で2件。いかに「めったに出番のない予備の網」かが分かると思います。
ひとつ注意点。この基金は値下がりによる損失は補償しません。オルカンが暴落しても補償はされませんし、投資した先の企業が破綻した場合や、説明不足による損害も対象外です。あくまで「証券会社が預かった資産を返せなくなったとき」の制度です。ここを混同しないようにしたいですね。
👀 ちゃんと守られているか、誰が見ているの?
「分けて管理する義務がある」と言われても、本当にやっているのか気になりますよね。チェックは三重になっています。
- 金融庁の定期検査
- 日本証券業協会の定期監査
- 監査法人・公認会計士による毎年のチェック
さらに、証券会社が破綻しそうになったときには、日本証券業協会が特別監査に入ります。一社の良心に任せているわけではなく、外から何重にも見られている構造です。
🏦 銀行で買った投資信託はどうなるの?
ここでよくある質問。「銀行で買った投資信託は?」
結論から言うと、銀行で買った投資信託は投資者保護基金の対象外です。銀行は登録金融機関(証券会社ではないけれど、届け出をして投資信託などを取り扱える金融機関のこと)という立場で、基金の会員ではないからです。
ただ、ここで慌てないでください。投資信託そのものは、信託銀行が信託財産として分別管理しています。販売した銀行・運用会社・信託銀行のどれが破綻しても、信託財産は守られる仕組みです。つまり「銀行で買うと資産が危ない」のではなく、二枚目の網がないだけ。ここは正確に理解しておきたいところです。
とはいえ私自身は、銀行の窓口で投資信託を買うことはおすすめしていません。理由は破綻リスクではなく、手数料のほうです。
窓口で何が起きやすいかは、詳しくはこちら👇
🏦 銀行の窓口で投資信託を買ってはいけない理由|手数料のからくり
🔐 私が本当に気にしているのは、破綻じゃなくてこっち
ここまで書いておいて何ですが、私は証券会社が潰れる心配をそもそも考えたことがありません。制度を知っているというのもありますが、もっと単純に、正直、今考えてもしょうがないと思っているからです。自分でコントロールできないことに脳のメモリを使っても、積立の残高は1円も増えません。
資産がSBI証券に集中していることへの不安も、特にありません。給料の振込口座は銀行で別にしていますが、これはたまたまそうなっているだけで、特に理由はありません。「リスク分散のためにあえて分けている」みたいなかっこいい話ではなく、単に昔からそのままなだけです。ここは正直に書いておきます。
それよりも、私が実際に気にしているのは不正アクセスや乗っ取りのほうです。こちらは制度が守ってくれる範囲の外側にあって、しかも自分の行動でリスクを下げられる。だから手をかける価値があります。
私がやっていることは、地味な3つだけです。
- 使い回しのパスワードは絶対に使わない(どこか一か所が漏れたら全部が開いてしまうので)
- メールに書かれたURLからは飛ばない(証券会社を名乗るメールでも、必ず自分でブックマークから入る)
- できる限りの対策はやっておく(証券会社が用意しているセキュリティ設定は面倒でも設定しておく)
破綻の心配は制度がかなりの部分を引き受けてくれています。だったら、自分の手で減らせるリスクのほうに時間を使う。私はそう整理しています。
🌿 まとめ:知っていれば、気にしなくて済む
今日の話をまとめます。
- 証券会社が破綻しても、分別管理があるので原則そのまま資産は戻る
- 株や投資信託はほふりで、預けたお金は信託銀行で、名札つきで分けて管理されている
- 同じ1,000万円でも、銀行=上限/証券=事故用の予備の網と意味が正反対
- 投資者保護基金が実際に使われたのは設立以来2件だけ。値下がりは補償対象外
- 銀行で買った投資信託は基金の対象外だが、信託財産としては守られている
- 私が本当に気にしているのは、破綻ではなく不正アクセスのほう
仕組みを知っていると、ニュースが流れてきても心がざわつかなくなります。そして、気にしなくてよくなること自体が、実はいちばん大きな安心材料だと私は思っています。長く続ける投資では、これがかなり効きます。
「気にしなくてよくなる」という考え方について、詳しくはこちら👇
📉 分散投資はなぜ大事?韓国株−10.8%・日経−3.95%の日にわかったこと
この記事を書き終えるころ、足元では愛兎のココア(灰色のネザーランドドワーフ)が、鼻をひくひくさせて私のスリッパのにおいを確かめていました🐰 うちの二匹は、証券会社の決算も為替も一切気にしません。その横で私も、今日も淡々と積立の設定を確認して終わりです。
投資は、家計管理 → 生活防衛資金の確保 → 余剰資金で、の順番を守れば、あとは時間が働いてくれます。制度の話を一度読んでおくだけで、その「淡々と続ける」がずっとラクになりますよ✨
※本記事に記載した制度の内容・数字は、執筆時点で公表されている情報をもとにしています。最新の仕様は公式サイトでご確認ください。
・日本投資者保護基金:https://jipf.or.jp/
・日本証券業協会:https://www.jsda.or.jp/
・SBI証券:https://www.sbisec.co.jp/
📖 あわせて読みたい
- 🏦 銀行の窓口で投資信託を買ってはいけない理由|手数料のからくり
- 🏦 証券口座に置いたままのお金、利息はついてる?「預り金」は0%です
- 🏦「利息がいい銀行」を探すのはやめました|定期預金は国債に勝てません
- 📉 分散投資はなぜ大事?韓国株−10.8%・日経−3.95%の日にわかったこと
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。

コメント