「妻のNISAで利益が出たら、扶養から外れてしまうの?」と気になっている方へ、先に答えを書きますね👛
妻のNISAで利益が出ても、税金の扶養(配偶者控除)は外れません。NISAの利益は、配偶者控除を受けられるかどうかを決める所得に入らないからです。
ただし、健康保険の扶養は、加入している健康保険しだいです。株や投資信託を売った利益を「収入」に数える健康保険組合もあります。
私は、NISAは扶養とは関係ないと思っていて、気にしたことはありませんでした。我が家でも来年から妻がNISAを始める予定なので、この記事では、わかったことを順番に整理します🏠
この記事で分かることは、次の4つです。
- 「扶養」には、税金と健康保険の2種類があること
- 税金の扶養で、NISAの利益が数えられない理由
- 健康保険の扶養では、利益の扱いが健康保険ごとに違うこと
- 専業主婦の妻のNISAはオルカン一択、という我が家の考え方
👪 「扶養」には2つある
「扶養」とは、ざっくり言うと、家族の生活を支えている状態のことです。お金の世界では、この言葉が2つの別々の制度で使われているので、話がこんがらがりやすいんですね。
🧾 税金の扶養(配偶者控除)
妻の所得が一定以下なら、夫の所得税を計算するときに「配偶者控除」が使えます。「控除」とは、税金を計算する前の所得から差し引ける金額のこと。つまり、税金の扶養は、夫の税金が安くなる仕組みです。
🏥 健康保険の扶養(被扶養者)
こちらは、妻が自分で保険料を払わずに、夫の健康保険に入れる仕組みです。扶養に入っている家族のことを「被扶養者」と呼びます。健康保険の扶養は、妻の保険料がかからない仕組みと覚えておくとわかりやすいです。
🪟 審査する窓口が2つあるイメージ
たとえるなら、同じ「扶養」という言葉でも、審査する窓口が2つあるイメージです。税金の窓口は国税庁のルールで全国共通、健康保険の窓口は夫が入っている健康保険ごとです。
見るもの(所得か、収入か)、線(62万円か、130万円か)、確かめ先(国税庁のルールか、夫の健康保険か)が、それぞれ違います。
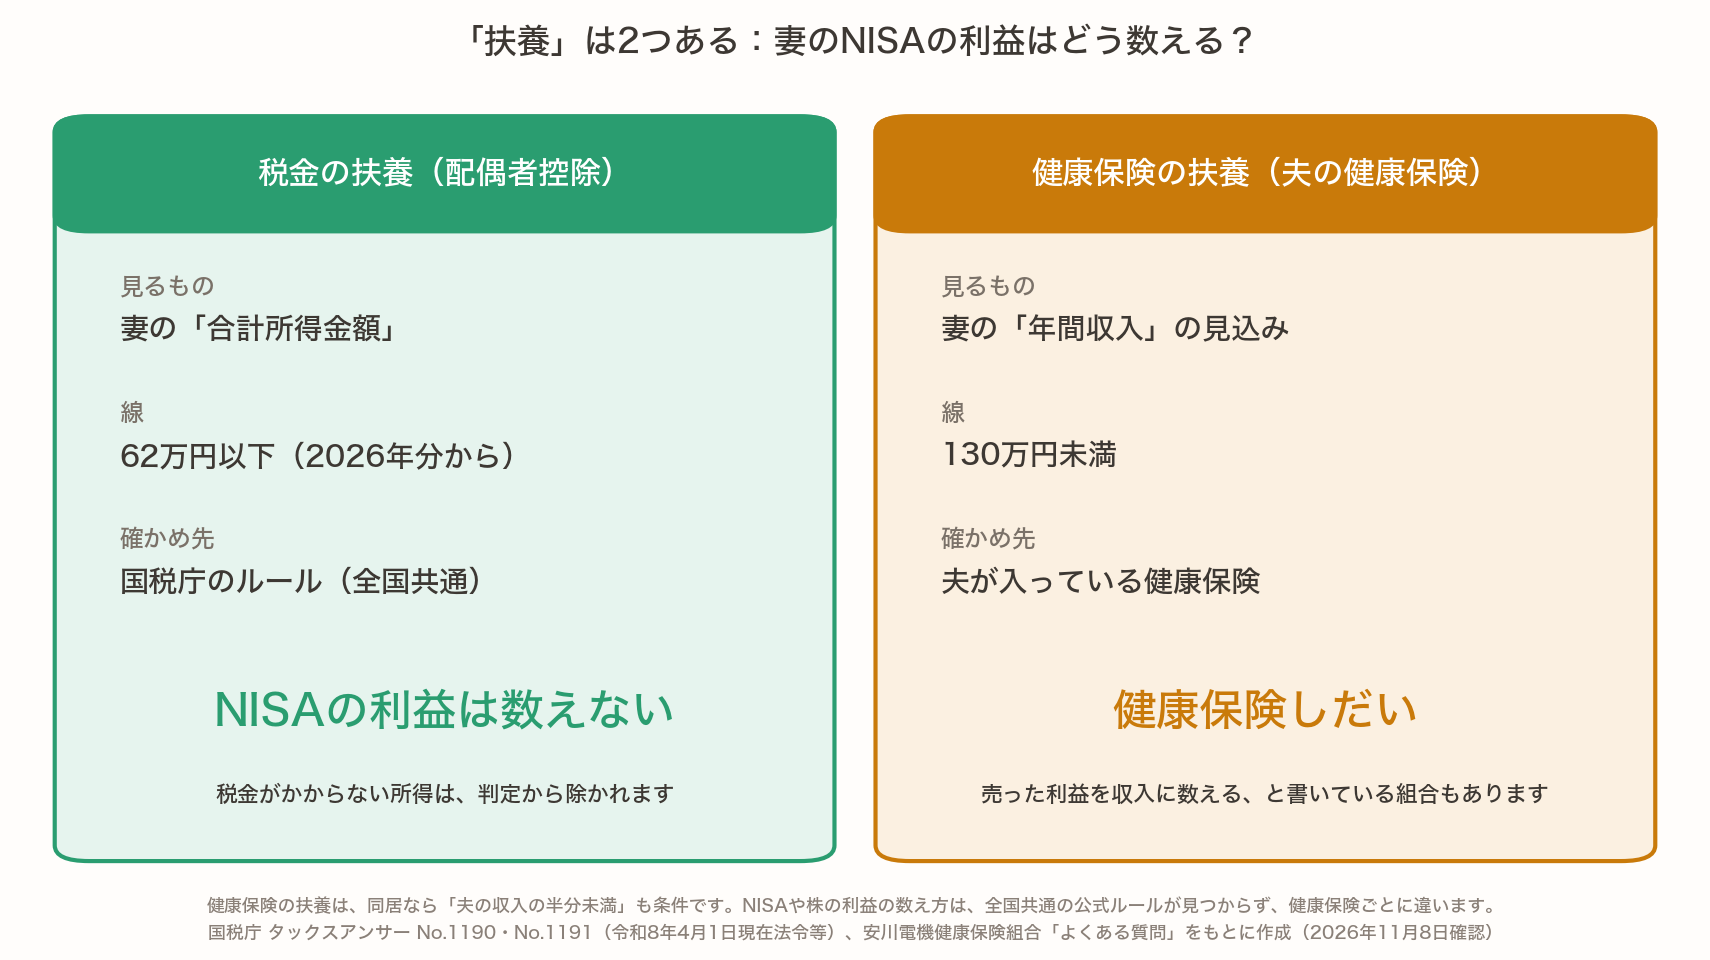
[[ILLUSTRATION:1|data]]
🧾 税金の扶養:NISAの利益は数えない
配偶者控除の線は「合計所得金額62万円以下」
「合計所得金額」とは、1年間の所得(収入から経費などを引いたもの)を合計した金額のことです。国税庁のタックスアンサーによると、2026年分から、妻の合計所得金額が62万円以下なら、夫は配偶者控除を受けられます(令和8年分から適用。2025年分は58万円以下)。
給与だけで考えると、給与収入136万円以下が目安です(2025年分は123万円以下)。なお、夫の合計所得金額が1,000万円をこえると、配偶者控除は受けられません。
妻の合計所得金額が62万円をこえて133万円以下なら、「配偶者特別控除」という別の控除が使えます。
NISAの利益は「非課税所得」なので除かれる
ここが今回のいちばん大事なところです。国税庁のNo.1190には、こう書かれています。
「非課税所得や次の(1)から(5)のような所得は配偶者控除が受けられるかどうかを判定する場合の合計所得金額から除かれます」
NISAの利益(値上がり益・配当・分配金)は、税金がかからない所得、つまり非課税所得です。なので、NISAでいくら利益が出ても、配偶者控除の判定には入りません📊
この点は専業主婦にとってはありがたいですね☺️
特定口座の利益は「確定申告するかどうか」で変わる
「特定口座」は、証券会社が1年間の利益を計算してくれる口座です。「源泉徴収あり」を選ぶと、税金も差し引いて納めてくれます。
同じNo.1190では、特定口座の「源泉徴収あり」で、確定申告をしないことを選んだ株の利益も、合計所得金額から除かれるとされています。逆に、確定申告をすると、合計所得金額に入ります。
源泉徴収あり・なしの選び方について、詳しくはこちら👇
🧾特定口座は源泉徴収あり・なしどっち?20万円ルールと扶養をやさしく解説
🏥 健康保険の扶養:加入している健康保険しだい
線は「年間収入130万円未満」
日本年金機構の案内(2026年5月1日更新)では、健康保険の扶養に入れる目安は、年間収入が130万円未満(60歳以上などは180万円未満)です。
さらに、同じ世帯で暮らしているなら、夫(健康保険に入っている本人=「被保険者」)の年間収入の2分の1未満であることも条件です。ここでの「年間収入」は、過去ではなく、これから1年の見込みで見ます。
130万円の壁をふくめた年収の壁の整理は、詳しくはこちら👇
106万円の壁がなくなった今、残る壁はどれ?2026年の「年収の壁」を全部整理しました
NISAや株の利益の数え方は、全国共通のルールが見つからなかった
健康保険を運営している団体を「保険者」といいます。会社員の場合、主に、全国健康保険協会が運営する「協会けんぽ」か、会社ごとにつくられた「健康保険組合」のどちらかに入っています。
私が調べた範囲では、協会けんぽも含めて、全国共通の公式ルールは見つけられませんでした(2026年11月8日時点)。NISAや株の利益を収入に数えるかどうかは、健康保険ごとに扱いが違う、ということです。
例:売った利益を収入に含める健康保険組合
たとえば、安川電機健康保険組合のよくある質問「被扶養者の収入に株式譲渡所得も含まれるのですか?」には、「はい。株等の譲渡も収入に含まれます」と答えています。書かれている内容は次のとおりです。
- 株・投資信託・債券・FXなど、資産運用で恒常的な収入がある(見込まれる)ものが対象
- 株などを持ち続けている場合は、取引の回数に関係なく恒常的な収入とみなす
- 数える「譲渡収入」は、売った値段−買った値段
- 売った利益がマイナスなら、0円として扱う
なお、NISAかどうかの区別は、この答えには書かれていません。また、売っていない利益のことを「含み益」といいますが、この組合でも、数えるのは売ったときの利益(売った値段−買った値段)です。
健康保険によっては、毎年、家族が扶養の条件に合っているかを確かめる手続きがあります(「検認」などと呼ばれます)。
確かめ方は「保険者名称」を見る
自分の家がどちらの健康保険かは、保険証(または資格確認書)の「保険者名称」でわかります。「全国健康保険協会」なら協会けんぽ、「○○健康保険組合」なら健康保険組合です。その健康保険のホームページのよくある質問を見るか、問い合わせると確かめられます。
例:利益が出た年で比べると
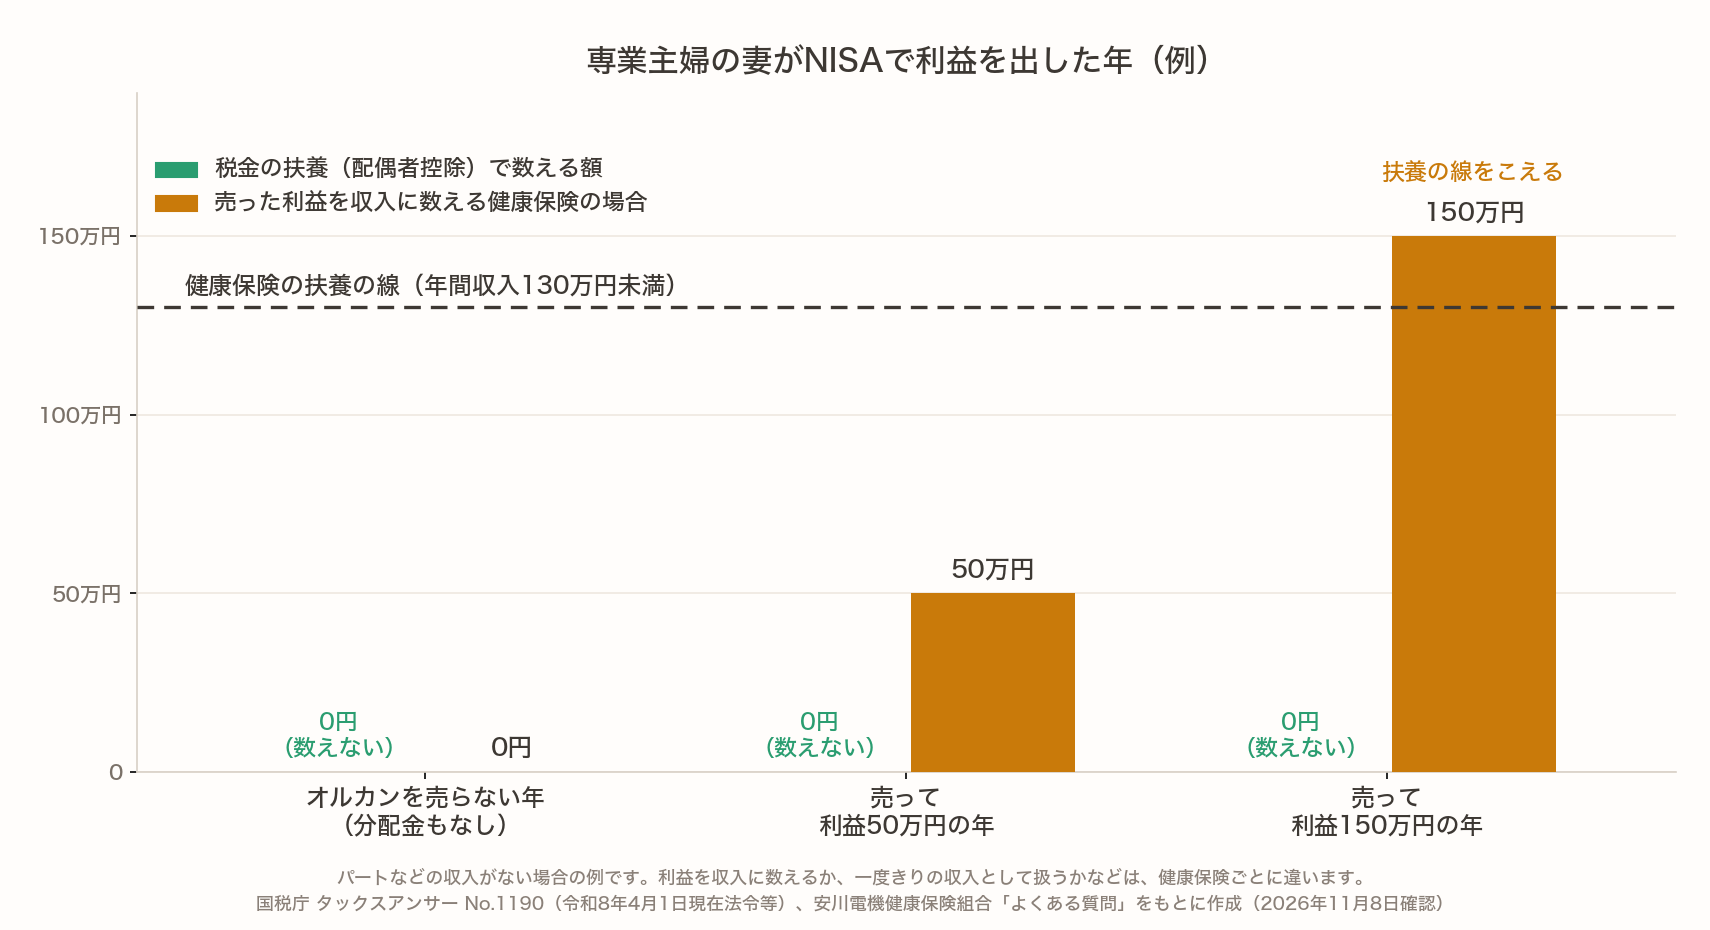
例として、専業主婦の妻(パート収入なし)が、オルカンを売らない年・売って利益50万円の年・売って利益150万円の年を並べてみます。税金の扶養で数える額は、どの年も0円です。一方、売った利益を収入に数える健康保険なら、150万円の年は130万円の線をこえることになります。
💬 我が家の場合:健康保険組合、妻はオルカン一択
冒頭にも書いたとおり、私は、NISAは扶養とは関係ないと思っていて、気にしたことはありませんでした。税金の扶養については、その通りでした。
ただ、健康保険の扶養は、組合によって扱いが違うことがある、というのが今回わかったことです。我が家の健康保険は、健康保険組合です。
妻は専業主婦で、妻にも投資を体験させたいので、来年から妻のNISAを始める予定です。妻のNISAは、オルカン一択です🌍
オルカン(eMAXIS Slim 全世界株式(オール・カントリー))は、分配金を出していません。「分配金」とは、投資信託が利益の一部を投資家に払い出すお金のことです。
オルカンの分配金について、詳しくはこちら👇
🌍 オルカンって分配金出ないの?→出ません。でも損じゃない理由
つまり、売らないうちは、毎年「収入」として出てくる利益がありません。
そして、少額のうちは、健康保険組合に問い合わせるつもりはありません。
妻のSBI証券の口座はまだ開設していなくて、来年(2027年)1月から始める予定です。
1月スタートに間に合わせる段取りは、詳しくはこちら👇
🗓 NISAを1月から始めるなら口座はいつまで?クレカ積立は12月10日
お金の流れは、私の口座から妻名義の銀行口座へ毎月振り込み、妻本人の三井住友カードでクレカ積立をする形です。金額はまだ決めていなくて、少額から始めて、余裕があればスポットでと考えています💰
ちなみに私自身は、SBI証券の新NISAで、つみたて投資枠は三井住友カード(NL)のクレカ積立でオルカンを毎月、成長投資枠でもオルカンをちょこちょこスポットで買っています。
夫のお金を妻のNISAに入れると、贈与のルールが関わってきます。贈与税との関係は、詳しくはこちら👇
💑 夫婦でNISA、夫の給料で妻の枠を使うと贈与税はかかる?
一般論としては、まとまった額を売る前に、加入している健康保険に確かめておくと安心です。
この記事を書いている横では、もなかが部屋の隅で丸くなって気持ちよさそうに眠っていて、ココアがご機嫌にぴょんと飛び跳ねていました🐈🐇 制度の線引きがどれだけ細かくても、我が家の時間はいつもどおりゆっくり流れていきます。そのペースのまま、のんびり付き合っていけたらいいなと思います。
※PR(アフィリエイト広告を含みます)
▶ 私が新NISAの積立に使っているのは SBI証券 です。NISA口座の紹介ページはこちらから確認できます。
❓ NISAと扶養のよくある質問
Q. NISAで利益が出ると、夫は配偶者控除を受けられなくなりますか?
なりません。NISAの利益は、判定に使う合計所得金額から除かれます。国税庁のNo.1190で、非課税所得は除かれると書かれています。
Q. 健康保険の扶養の130万円に、NISAの利益は入りますか?
加入している健康保険しだいです。全国共通の公式ルールは見つからず、売った利益を収入に含めると書いている健康保険組合もあります。加入している健康保険に確認するのがいちばんです。
Q. NISAで売らなければ、健康保険の扶養は大丈夫ですか?
例に挙げた組合でも、数えるのは売ったときの利益(売った値段−買った値段)です。ただ、配当や分配金の扱いも健康保険ごとに違うので、「売らなければ大丈夫」とは言い切れないので、加入している健康保険に確認してください。
Q. 特定口座の利益は扶養に関係しますか?
税金の扶養では、源泉徴収ありで確定申告をしなければ判定から除かれ、確定申告をすると入ります。健康保険の扶養は、健康保険しだいです。
Q. どこに確認すればいいですか?
健康保険の扶養は、保険証や資格確認書の「保険者名称」を見て、その健康保険に確認します。税金の扶養は、国税庁のタックスアンサーで確認できます。
📝 まとめ
- 「扶養」には、税金の扶養(配偶者控除)と健康保険の扶養(被扶養者)の2つがある
- 税金の扶養は、NISAの利益では外れない(非課税所得は合計所得金額から除かれる)
- 健康保険の扶養は、年間収入130万円未満が目安で、NISAや株の利益の扱いは健康保険ごとに違う
- オルカンは分配金を出さないので、売らないうちは収入として出てくる利益がない
- まとまった額を売る前は、保険者名称を見て、加入している健康保険に確かめておくと安心
最新の仕様は公式サイトでご確認ください。
📚 参考にした資料
- 国税庁「No.1190 配偶者の所得がいくらまでなら配偶者控除が受けられるか」
- 国税庁「No.1191 配偶者控除」
- 国税庁「No.1195 配偶者特別控除」
- 日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」
- 安川電機健康保険組合「【検認】被扶養者の収入に株式譲渡所得も含まれるのですか?」
📖 あわせて読みたい
- 💑 夫婦でNISA、夫の給料で妻の枠を使うと贈与税はかかる?
- 🧾特定口座は源泉徴収あり・なしどっち?20万円ルールと扶養をやさしく解説
- 106万円の壁がなくなった今、残る壁はどれ?2026年の「年収の壁」を全部整理しました
- 🗓 NISAを1月から始めるなら口座はいつまで?クレカ積立は12月10日
- 💰NISAって結局なにがお得?利益にかかる税金20%をやさしく解説
健康保険の扶養の扱いは、加入している健康保険ごとに違い、変わることがあります。データは2026年11月8日時点で確認したものです。くわしくは加入している健康保険や税務署にご確認ください。
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。

コメント