結論からお伝えします。夫の給料を妻のNISAで投資すると、そのお金は「夫から妻への贈与」になります。
生活費として渡したお金でも、投資に回した分は贈与税の対象です(国税庁)。ただし、1年の合計が110万円以下なら、税金も申告もいりません💰
こんにちは、やんともです🏠 我が家では、専業主婦の妻が来年1月からSBI証券でNISAを始める予定です。11月中に口座を作るつもりなので、その前に調べたことをまとめました。
この記事で分かること👇
- 夫婦の間でも、投資に回すと贈与税の対象になる理由
- 1年110万円までなら、税金も申告もいらないこと
- 妻の名義でも「夫のお金」とみなされることがある話
- 夫のお金を妻のNISAに入れるときの、お金の流れのルール
なお、税金の扱いは国税庁のタックスアンサー(令和8年4月1日現在法令等)にもとづく一般的な内容です。個別の判断は、税務署か税理士に確認してください。
💡 夫婦の間でも、投資に回すと贈与税の対象です
まず言葉の確認からです。「贈与」は、お金や物をただであげること。「贈与税」は、もらった人にかかる税金です。夫婦の間でお金を渡すのも、言葉の上では贈与にあたります。
とはいえ、毎月の生活費に贈与税がかかるわけではありません。
国税庁のタックスアンサー No.4405「贈与税がかからない場合」では、贈与税がかからないものの1つとして、「夫婦や親子、兄弟姉妹などの扶養義務者から生活費や教育費に充てるために取得した財産で、通常必要と認められるもの」を挙げています。
「扶養義務者」は、家族を養う義務がある人のことです。
ただし、続きがあります。贈与税がかからないのは「生活費や教育費として必要な都度直接これらに充てるためのものに限られます」とされています。
さらに、「それを預金したり株式や不動産などの買入資金に充てている場合には贈与税がかかる」とも書かれています。
つまり、夫の給料を妻のNISAで投資信託や株を買うお金にすると、贈与税の対象になるということです。
生活費の残りをNISAに入れる場合も同じ考え方
勘違いしやすいのが、生活費として渡したお金の残りを、妻がNISAに入れるケースです。
夫婦なら関係ない、と思いがちですよね。
でも国税庁の書き方では、生活費の名目でもらったお金でも、株式などの買入資金に充てると贈与税がかかります。
そのため、生活費の残りでも、投資に回した分は贈与の対象と考えるのが自然です。
少し身構えてしまうかもしれませんが、次の章の「110万円」があるので、少額の積立なら心配しすぎなくて大丈夫です✨
💴 1年110万円までなら、税金も申告もいりません
贈与税には「暦年課税(れきねんかぜい)」という基本の計算方法があります。
「暦年」はカレンダーの1年のこと。1月1日から12月31日までにもらった財産の合計から、「基礎控除」の110万円を引いた残りに税金がかかります(国税庁 No.4402・No.4408)。
「基礎控除」は、ここまでは税金をかけないという差し引きの枠のことです。
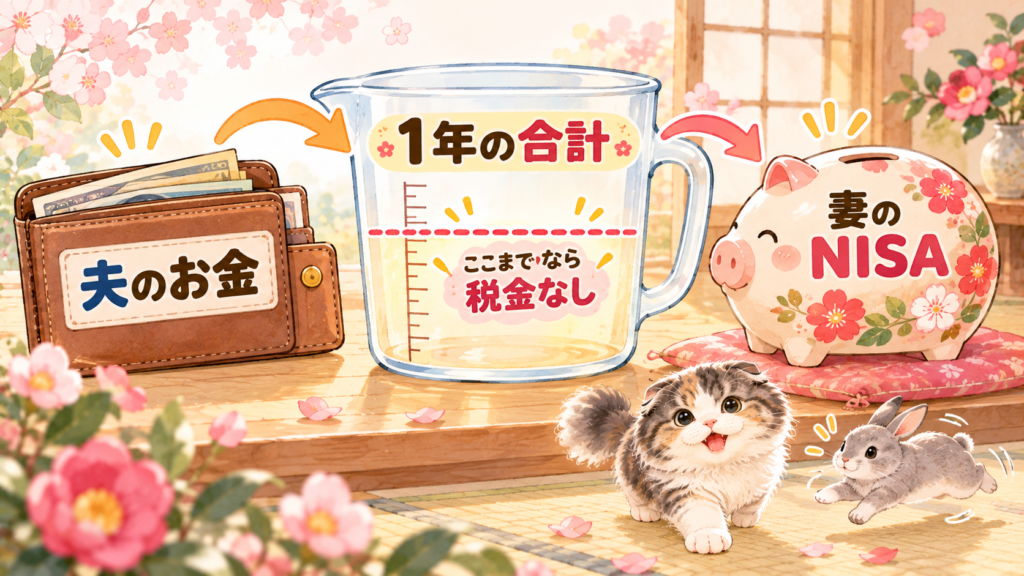
だから、1年間の合計が110万円以下なら、贈与税はかからず申告もいりません。
数えるのは「もらう人」ごとなので、この記事のケースでは、妻が夫からもらった1年の合計で数えます。
「申告」は、税務署に、これだけもらいましたと書類で届け出ることです。110万円をこえたら、もらった人(妻)が翌年の2月1日から3月15日までに申告と納税をします。
クレカ積立の上限だと110万円をこえる
夫婦の間の贈与は「一般税率」で計算します。110万円を引いたあとの金額が200万円以下なら、税率は10%です。
たとえば、クレカ積立の上限の月10万円を、ぜんぶ夫のお金で入れると年120万円です。
110万円を10万円こえるので、こえた10万円の10%で、贈与税は約1万円になります。
積立が少額でも、スポットを足すと110万円をこえることがあります(図の例)。
参考までに、NISAの年間投資枠いっぱいの360万円をぜんぶ夫のお金で入れると、(360万円−110万円)×15%−10万円で、贈与税は約27.5万円です。
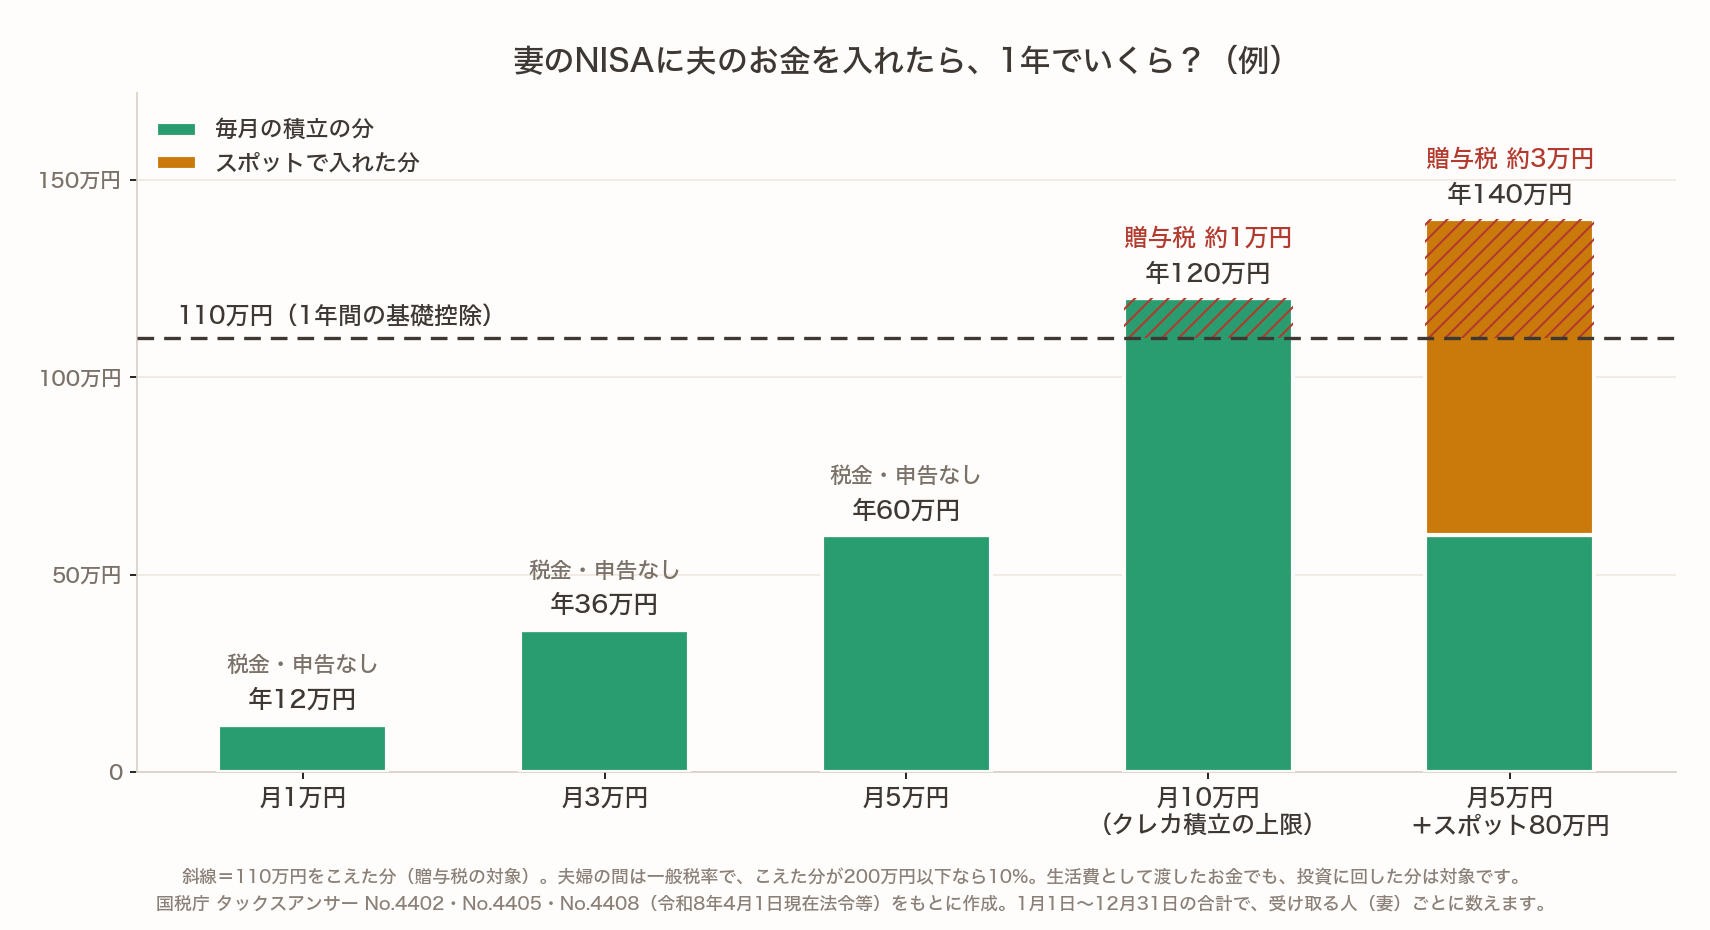
図の税額は、国税庁の速算表で計算した「贈与税の額そのもの」です📊
「毎年○万円を○年間」と最初に約束しない
国税庁 No.4402 のQ&Aにある注意点です。毎年贈与の約束(贈与契約)をして、その年の合計が110万円以下なら申告はいりません。ただし、「毎年100万円ずつ10年間あげる」と最初に約束すると、まとめて課税されます。
この場合、約束をした年に「10年分を受け取る権利」をもらったものとして贈与税がかかります。毎年、その年の分をあげる・もらうを確かめて振り込む、という形にしておくと分かりやすいです。
まあ、これを見て感じたことは『国税庁は何を根拠に、どうやってそんな約束したと気づくんでしょうね・・・』って思いましたw
🏦 妻の名義でも「夫のお金」とみなされることがあります
名義預金:お金を出して管理している人の財産とみなされる
「名義」は、口座や財産が誰のものとして登録されているか。「名義預金」は、名義は家族なのに、実際にはお金を出した人の財産とみなされる預金のことです。
国税庁の「相続税の申告書作成時の誤りやすい事例集」に、こんな例があります。
父が亡くなったあと、子の名義の定期預金が見つかった。その預金は父の収入から預け入れ、父が管理・運用していて、子は贈与を受けたことがない。
この場合、名義にかかわらず、亡くなった人の財産と認められれば相続税の対象になる、という内容です。
国税庁は、家族の名義の預貯金・株式・証券投資信託なども、亡くなった人の財産と認められれば相続税の申告に含める必要がある、としています。「相続財産」は、亡くなった人から引き継ぐ財産のことです。
当てはめると、夫のお金で、夫が管理している妻名義のNISAは、夫が亡くなったときに「夫の財産」として数えられることがあります。
相続税がかかるかどうかは家庭によります。110万円以下なら何をしてもいい、というわけではないんですね。
これもね、どうやって国税庁は気づくんでしょうね・・・?
NISAの資産が相続でどう引き継がれるかについて、詳しくはこちら👇
🕊️ NISAをやっている人が亡くなったらどうなる?資産は妻にどう引き継がれるのか
SBI証券は「パスワードは名義人本人が管理」がルール
証券会社にもルールがあります。SBI証券は、口座番号・ユーザーネーム・各種パスワードを、口座の「名義人」(口座の持ち主として登録されている人)本人が管理するようお願いしています。
さらに、家族を含む他人の名義を使って口座を開設し、取引の全てを任されるような行為は、「仮名・借名取引」と判断する場合があるとしています。
名義人本人以外が取引している疑いがあるときは、本人確認のうえ取引を制限する場合もあるそうです。
一緒に設定するのはいいとしても、口座はあくまで妻本人のものです。
パスワードの守り方や乗っ取り対策について、詳しくはこちら👇
🔐 証券口座の乗っ取り被害8,000億円超!NISA口座を守る「今日やる5つの設定」
💳 お金の流れは「本人名義の口座から」
夫のお金を妻のNISAに入れるとき、つまずきやすいのが「お金をどこから入れるか」です。
夫の口座から妻のSBI証券へ直接は入金できない
「入金」は、証券口座に投資用のお金を入れることです。SBI証券に銀行振込で入金するときは、振込依頼人の名義が証券口座の名義と同じでないと、買付余力に反映されません。
その場合は「組戻し」という返金の手続きが必要です。「買付余力」は、いま買える金額のことです。
なので、夫の銀行口座から妻のSBI証券の口座へ、直接は入金できません。
クレカ積立は家族カードが使えない
「クレカ積立」は、クレジットカードで投資信託を毎月自動で買う仕組みです。
三井住友カードのクレカ積立(三井住友カードつみたて投資)では、「家族カード」は使えません。家族カードは、本会員(カードの持ち主)の家族向けに追加で発行されるカードです。
また、カード代金を引き落とす「支払口座」も、本会員のカード名義と同じ名義の口座に限られます。
まとめると、妻のクレカ積立には、妻本人の三井住友カードと、妻名義の銀行口座が必要です💳
1月から始めたいなら、口座を作る時期にも気をつけたいところです。詳しくはこちら👇
🗓 NISAを1月から始めるなら口座はいつまで?クレカ積立は12月10日
※PR(アフィリエイト広告を含みます)
▶ 私が新NISAと日本株に使っているのは SBI証券 です。NISA口座の紹介ページはこちらから確認できます。
💬 我が家はこうします
我が家のお金の流れは、こうする予定です。
- 私の口座から、妻名義の銀行口座へ毎月振り込む
- 妻本人の三井住友カードで、SBI証券のクレカ積立をする
前の章のルールにも合っていますし、振込の記録が通帳に残るので、1年の合計を確かめやすいです。
妻の口座は、私と同じSBI証券で作ります。私がSBI証券を使っているからです。
ただ現段階では妻のNISAに入れる金額は、まだはっきり決めていません。
少額から入れて、余裕があればスポットで入れようと思っています。
ここでのポイントは、積立とスポットを合わせた「1年の合計」で数えること。積立が少額でも、スポットを足すと110万円をこえることがあるからです。
口座の設定は、妻と一緒にやっていきます。ただ、口座はあくまで妻本人のものです。
妻とは普段から投資の話はしています。妻のNISAを始めるのは、妻にも投資を体験させたいという気持ちからです。
この記事を書いている間も、もなかが私の前に来て「にゃー」と甘えた声で鳴き、ココアは部屋の中を元気に走り回っていました🐈🐇 税金のルールをひとつずつ確かめながらでも、我が家の毎日はこのにぎやかで穏やかなペースのままです。そのくらいがちょうどいいのだと思います。
なお、これはあくまで我が家のやり方で、どの家庭にも当てはまる正解というわけではありません。
※PR(アフィリエイト広告を含みます)
▶ 私が新NISAと日本株に使っているのは SBI証券 です。NISA口座の紹介ページはこちらから確認できます。
❓ 夫婦のNISAと贈与税のよくある質問
Q. 夫が妻のNISAのお金を出すと、贈与税はかかりますか?
投資に回したお金は、夫から妻への贈与になります。ただし、1月1日〜12月31日の合計が110万円以下なら、税金も申告もいりません。こえた場合は、翌年に妻が申告します。
Q. 生活費の残りを妻がNISAに入れるのは大丈夫ですか?
国税庁は、生活費の名目でもらったお金でも、預金したり株式などの買入資金に充てると贈与税がかかる、としています。生活費の残りも1年の合計に含めて考えておくと安心です。
Q. 夫が妻の口座にログインして、代わりに注文してもいいですか?
SBI証券は、パスワードなどは名義人本人が管理するようお願いしています。家族の名義で取引の全てを任されるような行為は、借名取引と判断する場合があるとしています。
Q. 家族カードでクレカ積立はできますか?
三井住友カードのクレカ積立では、家族カードは使えません。カードの支払口座も本人名義の口座に限られるので、妻本人のカードと銀行口座が必要です。
Q. 110万円以下なら、相続のときも関係ありませんか?
相続や遺贈(遺言で財産を受け取ること)で財産をもらう人が、亡くなった人から生前にもらった贈与は、一定の期間の分が相続財産に足し戻されます。2024年1月1日以後の贈与から、この期間は段階的に3年から7年に延びています。110万円以下の贈与も対象です。相続税がかかるかどうかは家庭によります。
📝 まとめ
- 夫の給料を妻のNISAで投資すると、夫から妻への贈与になる(生活費の残りでも同じ考え方)
- 1年の合計が110万円以下なら、税金も申告もいらない
- 月10万円のクレカ積立や、スポットを足すと110万円をこえることがあるので、1年の合計で数える
- 妻の名義でも、夫が管理していると夫の財産とみなされることがある。口座は妻本人のもの
- 夫の口座→妻名義の銀行口座→妻本人のカード、と本人名義の口座からお金を入れる
ルールを知っておけば、夫婦でNISAを始めるときも落ち着いて準備できます🌸
最新の仕様は公式サイトでご確認ください。(国税庁 タックスアンサー/SBI証券 よくあるご質問/三井住友カードつみたて投資)
📚 参考にした資料
- 国税庁 タックスアンサー No.4405「贈与税がかからない場合」
- 国税庁 タックスアンサー No.4402「贈与税がかかる場合」
- 国税庁 タックスアンサー No.4402「贈与税がかかる場合」Q&A
- 国税庁 タックスアンサー No.4408「贈与税の計算と税率(暦年課税)」
- 国税庁 タックスアンサー No.4161「贈与財産の加算と税額控除(暦年課税)」
- 国税庁「相続税の申告書作成時の誤りやすい事例集」事例6(被相続人以外の名義の財産)
- SBI証券「家族名義の口座で取引した場合、どうなりますか?」
- SBI証券「振込をする際に、振込依頼人名義を間違ってしまいました。どうしたらいいですか?」
- 三井住友カード「三井住友カードつみたて投資(SBI証券でのクレカ積立)」
- 三井住友カード「お支払い口座の変更」
📖 あわせて読みたい
- 🗓 NISAを1月から始めるなら口座はいつまで?クレカ積立は12月10日
- 🕊️ NISAをやっている人が亡くなったらどうなる?資産は妻にどう引き継がれるのか
- 📄 特定口座の個別株はどう相続する?85銘柄を妻に引き継ぐために調べたこと
- 🔐 証券口座の乗っ取り被害8,000億円超!NISA口座を守る「今日やる5つの設定」
- 🚀 新NISAの始め方|SBI証券でオルカン積立を最短で始める完全ガイド
税金の扱いは、2026年10月31日時点の国税庁のタックスアンサー(令和8年4月1日現在法令等)にもとづく一般的な内容です。実際に贈与税がかかるかどうかや申告の要否は、税務署または税理士に確認してください。本記事は特定の金融商品の購入をすすめるものではありません。
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。

コメント