こんにちは、やんともです🐈
2026年10月1日、パートなどで働く人の社会保険の「106万円の壁」がなくなりました。
でもニュースを見て、正直に言うと、私もどんな壁があるのかよく分かっていませんでした😅 103万円、106万円、130万円……数字だけが頭の中で混ざっている状態です。
そこで今回、国税庁・厚生労働省・日本年金機構の資料を読んで、2026年の「年収の壁」を全部整理してみました📊
先に答えを書いておきますね。
- 106万円の壁はなくなったけれど、代わりに「週20時間の壁」が残る
- 税金の壁(所得税・配偶者控除)は大きく上がった
- でも社会保険の壁(130万円・週20時間)は動いていない
- 我が家は妻が専業主婦なので、今のところ影響はない
この記事で分かることは、次の4つです✨
- 106万円の壁がなくなった理由と、代わりに残る条件
- 2026年の「年収の壁」の全体マップ
- 住民税・130万円・配偶者控除・所得税など、それぞれの壁の中身
- 社会保険に入ると得られるもの
106万円の壁ってなんだった? なぜなくなった?
まずは「106万円の壁」そのものから整理します。
これまで、パートなどの短時間で働く人が勤め先の社会保険(健康保険・厚生年金)に入る条件は、次の4つでした。
- ①賃金が月8.8万円以上(年収にすると約106万円)
- ②週の所定労働時間が20時間以上
- ③勤め先が従業員51人以上の会社
- ④学生ではない
このうち①の「月8.8万円」を年収に直した約106万円が、いわゆる「106万円の壁」です。
そして2026年10月1日、この①の賃金の条件が撤廃されました(日本年金機構のお知らせ)。
理由はシンプルで、全都道府県で最低賃金(令和7年度)が時給1,016円を超えたからです。週20時間以上働けば、自動的に月8.8万円以上になるため、賃金の条件を置いておく意味がなくなった、というのが厚生労働省の説明です。
つまりこれからは、年収に関係なく「週20時間以上」かどうかで決まるということ。これが「週20時間の壁」です⏰
⏰ 代わりに残るのは「週20時間の壁」
賃金の条件がなくなったあと、勤め先の社会保険に入る条件として残るのは次の3つです(厚生労働省)。
- 週の所定労働時間が20時間以上
- 従業員51人以上の会社
- 学生ではない
このうち「会社の規模」の条件は、これから段階的に小さくなっていきます。
- 2027年10月から:従業員36人以上
- 2029年10月から:従業員21人以上
- 2032年10月から:従業員11人以上
- 2035年10月から:10人以下も対象
2035年10月には、会社の規模の条件そのものがなくなる予定です。最終的には、どんな規模の会社でも「週20時間」が基準になっていきます。
また、従業員の半数以上が同意すれば、規模の条件を満たさない会社でも、短時間で働く人が社会保険に入れます(任意の加入)。
保険料調整制度(2026年10月から)
もうひとつ新しくできたのが「保険料調整制度」です。新しく社会保険の対象になる短時間の人(週20時間以上・月収13万円未満・学生ではない)の保険料を、会社が一時的に多く負担して軽くする制度です。
期間は通算3年間で、将来の年金額には影響しません(日本年金機構のチラシ)。
ただし対象は主に、今後の拡大で新しく対象になる会社(従業員50人以下の会社など)です。大きな会社ですでに社会保険の対象になっている人には当てはまりません。
🗺️ 2026年の「年収の壁」マップ
ここまでが社会保険の話でしたが、年収の壁には税金の壁もあります。まずは全体を地図のように見てみましょう📊
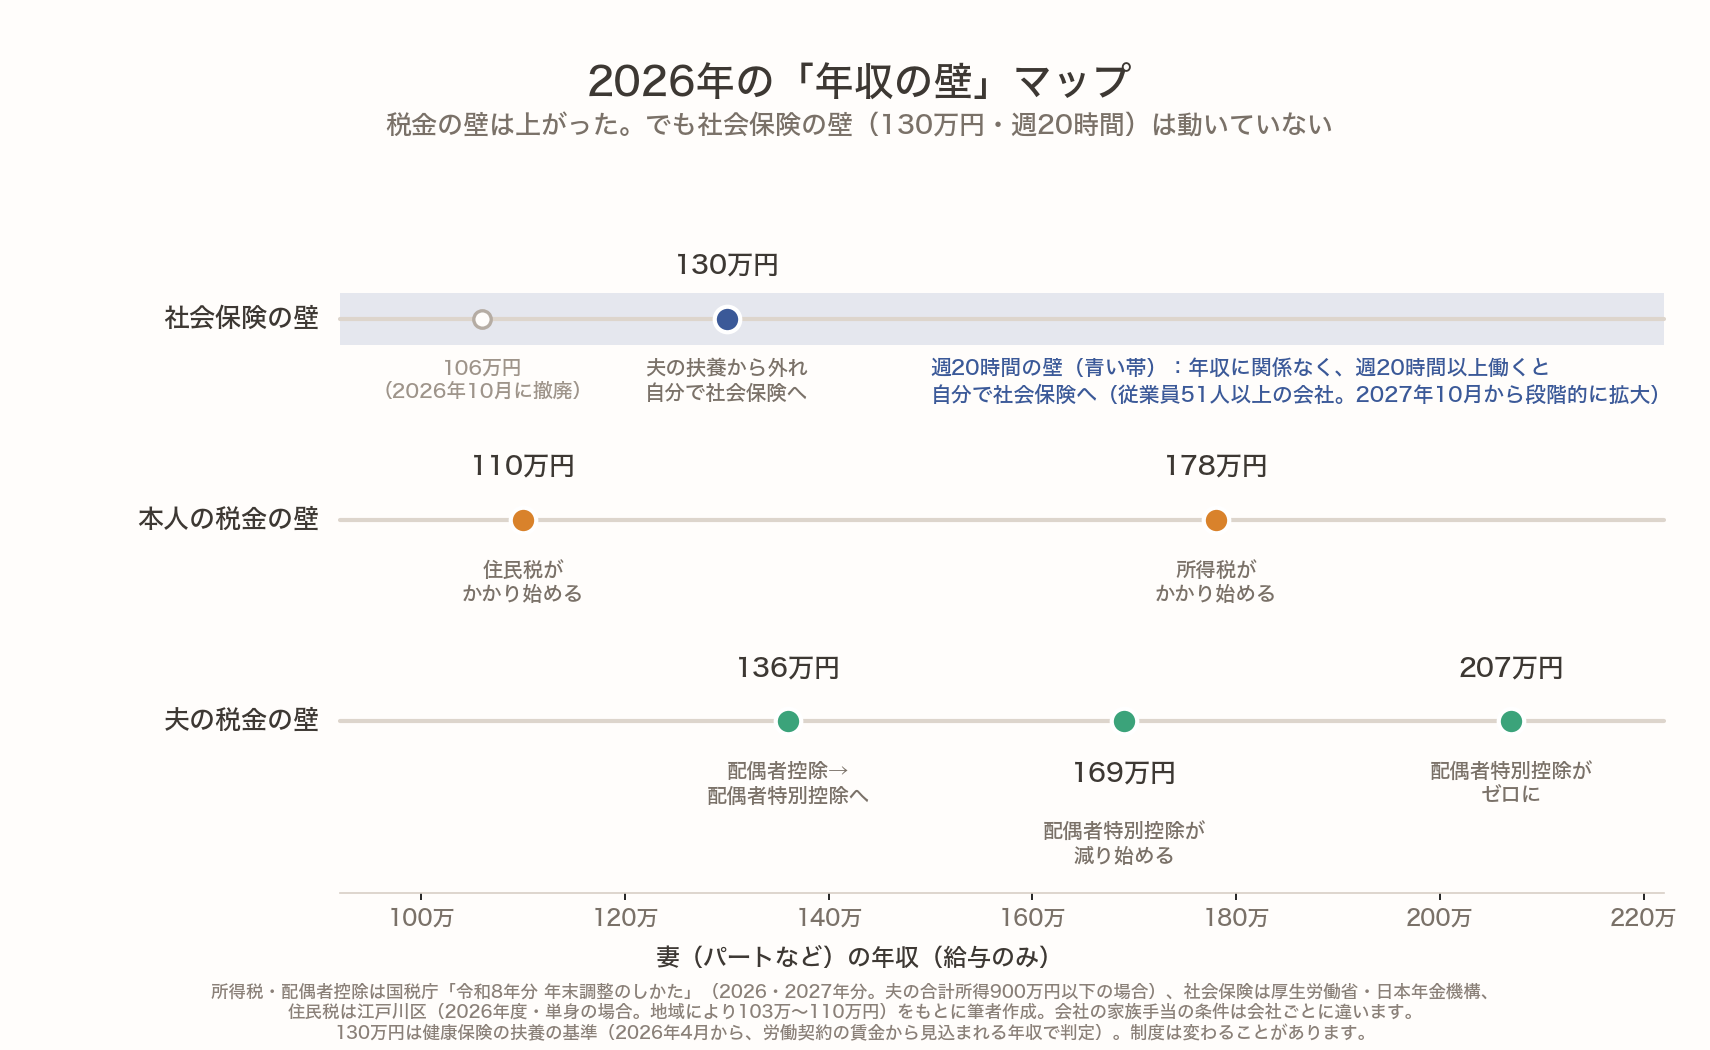
上の段が社会保険、真ん中が本人の税金、下が夫の税金です。妻がパートなどで給与だけを受け取る場合の図になっています。
こうして並べると、壁は1つではなく、種類も金額もバラバラなことが分かります。次の章で、ひとつずつ中身を見ていきますね。
🔍 それぞれの壁の中身
住民税の壁(年収110万円)
2026年度の住民税は、単身なら給与収入110万円まではかかりません(江戸川区の例。以前は100万円)。
ただし住民税は、地域によって103万〜110万円と違います。お住まいの自治体のホームページで確認するのが確かです。
130万円の壁(社会保険の扶養)
年収130万円以上になると、夫の健康保険の扶養(と年金の第3号被保険者)から外れて、自分で社会保険に入ることになります。
勤め先の社会保険に入れない場合は、自分で国民年金と国民健康保険に入る必要があります。また同じ世帯の場合、夫の年収の半分未満であることも条件です。
そして2026年4月から、扶養に入れるかどうかの判断が変わりました。
労働契約で決まっている賃金(手当・賞与を含む)から見込まれる年収で判断するようになったのです(日本年金機構・厚生労働省の通知)。
さらに通知では、当初想定していなかった臨時の収入で結果的に130万円以上になっても、社会通念上妥当な範囲なら、それを理由に扶養の扱いを変える必要はないとされています。
つまり、契約上130万円未満なら、原則扶養のままということです。
配偶者控除の壁(136万円)と配偶者特別控除(169万円・207万円)
ここからは夫の所得税の話です。2026年分は、妻の給与収入が136万円以下なら、夫は配偶者控除(最大38万円)を受けられます。
136万円を超えると配偶者特別控除に切り替わりますが、169万円までは満額の38万円のままです。そこから段階的に減っていき、207万円を超えるとゼロになります。
いずれも夫の合計所得が900万円以下の場合の金額で、夫の合計所得が1,000万円を超えると受けられません。
以前は配偶者控除が103万円→123万円、満額の上限は150万円でした。この2年で、配偶者控除の壁はかなり上に動いたことになります。
ちなみに控除は「所得から差し引かれる金額」なので、戻ってくる税金はその一部です。控除の考え方について、詳しくはこちら👇
🛡️「生命保険料控除でお得ですよ」に気をつけて|4万円多く払っても戻るのは約2,000円です
所得税の壁(178万円)
本人に所得税がかかり始める年収です。2026・2027年分は、基礎控除104万円+給与所得控除74万円=178万円になりました。
流れで見ると、103万円(2024年分まで)→160万円(2025年分)→178万円(2026・2027年分)と上がってきています。なお、2028年分以降は168万円の予定です。
2026年分は、2026年12月の年末調整から反映されます。
会社の家族手当の壁
見落としやすいのがこちら。夫の会社の家族手当には「妻の年収◯万円以下」などの条件がある場合があり、金額は会社ごとに違います。
税金や社会保険とは別のルールなので、夫の会社の就業規則で確認するのがいちばんです。
ほかにも:子どもの壁
19〜22歳の子どもには「特定親族特別控除」という別の壁があります(年収136万円超〜197万円以下で段階的)。今回は省略しますね。
💡 いま手取りに効くのは「社会保険の壁」
ここが、この記事でいちばん伝えたいところです。
税金の壁は、この2年で大きく上がりました。所得税は103万円→178万円、配偶者控除は103万円→136万円です。
一方で、社会保険の壁は130万円のまま。そして106万円の代わりに「週20時間の壁」が残りました。
しかも社会保険料は、税金と違って年収の一部ではなく、給料全体にかかるのが特徴です。
そのため、壁を少し超えたところで手取りが減ることがあります。いわゆる「働き損」と呼ばれるものですね。
つまりいま手取りに効くのは、税金の壁より社会保険の壁のほうです💰 ニュースで「103万円の壁が上がった」と聞いて安心していても、社会保険の壁は別に考える必要があります。
🏥 社会保険に入ると得られるもの
「働き損」と聞くと、社会保険に入ること自体がマイナスに見えるかもしれません。
でも私は、「社会保険に入るということは、働けなくなったときとか、色々と使えるものがあるから便利」だと思っています。
調べてみると、高額療養費は扶養の家族も使えます。自分で入ると新しく増えるのは、傷病手当金・出産手当金・厚生年金です。協会けんぽ・日本年金機構の資料をもとに、それぞれ整理しました。
- 高額療養費:医療費が高額になったときの制度。扶養の家族も、本人と同じように使えます(協会けんぽ)
- 傷病手当金:病気やけがで働けないときの給付。本人として加入している人だけが対象で、扶養の家族は対象外です(協会けんぽ)
- 出産手当金:出産で仕事を休んだときの給付。こちらも本人として加入している人だけです(協会けんぽ)
- 厚生年金:将来の老齢年金だけでなく、障害年金・遺族年金にもつながります
特に傷病手当金は、扶養のままでは受け取れない給付です。働けなくなったときの支えになる、というのは大きいと感じます。
遺族年金のような公的な保障があると、民間の保険は少なくて済むことが多いです。我が家も遺族年金を考えたうえで、掛け捨ての死亡保険を最低限にしています。詳しくはこちら👇
🛡️ 掛け捨て保険はいくら必要?計算すれば意外と少なくて済みます
🏠 我が家の考え
最後に我が家の話です。
我が家は、妻が専業主婦です。なので今回の106万円の壁の撤廃で、今のところ影響はありません。
そのうえで、壁を全部整理してみて、私の考えはこうです。
「扶養を気にして制限するくらいなら、稼げる分はどんどん稼いだほうがいい」
社会保険に入れば、傷病手当金や厚生年金のように、働けなくなったときなどに使えるものがあります。壁の手前で働く時間を調整するより、そのぶん稼いで保障もついてくるほうが便利だ、というのがあくまで我が家の考えです🏠
もちろん、家族構成や勤め先、夫の所得によって答えは変わります。この記事のマップを、ご家庭で考えるときの材料にしてもらえたらうれしいです。
ちなみに、10月は社会保険料の関係で手取りが変わりやすい月です。10月に手取りが減る理由について、詳しくはこちら👇
💴 10月に手取りが減る理由|社会保険料は4〜6月に「もらった給料」で決まる
この記事を書いている横では、もなかが部屋の中をとことこ歩き回っていて、ココアはご機嫌にぴょんと飛び跳ねていました🐈🐰
❓ 106万円の壁・年収の壁のよくある質問
Q. 106万円の壁は本当になくなったのですか?
はい。2026年10月1日に、社会保険の賃金の条件(月8.8万円以上)が撤廃されました。代わりに、週20時間以上かどうかが基準になっています。
Q. 週20時間未満なら、社会保険に入らなくていいですか?
週20時間未満なら、勤め先の社会保険の対象にはなりません。ただし年収130万円以上になると、扶養からは外れます。その場合は、自分で国民年金と国民健康保険に入ることになります。
Q. 103万円の壁はもうないのですか?
2026年分は、本人の所得税の壁が178万円、夫の配偶者控除の壁が136万円に変わりました(給与収入のみ・夫の合計所得900万円以下の場合)。103万円は2024年分までの数字です。
Q. 予定外の収入で一時的に130万円を超えたら、扶養から外れますか?
2026年4月から、扶養の判断は労働契約で決まっている賃金から見込まれる年収で行います。当初想定していなかった臨時の収入で結果的に130万円以上になっても、社会通念上妥当な範囲なら、それを理由に扶養の扱いを変える必要はないとされています。契約上130万円未満なら、原則扶養のままです(厚生労働省の通知)。
Q. 勤め先が従業員50人以下なら関係ありませんか?
今は対象外の場合が多いですが、2027年10月から従業員36人以上の会社に広がり、その後も段階的に対象が広がります。2035年10月には規模の条件がなくなる予定です。
📝 まとめ
- 2026年10月1日、社会保険の「106万円の壁」(賃金の条件)は撤廃された
- 代わりに「週20時間の壁」が残り、会社の規模の条件も段階的になくなっていく
- 税金の壁は上がった:所得税178万円、配偶者控除136万円、配偶者特別控除は169万円まで満額
- 社会保険の壁(130万円・週20時間)は動いておらず、いま手取りに効くのはこちら
- 我が家の考えは「扶養を気にして制限するくらいなら、稼げるならどんどん稼いだほうがいい」
私と同じように「壁がよく分からない」と思っていた方の参考になればうれしいです✨
📚 参考にした資料
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」
- 厚生労働省「短時間労働者の社会保険(健康保険・厚生年金保険)の加入拡大のポイント」
- 日本年金機構「保険料調整制度」のチラシ
- 国税庁「令和8年分 年末調整のしかた」
- 日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」
- 江戸川区「2026年(令和8年)度分住民税から適用されるもの(いわゆる「年収の壁」の変動)」
- 協会けんぽ「高額な医療費を支払ったとき(高額療養費)」
- 協会けんぽ「よくあるご質問(傷病手当金)」
- 厚生労働省「労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いについて」(令和7年10月1日)
最新の仕様は公式サイトでご確認ください。(国税庁/日本年金機構/厚生労働省)
📖 あわせて読みたい
- 💴 10月に手取りが減る理由|社会保険料は4〜6月に「もらった給料」で決まる
- 🛡️ 掛け捨て保険はいくら必要?計算すれば意外と少なくて済みます
- 💰 投資の前に家計管理!固定費を見直してお金を貯める第一歩
金額は2026年10月時点の制度と、給与収入のみの場合をもとにしています。家族構成・住んでいる地域・勤め先・夫の所得によって変わります。最新の情報は国税庁・日本年金機構・お住まいの自治体・勤め先でご確認ください。
本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資はご自身の判断と責任で行ってください。

コメント